Повышение эффективности деятельности ГРЭС-4 г. Кашира
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1. АНАЛИЗ ПРОИЗВОДСТВЕННО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ГРЭС-4
1.1.Анализ экономических показателей ГРЭС-4
1.1.1.Краткая характеристика ГРЭС-4
1.1.2. Анализ себестоимости продукции
1.1.3.Факторный анализ затрат, на рубль товарной продукции
1.1.4.Анализ прибыли
1.1.5. Анализ трудовых ресурсов
1.1.6 Анализ производительности труда персонала предприятия
1.2. Анализ финансового состояния ГРЭС-4
1.2.1.Анализ баланса
1.2.2.Анализ оборотных средств предприятия
1.2.3. Анализ основных средств предприятия
2.2.4.Анализ рентабельности
2.2.5. Анализ финансовой устойчивости и платежеспособности ГРЭС-4
2.6.Анализ фондоотдачи
ГЛАВА 2. ОСНОВНЫЕ НАПРАВЛЕНИЯ НТР В ЭНЕРГЕТИКЕ
2.1.Характеристика и структура АО МОСЭНЕРГО
2.2.Пути снижения себестоимости производства электроэнергии
2.3.Мероприятия по техперевооружению ГРЭС-4
3. ЭКОНОМИЧЕСКОЕ ОБОСНОВАНИЕ ТЕХНИЧЕСКОГО ПЕРЕВООРУЖЕНИЯ
3.1.Определение исходных данных
3.2.Расчет экономической эффективности техперевооружения
3.3. Расчет финансовых рисков
ЗАКЛЮЧЕНИЕ
ЛИТЕРАТУРА
ВВЕДЕНИЕ
В условиях рыночных отношений каждый хозяйствующий субъект (индивид, фирма, предприятие) производит продукты и услуги для других и сам получает от них необходимые для жизни предметы. Здесь каждый субъект поставлен в условия обособленного производителя и испытывает на себе ограниченность ресурсов. Для многих стран товарная форма производства становится господствующей и всеобщей.
Формирование рыночных отношений в России началось в условиях отсутствия многих элементов и признаков рынка. Поэтому первым шагом на пути перехода к нему явилось создание условий для возникновения обособленных, самостоятельных производителей, как важнейшего признака функционирования рыночных отношений.
И решается данная проблема путем реформирования государственной собственности по двум направлениям: глубокая децентрализация управления и денационализация (приватизация).
Приватизация государственных предприятий, появление реальных, а не формальных собственников будут способствовать повышению эффективности работы предприятия при условии одновременного осуществления государством крупных научно - технических программ, капитальных вложений в развитие базовых отраслей и производственной инфраструктуры.
На сегодняшний день повышение эффективности работы предприятия приобретает исключительную актуальность. Это обусловлено тем, что в условиях рыночных отношений предприятие, которое заботиться о повышении эффективности своей работы способно обеспечить бесперебойное функционирование своей работы, т. е. это позволит предприятию при поддержании высокого качества своей продукции и рациональном использовании своих ресурсов обеспечить конкурентноспособность своих товаров на рынке.
В этом отношении большие изменения к лучшему сулит переход к рынку: конкуренция вынуждает предприятия быть более восприимчивыми к техническим новинкам.
Экономическая эффективность во многом зависит от организации производства и управления, заинтересованности коллектива и каждого работающего в достижении лучших результатов и других факторов.
Народнохозяйственными предпосылками повышения экономической эффективности являются сбалансированность экономики, хозяйственная дисциплина, осуществление прогрессивной инвестиционной и структурной политики. Кризисное состояние экономики сопровождается снижением ее эффективности, ухудшением практически всех показателей, характеризующих эффективность производства. С преодолением кризиса, стабилизацией экономики, а затем и обеспечение ее подъема на основе развязывания инициативы и самостоятельности товаропроизводителей, конкуренции между ними в условиях широкого развития рыночных отношений, начнет повышаться и эффективность производства.
Эффективность производства в целом определяется степенью гибкости хозяйственных структур предприятия, восприимчивостью к научно-техническим достижениям, уровнем адекватности их действий к быстро меняющимся условиям, способностью обнаружить новые направления развития и многим другим.
Именно эти соображения и определили актуальность выбранной темы.
Цель работы – рассмотреть на примере ГРЭС-4 г. Кашира Московской области повышение эффективности предприятия в условиях рынка.
АНАЛИЗ ПРОИЗВОДСТВЕННО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ГРЭС-4
1.1.Анализ экономических показателей ГРЭС-4
1.1.1.Краткая характеристика ГРЭС-4
Сегодня семь энергоблоков Каширской ГРЭС–4 им. Г.М. Кржижановского имеют установленную мощность 1885 МВт. Они вырабатывают около 10% общей электроэнергии в системе ОАО «Мосэнерго».
Основные производственные показатели Каширская ГРЭС–4 им. Г.М. Кржижановского на 01.01.2002 г. приведены в табл.1.
Таблица 1
Основные производственные показатели Каширская ГРЭС–4
| Установленная мощность, МВт | 1885,0 |
| Рабочая мощность, МВт | 1642,8 |
| Выработка электроэнергии, млн кВт·ч | 7584,5 |
| Отпуск тепла, тыс. Гкал | 443,9 |
| Удельный расход топлива на отпущенную электроэнергию, г/кВт·ч | 344,9 |
| Удельный расход топлива на отпущенное тепло, кг/Гкал | 175,2 |
| Численность персонала, чел. | 1203 |
ГРЭС-4 является одной из первых угольных электростанций, возведенных по плану государственной электрификации России – ГОЭЛРО. Торжественное открытие станции состоялось 4 июня 1922 года. Каширская ГРЭС мощностью 12 МВт стала второй по мощности электростанцией в Европе. В 1922 году в эксплуатацию была также введена воздушная линия электропередачи Кашира–Москва, ставшая первой в стране ЛЭП напряжением 110 кВ.
В последующие годы регулярно проводились работы по техническому усовершенствованию и увеличению вырабатываемой мощности ГРЭС-4. Специалисты электростанции разработали и внедрили новую технологию сжигания бурого угля, благодаря которой ГРЭС стала лидером в стране по надежности и экономичности оборудования.
В начале Великой Отечественной войны часть оборудования электростанции была эвакуирована. С помощью оставшегося оборудования электрическая энергия передавалась на оборонные заводы осажденной Тулы. В 1942 году было начато восстановление полномасштабной деятельности Каширской ГРЭС, и через год удалось достичь выработки довоенной мощности 186 МВт.
В 1939 году коллектив Каширской ГРЭС был награжден орденом Ленина за успешное освоение нового типа энергетического оборудования и безаварийную работу. В 1945 году персонал станции удостоился еще одной правительственной награды – ордена Трудового Красного Знамени.
В 60-е годы на ГРЭС-4 были проведены реконструкция и замена основного оборудования. Кроме того, была пущена газотурбинная установка западного производства мощностью 10 МВт, а также приняты в опытную эксплуатацию энергоблок СКР-100, рассчитанный на сверхкритические параметры пара, и три пылеугольных блока мощностью по 300 МВт каждый. К началу 70-х гг. мощность станции достигла 1178 МВт. В последующие десятилетия ГРЭС была оснащена тремя газомазутными блоками, каждый мощностью 300 МВт, и теплофикационным энергоблоком в 80 МВт. Сегодня семь энергоблоков станции имеют установленную мощность 1885 МВт. Они вырабатывают около 10% общей электроэнергии в системе ОАО «Мосэнерго».
В 2002 году специалисты Каширской ГРЭС завершили реконструкцию открытого распределительного устройства 110 кВ. Эта системообразующая узловая подстанция юга Московской области поставляет электричество в Каширский, Ступинский, Озерский, Зарайский, Коломенский и Подольский районы. Кроме того, в прошлом году был отремонтирован энергоблок № 4, что позволило улучшить первичные технико-экономические показатели станции.
Руководство ГРЭС-4 уделяет большое внимание вопросу подготовки кадров. В целях повышения квалификации работники станции проходят обучение в Каширском отделении Московского центра подготовки кадров ОАО «Мосэнерго». Помимо этого, ГРЭС-4 и отдел подготовки кадров московской энергокомпании заключили договор, позволяющий сотрудникам электростанции в течение года обучаться в заочной форме по специально разработанной программе повышения квалификации в Московском энергетическом институте.
Помимо прочего, уделяется особое внимание жилищной проблеме. Каширская ГРЭС финансирует строительство домов для собственных сотрудников.
На балансе ГРЭС находятся санаторий-профилакторий, оздоровительный центр, спортивный комплекс, дом культуры, музей истории электростанции, детские сады и гостиница. Творческие коллективы ДК ГРЭС-4 – хор русской песни, ансамбль «Родные напевы», оркестр духовых инструментов и ансамбль академической песни «Девчата» – ходят в число лидеров Фестиваля искусств ОАО «Мосэнерго» и других творческих конкурсов, проводимых в Московском регионе.
Экономические показатели предприятия за последние несколько лет приведены в таблице 2.
Таблица 2.
Экономические показатели предприятия ГРЭС-4
| № п/п | Наименование | ед. изм. |
1998 |
1999 |
2000 |
2001 |
2002 |
| 1. | Объем выпуска товарной продукции | тыс. руб. | 146350 | 149200 | 153500 | 158534 | 160058 |
| 2. | Затраты на 1 руб. товарной продукции | коп. | 90,67 | 89,54 | 88,5 | 81,46 | 86,6 |
| 3 | Себестоимость товарной продукции | тыс. руб. | 132695 | 133594 | 135847 | 130394 | 138610 |
| 4. | Выработка на одного работающего | тыс. руб. | 243,4 | 240,6 | 244,45 | 246,9 | 225,3 |
Графически это можно представить так (рис.1).
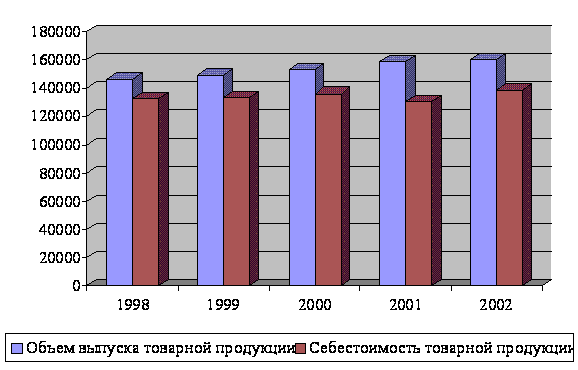
Рис. 1 Динамика экономических показателей.
1.1.2. Анализ себестоимости продукции
Деятельность предприятия связана с определенными издержками (затратами) Затраты отражают, сколько и каких ресурсов было использовано фирмой. Элементами затрат являются затраты на производство продукции сырье и материалы, оплата труда и др. Общая величина затрат, связанных с производством и реализацией продукции, называется себестоимостью.
Себестоимость продукции один из важных обобщающих показателей деятельности предприятия, отражающих эффективность использования ресурсов, результаты внедрения новой техники и прогрессивной технологии, совершенствование организации труда, производства и управления.
Конкретный состав затрат, которые могут быть включены в издержки, регулируется законодательно.
Все затраты предприятия можно разделить на прямые и косвенные.
Прямые затраты непосредственно связаны с производством продукции (затраты на материалы, заработная плата производственного персонала, расходы по содержанию и эксплуатации оборудования и др. Эти затраты могут быть непосредственно отнесены на конкретный вид продукции и распределены между ними на основании технико-экономических расчетов.
Косвенные затраты — это затраты, которые прямо не могут быть распределены по объектам отнесения затрат (административные и управленческие расходы, расходы на отопление, освещение, страхование имущества и др).
При составлении сметы затрат на производство важное значение имеет связь затрат с объемом производства. По этому признаку выделяют переменные и условно-постоянные издержки.
Общая сумма переменных затрат изменяется прямо пропорционально изменению объема производства (затраты на сырье и основные материалы, оплата труда основных производственных рабочих, расходы на электроэнергию и др.).
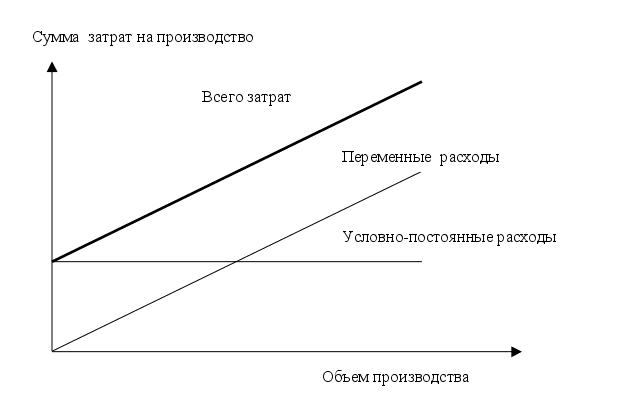 Условно-постоянные
затраты
не зависят от
изменения
объема производства
(содержание
административно-управленческого
персонала,
страхование
имущества и
др.). Взаимосвязь
между условно-постоянными,
переменными
расходами и
общими затратами
на производство
всего объема
продукции
показана на
рисунке 2.
Рис.2. Взаимосвязь между условно-постоянными, переменными расходами и общими затратами на производство всего объема продукции
Рисунок 3 показывает модель взаимосвязи себестоимости единицы продукции с уровнями переменных и условно-постоянных затрат.
Эта взаимосвязь выражается следующей формулой:
Z=Zn+3/Q,
где Z — полная себестоимость единицы продукции;
Zn —переменные затраты;
3 — общая сумма условно-постоянных затрат предприятия в целом;
Q — объем производства продукции.
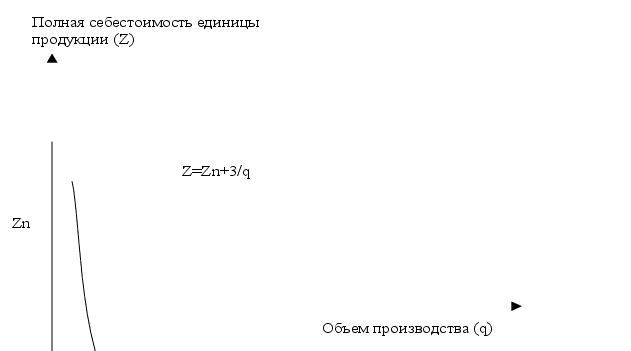 Рис.3.
Взаимосвязь
себестоимости
единицы продукции
с уровнями
переменных
и условно-постоянных
затрат.
При анализе структуры затрат на производство определяются удельные веса отдельных видов затрат в общей сумме. Наиболее общими элементами затрат являются материальные (сырье и материалы, топливо со стороны, энергия со стороны); трудовые расходы на оплату труда, расходы на подготовку и освоение производства; общепроизводственные и общехозяйственные расходы; расходы на подготовку и освоение производства, отчисления в бюджет на социальные нужды; коммерческие расходы; прочие производственные расходы.
Для анализа структуры затрат составляется аналитическая таблица 3.
Таблица 3
Анализ затрат на производство
| Элементы затрат |
За предыдущий период |
По плану на отчетный год |
Фактически за отчетный год |
Изменение фактических удельных весов | ||||
|
сумма, млн руб. |
УД.вес, % |
сумма, млн. руб. |
уд вес. - % |
сумма, млн. руб |
уд вес, % |
прошлым годом, % | с планом, % | |
|
1. Сырье и материалы |
71,88 |
55,10 |
70,37 |
50,45 |
73,08 |
52,66 |
-2,44 |
2,21 |
|
2. Топливо и энергия |
6,07 |
4,65 |
6,28 |
4,50 |
5,74 |
4,14 |
-0,51 |
-0,36 |
|
3.Зарплата производственных рабочих |
10,63 |
8,15 |
12,25 |
8,78 |
13,62 |
9,81 |
1,66 |
1,03 |
|
4.Отчисления в бюджет от средств на оплату труда |
4,59 |
3,52 |
4.74 |
3.40 |
5,32 |
3,83 |
0,31 |
0,43 |
|
5.Расходы на подготовку и освоение производства |
4.93 |
3,78 |
5,6! |
4,02 |
5,96 |
4.29 |
0,51 |
0,27 |
|
6.Общепроизводственные и общехозяйственные расходы |
25,37 |
19,45 |
32,68 |
23,43 |
26,55 |
19,16 |
-0,29 |
-4,27 |
|
7. Потери от брака |
0,48 |
0,37 |
0,03 |
0,02 |
0,01 |
0,01 |
-0,36 |
-0,01 |
|
8.Прочие производственные расходы |
650 |
4,98 |
4,74 |
3,40 |
5,51 |
3,97 |
-1,01 |
0,57 |
|
9. Коммерческие расходы |
0,00 |
0,00 |
2,79 |
2,00 |
2,95 |
2,13 |
2.13 |
0,13 |
|
ИТОГО |
130,46 |
100.0 |
139,48 |
100,0 |
138,78 |
100,0 |
0,00 |
0,00 |
Данные таблицы показывают, что в структуре затрат на производство произошли некоторые изменения. В общей структуре элементов затрат по сравнению с предыдущим годом произошло снижение материалоемкости и энергоемкости производства, а также общепроизводственных и общехозяйственных расходов и потерь от брака. Рост удельных весов зарплаты производственных рабочих обусловлен прежде всего инфляционными мотивами. Сравнение показателей отчетного года с плановыми на отчетный год показывает, что выполнение плана было неровным — уровень материалоемкости оказался выше запланированного на 2,21%, зарплата производственных рабочих — на 1,03%. При этом произошло резкое снижение общепроизводственных и общехозяйственных расходов — на 4,27%.
1.1.3.Факторный анализ затрат, на рубль товарной продукции
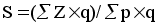 Общий
принцип определения
показателя,
характеризующего
уровень затрат
на один рубль
товарной продукции,
может быть
представлен
формулой
где q — количество единиц продукции каждого вида, Z — себестоимость единицы этой продукции; р — отпускная цена единицы продукции.
При оценке выполнения плана по себестоимости товарной продукции в пределах предприятия используют следующие данные:
1 Затраты на один рубль товарной продукции по плану:
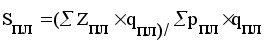
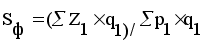 2.
Фактические
затраты на один
рубль товарной
продукции:
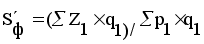 3.
фактические
затраты на один
рубль товарной
продукции в
ценах, принятых
в плане:
4 Затраты на один рубль товарной продукции по плану в пересчете на фактический объем и состав продукции:
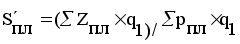
Различия в показателях SФ и Sпл обусловлены разным уровнем себестоимости (Z1 и Zпл), объемом и составом продукции (p1 и рпл).
Различия в показателях SФ и Śф определяются также уровнем себестоимости единицы продукции (Z1 и Zпл), объемом и составом продукции (p1 и рпл), а отпускные цены на продукцию всех видов одинаковы (рпл).
Показатели Sпл и Śпл отличаются из-за несовпадения объемов и структуры произведенной продукции (q1 и qпл), а показатели себестоимости единицы продукции каждого вида (Zпл) и уровня отпускных цен рпл) совпадают.
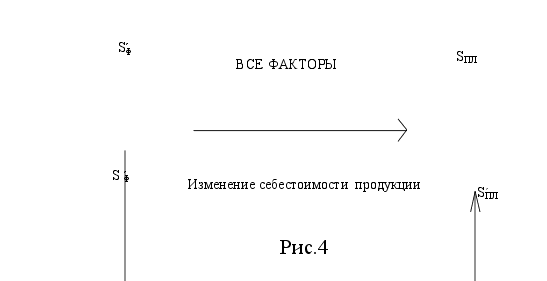 Отмеченные
различия позволяют
применять на
практике схему
анализа влияния
факторов на
уровни показателей
затрат на 1 руб.
товарной
продукции и
отклонения
одного сравниваемого
показателя
от другого
(рисунок 4).
Для проведения расчетов составляется аналитическая таблица 4
Таблица 4
|
Наименование показателя |
Уровень показателя |
|
Показатели принятого плана |
|
| Стоимость реализованной продукции в отпускных ценах, принятых в плане, тыс. руб. | 159917 |
| Полная себестоимость реализованной продукции, тыс. руб. | 139477 |
|
Фактические отчетные показатели |
|
| Стоимость реализованной продукции в действующих отпускных ценах, тыс. руб. | 160254 |
| Стоимость реализованной продукции в отпускных ценах, принятых при составлении плана, тыс. руб. | 161063 |
| Полная фактическая стоимость реализованной продукции, тыс. руб. | 1387764 |
| Полная плановая стоимость реализованной продукции, тыс. руб. | 139183 |
|
Уровни затрат на 1 рубль реализованной продукции |
|
| Затраты на 1 рубль реализованной продукции по плану | 0,8722 |
| Фактические затраты на 1 рубль реализованной продукции в действующих ценах | 0,8660 |
| Фактические затраты на 1 рубль реализованной продукции в отпускных ценах, принятых при составлении плана | 0,8616 |
| Затраты на 1 рубль реализованной продукции по алану, пересчитанному на фактический объем и состав продукции | 0,8642 |
По данным таблицы, общее отклонение фактических затрат на 1 рубль товарной продукции от уровня по утвержденному плану составляет:
Sф – Sпл = 0,8660 – 0,8722 = -0,0062 или –6,2 копейки на 1 рубль.
Это отклонение вызвано влиянием следующих факторов:
1. Изменение уровня фактически действующих отпускных цен на продукцию в отчетном периоде по сравнению с их уровнем, принятым при составлении плана:
Śф – Sф = 0,8660 – 0,8616 = 0,0044, или 0,44 копейки на 1 рубль.
2. Изменение фактической себестоимости единицы продукции по сравнению с плановой себестоимостью:
Śф – Śпл = 0,8616 – 0,86426 = - 0,0026, или –0,26 копейки на 1 рубль.
3. Изменение фактического объема и состава продукции по сравнению с предусмотренным в плане:
Śпл - Sпл= 0,8642 – 0,8722 = 0,0080, или –0,8 копеек на 1 рубль.
Полученные результаты сведем в таблицу 5.
Таблица 5
Обобщение результатов факторного анализа затрат на 1 рубль товарной продукции
| Наименование факторов | Влияние |
| Изменение уровня отпускных цен | 0,0044 |
| Изменение себестоимости продукции | -0,026 |
| Ассортиментные сдвиги в составе продукции | -0,0080 |
| Итого по всем факторам | -0,0062 |
По данным таблицы, можно сделать вывод: единственный фактор, обеспечивающий рост затрат на производство это изменение уровня отпускных цен. Произошедшие в структуре продукции ассортиментные сдвиги оказали благоприятное влияние на себестоимость – она снизилась на 8,0 копеек на 1 рубль затрат.
1.1.4.Анализ прибыли
Прибыль – конечный результат деятельности предприятия, характеризующий эффективность его работы. В условиях рынка прибыль выступает важнейшим фактором стимулирования производственной и предпринимательской деятельности и создает финансовую основу для ее расширения. Налог на прибыль становится основным для формирования бюджета. За счет прибыли погашаются долговые обязательства предприятия пред банком и инвестором. Следовательно, прибыль является важнейшим обобщающим показателем в системе оценочных показателей финансовой эффективности.
Сумма прибыли, получаемая предприятием, обусловлена объемом продаж продукции, ее качеством и конкурентоспособностью, ассортиментом, уровнем затрат.
В хозяйственной деятельности предприятия различают прибыль (убыток) отчетного периода, прибыль (убыток) от финансово-хозяйственной деятельности и чистую прибыль предприятия.
Прибыль (убыток) отчетного периода представляет собой сумму полученных результатов от финансово-хозяйственной деятельности и прочих внереализационных операций.
Прибыль (убыток) от финансово-хозяйственной деятельности представляет собой сумму прибыли (убыток) от реализации товаров, продукции, работ и услуг, процентов к получению (к уплате), доходов от участия в других организациях, прочих операционных доходов и расходов.
Чистая прибыль, остающаяся в распоряжении предприятия, определяется как разница между облагаемой налогом прибылью отчетного периода и величиной налога с учетом льгот.
Информация, содержащаяся в отчетной форме №2, позволяет проанализировать финансовые результаты, полученные от всех видов деятельности предприятия, установить структуру прибыли.
Бухгалтерская форма №2 «Отчет о финансовых результатах» приведена в приложении 2.
Анализ финансово-хозяйственной деятельности ГРЭС-4 проведен по итогам его работы в 2002 году в сравнении с 2002 годом.
Данные для оценки динамики и структуру прибыли приводятся в табл. 6.
Анализ таблицы показывает, что балансовая прибыль отчетного года значительно снизилась – на 10801 тыс. рублей, или на 40,06 процентов. Наибольшее влияние на снижение прибыли оказало снижение прибыли от реализации продукции – основной составляющей прибыли предприятия. Неблагоприятно обстоят дела с прибылью от прочей деятельности и с доходами от реализационных операций. Основной фактор снижения прибыли от реализации – рост себестоимости продукции, превышающий рост объема реализации.
Таблица 6.
Анализ прибыли отчетного периода "ГРЭС-4"
| Наименование показателей |
2002 г. |
2001 г. |
Изменение в тыс.руб. |
Темп роста (%) |
| 1.Выручка от реализации | 160058 | 158534 | 1523 | 101 |
| 2.Себестоимость реализации | 138776 | 130394 | 8382 | 106,4 |
| 3. Коммерческие расходы | -2945 | 0 | 2945 | |
| 4. Управленческие расходы | 0 | 0 | 0 | |
| 5.Прибыль (убыток) от реализации | 18337 | 28140 | -9804 | -34,84 |
| 6. Проценты к получению | 0 | 0 | 0 | - |
| 7. Проценты к уплате | 0 | 0 | 0 | - |
| 8.Доходы от участия в других организациях | 0 | 0 | 0 | - |
| 9.Прочие операционные расходы | 6748 | 6254 | 494 | 7,89 |
| 10.Прочие операционные доходы | 1093 | 922 | 171 | 18,49 |
| 11.Прибыль (убыток) от хозяйственной деятельности | 12680 | 22808 | -10127 | -44,40 |
| 12.Прочие внереализационные доходы | 3480 | 4154 | -674 | -16,22 |
| 13.Прочие внереализационные расходы | 0 | 0 | 0 | - |
| 14.Прибыль (убыток) отчетного периода | 16161 | 26963 | -10802 | -40,06 |
| 15. Налог на прибыль | 6143 | 12915 | -6773 | |
| 16. Отвлеченные средства | 8871 | 3275 | 5596 | |
| 17.Нераспределенная прибыль | 1146 | 10772 | -9626 |
Факторный анализ прибыли от реализации
Основным источником формирования прибыли является прибыль от реализации продукции. Она представляет собой конечный результат деятельности предприятия не только в сфере производства, но и в сфере обращения. Формализованный расчет прибыли от реализации продукции (РQ) можно представить в таком виде:
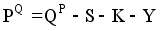
где QP — выручка от реализации товаров;
S — себестоимость реализации товаров;
К — коммерческие расходы;
У — управленческие расходы.
На изменение суммы прибыли от реализации также оказывают влияние изменение объема и структуры реализации, ее полной себестоимости и оптовых цен.
Между изменением объема реализации и размером полученной прибыли существует прямая пропорциональная зависимость при реализации рентабельной продукции и обратная зависимость при реализации убыточной.
1. Влияние объема реализации продукции определяется по формуле.

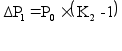

 K1=
160 058/ 158 534 = 1,00961
К2 = 141722/130394=1,08688
ΔP1 = 28 137 х (1,08688 — 1) = 2 445
В результате роста объема реализации прибыль увеличилась на 2 445 тыс. рублей.
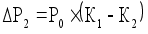 2.
Влияние изменения
структуры и
ассортимента
реализованной
продукции
определяется
по формуле:
ΔP2= 28 140 х (1,00961 — 1,08688) = -2 174
В результате сдвигов в структуре и ассортименте прибыль снизилась на 2 174 тыс. рублей
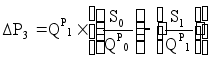 Влияние
изменения
уровня затрат
на 1 руб. реализованной
продукции
на прибыль
определяется
по формуле
ΔP3 = 160 058 х [(130 394 / 158 534 ) — (141 722 / 160 058)] = -10 075
В результате роста затрат на 1 руб. реализованной продукции прибыль снизилась на 10 075 тыс. рублей
Проведенные расчеты обобщим в таблице 7.
Таблица 7
Обобщение результатов факторного анализа прибыли
|
Факторы изменения роста прибыли от реализации продукции |
Сумма влияния |
|
1 Изменение объема реализации |
2 445 т.р. |
|
2 Изменение структуры и ассортимента продукции |
-2 174 т.р. |
|
3. Изменение уровня затрат на 1 руб. реализованной продукции |
-10 075 т.р. |
|
ИТОГО все факторы |
-9 804 т.р. |
1.1.5. Анализ трудовых ресурсов
Персонал предприятия — это совокупность физических лиц, состоящих с предприятием как юридическим лицом в отношениях, регулируемых договором найма. Наемные работники принимают участие в деятельности фирмы своим личным трудом и получают за это соответствующую оплату.
Независимо от сферы приложения труда весь персонал фирмы подразделяется на категории, В настоящее время выделяют следующие категории персонала: рабочие, служащие, специалисты и руководители. В зависимости от характера выполняемых функций руководители могут быть причислены к специалистам, если их деятельность требует наличия специальных технических знаний, либо к служащим, если выполняемые ими функции таких специальных знаний не требуют.
К основным рабочим относят рабочих, непосредственно занятых изготовлением продукции (операторы автоматических установок), к вспомогательным — рабочих, обслуживающих трудовые процессы, выполняемые основными рабочими (наладчики оборудования, уборщики, складские рабочие).
Одним из важнейших условий выполнения плана производства, увеличения выработки продукции на каждого члена трудового коллектива, а также рационального использования трудовых ресурсов является экономное и эффективное использование рабочего времени. От того, насколько полно и рационально используется рабочее время, зависит и эффективность деятельности предприятия в целом. Поэтому анализ использования рабочего времени является важной составной частью аналитической работы на предприятии.
Однако прежде чем приступить к анализу использования рабочего времени, необходимо изучить укомплектование предприятия необходимыми кадрами работников соответствующих специальностей и квалификации. Рациональное использование рабочих кадров является непременным условием, обеспечивающим бесперебойность производственного процесса и успешное выполнение производственных планов и хозяйственных процессов.
Для анализа обеспеченно ста и эффективного использования рабочей силы применяется статистическая форма № 2 — Т.
Обеспеченность трудовыми ресурсами характеризуется данными, приведенными в аналитической таблице 8.
Таблица 8
Обеспеченность трудовыми ресурсами
Категории персонала |
Предыдущий период |
Отчетный период |
Фактически в процентах |
||
|
По отчету |
По плану |
По отчету |
К предыдущему году |
К плану |
|
|
ВСЕГО персонала |
1 078 |
1 227 |
1230 |
114,10 |
100,24 |
|
в том числе: |
|||||
|
1.1 .рабочие |
841 |
950 |
956 |
113,67 |
100,63 |
|
1.2. служащие |
237 |
277 |
274 |
115,61 |
98,92 |
|
в том числе: |
|||||
|
1.2.1. руководители |
75 |
81 |
81 |
108,00 |
100,00 |
|
1.2.2. специалисты |
162 |
196 |
193 |
119,14 |
98,47 |
По данным таблицы видно, что план по численности персонала перевыполнен на 0,24%, однако план выполнен неравномерно: по численности служащих план недовыполнен на 1,08%, по численности специалистов—недовыполнен на 1,53%.
При проведении анализа изучается структура персонала, для чего составляется аналитическая таблица 9.
Таблица 9
Изменение структуры трудовых ресурсов
Категории персонала |
Структура персонала |
|||||
|
Предыдущий период |
Отчетный период |
|||||
|
плановое задание |
фактически |
|||||
|
количество |
уд вес, % |
количество |
уд. вес, % |
количество |
уд. вес, % |
|
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
ВСЕГО персонала |
1078 |
100,00 |
1227 |
100,00 |
1230 |
100.00 |
|
в том числе: |
||||||
|
рабочие |
841 |
78,01 |
950 |
77,42 |
956 |
77,72 |
|
руководители |
75 |
6,96 |
81 |
6,60 |
81 |
6,59 |
|
специалисты |
162 |
15,03 |
196 |
15,97 |
193 |
15,69 |
Данные таблицы показывают, что в общей структуре численности работающих возросла доля специалистов (до 15,69% с 15,03% в предыдущем периоде). Доля рабочих и руководителей сократилась. Снижение численности при одновременном росте производства свидетельствует об использовании интенсивных факторов развития производства. Численность работников предприятия не остается постоянной, а непрерывно изменяется, в связи с наймом и увольнением рабочей силы. Поэтому необходимо, наряду с численностью персонала на отчетные даты, учитывать и средние за период показатели. Средняя списочная численность работников определяется, исходя из данных о числе лиц, состоящих в списках предприятия на каждый день отчетного периода.
Для оценки качества работы с кадрами фирмы используется система показателей (табл. 10), характеризующих интенсивность работы оборота кадров и детализирующих особенности этого оборота.
Таблица 10
Движение рабочей силы
|
Показатели |
Предыдущий период |
Отчетный период |
|
1. Принято на предприятие |
574 |
288 |
|
2 Выбыло с предприятия |
342 |
272 |
|
в том числе. |
||
|
2.1. на пенсию и по другим причинам, предусмотренным законом |
14 |
2 |
|
2 2. по собственному желанию |
297 |
230 |
|
2.3. за нарушение трудовой дисциплины |
31 |
40 |
|
3. Среднесписочная численность работающих |
852 |
976 |
|
4. Коэффициенты оборота: |
||
|
4.1. по приему (стр. 1/стр.4) |
0,6737 |
0,2951 |
|
4 2 по выбытию (стр 2/стр 4) |
04014 |
0,2787 |
|
5. Коэффициент текучести ((стр 2.1 + стр 2.2 )/стр 3) |
0,3850 |
0,2766 |
|
6 Коэффициент замещения ((стр 1 стр 2)/стр 3) |
0,2723 |
0,0164 |
К числу основных показателей этой системы относятся:
1. Коэффициент интенсивности оборота по приему — отношение числа принятых за период работников (Чпринятых) к среднему списочному их числу (Ч ср. спис):
К приема = Ч принятых /Ч ср.спис
2. Коэффициент интенсивности оборота по выбытию —
отношение числа выбывших за период работников (Ч выбывших) к среднему списочному их числу (Ч ср.спис):
К выбытия = Ч вывывшм /Ч Ср Спис
3. Коэффициент текучести — отношение числа выбывших за период работников по указанным выше причинам, относящимся к текучести кадров (Ч текучести кадров), к среднему списочному их числу (Ч ср спис):
К текучести =Ч текучести кадров/ЧСр.Спис
4.Коэффициент замещения — отношение разности числа принятых (Ч принятых) и выбывших работников (Ч выбывших) к среднему списочному их числу (Ч ср спис):
Кзамещения = (Ч принятых — Ч выбывших) /Ч ср.спис
По данным таблицы видно, что коэффициент текучести по сравнению с предыдущим годом снижается. Коэффициенты оборота по приему и выбытию снижаются, что свидетельствует о тенденции к постоянству кадров. Снижение коэффициента замещения означает то, что число принятых возмещает число выбывших, то есть часть принятых на работу возмещает число уволенных и часть принятых используется на новых рабочих местах. Снижение этого коэффициента означает, что принятые на работу лишь в незначительной степени способствуют расширению числа новых рабочих мест.
1.1.6 Анализ производительности труда персонала предприятия
Под производительностью труда принято понимать его способность производить в единицу времени определенное количество продукции Производительность труда может характеризоваться либо прямым показателем — выработкой продукции в единицу затраченного рабочего времени, либо обратным показателем — трудоемкостью — затратами рабочего времени на единицу произведенной продукции
В связи с тем, что затраты рабочего времени могут быть выражены количеством отработанных человеко-часов, человеко-дней, средним списочным числом рабочих или всех работников предприятия, различают показатели средней часовой, средней дневной выработки и показатели средней выработки на одного списочного рабочего или работника персонала, непосредственно связанного с производством данной продукции
По предприятию имеются следующие показателя для расчета средней выработки и трудоемкости (таблица 11).
Таблица 11
Расчет средней выработки и трудоемкости
|
Показатель |
Обозначение |
Предыдущий год |
Отчетный год |
Коэффициент динамики |
Абсолютное изменение |
|
1 Выпуск товарной продукции, тыс.руб. |
Q |
158 534 | 160 058 |
100, 96% |
1 524 |
|
2 Отработано рабочими человеко-дней |
Т |
184 177 |
202 333 |
109,86% |
18 156 |
| 3 Средняя дневная выработка, тыс.руб. |
W |
0,861 | 0,791 |
91,90% |
-0,7 |
| 4 Средняя трудоемкость продукции |
t |
1,162 |
1,264 |
108,81% |
0,102 |
Между величинами, приведенными в таблице, существуют следующие зависимости
W=1/t, Q=WxT; T=txQ
Первая из этих зависимостей используется только для контроля правильности расчетов (0,861 х 1,16175 = 1,0; 0,791 х