Анализ финансового состояния ОАО "Уралкуз"
Наличие собственных оборотных средств (490-190-3 90);
Наличие собственных и долгосрочных заёмных источников формирования запасов и затрат или функционирующий капитал (490+590-190);
Общая величина основных источников формирования запасов и затрат (490+590+610-190). В виду отсутствия краткосрочных заёмных средств(610) данный показатель суммарно равен второму.
Рассчитанные показатели приведены в таблице 6.
Таблица 6.
Определение типа финансового состояния предприятия ( тыс. руб.)
| Показатели | 2007 | 2008 |
| 1.0бщая величина запасов и затрат (33) | 1288013,5 | 1948683,5 |
| 2.Наличие собственных оборотных средств (СОС) | 1 428 925 | 2 363 334 |
| 3.Функционирующий капитал (КФ) | 1 517 174 | 2 570 309 |
| 4.0бщая величина источников (ВИ) | 2 011 984 | 3 333 022 |
Источник: Ковалев А. И., Привалов В. П. Анализ финансового состояния предприятия. - М.: ЮНИТИ-ДАНА, 2006
Трём показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками формирования:
| 1.Излишек (+) или недостаток (-) СОС (Фс = СОС - ЗЗ) | +140 911,5 | +414 650,5 |
| 2.Излишек (+) или недостаток (-) собственных и долгосрочных заёмных источников ( Фт = КФ - 33) | +229 160,5 | +621 625,5 |
| 3.Излишек (+) или недостаток (-) общей величины основных источников (Фо = ВИ - ЗЗ) | +723 970,5 | +1 384 338,5 |
Источник: данные рассчитаны автором на основании данных бухгалтерской отчетности ОАО «Уралкуз»
Таким образом мы видим, что у предприятия достаточно средств для формирования запасов и затрат, как собственных, так и привлеченных.
С помощью этих показателей определяется трёхкомпонентный показатель типа финансовой ситуации (3)

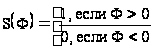
Источник: Крейнина М.Н. "Финансовое состояние предприятия. Методы оценки" - М.: "Дис", 2008.
Возможно выделение 4х типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости и отвечает следующим условиям: Фс іО; Фт іО; Фо і0; т.е. S= {1,1,1};
2..Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фті0; Фоі0; т.е. S={0,1,1};
3.Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов: Фс<0; Фт<0;Фоі0;т.е. S={0,0,1};
4. Кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
На ОАО «Уралкуз» трёхкомпонентный показатель финансовой ситуации S={1;1;1} как в 2007, так и в 2008 году. Таким образом, финансовую устойчивость на протяжении исследуемого периода можно охарактеризовать как абсолютную, причем судя по увеличению излишков источников формирования запасов можно говорить об укреплении этой устойчивости.
Исходя из целей, поставленных в данной работе, более приемлемо использовать для анализа финансовой устойчивости ОАО «Уралкуз» относительные показатели. Эти коэффициенты, рассчитанные в таблице (см. приложение 4).
Из данных таблицы можно сделать выводы о состоянии каждого коэффициента и о финансовой устойчивости предприятия в целом.
Коэффициент независимости на ОАО «Уралкуз» на 2008 год составляет 0,76, что выше рекомендуемой нормы, следовательно, предприятие имеет собственных средств больше, чем заемных и что говорит о его финансовой независимости. Но нужно отметить незначительное снижения данного коэффициента по сравнению с 2007 года на 0,01.
Значение коэффициента соотношения заёмных и собственных средств свидетельствует, что в 2007 году предприятие привлекало на каждый 1 руб. собственных средств, вложенных в активы 29 коп. заёмных средств. В течение отчётного периода заёмные средства выросли до 31 коп. на каждый 1 руб. собственных вложений. Тенденция увеличения заёмных средств может в будущем усилить зависимость предприятия от привлечённых средств. На ОАО «Уралкуз» это выражается в постепенном росте кредиторской задолженности с одновременным увеличением доли собственных средств.
Коэффициент манёвренности собственных средств и коэффициент обеспеченности собственными средствами в 2007 году имели значение выше рекомендуемой нормы, однако в 2008 году показатель маневренности собственных средств увеличился на 0,037 и пункта, а коэффициент обеспечения собственными средствами остался на уровне предыдущего года. Рост маневренности обусловлен в основном увеличением собственных средств предприятия, к 2008 году эти коэффициенты приобрели значения соответственно 0,754 и 0,71 при норме не менее 0,1. Данный коэффициенты характеризует степень зависимости организации от заемного капитала. Полученное здесь значение говорит о слишком осторожном отношении ОАО "Уралкуз" к привлечению заемных денежных средств (собственный капитал составляет 76% в общем капитале организации)
Коэффициент реальной стоимости основных и материальных оборотных средств, начиная с 2007 года не изменился и составил 0,54. Стабильность этого показателя свидетельствует о неизменной доле имущества производственного назначения (реальных активов) в общей сумме имущества предприятия.
Коэффициент реальной стоимости основных средств в 2007 и 2008 годах ниже нормативного и составляет 14% (при нормативе 50%), что свидетельствует о слишком малой доли основных средств в имуществе предприятия.
Оценка платежеспособности предприятия
Ликвидность предприятия - это способность возвратить в срок полученные в кредит денежные средства, или способность оборотных средств превращаться в денежную наличность, необходимую для нормальной финансово-хозяйственной деятельности предприятия.
Для комплексной оценки ликвидности баланса в целом следует использовать общий показатель ликвидности (LI), вычисляемый по формуле, приведённой в таблице (см. приложение №8). С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точке зрения ликвидности. Данный показатель применяется также при выборе наиболее надёжного партнёра из множества потенциальных партнёров на основе отчётности.
Различные показатели ликвидности не только дают характеристику устойчивости финансового состояния организации при разной степени учёта ликвидности средств, но и отвечают интересам различных внешних пользователей аналитической информации. Например, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности. Покупатели и держатели акций предприятия в большей мере оценивают платежеспособность по коэффициенту текущей ликвидности.
Исходя из данных баланса на ОАО «Уралкуз» коэффициенты, характеризующие платежеспособность, имеют следующие значения (см. приложение №8).
Проанализируем коэффициенты L2, L3, L4 и их изменение.
Коэффициент абсолютной ликвидности на 2008 год составил 0,36, при его значении в 2007 году 0,04. Это значит, что в 2007 году только 4% (из необходимых 20%) краткосрочных обязательств предприятия, могло быть немедленно погашено за счёт денежных средств и краткосрочных финансовых вложений. Однако существенное увеличение денежных средств предприятия позволило повысить данный показатель на уровень рекомендуемой нормы.
Значение промежуточного коэффициента покрытия с 1,46 на 2007 год увеличилось до 1,75 на 2008 год. То есть, за счёт дебиторской задолженности, в случае её выплаты, ОАО «Уралкуз» сможет погасить всю кредиторскую задолженность и при этом останутся свободные средства (так как показатель больше 1). Но в целом значение данного коэффициента можно назвать прогнозным, так как предприятие не может точно знать когда и в каком количестве дебиторы погасят свои обязательства.
Общий текущий коэффициент покрытия L4 увеличился за исследуемый период на 0,39 пункта и составил на 2008 год 4,18 (при норме >2). Смысл этого показателя состоит в том, что если предприятие направит все свои оборотные активы на погашение долгов, то оно ликвидирует краткосрочную кредиторскую задолженность на 100% и у него останется после данного погашения задолженности для продолжения деятельности 218% от суммы оборотных активов.
Таким образом, все показатели, характеризующие платежеспособность предприятия на ОАО «Уралкуз» находятся выше или на уровне нормы, кроме того, при этом наблюдается их увеличение (исключение – показатель L1 – снижение на 0.42). В целом вывод о платежеспособности можно сделать по общему коэффициенту ликвидности (LI). Его значение на конец года составляло 1,06, то есть в среднем (при условии реализации абсолютно ликвидных средств, 50% быстрореализуемых активов и 30% медленно реализуемых активов) после погашения обязательств у предприятия останется еще 6% ликвидных активов.
По сравнению с 2007 годом общая ликвидность средств предприятия несколько ухудшилась. Так в 2007 году ОАО «Уралкуз» покрывало своими ликвидными активами 148% срочных обязательств.
Данные о ликвидности баланса предприятия за 2007–2008 годы представлены в таблице (см. приложение №7).
Анализ формирования и распределения прибыли
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Обобщённо наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме №2 «Отчёт о финансовых результатах и их использовании». К ним относятся:
прибыль ( убыток) от реализации продукции;
прибыль (убыток) от прочей реализации;
доходы и расходы от внереализационных операций;
балансовая прибыль;
налогооблагаемая прибыль;
чистая прибыль и др.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели прибыли, которая в условиях перехода к рыночной экономике составляет основу экономического развития предприятия. Рост прибыли создаёт финансовую базу для самофинансирования, расширенного производства, решение проблем социальных и материальных потребностей трудового коллектива. За счёт прибыли выполняются также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями. Таким образом, показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия.
Конечный финансовый результат деятельности предприятия - это балансовая прибыль или убыток, который представляет собой сумму результата от реализации продукции (работ, услуг); результата от прочей реализации; сальдо доходов и расходов от внереализационных операций.
Для проведения вертикального и горизонтального анализа рассчитаем таблицу (приложение 9), используя данные отчётности предприятия из формы № 2.
Из данных таблицы видно, что балансовая прибыль в 2008 году существенно увеличилась по сравнению с 2007 годом на 339 550,0 тыс. руб. или на 25,7%. Таким образом, наметилась положительная тенденция изменения величины балансовой прибыли.
Увеличению балансовой прибыли способствовало:
Увеличение прибыли от финансово-хозяйственной деятельности предприятия на 376 235 тыс. руб. или на 27,9%.
Уменьшение операционных расходов на 60,6%, что в абсолютном выражении составило 940 874 тыс.руб.
Значительное влияние оказал рост прибыли от реализации на 37,2% или на 493 643 тыс. руб.
Снижению балансовой прибыли способствовало:
Превышение абсолютного изменения внереализационных расходов над абсолютным изменением внереализационных доходов на 36 685 тыс. руб.;
Превышение абсолютного изменения операционных расходов над абсолютным изменением операционных доходов на 117 517 тыс. руб.
Увеличение коммерческих и управленческих расходов в общей сумме на 136 119 тыс. руб.
Таким образом, факторы, уменьшающие балансовую прибыль по сумме, были перекрыты действием увеличивающих её факторов, что в итоге и обусловило рост балансовой прибыли в отчетном году по сравнению с предыдущим.
Анализ рентабельности
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат.
Показатель рентабельности продукции включает в себя следующие показатели:
Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации ( без НДС);
Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
Рентабельность продаж по чистой пробыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
Расчёт данных показателей по ОАО «Уралкуз» представлен в табл.7.
Таблица 7
Показатели рентабельности продукции ОАО «Уралкуз», (тыс. руб.)
| Показатели | Расчет | 2007 г. | 2008 г. | Отклонения + /- |
| 1.Выручка от реализации товаров, работ, услуг (без НДС, акцизов и аналогичных обязательных платежей). | стр.010 | 6 375 402,0 | 9 175 065,0 | +2799 663,0 |
| 2. Прибыль от реализации. | стр.050 | 1 328 508,0 | 1 822 151,0 | +493 643,0 |
| 3. Балансовая прибыль. | стр.140 | 1 320 636,0 | 1 660 186,0 | +339 550,0 |
| 4. Чистая прибыль. | с.140-150 | 1 002 844,0 | 1 282 180,0 | +279 336,0 |
| Расчетные показатели (%) | ||||
| 1. Рентабельность всей реализованной продукции. | стр.050 стр.010 | 20,84% | 19,86% | -0,98% |
| 2. Общая рентабельность. | стр.140 стр.010 | 20,71% | 18,09% | -2,62% |
| 3. Рентабельность продаж по чистой прибыли. | с.140-150 стр.010 | 15,73% | 13,97% | -1,76% |
Источник: Ковалев А. И., Привалов В. П. Анализ финансового состояния предприятия. - М.: ЮНИТИ-ДАНА, 2006; данные бухгалтерской отчетности ОАО «Уралкуз»
На основе расчётов можно сделать следующие выводы:
Показатель общей рентабельности за отчетный период снизился с 20,7% в 2007 до 18,1% в 2008 году, то есть уменьшился на 2,6%. Это говорит о том, что в 2008 году каждый рубль реализации приносил в среднем на 2,6 копейки меньше балансовой прибыли, чем в 2007 году.
Показатель рентабельности продаж по чистой прибыли также снизился к 2008 году с 15,7% до 14%. Это говорит о том, что спрос на продукцию несколько снизился. Таким образом, в 2008 году на 1 руб. реализованной продукции предприятие имело лишь 14 копеек чистой прибыли.
Рентабельность всей реализованной продукции снизилась за отчетный период на 1% и составила к концу 2008 года 19,9%. Это значит, что в конце отчетного периода каждый рубль реализации стал приносить на 1 копейку меньше прибыли от реализации.
Как видно из выше сказанного, все показатели рентабельности продукции приемлемые, но имеют тенденцию снижения.
Балансовая прибыль на ОАО «Уралкуз» в 2008 году существенно увеличилась по сравнению с 2007 годом на 339 550,0 тыс. руб. или на 25,7%. Её увеличению способствовало: увеличение прибыли от финансово-хозяйственной деятельности, уменьшение операционных расходов, значительное влияние оказал рост прибыли от реализации.
Снижению балансовой прибыли способствовало превышение абсолютного изменения внереализационных расходов над абсолютным изменением внереализационных доходов, превышение абсолютного изменения операционных расходов над абсолютным изменением операционных доходов, а также увеличение коммерческих и управленческих расходов.
Однако факторы, уменьшающие балансовую прибыль по сумме были перекрыты действием увеличивающих её факторов, что в итоге и обусловило рост балансовой прибыли в отчетном году по сравнению с предыдущим.
После уплаты налога на прибыль в распоряжении предприятия в 2008 году осталось 1 282 180 тыс. руб. Этих средств достаточно для покрытия расходов предприятия.
За 2008год показатели общей рентабельности продукции и рентабельность продаж по чистой прибыли снизились, по сравнению с 2007 годом, хотя показатели прибыльности имеют тенденцию роста.
Общая рентабельность вложений находится на достаточно высоком уровне, так на 1 рубль имущества предприятия в отчётном году приходилось 40,4 коп. балансовой прибыли.
В целом все показатели прибыли и рентабельности в отчётном году держатся на хорошем уровне, что положительно характеризует деятельность ОАО «Уралкуз» в 2008 году (относительно 2007года).
Выводы: По результатам проведенного анализа выделены и сгруппированы по качественному признаку основные показатели финансового положения (по состоянию на 31.12.2008 г.) и результатов деятельности ОАО "Уралкуз" в течение анализируемого периода, которые приведены ниже.
Среди показателей, имеющих исключительно хорошие значения, можно выделить такие:
чистые активы превышают уставный капитал, при этом в течение анализируемого периода наблюдалось увеличение чистых активов;
значение коэффициента обеспеченности собственными оборотными средствами, равное 0,71, можно характеризовать как вполне соответствующее нормальному;
коэффициент текущей, быстрой и абсолютной ликвидности полностью соответствуют нормативным значениям;
значительная, по сравнению с общей стоимостью активов организации прибыль;
за 2008-й год получена прибыль от продаж (1 822 151 тыс. руб.), причем наблюдалась положительная динамика по сравнению с аналогичным периодом прошлого года (+493 643 тыс. руб.);
прибыль от финансово-хозяйственной деятельности за период с 01.01.2008 по 31.12.2008 составила 1 282 180 тыс. руб. (+279 336 тыс. руб. по сравнению с аналогичным периодом прошлого года).
Показатели финансового положения ОАО "Уралкуз", имеющие положительные значения:
коэффициент автономии неоправданно высок (0,76). Полученное здесь значение говорит о слишком осторожном отношении ОАО "Уралкуз" к привлечению заемных денежных средств;
коэффициент покрытия инвестиций соответствует норме (доля собственного капитала и долгосрочных обязательств в общей сумме капитала ОАО "Уралкуз" составляет 81%).
Следующие 2 показателя финансового состояния имеют нормальные или близкие к нормальным значения:
незначительная отрицательная динамика рентабельности продаж (-1,8 процентных пункта от рентабельности за аналогичный период года, предшествующего отчётному, равной 15,7%);
не в полной мере соблюдается нормальное соотношение активов по степени ликвидности и обязательств по сроку погашения.
В ходе анализа были получены следующий отрицательный показатель финансового положения и результатов деятельности организации:
отстающее увеличение собственного капитала относительно общего изменения активов (сальдо баланса) организации.
3.3 Улучшение финансового состояния предприятия ОАО «Уралкуз»
Итак, в целом при анализе финансового состояния были выявлены следующие проблемы:
необходимость сокращения дебиторской задолженности;
необходимость сокращения себестоимости продукции;
наличие невостребованных материалов пригодных к реализации.
В целях устранения этих проблем и улучшения финансового состояния ОАО «Уралкуз» нами были разработаны мероприятия по повышению ликвидности и снижению дебиторской задолженности.
Мероприятие, направленное на снижение дебиторской задолженности и предотвращение неплатежей.
Проанализируем основных дебиторов предприятия.
Таблица 8
Анализ дебиторов предприятия
| Название предприятия | Сумма задолженности, т.р. | Удельный вес, % | Срок просроченной задолж-ти |
| ООО ТД Мечел | 166 527 | 34,2% | более 3 мес. |
| Корпорация Купер Камерон 60 | 84418 | 17,3% | более 1 мес. |
| Пермский моторный завод | 61585 | 12,7% | более 1 мес. |
| ГПНПКГ Зоря-Машпроект | 46816 | 9,6% | более 6 мес. |
| ОАО УМПО | 46636 | 9,6% | более 6 мес. |
| Авиаагрегат | 22061 | 4,5% | более 3 мес. |
| ООО Сатурн | 21603 | 4,4% | более 6 мес. |
| ОАО ЧМК | 18465 | 3,8% | более 3 мес. |
| Корпорация Камерон Компрешион | 10794 | 2,2% | более 1 мес. |
| ООО Мечел-энерго | 2824 | 0,6% | более 3 мес. |
| Энергостил | 2702 | 0,6% | более 6 мес. |
| ОАО Тверской вагоностроительный завод | 2387 | 0,5% | более 3 мес. |
| ИТОГО: | 486 818 | 100,0% |
Источник: приложения бухгалтерского баланса ОАО «Уралкуз», расчеты автора
Рассмотрим структуру дебиторской задолженности.
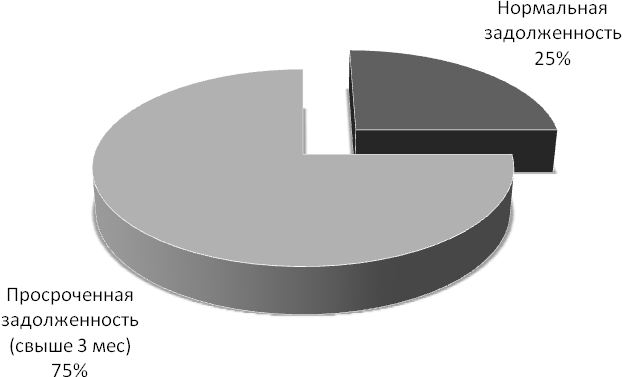
Рисунок 5.Структура дебиторской задолженности
Источник: приложения бухгалтерского баланса ОАО «Уралкуз»
Таким образом, у предприятия в общей сумме дебиторской задолженности есть просроченные долги, причем их удельный вес составляет 75%. Сумма данной задолженности не очень большая, однако, наличие такой просрочки отрицательно влияет на деловую активность предприятия. ОАО «Уралкуз» необходимо не допустить увеличения долга, а также числа подобных дебиторов.
К мероприятиям по работе с дебиторской задолженностью относятся:
1) следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования;
2) по возможности ориентироваться на увеличение количества заказчиков с целью уменьшения масштаба риска неуплаты, который значителен при наличии монопольного заказчика;
3) контролировать состояние расчетов по просроченным задолженностям. В условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости выполненных работ. Поэтому необходимо расширить систему авансовых платежей;
4) своевременно выявлять недопустимые виды дебиторской задолженности, к которым в первую очередь относятся:
Просроченная задолженность поставщикам свыше 6 мес.
Просроченная задолженность покупателей свыше 3 мес.
Задолженность свыше 1 месяца.
Из проведенного анализа дебиторской задолженности следует, что предприятие осуществляет реализацию практически без предоставления кредита. При таких условиях объём реализации значительно ниже, чем мог бы быть в случае применения более лояльной кредитной политики. Вследствие этого, предприятие теряет потенциальную прибыль.
Для определения потенциальных покупателей, кто мог бы воспользоваться кредитом, необходимо распределять покупателей по группам риска, используя метод оценки кредитной истории.
Он основан на ранжировании покупателей по ряду выбранных показателей и введению критериев принятия решения по предоставлению кредита. В качестве выбранных критериев можно предложить:
период работы с покупателем;
период существования самого предприятия;
объем накопленной дебиторской задолженности свыше одного квартала - для этого необходимо построить реестр старения счетов дебиторов;
среднемесячный объем продаж, приходящийся на данного покупателя, за последние полгода;
Для этого необходимо распределить всех покупателей на группы по методу «АВС-анализа».
Таблица 9.
Распределение покупателей по объему выбираемой продукции
| Покупатель | Объем приобретаемой продукции | Удельный вес в общей структуре заказов | Удельный вес накопительным итогом |
| ООО ТД Мечел | 1040794 | 31,3% (А) | 31,3% |
| ОАО ЧМК | 810429 | 24,4% (А) | 55,6% |
| Корпорация Купер Камерон 60 | 519171 | 15,6% (А) | 71,2% |
| ГПНПКГ Зоря-Машпроект | 238762 | 7,2% (В) | 78,4% |
| Авиаагрегат | 180018 | 5,4% (В) | 83,8% |
| ООО Сатурн | 156024 | 4,7% (С) | 88,5% |
| ОАО УМПО | 151567 | 4,6% (С) | 93,1% |
| Пермский моторный завод | 150883 | 4,5% (С) | 97,6% |
| Корпорация Камерон Компрешион | 35762 | 1,1% (С) | 98,7% |
| ОАО Тверской вагоностроительный завод | 19065 | 0,6% (С) | 99,2% |
| Энергостил | 16644 | 0,5% (С) | 99,7% |
| ООО Мечел-энерго | 8896 | 0,3% (С) | 100,0% |
| ИТОГО: | 2073 | 100,0 |
Источник: приложения бухгалтерского баланса ОАО «Уралкуз», расчеты автора
Предположим, что на первом этапе в группу А вошли покупатели, которые по объёму выбираемой продукции превосходят остальные группы. К ним относятся: ООО ТД Мечел, ОАО ЧМК, Корпорация Купер Камерон 60.
В группу В вошли покупатели которые набирают меньше 10% от общего объема реализуемой продукции. К ним относится ГПНПКГ Зоря-Машпроект, Авиаагрегат.
Группу С составили все остальные, которые выбирают менее 5% от объема реализации. К ним относятся ООО Сатурн, ОАО УМПО, Пермский моторный завод, Корпорация Камерон Компрешион, ОАО Тверской вагоностроительный завод, ООО Мечел-энерго.
Также предполагается появление новых клиентов.
На втором этапе образовавшиеся группы также распределяют по методу «АВС - анализа», но уже по уровню дебиторской задолженности, причем группу В и С объединяют в одну.
Так, в группу А войдут покупатели, которые оплачивают продукцию не сразу, а пользуется предоставлением определённого срока кредита.
В группе В, покупатели, занимающие от 5 до 15% дебиторской задолженности.
Группа С, покупатели, занимающие ниже 5% дебиторской задолженности.
Таблица 10.
«АВС - анализ» по уровню дебиторской задолженности
| Название предприятия | Сумма задолженности, т.р. | Удельный вес, % | Накопительный удельный вес |
| ООО ТД Мечел | 166 527 | 34,2% (А) | 34,2% |
| Корпорация Купер Камерон 60 | 84418 | 17,3% (А) | 51,5% |
| Пермский моторный завод | 61585 | 12,7% (В) | 64,2% |
| ГПНПКГ Зоря-Машпроект | 46816 | 9,6% (В) | 73,8% |
| ОАО УМПО | 46636 | 9,6% (В) | 83,4% |
| Авиаагрегат | 22061 | 4,5% (С) | 87,9% |
| ООО Сатурн | 21603 | 4,4% (С) | 92,4% |
| ОАО ЧМК | 18465 | 3,8% (С) | 96,2% |
| Корпорация Камерон Компрешион | 10794 | 2,2% (С) | 98,4% |
| ООО Мечел-энерго | 2824 | 0,6% (С) | 99,0% |
| Энергостил | 2702 | 0,6% (С) | 99,5% |
| ОАО Тверской вагоностроительный завод | 2387 | 0,5% (С) | 100,0% |
| ИТОГО: | 486 818 | 100,0% |
Источник: приложения бухгалтерского баланса ОАО «Уралкуз», расчеты автора
Произведя данные расчеты, можно разработать схему новой кредитной политики в отношении к покупателям.
Деление покупателей на группы позволяет более правильно подойти к каждому клиенту и тем самым максимизировать объём реализуемой продукции.
На основе полученных групп, можно разработать следующую кредитную политику:
Группа А. По объёму выбираемой продукции группа превосходит остальные. Поэтому для неё предлагается установление и стимулирование постоянных партнёрских взаимоотношений, предполагается изменить существующие условия продажи, методом введения скидок в зависимости от объёма покупаемой продукции и возможность оплатить продукцию в течение 7 дней. Так как эта группа приобретает наибольший объём, при этом оплачивает не сразу и создаёт наибольшую задолженность перед предприятием, не представляется эффективным предоставлять ей более лояльные условия кредитования.
Метод, который целесообразно применить для этой группы - это предложить предприятиям-должникам 10% скидку за сокращение сроков расчетов с 30 до 7 дней
Сумма задолженности предприятий этой группы (ООО ТД Мечел и Корпорация Купер Камерон 60) составляет 250 945 тыс.руб.
Рассчитаем потери, которые понесет ОАО «Уралкуз» от предоставления скидки в случае реализации данного мероприятия:
С = 250 945 ž10% / 100% = 25 094,5 тыс.руб.
Эту сумму предприятие заплатит за согласие дебиторов на досрочное погашение долгов.
Таким образом, денежные средства ОАО «Уралкуз» увеличится на 225 850,5 тыс.руб., а общая сумма дебиторской задолженности сократится на 21,3%(с 1 058 392,5 до 832 542 тыс. руб.)
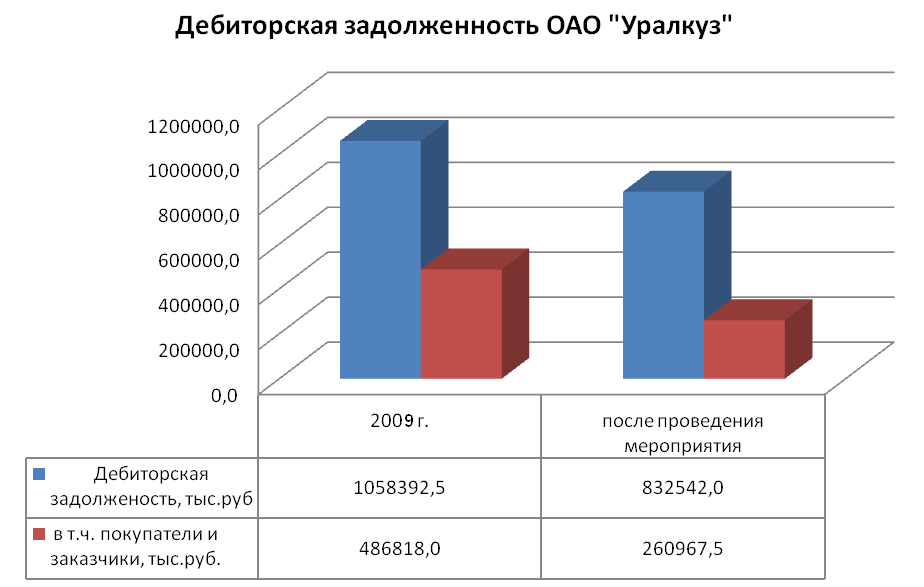
Рисунок 6 – Динамика дебиторской задолженности предприятия до и после мероприятий.
Источник: расчеты автора
Действия в отношении группы В и группы С будут определяться в зависимости от их возможности платить и приобретать больший объём продукции.
Эта группа, которая приобретает сравнительно небольшой объём продукции и при этом имеет перед предприятием относительно небольшую задолженность, вероятно, не имеет возможности приобретать больший объём в виду отсутствия финансов либо необходимости. Таким образом, условия продажи для данной группы остаются неизменными.
Исходя из сделанных рекомендаций относительно усовершенствования кредитной политики на предприятии следует, что новая политика предполагает более лояльный подход к срокам предоставления кредитов и обновленной системе скидок в зависимости от категорий, к которым относятся покупатели, но достаточно жесткое отношение к должникам. Итогом применения новой политики должно стать увеличение объёма реализации, привлечение новых покупателей, а также сведение к минимуму просроченной дебиторской задолженности.
В будущем, для снижения дебиторской задолженности и увеличения денежных потоков следует использовать факторинг.
Факторинг - это достаточно новый вид услуг в области финансирования, предназначенный, в первую очередь, для новых мелких и средних фирм. Им занимаются специальные фактор-фирмы, которые, как правило, тесно связаны с банками либо являются их дочерними фирмами.
Основной принцип факторинга состоит в том, что фактор-фирма покупает у своих клиентов их требования к своим клиентам, в течение 2-3 дней оплачивает им от 70 до 90% требований в виде аванса, остающиеся 10 - 30% клиент получает после того, как к нему поступит счет от клиента. Преимущество такой формы услуг заключается в увеличении ликвидности, а достаточно высокий уровень ликвидности является предпосылкой для быстрого роста предприятия.
Таким образом, для определения потенциальных покупателей, кто мог бы воспользоваться кредитом, предложено использование метода оценки кредитной истории, который основан на ранжировании покупателей по ряду выбранных показателей и введению критериев принятия решения по предоставлению кредита с использованием метода АВС - анализа.
2. Мероприятие, направленное на снижение расхода металла при изготовлении продукции (поковок). Предлагается предприятии закупить оборудование по раскатке профильных колец КРМ 160/200-3000/1000, позволяющее более эффективно использовать сырье (металл) при изготовлении поковок, но оно еще не запущено в производственный процесс. Стоимость оборудования – 10 млн. руб.
Для запуска новой технологии необходимо освоить процесс раскатки профильных колец на новом оборудовании. Рассчитаем экономический эффект от данного мероприятия.
Для этого сопоставим затраты металла в натуральном и стоимостном измерении в 2008 году с планируемыми по каждой группе продукции. Чтобы сопоставить стоимостные показатели расхода металла, необходимо привести показатели 2008 года к моменту, когда оборудование будет введено в эксплуатацию (планируемые показатели по ценам и расходу металла подготовлены совместно с экономическим и техническим отделом ОАО «Уралкуз»). Данные представлены в приложении 10.
В 2008 году расход металла по все группам поковок составил 93 624 тн, поскольку отходы идут в переплавку с их учетом эта сумма уменьшилась до 93 413 тн. В проектном периоде затраты металла должны сократиться почти по всем группам поковок, за исключением групп 216, 245, 246 и 247 (нумерация, принятая на предприятии). Особенно следует обратить внимание на наиболее материалоемкие группы 142 и 181. По ним происходит наибольшее сокращение расхода металла. Помимо этого данная технология предусматривает безотходное производство, что позволит отказаться от их дальнейшей переплавки. В итоге, экономия от введения нового оборудования в эксплуатацию, составила в натуральном выражении 2 843 тн. металла.
Рассчитаем эффект от внедрения мероприятия. Для этого сопоставим стоимость расходуемого металла в фактическом и планируемом периоде по ценам планируемого периода. Проведенные расчеты показали, что в результате проведенного мероприятия удалось снизить себестоимость выпускаемой группы продукции на 14 511 тыс.руб. С учетом стоимости оборудования эта сумма составит 4 511 тыс.руб. На эту же сумму увеличится прибыль предприятия.
3. Мероприятие по снижению материальных запасов на складах ОАО «Уралкуз».
В результате анализа баланса было выявлено, что на предприятии значительная часть оборотных средств сосредоточена в запасах. При этом за исследуемый период произошло увеличение суммы запасов на 653 360 тыс.руб. Данная статья отвлекает денежные средства из обращения, поэтому в целях улучшения финансового состояния необходимо избавиться от невостребованного оборудования и металлоотходов путем его реализации.
Проведение данного мероприятия следует осуществить в несколько этапов (табл.11)
Таблица 11
Этапы мероприятия
| Этапы | Ответственный | Цель |
| 1. Провести инвентаризацию запасных частей, находящихся на складах предприятия | Ком. Директор | Сличение фактического наличия с данными бух.учета |