Кредитно-денежная политика как один из методов государственного регулирования экономики
R обяз. = D х rr,
где R обяз. – сумма обязательных резервов;
D – общая сумма депозитов;
rr – норма обязательных резервов (в процентах).
Для каждого вида депозитов (до востребования, сберегательные, срочные) устанавливается своя норма обязательных резервов, причем, чем выше степень ликвидности депозита, тем выше эта норма, например, для депозитов до востребования норма обязательных резервов более высокая, чем для срочных.
Если центральный банк повышает норму обязательных резервов, то предложение денег сокращается по двум причинам.
Во-первых, сокращаются кредитные возможности коммерческого банка, т.е. сумма, которую он может выдать в кредит. Как известно, кредитные возможности представляют собой разницу между суммой депозитов и величиной обязательных резервов банка. При росте нормы обязательных резервов сумма обязательных резервов, которую коммерческий банк не имеет права использовать на цели кредитования (как кредитные ресурсы), увеличивается, а его кредитные возможности соответственно сокращается. Например, если общая сумма депозитов в коммерческом банке увеличивается на 1000 долл., то при норме обязательных резервов, равной 10%, его кредитные возможности составят DК= DD – DR обяз. = D D – (DD х rr) = 1000 – 1000 х 0.1 = 900, а при норме обязательных резервов, равной 20%
DК= 1000 – 1000 х 0.2 = 800.
Во-вторых, норма обязательных резервов определяет величину банковского (депозитного) мультипликатора: mult = 1/rr, где rr – норма обязательных резервов.
Рост нормы обязательных резервов с 10% до 20% сокращает величину банковского мультипликатора с 10 (1/0.1) до 5 (1/0.2). Таким образом, изменение нормы обязательных резервов оказывает влияние на денежную массу по двум каналам:
1) через изменение кредитных возможностей коммерческих банков;
2) через изменение величины банковского мультипликатора.
Изменение величины кредитных возможностей (т.е. резервов)
коммерческих банков ведет к изменению величины денежной базы (вспомним, что денежная база (Н) = наличность (С) + резервы (R)), а изменение величины банковского мультипликатора (1/rr) обусловливает изменение денежного мультипликатора [(1 + сr)/(cr + rr)].
В результате даже незначительные изменения нормы обязательных резервов могут привести к существенным и непредсказуемым изменениям денежной массы. Так, при норме обязательных резервов, равной 10%, изменение предложения денег банковской системой DМ1 = DК1 х mult1 = 900 х 10 = 9000, а при норме обязательных резервов, равной 20%, изменение предложения денег DМ2 = DК2 х mult2 = 800 х 5 = 4000.
Кроме того, стабильность нормы резервных требований служит основой для спокойного ведения дел коммерческими банками. Поэтому этот инструмент не используется для целей текущего контроля над предложением денег. Изменение нормы обязательных резервов происходит лишь в случаях, когда Центральный банк намерен добиться значительного расширения или сжатия денежной массы (последний раз этот инструмент в США использовался в период кризиса 1974-1975 гг.).
К тому же, начиная с 1980 г. процедура пересмотра этого показателя стала очень громоздкой и технически сложной, поэтому он перестал быть средством оперативного и гибкого управления денежной массой.
Вторым инструментом монетарной политики выступает регулирование учетной ставки процента (ставки рефинансирования) (discount rate). Учетная ставка процента – это ставка процента, по которой центральный банк предоставляет кредиты коммерческим банкам. Коммерческие банки прибегают к займам у центрального банка, если они неожиданно сталкиваются с необходимостью срочного пополнения резервов или для выхода из сложного финансового положения. В последнем случае центральный банк выступает в качестве кредитора последней инстанции.
Денежные средства, полученные в ссуду у центрального банка (через «дисконтное окно») по учетной ставке, представляют собой дополнительные резервы коммерческих банков, основу для мультипликативного увеличения денежной массы.
Поэтому, изменяя учетную ставку, центральный банк может воздействовать на предложение денег. Коммерческие банки рассматривают учетную ставку как издержки, связанные с приобретением резервов. Чем выше учетная ставка, тем меньше величина заимствований у центрального банка и тем меньший объем кредитов предоставляют коммерческие банки. А чем меньше кредитные возможности банков, тем меньше денежная масса. Если же учетная ставка процента снижается, то это побуждает коммерческие банки брать кредиты у центрального банка для увеличения своих резервов. Их кредитные возможности расширяются, увеличивая денежную базу, начинается процесс мультипликативного увеличения денежной массы (на уровне банков DM = multбанк х DК или на уровне экономики DM = multден x DH).
Следует отметить, что в отличие от воздействия на предложение денег изменения нормы обязательных резервов, изменение учетной ставки процента влияет только на величину кредитных возможностей коммерческих банков и соответственно денежной базы, не изменяя величину банковского (и поэтому денежного) мультипликатора.
Изменение учетной ставки также не является самым гибким и оперативным инструментом монетарной политики. Это связано, прежде всего, с тем, что объем кредитов, получаемых путем займа у центрального банка, невелик и не превышает 2-3% общей величины банковских резервов. Дело в том, что центральный банк не позволяет коммерческим банкам злоупотреблять возможностью получения у него кредитов. Он предоставляет средства только в том случае, если, по оценкам экспертов, банк действительно нуждается в помощи, а причины его финансовых затруднений являются объективными.
Поэтому изменение учетной ставки скорее рассматривается как информационный сигнал о намечаемом направлении политики центрального банка. Объявление о повышении учетной ставки информирует о его намерении проводить сдерживающую монетарную политику, как правило, для борьбы с инфляцией. Дело в том, что учетная ставка является своеобразным ориентиром для установления межбанковской ставки процента (т.е. ставки процента, по которой коммерческие банки предоставляют кредиты друг другу) и ставки процента, по которой коммерческие банки выдают кредиты небанковскому сектору экономики (домохозяйствам и фирмам).
Ставка процентов, выступающая ценой денег формируется на денежном рынке по соотношению спроса на деньги (Мb) и предложения денег (М5) (рис. 2.1). Кривая предложения денег вертикальна, поскольку денежную массу контролирует центральный банк и предложение денег не зависит от ставки процента – чем выше ставка процента, т.е. чем дороже кредиты, тем меньше спрос на них предъявляют экономические агенты. Равновесная ставка процента – это ставка, при которой спрос на деньги равен предложению денег. Графически ее величина определяется в точке пересечения кривой спроса на деньги с кривой предложения денег.
Когда центральный
банк повышает
учетную ставку
процента, денежная
масса сокращается
(сдвиг влево
кривой предложения
денег от
 до
 ),
а рыночная
ставка процента
растет (от R1
до R2)
(рис. 2.1а).
а) Уменьшение денежной б) Увеличение денежной
массы массы
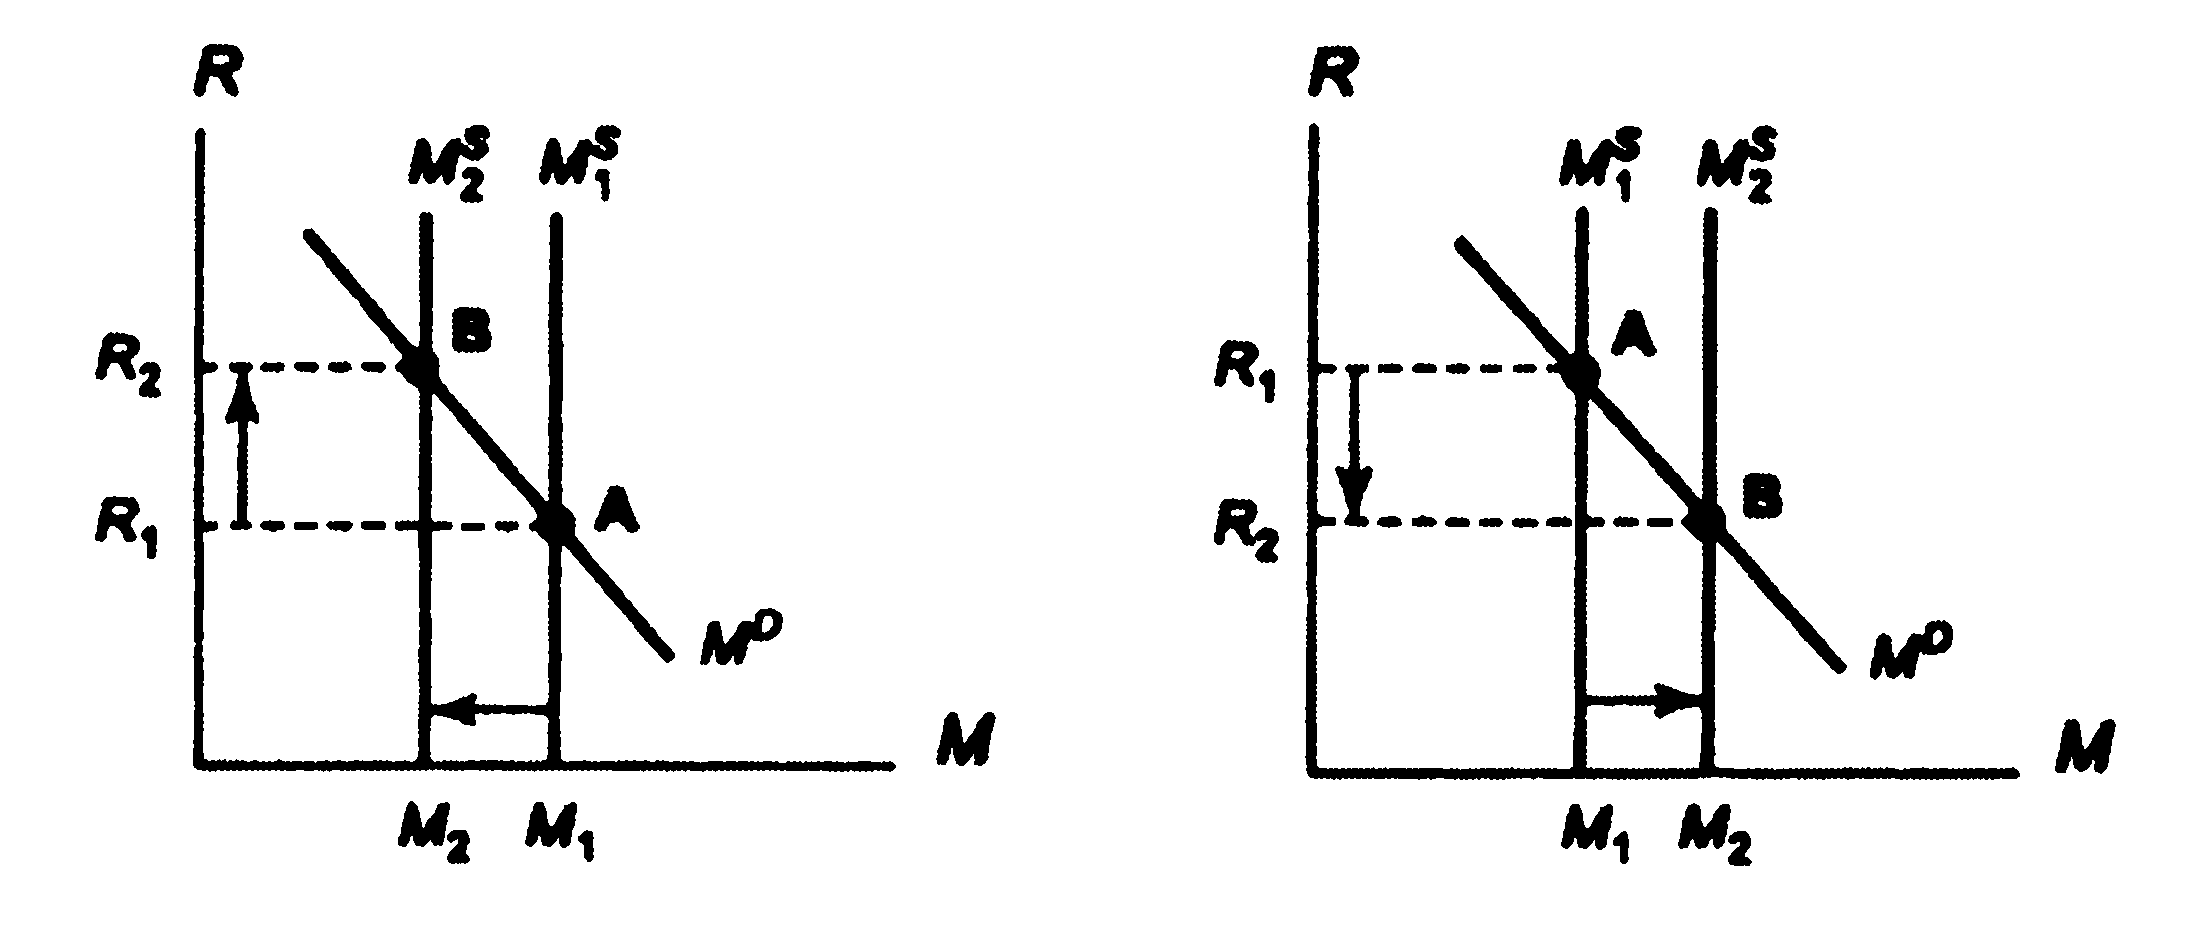
Рис. 2.1 Воздействие изменения предложения денег на ставку процента
Если центральный банк объявляет о возможном повышении учетной ставки процента, экономика реагирует очень быстро, деньги (кредиты) становятся «дорогими», и денежная масса сокращается.
Наиболее важным и оперативным средством контроля за денежной массой выступают операции на открытом рынке (open market operations). Операции на открытом рынке представляют собой покупку и продажу центральным банком государственных ценных бумаг на вторичных рынках ценных бумаг. (Деятельность центрального банка на первичных рынках ценных бумаг, как правило, запрещена законом.) Объектом операций на открытом рынке служат преимущественно:
1) краткосрочные государственные облигации;
2) казначейские векселя.
Отличие государственных облигаций от векселей Казначейства состоит в том, что облигации приносят доход в виде процента (percent income), а доход по казначейским векселям представляет собой разницу между ценой, по которой Центральный банк продает ценные бумаги, обязуясь выкупить их через некоторый срок, и более высокой, определяемой в момент продажи, ценой обратного выкупа, т.е. это по сути capital gain.
Государственные ценные бумаги покупаются и продаются коммерческим банкам и населению. Покупка центральным банком государственных облигаций и в первом, и во втором случае увеличивает резервы коммерческих банков. Если ЦБ покупает ценные бумаги у коммерческого банка, он увеличивает сумму резервов на его счете в центральном банке. Тем самым, общий объем резервных депозитов банковской системы возрастает, что увеличивает кредитные возможности банков и ведет к депозитному (мультипликативному) расширению. Таким образом, как и изменение учетной ставки процента, операции на открытом рынке влияют на изменение предложения денег, лишь воздействуя на величину кредитных возможностей коммерческих банков и соответственно денежную базу. (Изменение величины банковского, а поэтому и величины денежного мультипликатора не происходит).
Если центральный банк покупает ценные бумаги у населения (домохозяйств или фирм), то поскольку продавец получает чек у центрального банка и вкладывает его на свой счет в коммерческом банке, резервы коммерческого банка увеличатся, и предложение денег возрастет по тем же причинам, как и в случае, когда ценные бумаги продает коммерческий банк. Отличие однако состоит в том, что когда продавцом выступает коммерческий банк, его резервы увеличиваются, как уже отмечалось, на всю сумму покупки облигаций, в то время как, если ценные бумаги продает частное лицо, то увеличивается сумма на текущих счетах, поэтому кредитные возможности банковской системы будут меньше, поскольку часть депозита в соответствии с нормой резервных требований составит обязательные резервы банка. Так, например, если центральный банк покупает ценные бумаги у коммерческого банка на 1000 долл., то кредитные возможности банка увеличатся на всю сумму в 1000 долл.. А если покупателем выступит частное лицо, то при норме резервных требований, равной 20%, кредитные возможности коммерческого банка возрастут лишь на 800 долл., поскольку на 200 долл. должны быть увеличены обязательные резервы.
Покупка ценных бумаг центральным банком используется как средство оперативного воздействия на экономическую ситуацию в период спада. Если же экономика «перегрета», то центральный банк продает государственные ценные бумаги на открытом рынке. Это существенно ограничивает кредитные возможности коммерческих банков, сокращая их резервы, и соответственно денежную базу, что ведет к мультипликативному сжатию денежной массы на величину, равную произведению банковского, а на уровне экономики – денежного мультипликатора и объема продажи ценных бумаг на открытом рынке (bonds – B):
DK = B x multбанк или DН = В х multден
Это оказывает сдерживающее влияние на экономическую активность.
Возможность проведения операций на открытом рынке обусловлена тем, что покупка и продажа государственных ценных бумаг у центрального банка выгодна коммерческим банкам и населению. Это связано с тем, что цена облигации и ставка процента находятся в обратной зависимости, и когда центральный банк покупает государственные облигации, спрос на них возрастает, что ведет к росту их цены и падению ставки процента. Владельцы государственных облигаций (и коммерческие банки, и население) начинают продавать их центральному банку, поскольку возросшие цены позволяют получить доход за счет разницы между ценой, по которой облигация была куплена, и ценой, по которой она продается (capital gain). И, наоборот, когда центральный банк продает государственные ценные облигации, их предложение растет, что ведет к падению их цены и росту ставки процента, делая выгодным их покупку.
Итак, инъекции в банковские резервы, как результат покупки, и изъятия из них, как результат продажи центральным банком государственных ценных бумаг, приводят к быстрой реакции банковской системы, действуют более тонко, чем другие инструменты монетарной политики, поэтому операции на открытом рынке представляют собой наиболее эффективный, оперативный и гибкий способ воздействия на величину предложения денег.
2.2 Состояние денежной сферы и реализация денежно-кредитной политики в первом полугодии 2009 года
В первом полугодии 2009 г. состояние денежной сферы и динамика денежно-кредитных показателей находились под влиянием продолжающегося мирового финансово-экономического кризиса.
Темпы прироста денежных агрегатов отображены графически на рис. 3.1, 3.2.3
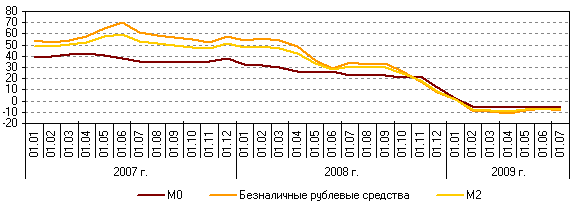
Рис. 3.1 Темпы прироста основных денежных агрегатов, %
Денежная масса М2 за январь—июнь 2009 г. сократилась на 2,5% (за январь—июнь 2008 г. — увеличилась на 7,3%). В годовом выражении на 1.07.2009 денежная масса М2 сократилась на 7,6%, тогда как на 1.07.2008 ее годовые темпы прироста составляли 31,2%. Соотношение темпов роста потребительских цен и денежного агрегата М2 обусловило уменьшение рублевой денежной массы в реальном выражении за январь—июнь 2009 г. на 9,2% (за январь—июнь 2008 г. она сократилась на 1,3%).
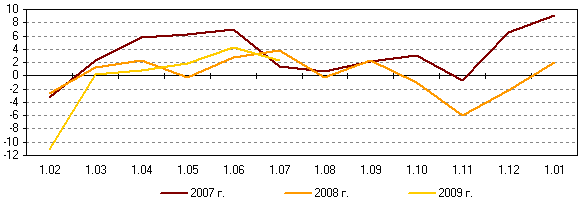
Рис. 3.2 Темпы прироста денежного агрегата М2, %
Денежный агрегат М0 за январь—июнь 2009 г. уменьшился на 7,2% (за аналогичный период 2008 г. — возрос на 0,6%). За II квартал 2009 г. объем наличных денег в обращении увеличился на 7,4%, однако это не компенсировало его сокращения за I квартал 2009 г. (на 13,6%). За период с 1.07.2008 по 1.07.2009 денежный агрегат М0 снизился на 5,4% (на 1.07.2008 годовые темпы его прироста составили 23,0%).
В первом полугодии 2009 г. в условиях складывающейся курсовой динамики существенное влияние на изменение денежного агрегата М0 оказал спрос населения на наличную иностранную валюту. На фоне некоторой стабилизации и постепенного укрепления рубля к доллару США и евро резко сократились объемы продажи банками наличной иностранной валюты населению при росте объемов покупок по сравнению с началом года. В марте—мае 2009 г. имели место нетто-покупки у населения наличной иностранной валюты общим объемом 2,5 млрд. долл. США. В целом в январе—июне 2009 г. нетто-продажи банками наличной иностранной валюты (долларов США и евро) физическим лицам составили 8,4 млрд. долл. США, что меньше, чем в январе—июне 2008 г. (11,4 млрд. долл. США).
Безналичная составляющая денежной массы М2 за январь—июнь 2009 г. уменьшилась на 0,6% (за январь—июнь 2008 г. она возросла на 9,9%). В целом за первое полугодие 2009 г. средства юридических лиц на рублевых счетах уменьшились на 5,8%, средства физических лиц увеличились на 5,6% (за январь—июнь 2008 г. темпы их прироста составили 9,1 и 10,8% соответственно). При этом во II квартале 2009 г. депозиты предприятий выросли на 8,1%, а депозиты населения — на 10,2%, тогда как в I квартале наблюдалось их сокращение.
На фоне снижения темпов экономического роста депозиты "до востребования" за январь—июнь 2009 г. уменьшились на 3,9% (за аналогичный период 2008 г. — возросли на 3,3%). Вместе с тем в апреле—июне темпы их прироста составили 11,3%, а в январе—марте трансакционные депозиты сокращались более высокими темпами, чем срочные депозиты. В целом за период с 1.07.2008 по 1.07.2009 объем депозитов "до востребования" сократился на 15,3% (на 1.07.2008 годовые темпы их прироста составляли 21,0%).
В результате значительного увеличения срочных рублевых депозитов нефинансовых организаций и населения в апреле—июне (7,7%) после их абсолютного сокращения в январе—марте в целом за первое полугодие 2009 г. они возросли на 1,6% (за аналогичный период 2008 г. — на 15,3%). Более предсказуемая курсовая динамика и рост процентных ставок по депозитам обусловили увеличение во II квартале срочных вкладов в национальной валюте. Вместе с тем рост в апреле—июне срочных вкладов нефинансовых организаций не компенсировал их сокращения в январе—марте, и в итоге за первое полугодие они сократились на 6,4%. В то же время срочные рублевые вклады населения выросли за первое полугодие на 6,9%. Срочные депозиты нефинансовых организаций и населения в целом сократились на 1.07.2009 по сравнению с 1.07.2008 на 3,4% (на 1.07.2008 годовые темпы их прироста составляли 46,0%).
В структуре рублевой денежной массы доля наличных денег в обращении на 1.07.2009 уменьшилась относительно 1.01.2009 на 1,4 процентного пункта (до 26,8%), удельный вес депозитов "до востребования" снизился на 0,4 процентного пункта (до 28,5%), а доля срочных депозитов возросла на 1,8 процентного пункта (до 44,7%).
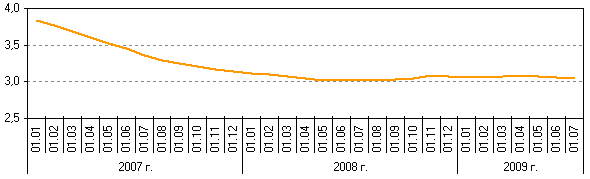
Рис. 3.3 Скорость обращения денег, рассчитанная по денежному агрегаты М2
Скорость обращения денег, рассчитанная по денежному агрегату М2 в среднегодовом выражении, за первое полугодие 2009 г. возросла на 0,1% (за аналогичный период 2008 г. — сократилась на 3,0%). Уровень монетизации экономики (по денежному агрегату М2) за рассматриваемый период не изменился и составил 32,7%.
Несмотря на то что в феврале—июне 2009 г. в условиях изменившейся курсовой динамики ежемесячные темпы прироста вкладов в иностранной валюте в долларовом выражении снизились по сравнению с последним кварталом 2008 г. и январем, доля депозитов в иностранной валюте в общем объеме депозитов банковской системы значительно возросла и на 1.07.2009 составила 28,8% (на 1.07.2008 — 13,8%), а в структуре широкой денежной массы увеличилась до 22,8% (с 10,6% на 1.07.2008).
Широкая денежная масса (включающая депозиты в иностранной валюте) за январь—июнь 2009 г. увеличилась на 1,7%, в то время как за январь—июнь 2008 г. темпы ее прироста составили 8,8%. Годовые темпы прироста широкой денежной массы во II квартале 2009 г. продолжали снижаться и на 1.07.2009 составили 7,1% против 32,4% на соответствующую дату предыдущего года.
За первое полугодие 2009 г. темп прироста чистых иностранных активов банковской системы составил 6,9%, темп прироста внутренних требований — 4,1% (за аналогичный период предыдущего года — 13,7 и 5,2% соответственно). При этом существенный вклад в прирост внутренних требований внесло увеличение чистого кредита органам государственного управления и требований к другим секторам экономики.
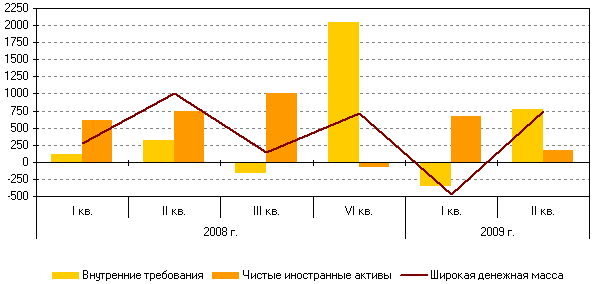
Рис. 3.4 Основные источники изменения широкой денежной массы в 2008-2009 гг.
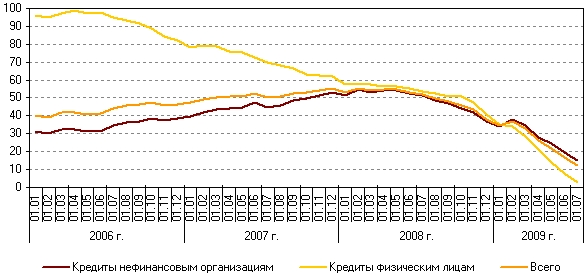
Рис. 3.5 Кредиты нефинансовым организациям и физическим лицам в рублях и иностранной валюте, %
Во II квартале 2009 г. происходило дальнейшее снижение годовых темпов прироста кредитов экономике, обусловленное сохраняющейся высокой стоимостью заимствований на внутреннем рынке, а также снижением спроса на кредиты в условиях общего спада экономической активности. Значительное уменьшение темпов роста депозитной базы, а также продолжающееся сокращение поступлений средств, привлекаемых на международных финансовых рынках, существенно ограничивали предложение кредитов со стороны российской банковской системы. Во II квартале 2009 г. продолжился рост просроченной задолженности по кредитам нефинансовым организациям и населению, что стало дополнительным фактором, обусловившим ограничение предложения кредитов.
В результате темпы прироста задолженности по кредитам нефинансовым организациям в рублях и иностранной валюте (в рублевом выражении) за январь—июнь 2009 г. значительно снизились — до 2,6% против 19,4% за первое полугодие 2008 года. Годовой темп прироста этого показателя на 1.07.2009 составил 15,3% (на соответствующую дату 2008 г. — 51,2%). Задолженность по кредитам, предоставленным физическим лицам в рублях и иностранной валюте (в рублевом выражении), за рассматриваемый период сократилась на 7,9% против 20,8% за январь—июнь 2008 года. Годовой темп прироста кредитов физическим лицам на 1.07.2009 составил 3,0% (на 1.07.2008 — 53,5%).
Денежная база в широком определении за первое полугодие 2009 г. сократилась на 11,0% (за январь—июнь 2008 г. — на 1,6%). В структуре денежной базы в широком определении доля наличных денег возросла с 78,4% на 1.01.2009 до 78,7% на 1.07.2009, средств кредитных организаций на счетах обязательных резервов — с 0,5 до 1,2%, на депозитных счетах — с 2,5 до 10,2%, в облигациях Банка России — с 0,2 до 0,4% на соответствующие даты. Удельный вес средств кредитных организаций на корреспондентских счетах снизился с 18,4% на 1.01.2009 до 9,5% на 1.07.2009.
Совокупные банковские резервы (без учета наличных денег в кассах кредитных организаций) за апрель—июнь 2009 г. возросли на 65,3%, их средний дневной объем во II квартале был равен 819,3 млрд. руб. (в I квартале — 629,3 млрд. руб.). При этом требования Банка России к кредитным организациям по инструментам рефинансирования за апрель—июнь 2009 г. сократились с 2,7 до 1,4 трлн. руб., их средний дневной объем составил более 2 трлн. руб. (в I квартале — 2,8 трлн. руб.).
Средства кредитных организаций на корреспондентских счетах в Банке России за апрель—июнь 2009 г. выросли на 9,2%. Их средний дневной объем за II квартал 2009 г. составил 407,0 млрд. руб., что меньше, чем в I квартале (445,4 млрд. руб.).
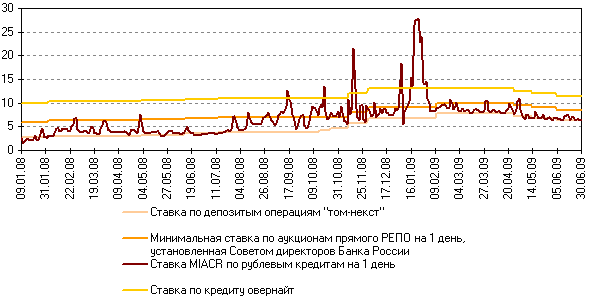
Рис. 3.6 Ставки по основным операциям Банка России и ставка MIACR
Во II квартале 2009 г. ситуация на российском денежном рынке постепенно стабилизировалась: снижался уровень ставок по межбанковским кредитам (МБК) и уменьшалась их волатильность. Этому способствовали укрепление номинального курса рубля по отношению к ведущим мировым валютам, наблюдавшееся на протяжении большей части квартала, снижение процентных ставок по операциям Банка России и рост объема ликвидных рублевых средств кредитных организаций. Средняя ставка по размещенным российскими банками рублевым МБК сроком на 1 день понизилась с 11,6% годовых в I квартале 2009 г. до 7,7% годовых во II квартале. Значение ставки MIACR4 по однодневным рублевым МБК во II квартале 2009 г. изменялось от 6,3 до 11,0% годовых (в I квартале 2009 г. — от 5,6 до 28,0% годовых).
В начале II квартала 2009 г. ситуация на российском денежном рынке была сравнительно неустойчивой. Это проявлялось в сохранении достаточно высокого уровня межбанковских кредитных ставок (среднемесячная ставка MIACR по однодневным рублевым кредитам в апреле составила 8,6% годовых против 8,7% годовых в марте). Внутримесячная динамика ставок отличалась выраженной цикличностью; в связи с проведением обязательных платежей банками и их клиентами 29 апреля 2009 г. зафиксировано максимальное за II квартал значение ставки MIACR по однодневным МБК в рублях.
В дальнейшем конъюнктура российского денежного рынка характеризовалась большей стабильностью. Среднемесячная ставка MIACR по однодневным рублевым кредитам в мае составила 7,1% годовых, в июне — 6,8% годовых. Волатильность ставок МБК также понизилась. На протяжении названных месяцев ставка MIACR по однодневным рублевым МБК изменялась в сравнительно узком диапазоне — от 6,3 до 8,2% годовых. Локальные пики ставок, связанные с проведением обязательных платежей банками и их клиентами, были слабо выражены, и даже ослабление номинального курса рубля по отношению к ведущим мировым валютам во второй половине июня не привело к существенному росту ставок по рублевым МБК.
3. ЭФФЕКТИВНОСТЬ ГОСУДАРСТВЕННЫХ МЕР ПО УПРАВЛЕНИЮ ДЕНЕЖНОЙ МАССОЙ В РОССИИ
В пример эффективных государственных мер по управлению денежной массы страны, рассмотрим и выявим эффективные инструменты монетарной политики на примере того же первого полугодия 2009 года.
В первом полугодии 2009 г. на фоне продолжающегося мирового финансового кризиса Банк России стремился поддерживать уровень ликвидности банковского сектора, достаточный для обеспечения его устойчивого функционирования. Реализация комплекса мер, направленных на решение этой задачи, позволила снизить волатильность5 процентных ставок на межбанковском рынке и нормализовать ситуацию с ликвидностью банковского сектора. В значительной степени этому способствовала стабилизация внутреннего валютного рынка.
В течение всего первого полугодия 2009 г. Банк России совершенствовал существующие инструменты рефинансирования и неоднократно корректировал процентные ставки по своим операциям.
По состоянию на 1.07.2009 количество кредитных организаций, заключивших с Банком России генеральные кредитные договоры на предоставление кредитов, обеспеченных залогом (блокировкой) ценных бумаг, составило 454 в 60 регионах России.
Среди инструментов рефинансирования наиболее востребованными были внутридневные кредиты. Их объем за январь—июнь 2009 г. составил 11,3 трлн. руб. (за II квартал — 5,7 трлн. руб.), увеличившись по сравнению с соответствующим периодом 2008 г. на 4,0 трлн. рублей.
Объем кредитов Банка России за январь—июнь 2009 г. составил 1149,1 млрд. руб., в том числе кредитов, обеспеченных поручительствами кредитных организаций, — 401,3 млрд. рублей. Средневзвешенная процентная ставка по кредитам, предоставленным в соответствии с Положением Банка России № 312-П, составила за отчетный период 12,43% годовых (в первом полугодии 2008 г. указанные кредиты не предоставлялись).
Банк России также предоставлял кредитным организациям кредиты овернайт для завершения операционного дня. Объем таких кредитов, предоставленных Банком России, за первое полугодие 2009 г. увеличился по сравнению с соответствующим периодом 2008 г. на 109,5 млрд. руб. и составил 194 млрд. руб. (за II квартал — 45,8 млрд. руб.).
В январе—июне 2009 г. Банк России корректировал границы коридора процентных ставок по операциям Банка России, в связи, с чем трижды была снижена ставка рефинансирования, как и процентная ставка, по кредитам овернайт (на 1.07.2009 они составляли 11,5% годовых). Одновременно были снижены процентные ставки по другим операциям Банка России.
За первое полугодие 2009 г. общий объем предоставленных кредитным организациям ломбардных кредитов составил 165,6 млрд. руб. (за II квартал — 59,8 млрд. руб.), увеличившись по сравнению с соответствующим периодом 2008 г. в 8,8 раза. Из них основную часть — 90,5 млрд. руб. (или 54,6%) составили ломбардные кредиты по фиксированной процентной ставке на срок от 1 до 30 календарных дней, в том числе 6,1 млрд. руб. предоставлено через СЭТ ММВБ.
За первое полугодие 2009 г. пять раз изменялась процентная ставка по ломбардным кредитам Банка России. Со 2.02.2009 процентная ставка по ломбардным кредитам на срок 1, 7, 30 календарных дней была установлена на уровне 11,0% годовых, с 10.02.2009 — 12,0% годовых, с 24.04.2009 — 11,5% годовых, с 14.05.2009 — 11,0% годовых, с 5.06.2009 — 10,5% годовых.
По кредитам Банка России, обеспеченным активами или поручительствами, процентная ставка изменялась несколько раз и устанавливалась на уровне 11,25; 12,0; 11,5; 11,0; 10,5% годовых по кредитам на срок до 90 календарных дней, 12,5; 12,0; 11,5; 11,0% годовых — по кредитам на срок от 91 до 180 календарных дней, 13,0; 12,5; 12,0; 11,5% годовых — по кредитам на срок от 181 до 365 календарных дней.
Средневзвешенная процентная ставка по ломбардным кредитам за январь—июнь 2009 г. увеличилась по сравнению с соответствующим периодом 2008 г. на 4,22 процентного пункта и составила 11,93% годовых.
Уровень процентных ставок по ломбардным кредитам Банка России, предоставленным за первое полугодие 2009 г. по фиксированным процентным ставкам, сроком на 7 календарных дней составил 10,67% годовых (в соответствующий период 2008 г. — 7,75% годовых), сроком на 30 календарных дней — 11,30% годовых. Уровень процентных ставок по ломбардным кредитам Банка России, предоставленным на аукционной основе сроком на 2 недели, составил 11,53% годовых. Средневзвешенные процентные ставки по вновь совершаемым операциям ломбардного кредитования на аукционной основе составили соответственно: сроком на 3 месяца — 11,31% годовых, сроком на 6 месяцев — 12,15% годовых, сроком на 12 месяцев — 12,32% годовых.
Обеспечением ломбардных кредитов Банка России являлись ценные бумаги, входящие в Ломбардный список Банка России. По состоянию на 1.07.2009 рыночная стоимость заблокированных кредитными организациями ценных бумаг, кроме ценных бумаг, находящихся в залоге, составила 324 млрд. руб., увеличившись за шесть месяцев 2009 г. на 129,1 млрд. руб. (или на 66,2%). В структуре портфеля ценных бумаг, заблокированных кредитными организациями на 1.07.2009, 59% составили облигации Российской Федерации, остальную часть — корпоративные облигации, облигации Банка России, облигации субъектов Российской Федерации, ипотечные ценные бумаги, облигации ипотечных агентств, облигации международных финансовых организаций.
В 2009 г. Банк России по-прежнему использовал в качестве инструментов рефинансирования операции по предоставлению кредитов без обеспечения, введенные в действие с октября 2008 года. За первое полугодие 2009 г. объем предоставленных кредитов