Оценка рыночной стоимости ЗАО "Олерон"
Данные о предприятии включают информацию о документах, удостоверяющих право собственности, состав участников предприятия, их долю в уставном капитале и пр.
При проведении оценки стоимости предприятия необходимо использовать текущие и перспективные планы, а также другие документы, определяющие его развитие на перспективу, в частности, сведения из следующих источников информации: [17, с. 69]
данные бухгалтерского учета и составленной на его основе финансовой, управленческой, налоговой отчетности;
статистической отчетности, данные которой позволяют выявить определенные экономические закономерности в развитии предприятия, служат для оценщика важным источником информации, особенно при выборе объектов-аналогов для проведения расчетов;
материалов внутриведомственной и вневедомственной ревизии и внутреннего аудита;
материалов лабораторного и врачебно-санитарного контроля, характеризующих состояние окружающей природной среды и вредные выбросы предприятия;
материалов проверок налоговой службы;
материалов проверок природоохранных органов;
материалов маркетинговых исследований;
переписки с вышестоящими организациями, заказчиками продукции предприятия, с финансовыми и кредитными организациями, акты балансовых комиссий.
Практика оценочной деятельности показывает, что основную часть сведений для использования в расчетах оценщик получает из первичных бухгалтерских документов и регистров бухгалтерского учета. В настоящее время в практике происходит тесное взаимодействие дисциплин профессиональной оценки и бухгалтерского учета. Оценщики особенно остро ощущают потребность в профессиональной кооперации, так как процесс оценки и отчет об оценке должны соответствовать как профессиональным стандартам оценки, так и стандартам финансовой отчетности. Согласованность стандартов финансовой отчетности и стандартов оценки облегчает профессиональную деятельность оценщиков, обеспечивает пользователям оценочных услуг лучшее понимание отчетов об оценке.
глава 2. оценкА рыночной стоимости ЗАО «оЛЕРОН»
2.1 Оценка рыночной стоимости ЗАО «Олерон» методом чистых активов
Оценка активов предприятия:
Оценка рыночной стоимости машин и оборудования.
Оценка стоимости нематериальных активов (интеллектуальная собственность, имущественные права, организационные расходы, цена фирмы (Гудвилл)).
1. Интеллектуальная собственность. В этот раздел входят следующие нематериальные активы:
Объекты промышленной собственности. В состав этих объектов согласно Парижской конвенции по охране промышленной собственности включаются:
Изобретения и полезные модели, которые рассматриваются как техническое решение задачи.
Промышленные образцы, под которыми понимается соответствующее установленным требованиям художественно — конструкторское решение изделия, определяющее его внешний вид.
Товарные знаки, знаки обслуживания, фирменные наименования, наименования мест происхождения товаров или услуг другого производителя, для отличия товаров, обладающих особыми свойствами.
2. Имущественные права - для сторонних пользователей информации является лицензия.
3. Издержки, представленные в виде организационных расходов, которые могут быть произведены в момент создания предприятия.
4. Цена фирмы - стоимость её деловой репутации (гудвилла).
Оценка стоимости «гудвилл»
Этапы расчета стоимости гудвилл: Оценить чистые материальные активы, рассчитать прибыль предприятия, определить среднеотраслевую рентабельность предприятия, определить прибыль соответствующую среднеотраслевой рентабельности предприятия, рассчитать избыточные прибыли, оценить избыточные прибыли применяя соответствующий коэффициент капитализации, добавить стоимость гудвилл к стоимости чистых активов предприятия.
Оценка стоимости «гудвилла» произведена с помощью метода «Формула налогового управления для гудвилл». Гудвилл - величина, на которую стоимость предприятия превосходит стоимость его материальных активов. Это стоимость нематериальных активов предприятия.
Согласно методу «Формулы налогового управления для гудвилл», прибыль на среднегодовую рыночную стоимость материальных активов предприятия определяется за вычетом пассивов (на основе выбранной нормы прибыли).
Величина прибыли вычитается из среднегодового дохода предприятия (после налогообложения). Остаток, если таковой имеется, считается среднегодовым доходом от нематериальных активов предприятия.
Этот остаток капитализируется, и результат принимается в качестве стоимости «гудвилл» предприятия.
В связи с тем, что для расчета используются ретроспективные финансовые показатели 1999 - 2003 г.г, они с помощью коэффициентов пересчета приведены к текущим ценам 2003 года.
Формула для расчета «гудвилл» (Г) имеет следующий вид:
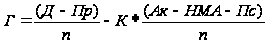
1437820/5 - 10% * (1437820,7 – 38489,4 – 921235,6)/5 = 283771- 10% * 479509,1 = 283771 - 47951 = 235820,
где n - количество лет, принятое для финансового анализа
(i= {01.01.1999 г.,01.01.2000 г.,01.01.2001 г.,01.01.2002 г.,01.01.2003 г.}),
К = 10% - норма прибыли на материальные активы,
Дi - доход после налогообложения i- ого года,
Прi - поправки к доходу i- ого года,
Aкi - материальные активы i- ого года,
HMAi - нематериальные активы i- ого года,
Псi - пассивы i- ого года.
Таблица 1 - Расчет «гудвилл»
| Расчет стоимости Гудвилл | |||
| Вычисление прибыли | |||
| Финансовый год | Доход после налогообложения | Поправки | Приведенный доход |
| 01.01.1999 | 306259,3 | - | 306259,3 |
| 01.01.2000 | 221158,5 | - | 221158,5 |
| 01.01.2001 | 536847,7 | - | 536847,7 |
| 01.01.2002 | 265526,6 | - | 265526,6 |
| 01.01.2003 | 89063,2 | - | 89063,2 |
| Итого за пять лет 1418855,3 | |||
| Среднее за пять лет 283771,0 | |||
| Финансовый год | Сумма активов | Минус нематериальные активы | Минус все пассивы |
| 01.01.1999 | 1832908,0 | 65512,1 | 967406,4 |
| 01.01.2000 | 3529079,3 | 46635,1 | 2916717,8 |
| 01.01.2001 | 1820293,3 | 27502,3 | 542420,0 |
| 01.01.2002 | 574323,0 | 28104,6 | 94656,0 |
| 01.01.2003 | 432500,0 | 24693,0 | 84978,0 |
| 1437820,7 | 38489,4 | 921235,6 | |
| Прибыль на материальные активы с нормой 10% | |||
| Избыточный доход 870396 | |||
| Стоимость «гудвилл» 235820 | |||
Главный признак затратного подхода - это поэлементная оценка всех активов предприятия.
Оценить предприятие с точки зрения затрат при условии, что предприятие действующее - позволяет метод чистых активов.
Стоимость чистых активов - это разница между обоснованной рыночной стоимостью активов предприятия и текущей стоимостью обязательств.
Для расчета используются данные баланса предприятия на дату оценки.
Анализируются данные баланса предприятия на дату оценки, при условии, что все имущество предприятия подлежит инвентаризации.
По результатам инвентаризации вносятся поправки в данные последнего баланса предприятия,
Выявляются и оцениваются нематериальные активы предприятия,
Переводятся финансовые активы в чистую реализуемую стоимость,
Переводятся финансовые обязательства в текущую стоимость,
Стоимость собственного капитала рассчитывается как разница между обоснованной рыночной стоимостью совокупных активов и текущей стоимостью всех обязательств.
Метод расчета чистых активов
Таблица 2 - Расчет стоимости чистых активов ЗАО «Олерон»
| № п.п. | Показатель | Текущий год | Рыночная стоимость |
| АКТИВЫ | |||
| Нематериальные активы | 133251 | 598868 | |
| Основные средства | 538442 | 803786 | |
| Незавершенное строительство | |||
| Долгосрочные финансовые вложения | 26840 | 11361 | |
| Прочие внеоборотные активы | 0 | 0 | |
| Запасы | 61343 | ||
| Дебиторская задолженность | 55811 | ||
| Краткосрочные финансовые вложения | 9571 | 9571 | |
| Денежные средства | 40916 | 40916 | |
| Прочие оборотные активы | 0 | ||
| Итого активы | 866174 | 1464502 | |
| ПАССИВЫ | |||
| Целевое финансирование и поступления | 7148 | 7148 | |
| Заемные средства | |||
| Кредиторская задолженность | 209678 | 0 | |
| Расчеты по дивидендам | 111555 | 0 | |
| Резервы предстоящих расходов и платежей | 0 | 0 | |
| Прочие пассивы | 0 | 0 | |
| Итого пассивы, исключаемые из стоимости активов | 469028 | 7148 | |
| Стоимость чистых активов (итого активов минус итого пассивов) | 439897 | 1457354 |
Показатели оборачиваемости производственных запасов, дебиторской и кредиторской задолженности неустойчивы. В 2004г. произошло погашение дебиторской задолженности на сумму 55811 руб.
Долгосрочные финансовые вложения уменьшились на сумму 15479 руб., в результате внеоборотные активы откорректированы с 698533 до 1429594 руб.
Кредиторская задолженность составляет 209678 руб. и должна быть выплачена.
Принимаем % корректировки активов баланса в соответствии с условием, указанным в таблице.
Оценка ликвидационной стоимости предприятия
Оценка ликвидационной стоимости предприятия состоит из следующих этапов (таблица):
Таблица 3 - Оценка ликвидационной стоимости предприятия
| Этапы | Процедура |
|
|
Берется последний балансовый отчет |
|
|
Разрабатывается календарный график ликвидации активов |
|
|
Определяется валовая выручка от ликвидации активов. |
|
|
Оценочная стоимость активов уменьшается на величину прямых затрат (комиссионные юридическим предприятиям, налоги и сборы) |
|
|
Скорректированные стоимости оцениваемых активов дисконтируются на дату оценки по ставке дисконта, учитывающей связанный с этой продажей риск. |
|
|
Ликвидационная стоимость активов уменьшается на расходы, связанные с владением активами до их продажи, включая затраты на сохранение запасов готовой продукции и незавершенного производства, сохранение оборудования, машин, механизмов, объектов недвижимости, а также управленческие расходы по поддержанию работы предприятия вплоть до завершения его ликвидации. Срок дисконтирования соответствующих затрат определяется по календарному графику продажи активов предприятия |
|
|
Прибавляется (вычитается) операционная прибыль (убытки) ликвидационного периода |
|
|
Вычитаются преимущественные права на выходные пособия и выплаты работникам предприятия, требования кредиторов по обязательствам, обеспеченным залогом имущества ликвидируемого предприятия, задолженность по обязательным платежам в бюджет и во внебюджетные фонды, расчеты с другими кредиторами. |
Ликвидационная стоимость предприятия рассчитывается путем вычитания из скорректированной стоимости всех активов баланса суммы текущих затрат, связанных с ликвидацией предприятия, а также величины всех обязательств.
Выбор величины степени снижения рыночной стоимости до уровня ликвидационной стоимости зависит от календарного графика ликвидации, расходов по продаже, содержанию ликвидационной комиссии, проведению аукциона, комиссионных вознаграждений и т. п.;
Результатом расчета ликвидационной стоимости становятся три возможные цены продажи, которые могут быть приняты во внимание.
Ликвидационную стоимость предприятия определяем путем уменьшения ликвидационной стоимости активов предприятия на величину затрат по ликвидации предприятия и кредиторской задолженности:
634596 - 21426 - 209678 = 403492руб.
Общая стоимость предприятия по методу чистых активов составит 403492 руб.
Ликвидационная стоимость предприятия в ходе плановой вынужденной продажи.
Данный вид ликвидационной стоимости является нормативно-расчетной ликвидационной стоимостью, имеющей место в связи с плановой ликвидацией предприятия. Стоимость при этом может быть представлена в следующих двух вариантах:
как сумма денежных обязательств и обязательных платежей с учетом начисленных санкций, или так называемая начальная цена продажи;
как сумма денежных обязательств и обязательных платежей без учета задолженности перед учредителями, иначе называемая ценой отсечения.
К сумме денежных обязательств и обязательных платежей отойдут:
суммы полученных займов (с учетом набежавших процентов) - 147800 + 1622 = 149422 руб.;
величины кредиторской задолженности (принимаемые в первом случае в балансовой оценке, а во втором случае в рыночной оценке) будут равны 209678 руб.
задолженность участникам по выплате доходов, которая принимается в номинальной величине для цены отсечения и в экономической оценке - для начальной цены продажи 111555 руб.
В итоге начальная цена продажи ЗАО «Олерон» составит:
149422 + 209678 + 111555=470655 руб.
Ликвидационная стоимость при раздельной распродаже активов предприятия с торгов
При раздельной распродаже имущества предприятия удастся выручить в лучшем случае стоимость текущих активов за вычетом НДС к возмещению, т. е. 210392 руб. (итог по разделу II); 210392 + 42751 (НДС к возмещению) = 253143 руб., в худшем случае 93238 - (93238 * 0,2) = 74591 руб.
Перейдем к основным средствам.
Формально, рыночная стоимость основных средств, представляет собой достаточно крупную сумму, однако если принять во внимание состав основных средств, их возраст и узкую специализацию, а также градообразующий характер предприятия, обусловливающий отсутствие крупных населенных пунктов и соответственно потенциальных покупателей в радиусе 150 км, то становится понятным, что распродажа основных средств на аукционе будет осложнена рядом факторов.
Реально могут быть проданы только 2-этажное здание и автотранспорт ЗИЛ-5301 и УАЗ-31512 на сумму: 274398.руб. – здание, так как земельный участок не принадлежит предприятию, а находится в длительной аренде и 231488 руб. - автотранспорт. Нужно еще учесть и то, что реальная цена в случае продажи может оказаться заметно меньше, так как возраст всех объектов более чем солидный - 10 лет и более. Ввиду плохого содержания произошла потеря свойств и качеств.
Таким образом, суммарная стоимость имущества предприятия, которая может быть теоретически выставлена на аукционные торги с целью раздельной распродажи, составит от 505886 руб. Принимаем эту сумму как вероятную величину рыночной стоимости ЗАО «Олерон» в качестве базы установления ликвидационной стоимости в случае раздельной аукционной распродажи имущества с длительным сроком маркетинга.
Таблица 4 - Согласование результатов
| Оценка ликвидационной стоимости | Рыночная стоимость | Степень снижения рыночной стоимости | Взвешенное значение стоимости | Ликвидационная стоимость |
| Распродажа в предположении раздельной распродажи имущества и активов с торгов | 505886+74591 = 580477 | 0,4 | 232191 | |
| Плановая вынужденная продажа | 470655 | 0,2 | 94131 | |
| Метод расчета чистых активов | 403492 | 0,4 | 161396 | |
| Итого | 487719 |
В результате согласования полученных данных ликвидационная стоимость предприятия составила 487719 руб.
Таблица 5 - Календарный график ликвидации активов предприятия ЗАО «Олерон» и корректировка стоимости активов предприятия
| Вид актива | Стоимость до корректировки | % корректировки | Срок ликвидации (мес.) | Ставка дисконтирования | F-4 – фактор текущей стоимости денежной единицы при заданном сроке ликвидации и ставке дисконтирования | Стоимость после корректировки |
| Здание с земельным участком | 572298 | 40% | 9 | 35% | 176725 | |
| Автотранспорт | 231448 | 30% | 6 | 25% | 0,8836 | 61352 |
| Нематериальные активы | 598868 | 60% | 3 | 35% | 0,9174 | 329641 |
| Производственные запасы | 61343 | 25% | 3 | 25% | 0,94 | 14416 |
| Дебиторская задолженность | 55811 | 3 | 25% | 0,94 | 52462 | |
| Кредиторская задолженность | 209678 | |||||
| Итого | 1199487 | 634596 |
Таблица 6 - Расчет затрат на ликвидацию предприятия ЗАО «Олерон»
| Вид затрат | Затраты в мес. | Период окупаемости затрат (мес.) | Ставка дисконтирования | F-4 – фактор текущей стоимости денежной единицы при заданном сроке ликвидации и ставке дисконтирования | Текущая стоимость затрат, руб. |
| Охрана здания | 110 | 9 | 30% | 0,772 | 880 |
| Охрана автотранспорта | 1200 | 6 | 30% | 0,8623 | 1035 |
| Охрана запасов | 1500 | 3 | 30% | 0,9286 | 1393 |
| Управленческие расходы | 10904 | 9 | 25% | 0,8306 | 9056 |
| Выходные пособия и выплаты работникам | 9062 | 4 | 9062 | ||
| Итого | 1199487 | 21426 |
2.2 Оценка рыночной стоимости ЗАО «Олерон» методом дисконтирования денежных потоков
Метод дисконтирования денежных потоков
Это метод определения капитализированной стоимости доходов, при работе с которым последовательно каждый доход или группа доходов со своими ставками дисконтирования приводятся к величине, равной сумме их текущих стоимостей. Таким образом, данный метод можно еще назвать методом последовательного определения стоимости будущих денежных потоков на дату оценки.
В соответствии с этим методом при определении стоимости предприятия нужно решить две задачи: проанализировать и спрогнозировать будущие потоки денежных доходов с точки зрения их структуры, величины, времени и частоты их поступлений и определить ставки, по которым необходимо рассчитать будущую стоимость. Метод дисконтированных денежных потоков используется в следующих случаях:
ожидается, что будущие уровни денежных потоков будут существенно отличаться от текущих;
предприятие представляет собой крупный многофункциональный коммерческий объект;
потоки доходов и расходов носят сезонный характер.
Основные этапы оценки предприятия методом дисконтированных денежных потоков:
Производится выбор модели денежного потока.
Определяется длительность прогнозного периода.
Осуществляется ретроспективный анализ и прогнозирование валовой выручки от реализации.
Определяется ставка дисконта.
Производится расчет величины стоимости в пост прогнозный период.
Осуществляется расчет текущих стоимостей будущих денежных потоков и стоимости в пост прогнозный период.
Вносятся итоговые поправки.
Метод хорош тем, что с его помощью можно учесть будущие перспективы развития предприятия. В общем виде денежный поток равен сумме чистого дохода и амортизации за вычетом прироста чистого оборотного капитала и капитальных вложений.
Для подготовительной процедуры необходимо:
анализ и прогнозирование валового дохода и расхода;
анализ и прогнозирование инвестиций;
расчет денежного потока для каждого прогнозируемого периода;
выбор ставки дисконта;
определение дохода пост прогнозного периода;
расчет текущей стоимости будущих денежных доходов в прогнозный период;
расчет текущей стоимости будущих денежных потоков в пост прогнозный период.
Определение стоимости в пост прогнозный период по Модели Гордона.
С одной стороны, чем длиннее прогнозный период, тем больше число наблюдений и более обоснованной с математической точки зрения выглядит итоговая величина текущей стоимости предприятия. С другой стороны, чем длиннее прогнозный период, тем сложнее прогнозировать конкретные величины выручки, расходов, темпов инфляции, потоков денежных средств. За прогнозный период принимаем 5 лет.
Модель Гордона капитализирует годовой доход после прогнозного периода в показатели стоимости при помощи коэффициента капитализации, рассчитанного, как разница между ставкой дисконта и долгосрочными темпами роста денежного потока. При отсутствии темпов роста коэффициент капитализации будет равен ставке дисконта. Модель Гордона основана на прогнозе получения стабильных доходов в пост прогнозный период и предполагает, что величины износа основных средств и капиталовложений равны. Расчет стоимости в пост прогнозный период в соответствии с моделью Гордона производится в следующем виде (принимаем значение денежного потока по вероятному сценарию, как наиболее приемлемому) (таблица).
Таблица 7 - Расчет стоимости по модели Гордона
| Денежный поток | Ставка дисконтирования | Величина денежного потока | Функция текущей стоимости денежной единицы | Приведенная стоимость | Вес | Взвешенное значение стоимости |
| Оптимистический сценарий | 20 | 4536267 | 0,334898 | 1519188 | 0,1666667 | 253198 |
| Вероятный сценарий | 21 | 1276423 | 0,318631 | 406708 | 0,6666667 | 271139 |
| Пессимистический сценарий | 21 | 161832 | 0,318631 | 51565 | 0,16666667 | 8594 |
| Итого | 532931 |
Денежный поток 6 года оптимистического сценария составит:
Vterm = CF(t + 1)/К – g = 816528 / 0,18 = 4536267руб.
Денежный поток 6 года вероятного сценария составит:
Vterm = CF(t + 1)/К – g = 446748 / 0,35 =1276423 руб.
Денежный поток 6 года пессимистического сценария составит:
Vterm = CF(t + 1)/К – g = 76061 / 0,47 = 161832 руб.
Где V term - стоимость в пост прогнозный период;
CF(t + 1) - денежный поток доходов за первый год пост прогнозного (остаточного) периода;
К - ставка дисконта;
g- долгосрочные темпы роста денежного потока.
Стоимость в пост прогнозный период Vterm по формуле Гордона определяется на момент окончания прогнозного периода.
В нашем случае прогнозный период составляет пять лет, денежный поток шестого года при рассмотрении сценария развития по оптимистическому прогнозу равен 816528 руб., ставка дисконта - 20%, а долгосрочные темпы роста - 2% в год. Денежный поток шестого года по сценарию развития вероятного прогноза составит 446748 руб., а темпы спада - 14%, ставка дисконта - 21%. Денежный поток шестого года по сценарию развития пессимистического прогноза составит 76061 руб., а темпы спада 35%, ставка дисконта 21%.
Полученную таким образом стоимость бизнеса в пост прогнозный период приводят к текущим стоимостным показателям по той же ставке дисконта, что применяется для дисконтирования денежных потоков прогнозного периода.
Таблица 8 - Согласование результатов, полученных при расчете остаточной стоимости ЗАО «Олерон»
| Оценка ликвидационной стоимости | Рыночная стоимость | Степень снижения рыночной стоимости | Взвешенное значение стоимости |
| Распродажа в предположении раздельной распродажи имущества и активов с торгов | 580477 | 0,25 | 145119 |
| Плановая вынужденная продажа | 470665 | 0,25 | 117663 |
| Метод расчета чистых активов | 430492 | 0,25 | 100914 |
| Модель Гордона | 532931 | 0,25 | 133233 |
| Итого | 469929 |
В результате согласования полученных данных остаточная стоимость предприятия составила 469929 руб.
Ставка дисконта - это процентная ставка, используемая для пересчета будущих (отстоящих от нас во времени на разные сроки) потоков доходов (их может быть несколько) в единую величину текущей (сегодняшней) стоимости, являющуюся базой для определения рыночной стоимости бизнеса.
В экономическом смысле в роли ставки дисконта выступает требуемая инвесторами ставка дохода на вложенный капитал в сопоставимые по уровню риска объекты инвестирования или, другими словами, это требуемая ставка дохода по имеющимся альтернативным вариантам инвестиций с сопоставимым уровнем риска на дату оценки.
Если рассматривать ставку дисконта со стороны предприятия как самостоятельного юридического лица, обособленного и от собственников (акционеров), и от кредиторов, то ее можно определить как стоимость привлечения предприятием капитала из различных источников.
Расчет ставки дисконта зависит от того, какой тип денежного потока используется для оценки в качестве базы:
Тип потока для собственного капитала. Применяется ставка дисконта, равная требуемой собственником ставке отдачи на вложенный капитал;
Тип потока для всего инвестированного капитала. Применяется ставка дисконта, равная сумме взвешенных ставок отдачи на собственный капитал и заемные средства (ставка отдачи на заемные средства является процентной ставкой банка по кредитам), где в качестве весов выступают доли заемных и собственных средств в структуре капитала. Такая ставка дисконта называется средневзвешенной стоимостью капитала.
Один из подходов к определению ставки дисконта для собственного капитала состоит в применении модели оценки капитальных активов (САРМ). Модель (САРМ) основана на представлении, что инвестор в качестве компенсации за риски стремится к получению дополнительных доходов по сравнению с гарантированными доходами от без рисковых ценных бумаг.
С помощью метода оценки капитальных активов измеряется дополнительный ожидаемый доход для активов.
Мерой систематического риска является коэффициент бета - принимается значение 0,5 – 2,0, что говорит о рискованности вложений в ту или иную отрасль промышленности. Значение бета = 1 говорит о том, что риск инвестиций в данную отрасль промышленности совпадает со среднерыночным значением риска. Коэффициент Бета можно рассчитать по результатам финансового анализа предприятия.
Т.о. инвестиции в предприятие, для которого Бета больше 1 сопряжены с риском выше среднего уровня.
Коэффициент бета в мировой практике обычно рассчитывается путем анализа статистической информации фондового рынка. Эта работа проводится специализированными фирмами. Данные о коэффициентах публикуются в ряде финансовых справочниках и в некоторых периодических изданиях, анализирующих фондовые рынки.
Выбор ставки дисконтирования исключительно важен для анализа, так как именно по отношению к имеющимся альтернативным вариантам вложения капитала оценивается каждый проект. Кроме этого, ставка дисконтирования отражает доходность, которую может обеспечить инвестор при реинвестировании промежуточных доходов.
Государственные ценные бумаги можно принять за стабильные без рисковые с некоторой долей сомнения, в этой связи, для определения коэффициента Бета используем наблюдения предполагаемых экспертов и заключения этих виртуальных экспертов по определению финансового риска.
Таблица 9 - Расчет ставки дисконтирования для собственного капитала
| № п.п. | Показатель | Обозначение | Величина |
|
|
Безрисковая ставка дохода | Rf | 6% |
|
|
Бета | b | 0,8 |
|
|
Средняя номинальная ставка доходности по ценным бумагам, обращающимся на фондовом рынке РФ | Rm | 18,25% |
|
|
Рыночная премия для собственного капитала | Rm - Rf | 12,25% |
|
|
Премия для малых предприятий | X | 5,0% |
|
|
Премия за риск, характерный для конкретного предприятия | Y | 2,22% |
|
|
Премия за страновой риск для России | F | 2,73% |
| Ставка дисконта для собственного капитала | Re=Rf+b*(Rm - Rf)+X+Y+F | 25,75% |
Существуют два основных метода расчета величины потока денежных средств:
Косвенный метод анализирует движение денежных средств по направлениям деятельности. Он наглядно демонстрирует использование прибыли и инвестирование денежных средств,
Прямой метод основан на анализе движения денежных средств по статьям прихода и расхода, т.е. по бухгалтерским документам.
Таблица 10 - Рассмотрение сценария деятельности предприятия
| Показатели | Сценарии | ||
| пессимистический | вероятный | оптимистический | |
| Период владения | 5 лет | 5 лет | 5 лет |
| Норма дисконта | 22-21% | 22-21% | 21-20% |
| Текущая стоимость предприятия | 1130560 | 2350226 | 2865703 |
|
Вероятность сценария Д=(Дпес+4*Двер+Доптим)6 |
188426 | 1566817 | 477615 |
| Взвешенная стоимость | 2232858 | ||
| Текущая стоимость капитала с учетом реверсии | 2506413 | ||
Таблица 11 - Прогноз основных экономических результатов деятельности предприятия на 2006-2008 гг.
| Показатели | 2006 | 2007 | 2008 |
|
Выручка от продажи товаров за минусом НДС |
|||
| Пессимистический сценарий | 511360 | 650000 | 750000 |
| Вероятный сценарий | 557760 | 840240 | 942050 |
| Оптимистический сценарий | 557760 | 840240 | 942050 |
| Затраты на производство | |||
| Пессимистический сценарий | 111360 | 150000 | 170000 |
| Вероятный сценарий | 111360 | 170640 | 190380 |
| Оптимистический сценарий | 111360 | 170640 | 210540 |
| Валовая прибыль | |||
| Пессимистический сценарий | 400000 | 500000 | 600000 |
| Вероятный сценарий | 446400 | 669600 | 969000 |
| Оптимистический сценарий | 446400 | 669600 | 969000 |
| Текущие затраты | |||
| Пессимистический сценарий | 2800 | 3500 | 5500 |
| Вероятный сценарий | 2450 | 3100 | 4350 |
| Оптимистический сценарий | 2409 | 2987 | 3440 |
| Прибыль от услуг | |||
| Пессимистический сценарий | 300000 | 400000 | 500000 |
| Вероятный сценарий | 400000 | 400000 | 400000 |
| Оптимистический сценарий | 400000 | 500000 | 600000 |
| Проценты к получению | |||
| Пессимистический сценарий | 228000 | 304000 | 405000 |
| Вероятный сценарий | 304000 | 304000 | 405000 |
| Оптимистический сценарий | 304000 | 380000 | 425000 |
| Прочие операционные доходы | |||
| Пессимистический сценарий | 1000 | 1000 | 1000 |
| Вероятный сценарий | 2000 | 2000 | 2000 |
| Оптимистический сценарий | 2000 | 3000 | 4000 |
| Прочие операционные расходы | |||
| Пессимистический сценарий | 200418 | 274572 | |
| Вероятный сценарий | |||
| Оптимистический сценарий | 200418 | 230000 | |
| Внереализационные доходы | |||
| Пессимистический сценарий | 40000 | 48000 | |
| Вероятный сценарий | 45000 | 50000 | |
| Оптимистический сценарий | 47000 | 58000 | |
| Внереализационные расходы | |||
| Пессимистический сценарий | 35000 | 38000 | |
| Вероятный сценарий | 28000 | 32000 | |
| Оптимистический сценарий | 28000 | 32000 | |
| Прибыль (убыток) до налогообложения | |||
| Пессимистический сценарий | 430782 | 536928 | |
| Вероятный сценарий | 566532 | 740500 | |
| Оптимистический сценарий | 568573 | 845613 | |
| Налог на прибыль и иные аналогичные обязательные платежи | |||
| Пессимистический сценарий | 103388 | 128863 | |
| Вероятный сценарий | 135968 | 177720 | |
| Оптимистический сценарий | 136458 | 202947 | |
| Прибыль (убыток) от обычной деятельности | |||
| Пессимистический сценарий | 327394 | 408065 | |
| Вероятный сценарий | 430564 | 562780 | |
| Оптимистический сценарий | 432115 | 642666 | |
| Амортизационные отчисления на использование автотранспорта | 7300 | 7300 | |
| Налог на использование автодорог в размере 2,5% | 5786 | 5604 | |
| Налог на содержание объектов соцкультбыта в размере 1,5% | |||
| Пессимистический сценарий | 4910 | ||
| Вероятный сценарий | 6458 | ||
| Оптимистический сценарий | 6482 | ||
| Земельный налог при дальнейшем ежегодном увеличении на 4% | 60,0 | ||
| 27000 | |||
| Чистая прибыль | |||
| Пессимистический сценарий | 282398 | ||
| Вероятный сценарий | 384020 | ||
| Оптимистический сценарий | 385547 | ||
| Ставка дисконта | |||
| Пессимистический сценарий | 22 | ||
| Вероятный сценарий | 22 | ||
| Оптимистический сценарий | 21 | ||
| Коэффициент приведения к текущей стоимости при ставке дисконта | |||
| Пессимистический сценарий | |||
| Вероятный сценарий | 1 | ||
| Оптимистический сценарий | 1 | ||
| Текущая стоимость | |||
| Пессимистический сценарий | 282398 | ||
| Вероятный сценарий | 384020 | ||
| Оптимистический сценарий | 385547 | ||
| Итого пессимистический сценарий | 1130560 | ||
| Итого вероятный сценарий | 2350226 | ||
| Итого оптимистический сценарий | 2865703 | ||
| Средневзвешенное значение по результатам сценария | 2232858 | ||
| Сумма продажи | 538442 | ||
| Расходы на продажу 10% | 53844 | ||
| Стоимость продажи | 484598 | ||
| Текущая стоимость реверсии 10% | 273556 | ||
| Функция денег для 6 года при ставке 10% | 0,5645 | ||
| Текущая стоимость капитала | 2506413 |
Здесь не учитывается в денежном потоке стоимость активов не занятых в непосредственном производстве, но это не значит, что они не имеют стоимости.
У предприятия есть в наличии активы (недвижимость, машины). Активы имеют определенную стоимость, которая может быть реализована, при продаже, поэтому стоимость этих активов прибавляется к стоимости полученной методом дисконтирования.
В результате оценки предприятия методом дисконтированных денежных потоков получается стоимость контрольного пакета акций.
Стоимость предприятия ЗАО «ОЛЕРОН» вычисленная доходным подходом методом дисконтированных денежных потоков составляет :
2 232 858 рублей + 273 556 = 2 506 413 рублей
КАПИТАЛИЗАЦИЯ ДОХОДОВ
Метод капитализации дохода - это адекватный выбор видов денежных потоков и ставок дисконта
Без долговой денежный поток представляет собой : сумму чистого дохода после уплаты налогов плюс балансовые начисления(амортизация), за вычетом оборотного капитала и средств, направляемых на капиталовложения.
Данный метод заключается в расчете текущей стоимости будущих доходов, полученных от использования объекта с помощью коэффициента капитализации:
СТОИМОСТЬ ПРЕДПРИЯТИЯ= ПОТЕНЦИАЛЬНАЯ ПРИБЫЛЬ ЗА ГОД / КОЭФФИЦИЕНТ КАПИТАЛИЗАЦИИ
V = I/R
где V— стоимость;
R — коэффициент капитализации
Отличие коэффициента капитализации от ставки дисконта в том, что ставка дисконта применяется ко всем денежным потокам, а коэффициент капитализации используется к отдельно взятому денежному потоку.
Коэффициент капитализации может быть рассчитан на основе ставки дисконта путем вычитания из ставки дисконта ожидаемых среднегодовых темпов роста денежного потока. Коэффициент капитализации не превышает или равен ставке дисконта.
Метод прямой капитализации применяется в тех случаях, когда:
• имеется достаточное количество данных для оценки дохода.
•доход с недвижимости является стабильным или, по крайней мере, ожидается, что текущие денежные доходы приблизительно будут равны будущим или темпы их роста умеренны.
В силу того, что текущая стоимость будущих доходов очень чувствительна к изменениям коэффициента капитализации, для его использования необходимы четкие рыночные указания о его величине, что в наших условиях сильно затруднено.
Основное преимущество этого метода — простота расчетов.
Другое преимущество состоит в том, что метод прямой капитализации, в конечном счете, непосредственно отражает рыночную конъюнктуру. Это связано с тем, что при его применении, как правило, берется достаточно большое количество сделок с недвижимостью и проводится их анализ с точки зрения дохода и стоимости.
Однако метод не следует применять, когда:
• отсутствует информация о рыночных сделках;
• если объект еще не построен, а значит, не вышел на режим стабильных доходов;
• когда объект подвергся серьезным разрушениям в результате стихийного бедствия, т. е. требует серьезной реконструкции.
Практическое применение метода капитализации предусматривает следующие основные этапы:
1. Проведение анализа финансовой отчетности, ее нормализация и трансформация (при необходимости).
2. Осуществление выборы величины прибыли, которая будет капитализирована.
3. Проведение расчета адекватной ставки капитализации.
4. Определение предварительной величины стоимости.
5. Проведение поправок на контрольный или неконтрольный характер оцениваемой доли, а также на недостаток ликвидности.
Пояснения к расчету ставки капитализации.
В качестве без рисковой ставки дохода в мировой практике используется обычно ставка дохода по долгосрочным государственным долговым обязательствам (облигациям или векселям). Считается, что государство является самым надежным гарантом по своим обязательствам (вероятность его банкротства практически исключается). Без рисковая ставка дохода на капитал отражает гарантированный доход, который может быть получен от инвестиций с низким уровнем риска. Принимаем 6 %.
Средняя надбавка для небольших предприятий за размер (риск размера величины компании и сопоставление его с ее возможностями) составляет от 2 до 6%. В силу того что по сравнению с предприятиями-аналогами работающими в отрасли, оцениваемое предприятие, возможно, имеет меньший размер, это значит, что оно может в перспективе иметь меньший уровень доходности, а следовательно, для него требуется более высокая надбавка для оценки альтернативных издержек. Для расчета возьмем данную надбавку в размере 5%.
Надбавку на отраслевую оценку альтернативных издержек, возьмем в размере 5%, учитывая, что предприятие работает в сфере сбыта и конкуренция достаточно высока.
Надбавку за оценку финансовых альтернативных издержек возьмем в размере 3%, так как предприятие после нормализации баланса и отчета о прибылях и убытках имеет низкие показатели ликвидности и оборачиваемости при существенной зависимости от заемного капитала
Надбавку за риск разнообразной деятельности, возьмем в размере 5%, учитывая то, что подобная деятельность достаточно широко распространена на рынке.
Надбавку на оценку профессиональности менеджмента возьмем в размере 3%, так как предполагаем, что в основном администрация предприятия состоит из высококвалифицированных специалистов, но в их работе существуют определенные недоработки.
Для расчета предварительной величины стоимости предприятия мы рассчитали необходимые показатели:
Чистая прибыль (прибыль после налогообложения за пол года текущего периода) равна 84 020 рублей
Ставка капитализации прибыли, рассчитанная через ставку приведенной стоимости к концу расчетного периода кумулятивным методом, равна средневзвешенной за период 6,5% показать (26%4 = 6.5%).
С математической точки зрения ставка капитализации — это делитель, который применяется для преобразования величины прибыли за один период времени в показатель стоимости. Таким образом для того, чтобы определить адекватную ставку капитализации прибыли, необходимо:
Определяем предварительную величину стоимости предприятия по формуле: Величина чистой прибыли 84 020 руб. Ставка капитализации 6,5% за квартал, 13 % за полугодие
Стоимость = Чистая прибыль / Ставка капитализации -84 020/ 0.13 = 646 308 рублей
Стоимость предприятия вычисленная доходным подходом методом капитализации составит 646 308 руб.
В качестве капитализируемой величины прибыли выступает величина ЧИСТОЙ ПРИБЫЛИ. В качестве капитализируемой величины выбирается прибыль последнего отчетного полу года.
Стоимость предприятия в результате вычисления доходным подходом составит:1 576 360 рублей
2.3 Оценка бизнеса методом рынка капитала
Данный метод основан на принципе замещения — покупатель не купит объект недвижимости, если его стоимость превышает затраты на приобретение на рынке схожего объекта, обладающего такой же полезностью.
Сравнительный подход в основном используется там, где имеется достаточная база данных о сделках купли-продажи.
Основные преимущества сравнительного подхода:
1. Оценка основана на ретро информации и, следовательно, отражает фактические результаты производственно-финансовой деятельности предприятия.
2. Цена фактически совершенной сделки максимально учитывает ситуацию на рынке, а значит, является реальным отражением спроса и предложения.
Сравнительный (рыночный) подход включает в себя три основных метода:
• метод рынка капитала, метод сделок,
• метод отраслевых коэффициентов.
Отбор предприятий для сравнения производят по следующим критериям:
принадлежность к той или иной отрасли, региону;
вид выпускаемой продукции или услуг;
диверсификация продукции или услуг;
стадия жизненного цикла, на которой находится предприятие;
размеры предприятий, стратегия их деятельности, финансовые характеристики.
Подход сравнения продаж.
Подход сравнения продаж предполагает оценку предприятия на основе результатов анализа и обобщения рыночных цен, сделок купли-продажи акций предприятий, сходных с оцениваемым, с учетом отличий этого предприятия от аналогов. Для оценки применяются следующие методы:
• метод компании-аналога
• метод сделок
• метод ценовых мультипликаторов
Подход сравнения продаж к оценке предприятия не применялся, так как данные для сравнения отсутствуют.
Метод отраслевых коэффициентов.
Метод заключается в том, что на основе анализа практики продаж бизнеса в той или иной отрасли выводится определенная зависимость между ценой продажи и каким-то показателем. Этот метод в основном используется для оценки малых предприятий и носит вспомогательный характер. Проблема применения данного метода заключается в отсутствии статистических данных, поэтому применение в данном отчете не