Лизинг
- Підготовка та обгрунтування лізингової угоди.
Проведенню лізингових операцій лізинговою компанією або банком-лізингодавцем передує велика організаційна робота. Загальною метою попередньої роботи є пошук потенційних клієнтів, зацікавлених в здійсненні лізингу. Разом з тим ініціатива в проведенні лізингових операцій може бути вихідною і від майбутнього лізингоодержувача, який самостійно знаходить лізингову компанію (банк) з необхідним обладнанням.
Більшість лізингових компаній починають переговори з потенційними клієнтами з пропозицією надати їм бізнес-план проекту, для здійснення якого потрібно лізингувати устаткування. Саме на етапі оцінки бізнес-плану лізингові компанії віхиляють більшість запропонованих їм проектів. Співвідношення прийнятих лізинговими компаніями обертань, розглянутих проектів і реалізованих контрактів може співвідноситися як 100:50:5. Більшість відхилених проектів залишаються без розгляду багато в чому через відсутність правильно підготовленого бізнес-плану. У будь-якому випадку можна сказати, що у разі невдалого бізнес- плану та відмови лізингової компанії, лізингоотримувач стає більш підготовленим до таких переговорів з іншою лізинговою компанією.
У деяких випадках, коли менеджери лізингової компанії прогнозують вигідний проект, вони можуть допомогти потенційному лізингоотримувачу скласти докладний бізнес-план цього проекту. У цьому випадку процес переговорів лізингодавця з лізингоотримувачем включає елементи консультування останнього з питань поліпшення фінансових показників запропонованого проекту, оптимізації оподатковування і т.д.
Вимоги, запропоновані лізинговими компаніями до бізнес-плану, як правило різняться лише незначно. Нижче приведена структура типового бізнес-плану:
1. РЕЗЮМЕ (стислі висновки).
2. ПОТОЧНА ДІЯЛЬНІСТЬ ПІДПРИЄМСТВА: напрямок діяльності і досягнуті результати на ринку; конкурентні позиції; керівництво, власність, структура керування фірмою; поточні фінансові результати; опис продукції і її застосування; схеми роботи з постачальником і споживачем продукції; як підприємство має намір розвиватися; відмінність даного підприємства від інших компаній;
3. ПРОДУКТИ І ПОСЛУГИ ПО ПРОЕКТУ: опис товарів і послуг, запропонованих у проекті; ступінь готовності товарів і послуг до виходу на ринок;
4. ПЛАН МАРКЕТИНГУ: розміри ринку і тенденції його зміни; склад вашої постійної клієнтури; конкуренти (їх сильні і слабкі сторони, розподіл ринку між ними); ваші конкретні переваги і хиби; схема поширення товарів; ціноутворення; реклама; методи стимулювання продажів; формування суспільної думки про фірму і товари; прогноз обсягів продажів;
5. ПЛАН ВИРОБНИЦТВА: виробничі помешкання; устаткування (ціна, постачальник, графік запровадження і т.д.); постачальники матеріалів і комплектуючих (їхня репутація, досвід роботи з ними); чи передбачається виробнича кооперація (репутація цих фірм, досвід роботи з ними); обсяги виробництва; схема виробничих потоків; контроль якості; чи передбачена система охорони навколишнього середовища й утилізація відходів;
6. ОРГАНІЗАЦІЙНИЙ ПЛАН: організаційна схема підприємства; система добору, розставляння і використання кадров;
7. ОЦІНКА РИЗИКІВ: перелік можливих ризиків із указівкою можливості їхній виникнення й очікуваного збитку від цього; шляху мінімізації ризиків;
8. ФІНАНСОВИЙ ПЛАН: коментар до фінансового плану; план прибутків і витрат (із коментарями); прогноз обсягів реалізації (із коментарями); прогноз витрат виробництва й обертання (із коментарями); прогноз прямування коштів; аналіз усталеності фінансового положення.
Загальний розмір бізнес-плану не повинен, як правило, перевищувати 20 сторінок. У якості додатків до бізнес-плану, більшість лізингових компаній просить надати:
1. Технічні дані по продукції.
2. Копії платіжних документів.
3. Ліцензії.
4. Копії контрактів на придбання устаткування, копії договорів на закупівлю сировини і реалізацію готової продукції (або договори про наміри), копію договору оренди помешкання.
5. Кредитні договори, договори застави і страхування майна.
6. Фотографії і зразки.
Всі подальші взаємовідносини між сторонами будуються на підставі заяви від майбутнього користувача лізингодавцю. Вона готується у вільній формі і повинна містити технічний опис необхідного обладнання, його комерційні параметри, найменування і реквізити постачальника. Одночасно з нею потенційний лізингоодержувач надає документи, які характеризують окремі показники діяльності лізингоодержувача. Щоб убезпечити себе на випадок невиконання лізингоодержувачем платіжних зобов’язань, лізингодавцю необхідно приділити увагу аналізові фінансово-господарської діяльності лізингоодержувача. При цьому, на відміну від кредитних проектів, де основними показниками є кредитоспроможність клієнта і прибутковість, у лізинговій угоді лізингоодержувача слід оцінювати за діловою активністю, тобто за показниками ефективності використання активів на підприємстві. До таких показників належать: виробничий фінансовий цикл; цикл обороту робочого оборотного капіталу; віддача загальних і поточних активів нерухомості і чистого оборотного капіталу. Окрім цих показників, також потрібно враховувати ліквідність, платоспроможність і прибутковість.
Показник “Виробничий фінансовий цикл” дає оцінку повного циклу підприємницької діяльності:
придбання товарно-матеріальних цінностей;
перетворення їх у кінцевий продукт;
реалізація кінцевого продукту;
інкасація дебіторської заборгованості.
З урахуванням кредиторської заборгованості (строк її погашення) цей показник є циклом обороту робочого оборотного капіталу. Показники віддачі активів, нерухомості і чистого робочого оборотного капіталу відображають ділову активність та ефективність використання активів, які є на підприємстві.
Оцінку лізингового проекту в цілому можна дати, використовуючи таку нерівність:
Сліз
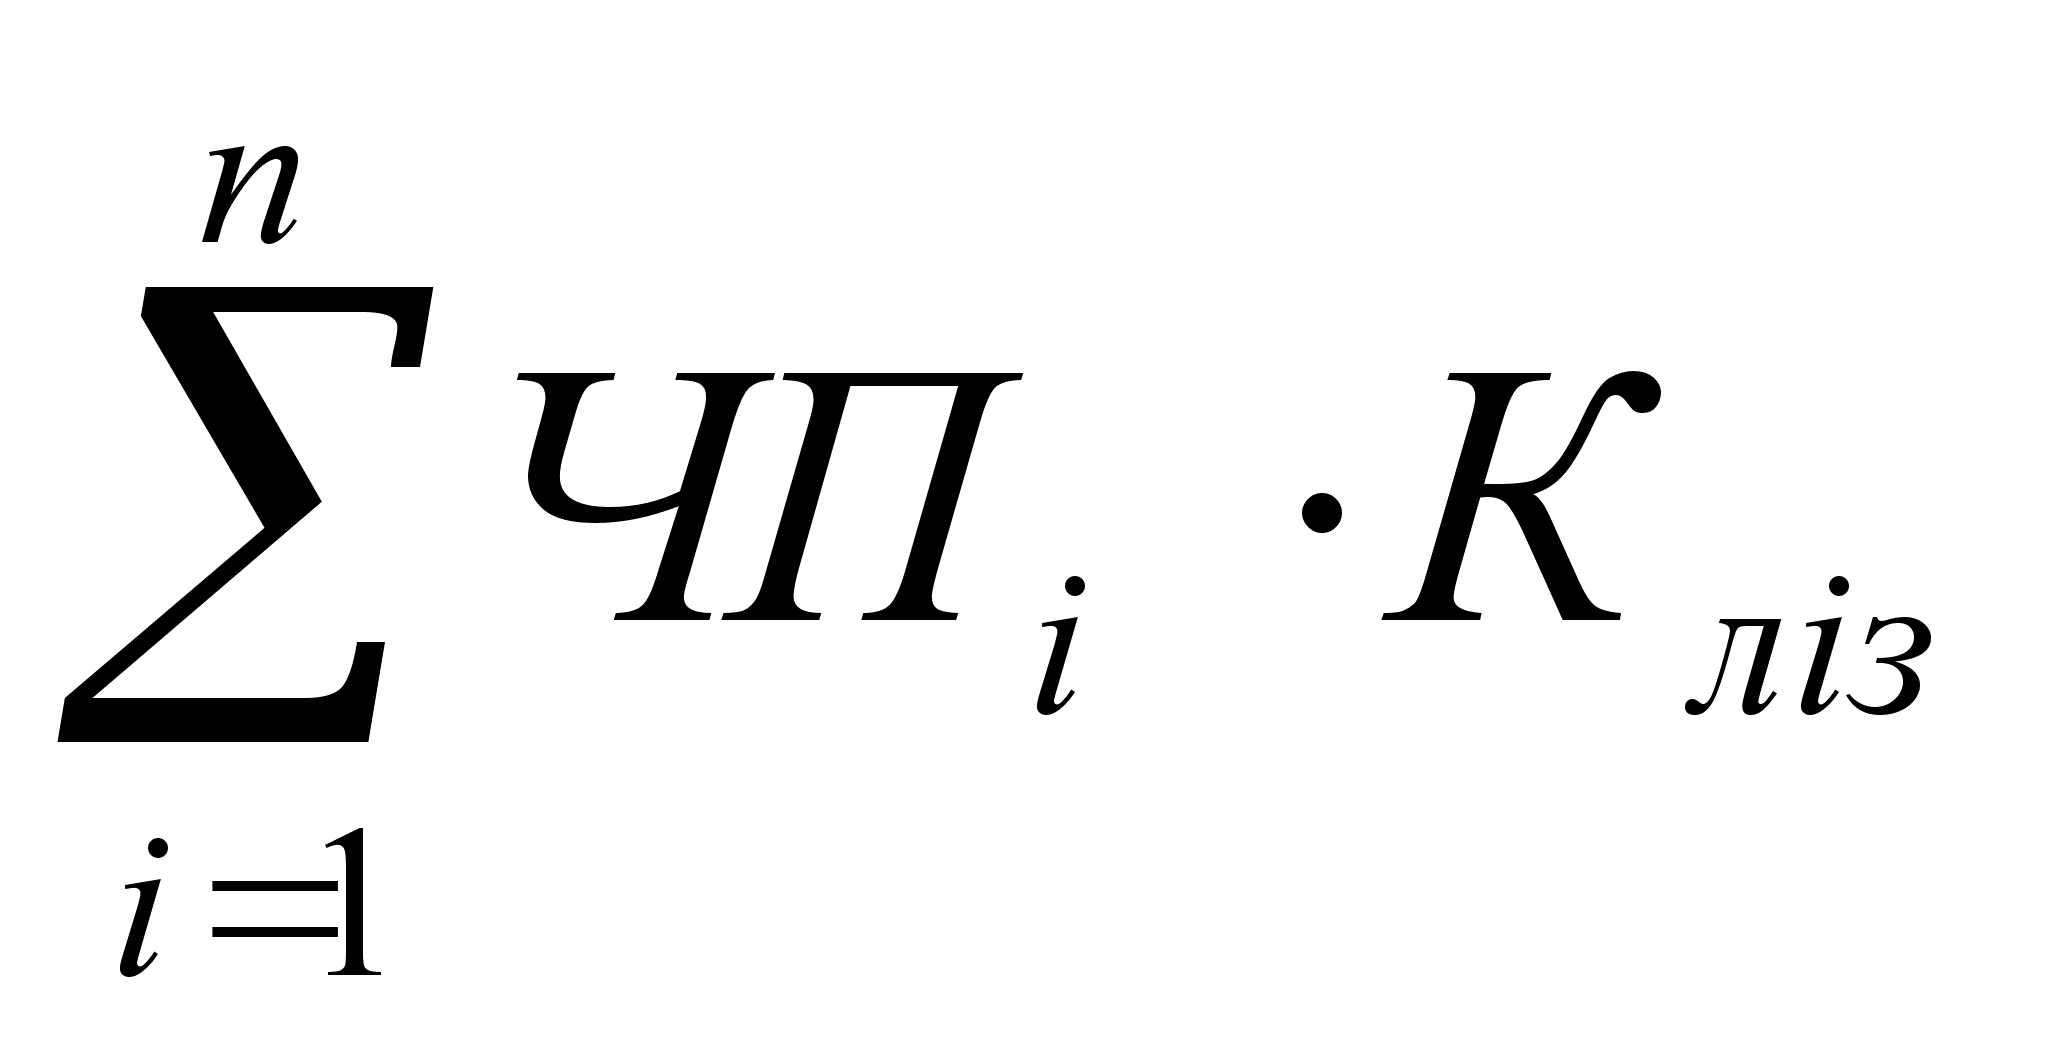 ,
де Сліз - вартість об'єкта лізингу;
ЧПі - чистий прибуток і-го періоду;
Кліз - лізинговий коефіцієнт;
n - строк лізингу;
і - періоди лізингового договору (і=1, 2,....., n).
Чистий прибуток (ЧП) визначається на основі "Балансу грошових надходжень і витрат", який розробляється у бізнес-плані при підготовці лізингового проекту.
Нерівність показує ефективність лізингового проекту. Якщо значення Кліз перетворює нерівність у рівність (гранична ефективність лізингового проекту), то вданому випадку необхідно враховувати ступінь ризику реалізації проекту, тобто укладати з лізингоодержувачем додатковий заставний договір.
Слід відзначити, що оцінка ефективності лізингового проекту лише на основі нерівності є недостатньою. Тому під час експертизи проекту також доцільно використовувати показники, які застосовуються при оцінці ефективності інвестицій:
- чистий наведений дохід;
- індекс доходності;
- період окупності; внутрішня норма доходності.
Крім того, оцінюється також загальна кон’юктура ринку, місце і перспективи даного підприємства в ринковій конкуренції. На підставі цього аналітичним відділом лізингової компанії або банку готується заключення про кредитоздатність клієнта і рекомендації по встановленню з ним лізингових відносин. В ряді випадків лізингодавець може вимагати надання йому необхідних гарантій.
У випадку позитивного прийняття рішення, лізингодавець інформує лізингоодержувача про свою готовність до вступу в лізингові відносини і направляє постачальнику устаткування замовлення-наряд.
- Правові норми договору лізингу.
Умовно можна виділити три етапи лізингової угоди. На першому (попередньому) етапі здійснюється підготовча робота, що передує заключенню ряду юридичних договорів, проведення якої зумовлено складним характером багатосторонніх відносин при лізингу, необхідністю детального вивчення всіх умов і особливостей кожної угоди; вирішується питання фінансування угоди. На даному етапі оформлюються заявки майбутнього лізингоодержувача, готуються заключення про кредитоздатність клієнта і розраховується єфективність лізингового проекту. Все це відображається в направляємому постачальнику замовленні-наряді.
Головну роль в організації управління лізингом відіграє другий етап. На цьому етапі проводиться юридичне закріплення лізингової угоди. Оформлюються наступні документи:
договір про купівлю-продаж об’єкта лізингу в експлуатацію;
акт про прийняття об’єкта лізингу в експлуатацію;
лізингова угода;
договір на технічне обслуговування передаваємого в лізинг майна;
договір на страхування об’єкта лізингу.
Третій етап лізингового процесу – період використання об’єкта лізингу. Він супроводжується відображенням лізингових операцій в бухгалтерському обліку і звітності. На даному етапі проводиться виплата лізингодавцю лізингових платежів і після закінчення строку лізингу оформлюються відносини по подальшому використанню об’єкта лізингу
Розподіл прав і обов'язків арендодавця й орендаря визначаються особливостями механізму лізингових відносин. Класичний лізинг зв'язує трьох осіб: виробника устаткування, його споживача (арендодавця) і орендаря. Проте учасники лізингових відносин пов'язані між собою не одним а двома окремими договорами.
Арендодавач укладає договір купівлі - продажу з виробником або постачальником обраного орендарем устаткування і договір фінансової оренди (лізингу) з орендарем.
Договори купівлі продажу і лізингу взаємозалежні. У договорі купівлі-продажу, арендодавець вказує, що устаткування купується з метою віддачі його в оренду. Майно, що є предметом договору фінансової оренди (лізингу), безпосередньо передається орендарю виробником (продавцем) у місці перебування орендаря, якщо інше не передбачено договором фінансової оренди. У договорі купівлі-продажу вказується термін надання майна орендарю, а якщо такий термін не зазначений, у розумний термін, орендар вправі, якщо прострочення відбулося по обставинах, за які відповідає арендодавець, зажадати розірвання договору фінансової оренди (лізингу) і відшкодування збитків.
У імперативній формі можна визначити такі основні обов'язки учасників лізингового договору.
Лізингодавець повинен:
купити майно;
повідомити продавця про те, що одержано майно, призначене для передачі його в лізинг визначеній особі;
надати майно в тимчасове володіння і користування лізингоотримувачу.
Лізиногоотримувач зобов'язаний:
використовувати лізингове майно тільки в підприємницьких цілях відповідно до його призначення і вимоги договору;
робити лізингові платежі в порядку і терміни, установлені договором.
Права й обов'язки учасників договору лізингу деталізовані в ст.11, 12 Закону «Про лізинг». Обсяг прав і обов'язків розрізнений у залежності від того, який тип і вид лізингу підлягає договірному врегулюванню.
Так, при здійсненні фінансового лізингу, лізингоотримувач вправі пред'явити вимогу якості і комплектності, термінам постачань і інші вимоги, установлені договором купівлі-продажу, безпосередньо до продавця. При здійсненні оперативного лізингу відповідає за недоліки переданого в лізинг майна сам лізингодавець. При виявленні таких недоліків, лізингоотримувач вправі зажадати від лізингодавця безоплатного усунення недоліків предмета лізингу, зменшення лізингових платежів або відшкодування своїх витрат, пов'язаних з усуненням недоліків даного предмета лізингу. Лізингодавач не відповідає за недоліки переданого в тимчасове володіння і користування майна, якщо вони були заздалегідь обговорені при скаладанні договору лізингу, або були заздалегідь відомі лізингоотримувачу, або могли бути виявлені лізингоотримувачем під час огляду предмета лізингу або перевірки його справності. 1
Крім прав, прямо передбачених Цивільним кодексом, що регулює права орендаря й арендодавця в частині фінансової оренди, вони мають комплекс прав, властивих їм і при інших видах орендних відношень.
Так орендар (лізингоотримувач) має право за згодою арендодавця здавати майно, що складає предмет договору фінансової оренди в суборенду (сублізинг) - особливий вид відношень, що виникають у зв'язку з передачею права користування предмета лізингу третій особі. Не припускається лише передача лізингоотримувачем третій особі своїх зобов'язань по виплаті лізингових платежів.
Орендар може також, за згодою арендодавця, передати в заставу предмет лізингу. Застава повинна бути оформлена окремим договором, між орендарем (лізингоотримувачем) і його кредитором. Лізингодавач може також використовувати свої права у відношенні предмета лізингу в якості застави третій особі, як учаснику лізингової угоди, так і не учаснику лізингової угоди. При цьому ризик вилучення застави на користь третьої особи розглядається як явне порушення умов договору лізингу з боку лізингодавця. Якщо предмет лізингу є придбаним за рахунок притягнутих засобів і є предметом застави за договором на притягнення засобів, його повторна застава не провадиться.
У тих випадках, коли предметом договору лізингу є складне спеціалізоване устаткування (комп'ютери, обчислювальні машини і т.д.) укладають договір лізингу з додатковим умовами, що породжує виникнення нового комплексу обов'язків у лізингодавця по наданню додаткових послуг лізингоотримувачу, що робляться як до початку користування, так і в процесі користування предметом лізингу. Комплекс, наданих додаткових послуг, як і багато інших питань, сторони можуть врегулювати в договорі фінансової оренди самостійно.
Як правило, лізингодавець робить додаткові послуги по здійсненню монтажних, пусконалагоджувальних робіт, навчанню персоналу, післягарантійному обслуговуванню, ремонту предмета лізингу і виконання інших робіт, без котрих неможливо використовувати предмет лізингу.
- Участь банків в лізингових операціях.
Cуб'єктом лізингових операцій може бути банк. Його участь може бути як безпосередня, так і опосередкована.
У першому випадку банк безпосередньо виступає лізингодавцем відповідно до закону України “Про банки і банківську діяльність”. Для здійснення лізингових операцій банк повинен сформувати в своїй структурі спеціальний відділ або в складі кредитного відділу – спеціальну групу.
Таким чином у банків з'являється можливість здійснювати нові прог-ресивні форми обслуговування, що відрізняються від традиційного довго-строкового кредитування наданням додаткових послуг в сфері маркетингу та організації виробництва на базі передової техніки і технології.
Процес становлення лізингового бізнесу в Україні можна умовно поділити на два періоди. Перший припадає на 1989-1995 роки, коли такі операції здійснювали лише комерційні банки. У другому - 3 1995 й по сьогодні - у цій сфері працюють також спеціалізовані лізингові компанії, створені як за участі банківського капіталу так і без нього.
Переломним етапом становлення та розвитку лізингових відносин став 1998 рік, коли було прийнято основні законодавчі акти, що регулюють цей вид діяльності, зокрема Закон України "Про лізинг"*.
Отже, ринок лізингу в Україні перебуває на надзвичайно ранній стадії розвитку. Українська лізингова асоціація була формально заснована в червні 1997 року. До неї ввійшло 16 лізингових компаній із загальною кількістю 100 чоловік. За даними асоціації, кількість лізингових компаній зростає, причому деякі з них засновані, але лізинговою діяльністю не займаються. Ті ж компанії, які функціонують, здебільшого виконують роль агентів чи посередників між постачальниками устаткування і кінцевими
--------------
*. Мринська О. Роль банків у сфері лізингового бізнесу // Вісник НБУ.- 1999.-№ 6.- с.62.
споживачами. Обсяг місцевих лізингових операцій, що фінансуються з внутрішніх джерел, досить низький і оцінюється на рівні 10 млн. доларів США. Усі інші операції, повязані з лізингом або подібні до нього, фінансуються міжнародними постачальниками устаткування.
Останнім часом процес впровадження лізингу в Україні помітно пожвавився, з’явилися нові компанії як державного, так і комерційного спрямування. Непідробний інтерес до нової ринкової структури почали виявляти банки, страхові компанії. Зрозуміло, це ті фінансові інституції, які можуть стати реальними каталізаторами процесу утвердження лізингу.
Якщо банк виступає лізингодавцем, він має такі переваги:
розширюється коло банківських операцій, росте число клієнтів і відповідно збільшується доход банку;
знижується ризик втрат від неплатоспроможності клієнтів. При здійсненні лізингових операцій банк залишається власником майна, що передано в оренду, і я якщо порушуються умови угоди, може вимагати повернення майна;
банк має право нараховувати на майно, що передається в оренду, амортизаційні відрахування, які не підлягають оподаткуванню і можуть бути джерелом засобів для придбання нового майна;
банк отримує доходи у вигляді комісійних за лізингом.
Разом з тим слід зазначити, що здійснення лізингових операцій на данному етапі пов'язано з певними труднощами. Перш за все, спеціалісти, що займаються лізинговими операціями в банку повинні мати глибокі знання в сфері комерції та організації кредитування, визначення попиту та пропозиції нового та вже використовуваного обладнання, технології виробництва і технічного обслуговування обладнання, бухгалтерського обліку та аудиту, а також у сфері законодавства, оцінки ризиків, страхування майна.
Щодо роботи банку, можна визначити цілком своєрідні, відмінні від традиційних кредитних зв'язків взаємовідносини. Це обумовлено подвійною роллю банку. З одного боку, купуючи машини, обладнання, транспортні засоби, він є покупцем, а з іншого, здаючи все це в оренду за лізинговою угодою - лізингодавцем.
Однак більшість банків віддають перевагу опосередкованим формам участі у лізингових угодах. Ці форми такі:
створення власної дочірньої лізингової компанії;
створення разом з іншими банками, кредитними установами, іншими суб'єктами господарювання спільних лізингових компаній;
кредитне обслуговування лізингових компаній.
Вказані форми в цілому забезпечують вищу ефективність, ніж безпосередня участь банків у лізинговому бізнесі. Пояснюється це перевагами спеціалізації лізингових компаній, тобто тим, що тут вивчення ринку, організаційна структура, глибше вивчення специфіки лізингу, реклама – все підпорядковано розв'язанню одного завдання - забезпеченню успішної лізингової діяльності. Щоправда, це не означає, що лізинговий відділ якого-небудь банку не може в силу своїх творчих та розумових здібностей налагодити цю справу в себе. Але так чи інакше, 75-80% загальної кількості лізингових компаній у світі або створені банками, або контролюються ними.
Безумовно, основне гарантійне навантаження в ході реалізації лізингового проекту буде припадати на банки, страхові компанії, лизингоотримувачів і лізингодавців, виробників устаткування. Тому важливо узагальнити існуючий досвід розробки схем надання гарантій для порозуміння і балансу інтересів ділових партнерів.
Президент Європейської асоціації лізингових компаній (Leaseurope) Марко Байерт звернув увагу лізингодавців на те, що на заході найкраще забезпечення - це право власності. По оцінці експертів, сьогодні на світовому фінансовому ринку 50 відсотків кредитів видається під заставу лізингових операцій, тобто під заставу майна, що здається в лізинг.
Гарантії в кожному конкретному випадку можуть мати різноманітну форму й об’єм у залежності від якості самого лізингоотримувача і/або його бізнесу, результатів його господарської і фінансової діяльності за попередні роки, усталеності ділових зв'язків, репутації, кола його контрагентів і стабільності партнерства.
У якості забезпечення лізингової угоди можуть виступати:
1. Банківська гарантія (контргарантия) і/або векселя прийнятних банків, тобто порука банку за свого клієнта перед банком, що фінансує лізингову угоду, на випадок невиконання клієнтом тих або інших зобов'язань.
2. Векселя підприємства, авальовані надійними українськими банками.
3. Векселя значних бюджетних організацій і підприємств.
4. Фонди в покриття гарантій лізингових платежів.
5. Поручництво надійних компаній.
6. Застава цінних паперів.
7. Застава ліквідного товару в обороті.
8. Застава нерухомості.
9. Гарантія оберненого викупу постачальником.
10. Підтверджені в уповноважених банках форвардні контракти на постачання готової продукції в обсягах не менше і по ціні не більше визначених на момент висновку відповідних договорів.
11. РЕПО ліквідних акцій.
12. Експортний виторг по контрактах з експортерами в уповноваженому банку.
13. Застава іншого майна й активів.
14. Підтверджені гарантії державних і муніципальних фондів із лімітами в уповноважених банках.
15. Вартість устаткування, наданого в лізинг, також може розглядатися як часткове покриття.
В Україні одним із перших банків, що почав проведення лізингових операцій, є АКБ "Україна". Оскільки лізингова операція належить операцій із високим ступенем ризику, тут застосовуються традиції англійської банківської системи, а саме: створена спеціалізована структура - "Фінансово-лізинговий будинок" банку "Україна", який акумулює ризик, повязаний із проведенням цих операцій. Таким чином, поза ризиком залишаються дві головні банківські функції: ощадна й розрахункова.
Банком сформовано "Програму розвитку нових виробництв", що передбачає його фінансову участь у придбанні вітчизняних і іноземних технологій та устаткування, цілісних виробничих комплексів. Уже діє лізинговий договір на постачання в Україну мікроавтобусів СП "IVECO-КрАЗ" на суму 3 мільйони доларів.
За даними фахівців банку "Україна", сьогодні вартість лізингових операцій для лізингоотримувача складається з таких витрат (залежно від виду лізингу та вартості кредитних ресурсів цифри можуть відрізнятися):
Залучення іноземних кредитів для лізингової операції-7-9% річних.
Вартість гарантії банкуз3-5% (гарантія видається закордонній установі під кредит).
Маржа лізингової компанії-7-8%.
Загальна вартість операції-17-22% річних.
Перш ніж банк видасть кредит, лізингова компанія розробляє для клієнта найефективніші умови торгової операцї, фінансові схеми її забезпечення, здійснює страхування майна та укладає лізинговий договір.
"Сьогодні банки не займаються безпосередньо цією вельми потрібною для нашої країни формою бізнесу з ряду обєктивних причин:
- вони не можуть надавати послуги довготермінового характеру;
банкам дозволено купувати об'єкти лізингу для подальшої передачі їх лізингоотримувачу лише за власні кошти;
банки повинні володіти нерухомим майном загальною вартістю до 10% від обсягу власного статутного капіталу;
встановлено високі процентні ставки за кредитами від Національного банку;
для банків-лізингодавців не передбачено інвестиційних пільг.
Зважаючи на зазначені фактори, українські банки надають перевагу опосередкованій участі у лізинговому бізнесі - створюють лізингові компанії. Тобто йдеться про непряму участь банківського капіталу у лізинговому бізнесі. Але, навіть обравши такий шлях, банк наштовхується на досить відчутну перепону: сума , яку він має право інвестувати, не повинна перевищувати 25% від його власного капіталу. Відтак невеликі та низьколіквідні комерційні банки не взмозі брати участь у лізинговій діяльності.
Сьогодні, окрім "Фінансово-лізингового будинку" банку "Україна" в Україні діють також лізингові компанії "Аваль-лізинг" (заснована на базі банку "Аваль" ), "Укрексімлізинг" (створена Укрексімбанком 1997 року ) та Харківська регіональна лізингова компанія "Реал банк".
Уклавши договір із Державним лізинговим фондом (ДЛФ), компанія працює частково на отримані від нього бюджетні кошти".
1 Карп М.В. Финансовый лизинг на предприятии. М. Финансы, ЮНИТИ, 1998г., с.38.
1 Чекмарева Е.Н. Экономические основы лизинговых сделок. // Хозяйство и право, 1994, №8, с.12-33.
1 Кабатова Е.В. Лизинг: понятие. правовое регулирование, международная унификация. М. Наука, 1991г., с.96.
1 Финансовая аренда (лизинг) и ее правовое регулирование // Бухгалтерия банки, 1997, №3, с.28.
Рецензія
на дипломну роботу студентки Рєзник Вікторії Володимирівни Київського інституту економіки, менеджменту, банківської і страхової справи
на тему « Фінансовий лізинг »
Дипломна робота студентки виконана на 74 сторінках, складається з вступу, 3-х розділів, висновків та списку використаних джерел із 18 найменувань.
У вітчизняних умовах досить високих ставок банківського кредитування суб'єкти господарювання змушені шукати альтернативні шляхи відновлення основних виробничих фондів і модернізації виробництва. У цих умовах найбільше прийнятним інструментом є лізинг, що одержав останнім часом поширення в Україні. Тому обрана авторкою тема дипломної роботи є актуальної.
До безсумнівних переваг роботи, на думку рецензента, відносяться:
Детальний розгляд процесу лізингу, підходи лізингодавця до вибору клієнта та підписання лізингової угоди.
Розгляд існуючого законодавства України щодо лізингу, виявлено позитивні та негативні сторіни.
Аналіз лізингової діяльності на Україні.
Водночас, по роботі є такі зауваження:
Не приведено реального договору фінансового лізингу.
В роботі не представлено ніяких даних в динаміці, це пов’язано з тим, що для лізингових компаній статистичні дані є залогом комерційної вдачі, отримати реальні дані банка, що займається лізинговою діяльністю, є деякою проблемою; одночасно, існує поле для подальших наукових досліджень
Проте зазначені недоліки не знижують загального позитивного враження про дипломну роботу.
У цілому по дипломній роботі можна зробити висновок, що Вікторія має достатню теоретичну підготовленість і вміє використовувати свої знання для вирішення практичних задач. Дипломна робота відповідає вимогам Міністерства освіти України, а авторка заслуговує оцінки "відмінно".
Рецензент: Дмитро Попінако
регіональний директор
Робертсон енд Блумс Корпорейшн
КИЇВСЬКИЙ ІНСТИТУТ ЕКОНОМІКИ, МЕНЕДЖМЕНТУ, СТРАХОВОЇ І БАНКІВСЬКОЇ СПРАВИ
Кафедра фінансів
ВИПУСКНА КВАЛІФІКАЦІЙНА РОБОТА
БАКАЛАВРА
на тему
“ФІНАНСОВИЙ ЛІЗИНГ”
Виконала: