Анализ производственно-финансовой деятельности предприятия ОАО "Племзавод им. В.И.Чапаева"
| Показатель | 2007 г. | 2008 г. | 2009 г. | Отклонение 2009 г. (+,-) от | |
| 2007 г. | 2008 г. | ||||
| Заработная плата и отчисления на социальные нужды, тыс. руб. | 62838 | 87392 | 116894 | 54056 | 29502 |
| Материальные затраты, тыс. руб. | 526154 | 631583 | 669301 | 143147 | 37718 |
| Амортизация, тыс. руб. | 7869 | 8979 | 32008 | 24139 | 23029 |
| Прочие затраты, тыс. руб. | 42580 | 56300 | 7371 | -35209 | -48929 |
| Полная себестоимость продукции, работ и услуг, тыс. руб. | 346358 | 401925 | 45230 | 88872 | 33305 |
| Объем продукции в текущих ценах, тыс. руб. | 697784 | 867500 | 906797 | 209013 | 39297 |
| Затраты на 1 руб. продукции, руб | 0,49 | 0,46 | 0,48 | -0,01 | 0,02 |
| Материалоемкость продукции, руб. | 0,75 | 0,73 | 0,74 | -0,01 | 0,01 |
| Амортизациеемкость продукции, руб. | 0,01 | 0,01 | 0,03 | 0,02 | 0,02 |
| Зарплатоемкость продукции, руб. | 0,09 | 0,10 | 0,13 | 0,04 | 0,03 |
| Прочие затраты на 1 руб. продукции, руб. | 0,06 | 0,06 | 0,01 | -0,05 | -0,05 |
| Удельный вес в общих затратах на 1 руб. продукции, %: - материальных затрат | 153,1 | 158,7 | 154,2 | 1,1 | -4,5 |
| - амортизаии | 2,1 | 2,2 | 6,2 | 4,1 | 4,0 |
| - заработной платы | 18,4 | 21,7 | 27,1 | 8,7 | 5,4 |
| - прочих затрат | 12,2 | 13,1 | 2,1 | -10,1 | -11,0 |
Как видно из таблицы 15, что в племзаводе происходит рост практически по всем видам затрат, особенно по материальным затратам на 143147 тыс. руб. в 2009 г. в сравнении с 2007 г. и на 37718 тыс. руб. с 2008 г., а вот прочие затраты снизились на 35209 тыс. руб. и 48929 тыс. руб. соответственно. На основании данного увеличения затрат за рассматриваемый период в племзаводе увеличилась полная себестоимость продукции на 88872 тыс. руб. в 2007 г. и на 33305 тыс. руб. в 2008 г., за счет данного увеличение затраты на 1 руб. продукции возросли и составили в 2009 г. 0,48 руб.
Удельный вес материальных затрат в общих затратах на 1 руб. продукции составил в 2009 г. 154,2%, что 1,1% больше, чем в 2007 г., на данное изменение повлиял рост материальных затрат, а именно: затраты на минеральные и органические удобрения, затраты на семена и др., а также увеличение объема продукции в 2009 г. в сравнении с 2007 . на 209013 тыс. руб.Также увеличился удельный вес затрат по амортизации на 4,1% и составил в 2009 г. 6,2%. Произошел рост удельного веса затрат на 1 руб. продукции по заработной плате на 8,7% и 5,4% в 2007 и 2008 г. соответственно. За счет снижения прочих затрат в племзавод сократился уделтьный вес прочих затрат в 2009 г. по отношению к 2007 г. на 10,1% и составил 2,1%.
Произведем распределение затрат предприятия на постоянные и переменные и определим маржинальный доход, точку безубыточности запас финансовой устойчивости и операционный рычаг, для этого обратимся к данным таблицы 16.
Таблица 16 – Оценка точки безубыточности, запаса финансовой устойчивости и операционного рычага
| Показатель | 2007 г. | 2009 г. |
| Выручка от реализации, тыс. руб. | 413058 | 519039 |
| Полная себестоимость реализованной продукции, тыс. руб. | 346358 | 435230 |
| в т.ч. постоянные расхода | 135543 | 130666 |
| переменные расходы | 210815 | 304564 |
| Прибыль от продаж, тыс. руб. | 64110 | 79263 |
| Маржинальный доход, тыс. руб. | 205243 | 214475 |
| Доля маржинального дохода в выручке, тыс. руб. | 49,7 | 41,3 |
| Точка безубыточности предприятия, тыс. руб. | 272722 | 316383 |
| Запас финансовой устойчивости, тыс. руб. | 140336 | 202656 |
Одним из основных показателей, характеризующих степень производственного и финансового риска, является запас финансовой устойчивости предприятия, который представляет собой разницу между отчетной выручкой и выручкой в точке безубыточности.
ЗФУ = выручка отчетная – Тб (2)
где Тб – точка безубыточности.
Точка безубыточности (критический объем производства и реализации продукции) – это такой объем производства, при котором выручка равна себестоимости. Этот показатель определяется по формуле:
Тб = сумма постоянных затрат / доля маржинального дохода в выручке (3)
Маржинальный доход является разницей между выручкой от продаж и переменными затратами. Рассчитаем маржинальный доход за два последних года:
МД2007 = 413058 - 210815 = 205243 тыс.руб.
МД2009 = 519039 – 304564 = 214475 тыс. руб.
Для оценки безубыточного объема продаж и зоны безопасности также необходимо рассчитать долю маржинального дохода в выручке: в 2007 г. – 49,7% и в 2009 г. – 41,3%.
В рассматриваемых случаях безубыточный объем продаж составит кратное между размером постоянных затрат и долей маржинального дохода в выручке, и будет равен:
в 2007 г. = 135543/49,7*100 = 272722 тыс. руб.,
в 2009 г. = 130666/41,3*100 = 316383 тыс. руб.
Запас финансовой устойчивости составляет:
в 2007 г. = 413058 – 272722 = 140336 тыс. руб.,
в 2009 г. = 519039 - 316383 = 202656 тыс.руб.
Таким образом, в ОАО «Племзавод им. Чапаева» в отчетном году запас финансовой устойчивости составил 202656 тыс. руб., т. е именно размер этой величины необходим для достижения критического объема продаж.
2.5 Анализ финансовых результатов реализации продукции ОАО «Племзавод им. Чапаева»
Финансовые показатели хозяйственной деятельности предприятия так же как и выручка, прибыль и рентабельность в условиях рыночной экономики широко используются как самостоятельные показатели, так и для расчетов производных от них показателей.
Финансовые результаты предприятия складываются под воздействием многих факторов и в них обобщаются результаты производственной и снабженческо-сбытовой деятельности, умелого использования рыночной конъюнктуры, маневренности собственными и заемными источниками формирования имущества предприятия и его отдельных частей, полнота использования ресурсного потенциала, системы материального стимулирования работников и другие факторы.
Выручка – это сумма средств, которая будет получена или уже получена от покупателей за реализованные или проданный товары, работы и услуги.
Изменение уровня среднереализованных цен и величины прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает, и наоборот. На величину цены единицы продукции оказывают влияние следующие факторы: качество реализуемой продукции, рынки ее сбыта, коньюктура рынка, сроки реализации, инфляционные процессы. Рассмотрим влияние каналов реализации на среднюю цену реализации в ОАО «Племзавод им. Им. Чапаева» (таблица 17).
Анализируя таблицу 17, видим что в 2009 г. канал 1, который является постоянным покупателем ОАО «Племзавод им. Чапаева» пользуется правом приобретать продукцию по более сниженной цене, так продукция кукурузы была реализовано по цене 441,67 руб. за 1 ц в общей сумме на 106 тыс. руб., подсолнечник по цене 995,30 руб., в общей стоимости на 1847 тыс. руб., продукция КРС по цене 5815,05 руб. на общую сумму 6623 тыс. руб., молоко по цене 1163,15 руб. за 1 литр, на общую сумму 76527 тыс. руб. В племзаводе с каналом реализации № 2 осуществляются сделки по бартерному договору, за счет чего цены реализации продукции незначительно снижены, но выше, чем у канала 1.Например, цена на продукцию сахарной свеклы составила 218,40 руб., в обей сумме на 15576 тыс. руб., продукция свиней по цене 6128,44 руб., общей стоимостью 13225 тыс. руб., КРС – по цене 5817,14 руб. ОАО «Племзавод им. Чапаева» с каналом реализации 3 только вступает в новые взаимоотношения, поэтому цены на реализацию продукции животноводства и растениеводства достаточно высокие, но в будущем планируются изменения в ценовой политике по данному виду покупателей.
Таблица 17 - Влияние каналов реализации на среднюю цену реализации, 2009 г.
| Вид продукции | Продано всего, ед | В том числе по каналам реализации | ||||||||
| 1 | 2 | 3 | ||||||||
| кол-во, ед | цена ед., руб. | сумма, тыс. руб. | кол-во, ед | цена ед., руб. | сумма, тыс. руб. | кол-во, ед | цена ед., руб. | сумма, тыс. руб. | ||
| Кукуруза | 975 | 240 | 441,67 | 106 | 735 | 443,08 | 325 | - | - | - |
| Подсолнечник | 14407 | 1856 | 995,30 | 1847 | 11240 | 996,45 | 11200 | 1311 | 997,10 | 1307 |
| Сахарная свекла | 85420 | - | - | - | 71320 | 218,40 | 15576 | 14100 | 218,44 | 3080 |
| Соя | 2615 | 773 | 1681,76 | 1300 | 838 | 1683,36 | 1411 | 1004 | 1684,50 | 1691 |
| КРС | 6628 | 1139 | 5815,05 | 6623 | 3511 | 5817,44 | 20425 | 1978 | 5819,01 | 11510 |
| Свиньи | 19994 | 7698 | 6132,63 | 47209 | 2158 | 6128,44 | 13225 | 10138 | 6125,30 | 62098 |
| Молоко | 136208 | 65793 | 1163,15 | 76527 | 50100 | 1163,67 | 58300 | 20315 | 1165,35 | 23674 |
Показатели рентабельности характеризуют эффективность работы в целом, доходность различных направлений деятельности, окупаемость затрат и др. Показатели рентабельности используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
Рентабельность реализации продукции рассчитывается делением прибыли от реализации продукции, работ, услуг на сумму полученной выручки. Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж.
Чем быстрее оборачивается капитал на предприятии, тем меньше его требуется для запланированного объема продаж, и наоборот, замедление оборачиваемости капитала требует дополнительного привлечения средств для обеспечения того же объема производства и реализации продукции. Рассмотрим влияние факторов на рентабельность собственного капитала на примере таблицы 18.
Таблица 18 – Влияние факторов на рентабельность собственного капитала
| Показатель | 2007 г. | 2009 г. | Изменение (+,-) |
| Выручка от реализации продукции, работ и услуг, тыс. руб. | 413058 | 519039 | 105981 |
| Прибыль от продаж, тыс. руб. | 64110 | 79263 | 15153 |
| Среднегодовая величина всего капитала, тыс. руб. | 678598,5 | 831711 | 115112,5 |
| Среднегодовая величина собственного капитала, тыс. руб. | 618079 | 752335,5 | 134256,5 |
| Оборачиваемость активов, раз | 6,4 | 6,5 | 0,01 |
| Коэффициент отношения всего капитала к собственному | 1,098 | 1,106 | 0,008 |
| Рентабельность продаж, % | 0,18 | 0,15 | -0,03 |
| Рентабельность собственного капитала, % | 0,129 | 0,121 | -0,008 |
|
Изменение рентабельности собственного капитала за счет, %: - скорости оборота активов |
х | х | 0,002 |
| - коэффициента покрытия собственного капитала | х | х | 0,009 |
| - рентабельности продаж | х | х | -0,019 |
Анализируя таблицу 18, видим, что на рентабельность собственного капитала влияют три фактора: скорости оборота активов, коэффициент покрытия собственного капитала, рентабельность продаж. Так, с увеличением оборачиваемость активов на 0,001, рентабельность собственного капитала увеличилась на 0,002%, также за счет увеличения коэффициента отношения всего капитала к собственному на 0,008, показатель рентабельности собственного капитала возросла на 0,009%. За счет снижения рентабельности продаж на 0,03%, рентабельность собственного капитала сократилась 0,019%.
2.6 Комплексная оценка результативности функционирования ОАО «Племзавод им. Чапаева»
В условиях массовой неплатежеспособности и применения по многим предприятиям процедур банкротства объективная и точная оценка финансово-экономического состояния приобретает первостепенное значение. Главным критерием такой оценки являются показатели платежеспособности и ликвидности и степени ликвидности предприятия.
Цель анализа состоит не только в том, чтобы оценить платежеспособность или кредитоспособность, но и в том, чтобы постоянно проводить работу, направленную на их улучшение. Анализ ликвидности баланса, платежеспособности показывает, по каким направлениям надо вести эту работу, дает возможность выявить важнейшие аспекты и наиболее слабые позиции в проведенном анализе. В соответствии с этим результаты анализа дают ответы на вопросы, каковы важнейшие способы улучшения состояния предприятия. Но главное является своевременно выявлять и устранять недостатки в финансовой деятельности, находить резервы улучшения его платежеспособности.
Платежеспособность предприятия определяется его возможностью и способностью своевременно и полностью выполнять платежные обязательства, вытекающие из торговых, кредитных и иных операций денежного характера. Платежеспособность влияет на формы и условия коммерческих сделок, в том числе на возможность получения кредита.
Ликвидность – это способность организации быстро выполнять свои финансовые обязательства, а при необходимости и быстро реализовывать свои средства. Чем быстрее актив предприятия может быть обращен без потери стоимости в деньги, тем выше его ликвидность.
Платежеспособность означает наличие у предприятия денежных средств и их эквивалентов, достаточных для своевременного погашения своих обязательств.
Таким образом, основными признаками платежеспособности являются:
а) наличие в достаточном объеме средств на расчетном счете;
б) отсутствие просроченной кредиторской задолженности.
Ликвидность предприятия отражает платежеспособность по долговым обязательствам. Неспособность предприятия погасить свои долговые обязательства перед кредиторами и бюджетом приводит его к банкротству. Основаниями для признания предприятия банкротом является не только невыполнение им в течение нескольких месяцев своих обязательств перед бюджетом, но и невыполнение требований юридических и физических лиц, имеющих к нему финансовые или имущественные претензии.
Для оценки платежеспособности и ликвидности могут быть использованы следующие основные приемы:
структурный анализ изменений активных и пассивных платежей баланса, т.е. анализ ликвидности баланса;
расчет финансовых коэффициентов ликвидности.
При анализе ликвидности баланса проводиться сравнение активов, сгруппированных по степени их ликвидности, с обязательствами, по пассиву сгруппированными по срокам их погашения. Расчет и анализ коэффициентов ликвидности позволяет выявить степень обеспеченности текущих обязательств ликвидными средствами.
Главная задача оценки ликвидности баланса — определить величину покрытия обязательств предприятия его активами, срок превращения которых в денежную форму (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Баланс считается абсолютно ликвидным, если выполняются следующие соотношения:
А1 ≥ П1
где А1 – денежные средства и краткосрочные финансовые вложения (строка 250 +260);
П1 – наиболее срочные обязательства предприятия (строка 620 + просроченные кредиты).
А2 ≥ П2
где А2 – дебиторская задолженность и прочие активы (строка 240 +230 +270);
П2 - краткосрочные кредиты (строка 610).
А3 ≥ П3
где А3 – запасы предприятия и налог на добавленную стоимость (строка 210 + 220);
П3 - долгосрочные кредиты и займы (итог 4 раздела пассива).
А4 ≤ П4
где А4 – трудно реализуемые активы – основные средства и внеоборотные активы (итог 1 раздела актива);
П4 - собственный капитал предприятия (итог 3 раздела пассива + строки 640 +650).
Сопоставление А1 – П1 и А2 – П2 позволяет выявить текущую ликвидность предприятия, что свидетельствует о платежеспособности (неплатежеспособности) в ближайшее время. Сравнение А3 –П3 отражает перспективную ликвидность. На её основе прогнозируется долгосрочная ориентировочная платежеспособность. Выполнение неравенства А4 < П4 носит так называемый балансирующий характер: его выполнение свидетельствует о наличии у предприятия собственных оборотных средств. Если любое из неравенств имеет знак, противоположный зафиксированному в оптимальном варианте, то ликвидность баланса отличается от абсолютной.
Для полной оценки ликвидности баланса в целом рассчитывают общий показатель ликвидности (Л) по формуле:
Л= (А1+0,5А2+0,3А3) / (П1+0,5П2+0,3П3)
Баланс считается ликвидным при значении этого показателя равном 1.
Рассмотрим показатели, характеризующие ликвидность баланса на основании таблицы 19.
Таблица 19 – Оценка ликвидности баланса, тыс. руб., 2009 г.
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек или недостаток | |
| На начало года | На конец года | ||||||
| 1.Наиболее ликвидные активы | 24528 | 8720 | 1.Наиболее срочные обязательства | 28183 | 36855 | -3655 | -28135 |
| 2. Быстро реализуемые активы | 57827 | 50512 | 2.Краткосрочные пассивы | 52487 | 54855 | 5340 | -4343 |
| 3.Медленно реализуемые активы | 277922 | 319562 | 3.Долгосрочные пассивы | 28304 | 23105 | 249618 | 296457 |
| 4. Трудно реализуемые активы | 397017 | 430290 | 4.Постоянные пассивы | 724045 | 780626 | -327028 | -350336 |
| Баланс | 804836 | 858586 | Баланс | 804836 | 858586 | - | - |
Наиболее ликвидных активов предприятия как на начало года, так и на конец года достаточно для покрытия наиболее срочных обязательств, платежный недостаток на начало года составил 3655 тыс.руб., а на конец года 28135 тыс.руб., это связано с снижением наиболее ликвидных активов в 0,4 раза и ростом наиболее срочных активов на 8672 тыс.руб.
При этом наблюдается, что быстро реализуемые активы предприятия как на начало, так и на конец года полностью покрывают краткосрочные обязательства, недостаток на начало и на конец года составил 5340 тыс.руб. и 4343 тыс.руб. соответственно.
На начало и конец года излишек реализуемых активов над долгосрочными пассивами составил 249618 тыс.руб.. Это значит, что организация может погасить свои долгосрочные обязательства за счет медленно реализуемых активов.
Величина постоянных пассивов должна быть достаточна по стоимости или даже быть больше стоимости трудно реализуемых активов. Это означает, что собственных средств должно быть достаточно не только для формирования внеоборотных активов, но и для покрытия (не менее 10 %) потребности в оборотных активах.
Как видно из приведенных данных, неравенство А4 ≤ П4 соблюдается, т.е наличие труднореализуемых активов не превышает стоимости постоянных пассивов, в свою очередь означает, что остается для пополнения оборотных средств.
В целом можно отметить, что на конец года баланс ОАО «Племзавод им. Чапаева» можно назвать абсолютно ликвидным, потому что выполняется четыре условия из четырех.
Интенсификация производства является более экономичным путем развития производства по сравнению с его экстенсивным расширением, поскольку ведет к сбережению затрат труда и материальных ресурсов в расчете на единицу продукция, улучшению конечных результатов производства. Рассмотрим оценку изменения интенсификации производственно – хозяйственной деятельности в таблице 20.
Таблица 20 – Оценка интенсификации производственно-финансовой деятельности ОАО «Племзавод им. Чапаева»
| Показатель | 2007 г. | 2009 г. | Темп роста, % | Темп прироста, % |
| Выручка от реализации, тыс. руб. | 413058 | 519039 | 125,6 | -25,6 |
| Прибыль от продаж, тыс. руб. | 64110 | 79263 | 123,6 | -23,6 |
| Количественные показатели | ||||
| Среднегодовая численность работников, чел. | 1190 | 1187 | 99,7 | 0,3 |
| Материальные затраты, тыс. руб. | 526154 | 669301 | 127,2 | -27,2 |
| Среднегодовая стоимость оборотных активов, тыс. руб. | 321344 | 428296 | 133,3 | -33,3 |
| Среднегодовая стоимость основных средств, тыс. руб. | 541324,5 | 639175,5 | 118,1 | -18,1 |
| Среднегодовая величина собственного капитала, тыс. руб. | 618079 | 752335,5 | 121,7 | -21,7 |
| Качественные показатели | ||||
| Выручка от реализации на 1 работника, тыс. руб. | 347,11 | 437,27 | 125,9 | -25,9 |
| Оборачиваемость собственного капитала | 0,668 | 0,689 | 103,1 | -3,1 |
| Оборачиваемость оборотных средств | 0,714 | 0,805 | 112,7 | -12,7 |
| Оборачиваемость основных средств (фондоотдача) | 1,29 | 1,42 | 110,1 | -10,1 |
| Материалоотдача | 1,33 | 1,35 | 101,5 | -1,5 |
Проанализировав данную таблицу, надо отметить, что выручка от реализации продукции в 2009 г. увеличилась на 105981 тыс. руб. Это объясняется тем, что фактические цены реализации продукции в отчетном году были выше запланированных и уровня цен предшествующих годов. В 2009 г. предприятие получило прибыль в размере 15153 тыс.руб., это объяснялось большими затратами на производство продукции. Численность работников в 2009 г. уменьшилась на 3 чел. Изменение численности работников прежде всего связано с увеличением числа скотников крупного рогатого скота, сокращения трактористов-машинистов. Материальные затраты в 2009 г. увеличились на 27,2% или на 143147 тыс. руб. Это нежелательный фактор для организации. Увеличение произошло за счет увеличения цен на сырье, необходимые материалы и услуги. Среднегодовая стоимость основных средств, оборотных активов, собственного капитала в 2009 г. выросла. Это связано с тем, что у предприятия появились основные средства – машин и оборудования, транспортных средств, продуктивного скота. Так как и выручка от реализации, в 2009 г. увеличились, то соответственно и выручка на 1 работника выросла и в 2009 г. этот показатель составил 437,27 тыс. руб. Оборачиваемость собственного капитала увеличилась в 2009 г. до 0,689, а темп роста составил 3,1 %. Оборачиваемость оборотных средств в 2009 г. увеличилась до 0,805, на данное изменение повлияло увеличение выручки от реализации и оборотных средств организации.
В целом по предприятию нужно отметить, что для повышения оценки интенсификации руководство организации должно стремиться к увеличению таких показателей, как выручка от реализации, материалоотдача и др.
2.7 Определение резервов повышения эффективности хозяйственной деятельности в ОАО «Племзавод им. Чапаева»
Резервы увеличения суммы прибыли определяются по каждому виду продукции. Основными их источниками являются увеличение объема реализации продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных рынках сбыта.







Рисунок 1 – Структурно-логическая схема поиска резервов увеличения прибыли от реализации продукции
Для определения резервов роста прибыли по первому источнику (РбП) необходимо резерв роста объема реализации умножить на фактическую прибыль в расчете на единицу продукции соответствующего вида в отчетном периоде:
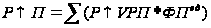 (4)
где РбVРП – резерв роста объема реализации, т
ФП – фактическая прибыль, руб.
Таблица 21 – Резервы роста прибыли за счет увеличения объема реализации продукции
| Вид продукции | Резерв увеличения объема реализации, т | Фактическая сумма прибыли на 1 т продукции, руб | Резерв увеличения суммы прибыли, тыс. руб. |
| Подсолнечник | 830 | 1310 | 1087,3 |
| Сахарная свекла | 1260 | 250 | 315,0 |
| КРС | 105 | 2100 | 220,5 |
| Молоко | 1600 | 1000 | 1600,0 |
| Итого | х | х | 3222,8 |
Подсчет резервов увеличения прибыли за счет снижения себестоимости товарной продукции и услуг (РбПс) осуществляется следующим образом: предварительно выявленный резерв снижения себестоимости каждого вида продукции умножается на планируемый объем продаж с учетом резервов его роста:
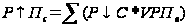 (5)
где РвС – резерв снижения себестоимости, руб
VРПв – возможный объем реализации продукции, т.
Таблица 22 – Резервы увеличения суммы прибыли за счет снижения себестоимости продукции
| Вид продукции | Резерв снижения себестоимости 1 т продукции, руб. | Возможный объем реализации продукции, т | Резерв увеличения прибыли, тыс. руб. |
| Подсолнечник | 450 | 1850 | 832,5 |
| Сахарная свекла | 560 | 2100 | 1176 |
| КРС | 1350 | 520 | 702 |
| Молоко | 320 | 4725 | 1512 |
| Итого | х | х | 4222,5 |
Существенным резервом роста прибыли является улучшние качества продукции (РбП). Он определяется следующим образом: изменение удельного веса каждого сорта умножается на отпускную цену соответствующего сорта, результаты суммируются и полученное изменение средней цены умножается на возможный объем реализации продукции.
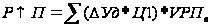 (6)
где ∆Уд – удельный вес каждого сорта
Ц1 – отпускная цена сорта
Таблица 23 – Резервы роста прибыли за счет повышения упитанности крупного рогатого скота
| Категория упитанности животных | Закупочная цена за 1т, руб. | Удельный вес, % | |||
| фактический | планируемый | +,- | Изменение средней цены реализации, руб. | ||
| Высшая | 25000 | 70 | 90 | +20 | +5000 |
| Средняя | 18000 | 20 | 10 | -10 | -1800 |
| Нижесредней | 12000 | 10 | - | -10 | -1200 |
| Итого | х | 100 | 100 | - | +2000 |
В связи с увеличением удельного веса скота высшей категории и сокращением удельного веса средней и нижесредней упитанности средняя цена реализации возрастает на 2000 руб. за 1 т, а сумма прибыли за планируемый объем реализации – га 1040 тыс. руб.
РбП - +2000 руб. * 520 т = 1040 тыс. руб.
ЗАКЛЮЧЕНИЕ
Переход к рыночной экономике требует от предприятий повышения эффективности производства, конкурентоспособности продукции, работ и услуг на основе внедрения достижений научно-технического прогресса, эффективных форм хозяйствования и управления производством, активизации производства, инициативы и т.д. Важная роль в реализации этой задачи отводится экономическому анализу.
Для эффективной работы в новых условиях сейчас все чаще стали требоваться работники высокой квалификации, владеющие знаниями по технологии, экономике, организации производства, способные не просто выполнять распоряжения, а самостоятельно проявлять инициативу и предприимчивость. Основной задачей данной работы является теоретическое обоснование и практическое применение критериев оценки и анализа работы деятельности предприятия.
Финансовая устойчивость как экономическая категория имеет следующие классификации: в зависимости от влияния внешних и внутренних факторов, она подразделяется на внутреннюю, внешнюю и “унаследованную”; различают статическую, динамическую, а также устойчивость – сопротивление; в некоторой экономической литературе называют ценовую (общую) и финансовую устойчивость.
Следует выделить несколько функций обеспечения финансовой устойчивости предприятия: целевую, побудительную, регулирующую.
Оценить и проанализировать финансовую устойчивость предприятия можно, применив определенную систему показателей. Данная система показателей классифицируется следующим образом: выделены группы показателей, характеризующих результат, эффективность, удельные характеристики финансовой устойчивости, показатели специфики воспроизводственного процесса, превентивные показатели.
Возможно выделение четырех типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния, встречающаяся крайне редко и характеризующаяся положительным значением (излишком) трех выше перечисленных показателей.
2. Нормальная устойчивость финансового состояния, гарантирующая его платежеспособность.
3. Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности.
4. Кризисное финансовое состояние, при котором общая величина имеющихся у предприятия источников не покрывает величину запасов и затрат.
Исследуемое базовое хозяйство – ОАО «Племзавод им. Чапаева» станицы Васюринской Динского района Краснодарского края является многопрофильным предприятием, производящим продукцию растениеводства и животноводства. В процессе формирования и использования основных средств предприятия ОАО «Племзавод им. Чапаева» характеризуется совокупностью показателей, важное значение имеет анализ движения и технического состояния основных средств, для этого рассчитывают коэффициенты обновления, выбытия, прироста, износа, технической годности, а также внедрению новых технологий, ремонт и модернизация основных средств.
В данной работе было показано, что анализ основных фондов в ОАО «Племзавод им. Чапаева необходим для того, чтобы выявить факторы, влияющие на неэффективное использование основных средств, и найти пути для преодоления этих отрицательных факторов.
На основе выполненной работы, в которой рассмотрены экономические показатели ОАО «Племзавод им. Чапаева» за 2007 – 2009 гг., финансовое состояние предприятия, рассчитаны коэффициенты, подтверждающие выводы о финансовой ситуации, сложившейся в изучаемый период, можно сделать обобщающиеся выводы и сформулировать соответствующие предложения.
Общая земельная площадь хозяйства 11768 га, в т.ч. пашня – 10652 га. Анализ ресурсообеспеченности ОАО «Племзавод им. Чапаева» показал, что среднегодовая стоимость основных средств увеличилась на 18,1% в отчетном году и составила на конец года 639175,5 тыс.руб.
Численность работников занятых в сельскохозяйственном производстве снизилась в 2009 г. по отношению с 2007 г. на 0,3%. Снижение численности работников связано с уменьшением, прежде всего числа трактористов – машинтов и скотоводов крупного рогатого скота. Сокращение числа трактористов связано с тем, что в этот период времени ОАО «Племзавод им. Чапаева» приобрел более современные трактора большей мощности. Кроме того, уменьшение числа трактористов обусловлено сокращением обрабатываемых пашен.
Затраты на производство продукции увеличились в отчетном году по сравнению с двумя предыдущими годами на 21,9% и 5,3% это говорит о повышении цен на производственное оборудование, ядохимикаты, минеральные и органические удобрения.
Незначительно снизилось количество тракторов на 3,3% и 0,8% по отношению к 2007 и 2008 гг. соответственно, потому что было списано часть тракторов и произведена покупка новых, более современных, мощных и дорогостоящих. Комбайны также имеют тенденцию к снижению по отношению к предыдущему году их количество составляет 20 единиц, что на 5 комбаинов меньше, чем в 2007 г., а вот количество грузовых автомобилей в 2009 г. в сравнении с 2007 г. увеличилась на 9,5%, а с 2008 г. – на 10,9%, данные изменения характеризуются списанием некоторой части техники и покупки новых, более современных, мощных и дорогостоящих, а следовательно их количество меньше числа списанных.
В животноводстве в 2009 г. произошло увеличение числа голов крупного рогатого скота на 1,3% и составило 6658 голов. Поголовье свиней и лошадей имеет тенденцию снижения в 2009 г. по отношению в 2007 г. на 12,7% и 19,1% соответственно, что связанно с продажей животных.
Произошло увеличение стоимости оборотных средств в 2009 г., по сравнению с двумя прошлыми годами на 41,7% и 14,7%, что в натуральном выражении составило 418057,5 тыс.руб., данное увеличение связано с увеличением суммы дебиторской задолженности и запасов организации.
Так же произошло уменьшение и чистой прибыли в