Анализ и оценка финансовой устойчивости предприятия
К н нач = 0,487
Коэффициент финансовой независимости на конец года:
К н кон = 0,628
4. Коэффициент финансовой устойчивости:
К фу=ЗС/СК=(стр.590+стр.690)/стр.490 Ј 1 (2.17)
Увеличение этого коэффициента свидетельствует об усилении зависимости предприятия от привлеченного капитала.
Коэффициент финансовой устойчивости на начало года:
Кфу нач = 1,05
Коэффициент финансовой устойчивости на конец года:
Кфу кон= 0,59
Методика интегральной балльной оценки финансовой устойчивости использует относительные показатели устойчивости и коэффициенты ликвидности, которые тоже характеризуют структуру имущества, и, следовательно, финансовую устойчивость.
Итогом данной методики является определение места анализируемого предприятия в классификации предприятий по уровню риска деловых отношениях (таблицы 2.14, 2.15).
Таблица 3.1
Методика классификации предприятий по степени риска
| Показатель | Критерии | |
| наибольшее значение | усл.снижения | |
| Коэффициент абсолютной ликвидности Ка.л | 0,5 и выше - 20 баллов | 4 балла за 0,1 |
| коэффициента критической (быстрой) ликвидности Кк.л. | 1,5 и выше - 18 баллов | 3 балла за 0,1 |
| коэффициент текущей ликвидности Кт.л. (или коэффициент покрытия). | 2 и выше - 16,5 балла | 1,5 балла за 0,1 |
| коэффициент финансовой независимости | 0,6 и выше - 17 баллов | 0,8 балла за 0,01 |
| коэффициент обеспеченности СОС | 0,5 и выше - 15 баллов | 3 балла за 0,1 |
| коэффициент обеспеченности запасов собственными оборотными средствами | 1 и выше - 13,5 балла | 2,5 балла за 0,1 |
Таблица 3.1
Методика классификации по степени риска “МАП” в 2008 г.
| Показатель | Критерии | |
| На начало года | На конец года | |
| Коэффициент абсолютной ликвидности Ка.л | 6,00 | 27,43 |
| коэффициента критической (быстрой) ликвидности Кк.л. | 4,50 | -6,43 |
| коэффициент текущей ликвидности Кт.л. (или коэффициент покрытия). | 13,50 | 16,93 |
| коэффициент финансовой независимости | 7,97 | 19,21 |
| коэффициент обеспеченности СОС | 13,33 | 15,21 |
| коэффициент обеспеченности запасов собственными оборотными средствами | 15,17 | 7,65 |
| Итого | 60,47 | 80,00 |
Таблица 3.1
Значения баллов для группировки предприятии по классам риска при деловом сотрудничестве
| Показатель | Класс | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1. Баллы за коэффициент абсолютной ЛИКВИДНОСТИ К1 | 20 | 16 | 12 | 8 | 4-0 |
| 2. Баллы за коэффициент быстрой ЛИКВИДНОСТИ К2 | 18 | 15 | 12 | 9-6 | 3-0 |
| 3. Баллы за коэффициент текущей ликвидности Ктд | 16,5 | 15-12 | 10,5-7,5 | 6-3 | 1.5-0 |
| 4. Баллы за коэффициент финансовой независимости К„ | 17 | 16,2-12,2 | 11,4-7.4 | 6,6-1,8 | 1-0 |
| 5. Баллы за коэффициент обеспеченности СОС Косе | 15 | 12 | 9 | 6 | 3-0 |
| 6. Баллы за коэффициент обеспеченности запасов СОС | 13,5 | 11 | 8,5 | 6,0-3,5 | 1-0 |
| Сумма баллов | 100 | 85,2-78,2 | 63,4-56,4 | 41,6-28,3 | 13,5-0 |
В таблице 2.16 приведены значения баллов для группировки предприятии по классам риска при деловом сотрудничестве.
Выводы.
1. Финансовая устойчивость на конец года характеризуется как неустойчивое финансовое состояние - по всем источникам формирования запасов недостаточно.
2. Предприятие на начало года и на конец года расценивается как платежеспособное (третий класс).
2.3 Анализ финансовых результатов
Анализ финансовых результатов производится только в направлении оценки рентабельности. При этом используются следующие показатели:
1) Рентабельность реализованной продукции;
2) Рентабельность активов.
5.1. Анализ рентабельности реализованной продукции
Рр = Пр/Срп(2.18а)
где Пр - прибыль от реализации продукции ;
Cpn - себестоимость реализованной продукции.
Рр нач = 0,13
Рр кон = 0,33
5.2. Анализ рентабельности активов
Ра = Пб/еАср (2.18б)
где Пб - балансовая прибыль ;
еAcp - среднегодовая стоимость активов.
Ра = 1,353
Выводы.
1 Увеличение рентабельности активов на конец анализируемого периода свидетельствует о достаточной деловой активности анализируемого предприятия.
3. Прогнозирование финансово-хозяйственной деятельности предприятия “МАП”
3.1 Применение управляемой факторной модели рентабельностью предприятия “МАП”
Взаимосвязи и пропорции между основными экономическими показателями, характеризующими хозяйственно-финансовую деятельность коммерческого торгового предприятия, приведены в табл. 3.1.
Следует отметить, что рентабельность торгового предприятия характеризуется системой показателей, между которыми существует взаимосвязь и взаимозависимость. В свою очередь каждый из показателей рентабельности складывается под воздействием тех или иных процессов, происходящих в деятельности предприятия.
Таблица 3.1
Показатели эффективности деятельности коммерческого предприятия “МАП” за 2007-2008 гг.
| Показатели | Условные обозначения | Прошлый год (2007) | Отчетный год (2008) | Изменения | |
| Абсолютные (+;-) | Относительные, %; темпы прироста | ||||
| 1. Продукция, тыс. pyб | N | 177 | 367 | 190 | 107,3 |
| 2. Трудовые ресурсы | Т | 5 | 5 | 0 | 0,0 |
| 2 б) оплата труда с начислениями, тыс. руб. | U | 56,45 | 60,46 | 4,01 | 7,1 |
| 3. Материальные затраты, тыс. руб. | М | 99,55328 | 215,54048 | 115,99 | 116,5 |
| 4 Внеоборотные активы | |||||
| а) величина внеоборотных активов, тыс. руб. | F | 3 | 23 | 20,00 | 666,7 |
| б) амортизация, тыс. руб. | A | 0 | 0 | 0,00 | #ДЕЛ/0! |
| 5 Оборотные средства, тыс. руб. | Е | 36 | 71 | 35,00 | 97,2 |
| 1. Себестоимость продукции, тыс. руб | S=U+M+A | 130 | 160 | 30,00 | 23,1 |
| 7. Товарные запасы | З | 4 | 18,5 | 14,50 | 362,5 |
| 8. Издержки обращения | I = U + M + A | 26,00 | 116,00 | 90,00 | 346,2 |
| 9. Прибыль от продаж | P = N - S - I | 21,00 | 91,00 | 70,00 | 333,3 |
| 10. Рентабельность капитала (основных и оборотных активов | R =P/(F + E) | 0,538 | 0,968 | 0,43 | 79,8 |
| 11. Рентабельность продаж | P/N | 0,119 | 0,248 | 0,13 | 109,0 |
| 12. Рентабельность издержек обращения | P/I | 0,808 | 0,784 | -0,02 | -2,9 |
| 13. Прибыль на одного работника, тыс. руб./чел. | P/T | 4,2 | 18,2 | 14,00 | 333,3 |
| 14. Рентабельность расходов на оплату труда | P/U | 0,3720 | 1,5051 | 1,13 | 304,6 |
| 15. Фондоотдача основных и оборотных активов | N/(F+E) | 4,5385 | 3,9043 | -0,63 | -14,0 |
| 16. Скорость обращения оборотных активов | N/E | 4,9167 | 5,1690 | 0,25 | 5,1 |
| 17. Доля оборотных активов в имуществе | E/(F+E) | 0,9231 | 0,7553 | -0,17 | -18,2 |
| 18. Скорость обращения товарных запасов | N/З | 44,25 | 19,83783784 | -24,41 | -55,2 |
| 19. Доля товарных запасов и оборотных активов | З/Е | 0,1111 | 0,2606 | 0,15 | 134,5 |
| 20. Издержкоемкость продаж | I/N | 0,1469 | 0,3161 | 0,17 | 115,2 |
| 21. Производительность труда, тыс. руб./чел. | N/T | 35,4 | 73,4 | 38,00 | 107,3 |
| 22. Фондооснащенность труда | (F+E)/T | 7,8 | 18,8 | 11,00 | 141,0 |
| 23. Средняя зарплата на одного работника, тыс. руб./чел. | U/T | 11,2893 | 12,0919 | 0,80 | 7,1 |
| 24. Зарплатоемкость продаж | U/N | 0,3189 | 0,1647 | -0,15 | -48,3 |
В торговле (в сфере обслуживания) одним из основных показателей рентабельности является рентабельность товарооборота (или рентабельность продаж), исчисляемая как отношение прибыли от продажи товаров к товарообороту. На анализируемом предприятии он увеличился по сравнению с прошлым годом (темп прироста 109,0%). В последующем можно установить взаимодействие рентабельности товарооборота с экономическими показателями, приведенными в табл.3.1, выявить и измерить влияние факторов на изменение его значения.
Рентабельность товарооборота зависит от степени использования основных и оборотных средств:
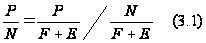
Приведенная зависимость показывает, что увеличение рентабельности товарооборота в отчетном году связано с эффективностью использования основных и оборотных средств.
Фондоотдача основных и оборотных средств может быть представлена в следующем виде:
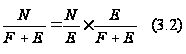
В свою очередь скорость обращения оборотных средств зависит от оборачиваемости товарных запасов - главного элемента оборотных средств - и доли товарных запасов в оборотных средствах. Выразим эту зависимость:
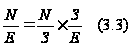
На увеличение скорости обращения оборотных активов положительно повлияли увеличение скорости обращения товарных запасов и повышение их доли в оборотных активах.
Рассмотренные выше три равенства можно объединить:
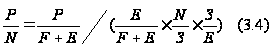
Формула (4) выявляет зависимость рентабельности товарооборота от величины и структуры основных и оборотных средств. Рентабельность товарооборота увеличивается, если выполняется требование соотношения темпов роста таких показателей, как скорость обращения товарных запасов, доля товарных запасов в оборотных активах, доля оборотных активов в имуществе, рентабельность основных и оборотных средств, при котором темп роста первого показателя выше темпа роста последующего и выше ста. В нашем случае эти соотношения составили: 44,8%; 234,5%; 81,8%; 179,8%.
Рентабельность товарооборота зависит также от рентабельности издержек обращения и издержкоемкости товарооборота:
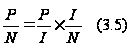
Темпы роста рентабельности товарооборота, рентабельности издержек обращения и издержкоемкости товарооборота составили: 209,0%; 97,1%; 215,2%. Следовательно, на предприятии не соблюдается соотношение, при котором темп роста рентабельности издержек обращения выше темпа роста издержкоемкости товарооборота. Увеличение рентабельности товарооборота в отчетном году вызвано увеличением рентабельности издержкоемкости товарооборота, но снижение рентабельности издержек обращения повлияло отрицательно.
Заменив в этом уравнении показатель рентабельности товарооборота на составные элементы из предыдущего уравнения, получим в результате преобразований развернутую систему, в которой рентабельность увязывается как с эффективностью использования основных и оборотных средств, так и с издержками обращения:
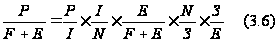
Из пяти факторов, влиявших на изменение рентабельности основных и оборотных средств в отчетном году, отрицательное воздействие оказало только снижение рентабельности издержек обращения, снижение доли оборотных активов в имуществе, снижение скорости обращения товарных запасов.
Следующим этапом анализа рентабельности товарооборота является рассмотрение эффективности использования основных и оборотных средств в увязке с показателями использования трудовых ресурсов. Фондоотдачу основных и оборотных средств можно представить как частное от деления производительности труда на фондооснащенность труда:
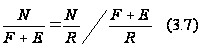
Фондоотдача основных и оборотных средств на предприятии понизилась, поскольку темп роста производительности труда (207,3%) ниже темпа роста фондооснащенности труда (241,0%).
Производительность труда может быть представлена как частное от деления средней заработной платы одного работника на уровень фонда заработной платы к товарообороту (зарплатоемкость товарооборота):
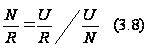
Темп роста производительности труда (207,3%) выше темпа роста средней заработной платы одного работника (107,1%).
В свою очередь средняя заработная плата на одного работника может быть выражена как частное от деления прибыли на одного работника на рентабельность расходов на оплату труда:
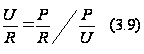
Темп роста средней заработной платы на одного работника на предприятии (145,7%) практически в 3 раза выше темпа роста прибыли на одного работника (51,7%).
Заменив в предыдущем равенстве показатель производительности труда на значение средней заработной платы на одного работника и сделав преобразование, получим:
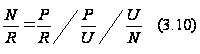
Формула (3.10) показывает, что правильное использование трудовых ресурсов предполагает опережающий темп роста производительности труда по сравнению с темпом роста средней заработной платы одного работника. На анализируемом предприятии это требование соблюдается и темп роста производительности труда выше темпа роста средней заработной платы на одного работника.
Путем преобразований рассмотренных ранее соотношений выведем зависимость рентабельности основных и оборотных средств от ряда показателей:
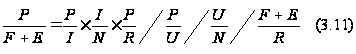
Таким образом, рентабельность основных и оборотных средств растет, если:
- темп роста рентабельности издержек обращения больше темпа роста издержкоемкости товарооборота;
- темп роста производительности труда больше темпов роста фондооснащенности труда и средней заработной платы на одного работника.
На предприятии темпы роста этих показателей составили соответственно: 52,8%; 90,5%; 148,1%; 137,1%; 145,7%, т.е. указанная динамика не наблюдается.
Учитывая соотношения (3.1)-(3.11), можно зависимость показателя рентабельности товарооборота от величины прибыли, издержек обращения, основных и оборотных средств и их структуры, трудовых факторов представить в виде:
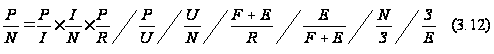
Из этого равенства вытекают следующие условия повышения рентабельности:
1. Темп роста товарооборота больше темпов роста основных и оборотных средств, численности работников, расходов на оплату труда.
2. Темп роста прибыли больше темпа роста издержек обращения, а темп роста рентабельности издержек обращения больше темпа роста издержкоемкости товарооборота.
3. Темп роста оборачиваемости товарных запасов больше темпов роста доли товарных запасов в оборотных активах, темп роста доли товарных запасов больше темпа роста доли оборотных активов в имуществе.
Соотношения (3.1)-(3.12) позволяют изучить взаимосвязи и взаимозависимости между отдельными показателями рентабельности. Они также дают возможность определить силу воздействия отдельных элементов на целый ряд качественных показателей хозяйственной деятельности предприятия, таких, как фондооснащенность труда, производительность труда, средняя заработная плата на одного работника и др.
Таким образом, в повседневной практике действующих предприятий целесообразно исследовать причинно-следственную зависимость между факторами.
В следующем разделе проанализируем возможность повышения рентабельности при оптимизации закупок. Прочем, т.к. полной информации о всей организации не удалось получить, анализ выполняется с использованием отдельной структурной единицы предприятия “МАП” - магазин.
Выводы.
1. Рентабельность товарооборота увеличивается, если выполняется требование соотношения темпов роста таких показателей, как скорость обращения товарных запасов, доля товарных запасов в оборотных активах, доля оборотных активов в имуществе, рентабельность основных и оборотных средств, при котором темп роста первого показателя выше темпа роста последующего и выше ста. Для анализируемого предприятия эти соотношения составили: 44,8%; 234,5%; 81,8%; 179,8%.
2. Темпы роста рентабельности товарооборота, рентабельности издержек обращения и издержкоемкости товарооборота на предприятии “МАП” составили: 209,0%; 97,1%; 215,2%. Следовательно, на предприятии не соблюдается соотношение, при котором темп роста рентабельности издержек обращения выше темпа роста издержкоемкости товарооборота. Увеличение рентабельности товарооборота в отчетном году вызвано увеличением рентабельности издержкоемкости товарооборота, но снижение рентабельности издержек обращения повлияло отрицательно.
3. Из пяти факторов, влиявших на изменение рентабельности основных и оборотных средств в отчетном году, отрицательное воздействие оказали: снижение рентабельности издержек обращения, снижение доли оборотных активов в имуществе, снижение скорости обращения товарных запасов.
4. Фондоотдача основных и оборотных средств на предприятии понизилась, поскольку темп роста производительности труда (207,3%) ниже темпа роста фондооснащенности труда (241,0%).
Для повышения рентабельности анализируемого предприятия необходимо чтобы соблюдались следующие условия:
1. Темп роста товарооборота больше темпов роста основных и оборотных средств, численности работников, расходов на оплату труда.
2. Темп роста прибыли больше темпа роста издержек обращения, а темп роста рентабельности издержек обращения больше темпа роста издержкоемкости товарооборота.
3. Темп роста оборачиваемости товарных запасов больше темпов роста доли товарных запасов в оборотных активах, темп роста доли товарных запасов больше темпа роста доли оборотных активов в имуществе.
3.2 Оптимизация ценообразования на предприятии
На один из видов товара, реализуемого ООО “МАП” установлена цена 10 руб. При этом от реализации этого товара была получена определенная прибыль (10 тыс. руб. за месяц). Очевидно, что если бы мы установили другую цену на данный товар, то прибыль была бы другой. При слишком высоких ценах прибыль будет мала за счет малого спроса на товар (малого объема реализации товара). При слишком же низких ценах прибыль так же будет мала (или даже будет убыток), поскольку, несмотря на большой спрос, доходы от реализации товара не смогут покрыть расходы. Отсюда следует, что существует такая цена, при которой прибыль будет максимальной.
Запишем выражение для прибыли
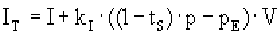 (3.16),
где IT - прибыль за период времени T;
I - прибыль за этот период без учета прибыли от реализации данного товара;
p - цена, устанавливаемая на данный товар;
pE - цена, по которой приобретался данный товар (если же товар производится фирмой, то это та часть себестоимости данного товара, которая пропорциональна объему его реализации);
V - объем реализации данного товара (спрос на данный товар) за период времени T;
kI = (1-tндс) ґ (1-tI)
- коэффициент уменьшения прибыли вследствие уплаты НДС и налога на прибыль;
tS - ставка налогов, исчисляемых от выручки от реализации (налог на пользователей автомобильных дорог, сбор на содержание жилищного фонда и т.п.);
tндс - ставка НДС;
tI - ставка налога на прибыль.
Сначала необходимо оценить зависимость спроса на продукцию от цены на нее. Для этого нужно определить хотя бы 2 точки зависимости V=f(p). Одну из них можно оценить по данным продаж за предыдущий период, скорректировав эту цифру, исходя из общих соображений - не будет ли в текущем периоде увеличения спроса на товар или его уменьшения и т.п.
Вторую точку можно оценить, если за прошедшие периоды имело место изменение цены на данный товар. Пусть, например, мы имеем данные по объему реализации товара за последний год по месяцам. Самый простой характер такой зависимости представлен на рис.1. В 7-м месяце имело место уменьшение цены на данный товар, в результате чего объем реализации возрос больше (кривая 1), чем он возрос бы при прежней цене (кривая 0). Общий же ход кривой (для неизменной цены) может быть самым разнообразным: спрос может быть постоянным, увеличиваться, уменьшаться, колебаться по сезонам. В нашем варианте спрос постепенно увеличивается, что может быть, обусловлено укреплением фирмы на рынке товаров и услуг, например.
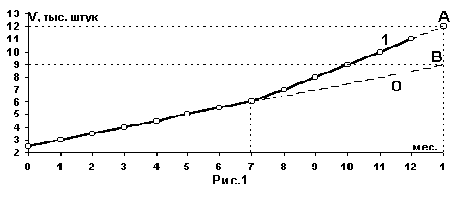
Рис. 2 Объем реализации
Таким образом, на основе данных по реализации товара за предыдущие периоды, при условии изменения цен на продукцию, можно оценить зависимость V=f(p). Так в случае, изображенном на рис.1, точки А и В будут определять спрос на продукцию при цене последних 5-ти месяцев и цене первых 7-ми месяцев соответственно.
Если же за прошедшие периоды не было изменений цен, или по этим изменениям трудно судить об эластичности спроса, можно оценить эластичность, например, путем опроса клиентов (тотального или выборочного) - приобрели бы они эту продукцию по более высокой цене.
Затем необходимо подобрать стандартную функцию, адекватно аппроксимирующую зависимость V=f(p). Можно применять различные стандартные функции: линейную, тригонометрические, логарифмическую, экспоненциальную и другие функции. От того, насколько точно мы аппроксимировали зависимость спроса от цены, также будет зависеть правильность решения задачи.
Допустим, мы определили 2 точки зависимости V=f(p): (p1;V1) и (p0;V0). Аппроксимируем эту зависимость, например, линейной функцией
 (3.17),
где
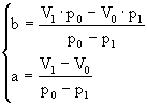 (3.18).
Подставив выражение (3.17) в (3.16) и упростив, получим квадратное уравнение относительно p
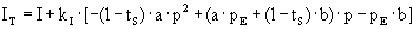 .
Продифференцировав это выражение, приравняв его нулю и найдя отсюда p, получим оптимальную цену на товар
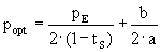 (3.19).
Заметим, что оптимальная цена состоит из двух составляющих. Одна из них определяется ценой закупки и налогами, исчисляемыми от выручки от реализации. Вторая же определяется зависимостью объема реализации данного товара от цены на него.
Пусть объем реализации анализируемого предприятия какого-либо вида товара рос, как показано на рис.1. При этом первые 7 месяцев цена на товар составляла 2.2 руб. Затем цену уменьшили до 2 руб. Из рисунка видно, что в 1-м месяце следующего года объем продаж при цене 2 руб. составит 12 тыс. шт., а при цене 2.2 руб. он составил бы 9 тыс. шт. Таким образом, p1=2; V1=12007; p0=2.2; V0=9000. Воспользовавшись выражением (3.18), получим а=15000; b=42007.
Предположим, товар был приобретен по цене pE=1.2 руб. Суммарная ставка налогов, исчисляемых от выручки от реализации, ts=0.05.
Воспользовавшись выражением (3.19), найдем оптимальную цену popt=2.03 руб. Таким образом, товар последнее время продавался по оптимальной цене. Лучше не придумаешь.
Отметим, что в выражении (3.16) величина I включает в себя доходы и расходы фирмы, не зависящие от цены на данный товар и от объема реализации данного товара. Однако при увеличении объема реализации данного товара могут скачком увеличиться расходы фирмы (при увеличении штата работников, увеличении арендуемых площадей и т.п.). Это так называемые условно-постоянные расходы, являющиеся постоянными на определенном диапазоне объемов реализации данного товара. Таким образом, величина I в выражении (3.16) будет величиной постоянной, но различной для разных диапазонов объемов реализации данного товара.
Кроме того, неоднозначно будут зависеть от объемов реализации "транспортные" расходы. Напишем выражение для прибыли с учетом этих расходов
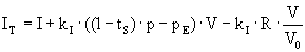 (3.20),
где V0 - объем разовой закупки данного товара.
Выводы.1. Преимущество предлагаемой методики состоит в том, что для определения оптимальной цены не нужно опираться на цены конкурентов, необязательно знать фазу жизненного цикла товара - все это будет автоматически учтено в зависимости спроса на товар от цены на него. В эту же зависимость войдут и качество обслуживания (чем оно ниже, тем ниже спрос), и воздействие рекламы, и широта ассортимента услуг, и сервисная политика, и т.д. Воздействие же на эти факторы с целью увеличения спроса - это уже другая задача.
Заключение
В результате выполненного исследования установлено:
1. Предприятие ООО “МАП” образовано в 1996 году, в соответствии с действующим законодательством. Зарегистрировано Постановлением Главы от 07.08.1996 г
2. Основной вид деятельности предприятия - производство и оптово-розничная торговля.
3. Цель предпринимательской деятельности предприятия “МАП” - получение прибыли путем реализации продукции производства, работ и услуг.
Оценивая финансовое состояние можно заключить следующее.
4. Третий раздел "Капиталы и резервы" (собственный капитал) больше, нежели первый раздел "Внеоборотные активы", таким образом можно заключить, что собственные источники средств покрывают основные средства, долгосрочные вложения и прочие внеоборотные активы, поэтому оставшаяся часть собственного капитала позволяет формировать оборотные средства.
5. Пятый раздел "Краткосрочные обязательства” меньше второго раздела баланса "Оборотные активы". Это характеризует финансовое благополучие анализируемого предприятия т.к. при нормальной хозяйственной деятельности большая часть оборотных средств приобретается за счет собственных.
6. Наблюдается более высокий темп роста объема производства по сравнению с темпами роста себестоимости.
7. Превышение притока над оттоком денежных средств свидетельствует о финансовом улучшении работы предприятия.
8. Доля собственного капитала увеличилась (при абсолютном росте в составе валюты баланса), что является положительным фактором, т.к. это делает более устойчивым положение предприятия.
9. Анализируя все три коэффициента, можно сделать вывод, что как на начало года, так и на конец анализируемого периода предприятие было платежеспособным.
10. Темпы роста собственного капитала выше темпов роста заемного капиталы.
11. Собственные оборотные средства формируются за счет оставшейся части собственного капитала
12. Анализируемое предприятие обладает достаточной деловой активностью, и является платежеспособным.
13. Увеличение рентабельности активов на конец анализируемого периода свидетельствует о достаточной деловой активности анализируемого предприятия.
Тем не менее наряду с положительными моментами, имеющимися в финансовом состоянии анализируемого предприятия следует отметить негативные моменты:
14. Рост валюты баланса не только за счет собственных средств
15. Увеличение кредиторской задолженности.
16. Низкий темп роста реальных активов.
17. Увеличение запасов снижает процесс оборачиваемости средств и приводит к увеличению затрат на их хранение.
18. Финансовая устойчивость на конец года характеризуется как неустойчивое финансовое состояние - по всем источникам формирования запасов недостаточно.
В результате анализа получен результат, который заставляет заниматься прогнозированием с целью дальнейшего успешного развития финансово-хозяйственной деятельности ООО “МАП” и параллельно исправляя отмеченные недостатки. В результате выполненных исследований помещенных в 3 главу, автор настоящего исследования приходит к следующим заключением:
20. Рентабельность товарооборота увеличивается, если выполняется требование соотношения темпов роста таких показателей, как скорость обращения товарных запасов, доля товарных запасов в оборотных активах, доля оборотных активов в имуществе, рентабельность основных и оборотных средств, при котором темп роста первого показателя выше темпа роста последующего и выше ста. Для анализируемого предприятия эти соотношения составили: 44,8%; 234,5%; 81,8%; 179,8%.
21. Темпы роста рентабельности товарооборота, рентабельности издержек обращения и издержкоемкости товарооборота на предприятии “МАП” составили: 209,0%; 97,1%; 215,2%. Следовательно, на предприятии не соблюдается соотношение, при котором темп роста рентабельности издержек обращения выше темпа роста издержкоемкости товарооборота. Увеличение рентабельности товарооборота в отчетном году вызвано увеличением рентабельности издержкоемкости товарооборота, но снижение рентабельности издержек обращения повлияло отрицательно.
22. Из пяти факторов, влиявших на изменение рентабельности основных и оборотных средств в отчетном году, отрицательное воздействие оказали: снижение рентабельности издержек обращения, снижение доли оборотных активов в имуществе, снижение скорости обращения товарных запасов.
23. Фондоотдача основных и оборотных средств на предприятии понизилась, поскольку темп роста производительности труда (207,3%) ниже темпа роста фондооснащенности труда (241,0%).
Для повышения рентабельности анализируемого предприятия необходимо чтобы соблюдались следующие условия:
23.1. Темп роста товарооборота больше темпов роста основных и оборотных средств, численности работников, расходов на оплату труда.
23.2. Темп роста прибыли больше темпа роста издержек обращения, а темп роста рентабельности издержек обращения больше темпа роста издержкоемкости товарооборота.
23.3. Темп роста оборачиваемости товарных запасов больше темпов роста доли товарных запасов в оборотных активах, темп роста доли товарных запасов больше темпа роста доли оборотных активов в имуществе.
24. Применяя методику, предложенную автором курсовой работы, к ассортименту реализуемой продукции, можно значительно увеличить рентабельность вкладываемого капитала. И наоборот, принимая каждый раз неоптимальные решения по закупкам товара, можно значительно ухудшить рентабельность, т.е. уменьшить отдачу вкладываемого капитала.
25. Предлагаемая
методика применима
для оценки
принятия решения
о количестве
закупаемого
товара сопоставимого
с плановой
рентабельностью.
При этом величины
I и ET необходимо
спрогнозировать
на период времени,
в течение которого
будет реализовываться
объем закупок
Eopt. Кроме того,
необходимо
спрогнозировать
"транспортные"
расходы R и налоговые
льготы по ним
 .
26. Метод можно использовать каждый раз для проверки - насколько принятое решение о закупке партий товара отличалось от оптимального.
27. Для определения оптимальной цены, по методике прдлагаемой автором курсовой работы, не нужно опираться на цены конкурентов, необязательно знать фазу жизненного цикла товара - все это будет автоматически учтено в зависимости спроса на товар от цены на него. В эту же зависимость войдут и качество обслуживания (чем оно ниже, тем ниже спрос), и воздействие рекламы, и широта ассортимента услуг, и сервисная политика, и т.д. При этом возможные варианты:
- Если V0 меняется пропорционально V, то "транспортные" расходы будут постоянными, т.е. не будут зависеть от V и их можно включить в величину I.
- Если V0 не меняется с изменением V, то "транспортные" расходы будут переменными, т.е. пропорциональными V и будут увеличивать цену приобретения pE.
- Если же V0 будет изменяться оптимальным образом с изменением V, то, подставив выражение для V0, можно найти оптимальную цену и максимальную в этом случае прибыль графическим способом.
Список использованной литературы
Абрютина М.С. Экономический анализ торговой деятельности: Учебное пособие. – М.: Издательство “Дело и Сервис”, 2007.
Акофф Р. Планирование будущего корпораций. М.: Прогресс, 2006.
Ансофф И. Новая корпоративная стратегия/Перевод с англ.под ред. Ю.Н. Каптуревского. – СПб: Издательство “Питер”, 2006. – 416 с.
Артеменко В.Г., Беллендир М.В. Финансовый анализ. – М.: ДИС, 2007г.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. – М.: Финансы и статистика, 2007.
Балабанов И.Т. Основы финансового менеджмента. – М.: Финансы и статистика, 2007
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. – М.: Финансы и статистика, 2008.
Бернстайн Л.А. Анализ финансовой отчетности: Пер.с англ./Научн.ред.перевода чл.-корр. РАН И.Н. Елисеева. Гл.ред.серии проф. Я.В. Соколов. М.: Фианнсы и статистика, 2006.
Бланк И.Ф. Финансовый менеджмент. К. – Ника-Центр, 2007.
Бригхем Ю., Гапенски Л. Финансовый менеджмент: Полный курс: В 2-х т./Пер.с англ.под ред. В.В. Ковалева. - СПб.: Экономическая школа, 2007.
Грачев А.В. Анализ и управление финансовой устойчивостью предприятия: Учебно-практическое пособие. — М.: Издательство “Дело и Сервис”, 2005.
Грачев А.В. Рост собственного капитала, финансовый рычаг и платежеспособность предприятия//Финансовый менеджмент, 2005, № 2
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. – М.: ПБОЮЛ Гриженко Е.М., 2007.
Крейнина М.Н. Финансовый анализ/Учебное пособие. – М.: Издательство “Дело и Сервис”, 2008.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчётности. – М.: Финансы и статистика, 2008г.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. – М.:ПБЮЛ Гриженко Е.М., 2007. с. 135
Крейнина М.Н. Финансовое состояние предприятия. Методы оценки. – М.: ДИС, 2007.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – М.: Экоперспектива, 2008.
Соловьева О.В. Концептуальные основы финансовой отчетности. // 2006. №7.
Управление затратами с помощью стоимостного анализа. // Ковалев А.П. Финансовая газета. 2006. № 9.
Финансовый менеджмент: теория и практика. / Под ред.проф.Е.С.Стояновой – М.: Перспектива, 2006г.
Финансовый менеджмент: Учебник для вузов/ Н.Ф, Самсонов, Н.П. Баранникова, А.А. Володин и др.; Под ред. Н.Ф. Самсонова. – М.: Финансы, ЮНИТИ, 2005. – 495 с.
Финансы. Учебник для вузов./ Под ред. проф. Л. А. Дробозиной - М.: Финансы, ЮНИТИ, 2007.
Хелферт Э. Техника финансового анализа. / Перевод Белых Л.Е. – М.: Аудит, 2007.
Шеремет А.Д., Сайфуллин Р.С. Финансы предприятий. – М.: Инфра-М, 2006.
Шеремет А.Д., Негашев Е.В. Методика финансового анализа. - М.: ИНФРА - М, 2007.
Приложение 2
Унифицированный формат баланса в статике
-
ИС ИФ Имущество собственное Имущество заемное Итого Имущество в неденежной форме СКндф ЗКндф Ицдф Имущество в денежной форме СКдф ЗКдф ИДф Итого СК ЗК И
Приложение 2
Унифицированный формат баланса в динамике, тыс. руб.
|
|
Дебетовый остаток на начало периода | Имущество собственное | Имущество заемное | Дебетовый остаток на конец периода | Прирост |
| Кредитовый остаток на начало периода | Ио= 4784,2 | СК0 = 1558,1 | СК0 = 3226,1 | — | — |
| Имущество в неденежной форме | Индф0 = 3334,1 |
DСКндф |
DЗКндф |
Индф1=14441,9 |
DИндф=11107,8 |
| Имущество в денежной форме | Идф0 = 1450,1 |
DСКдф |
DЗКдф |
Идф1=2003,1 |
DИдф=553,0 |
| Кредитовый остаток на конец периода | — | СК1 =6974,3 | ЗК =9470,7 | И1 = 16445.0 | — |
| Прирост | — |
DСК= 5416,2 |
DЗК= 6244,6 |
— |
DИ =11660,8 |
 ИС
ИФ
1Используются обозначения по источнику: Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. – М.: ПБОЮЛ Гриженко Е.М., 2007.