Собівартість продукції та її вплив на прибуток
Найбільший вплив на темп зниження витрат на виробництво спричинили матеріальні витрати ( -41,84% ), а найменший – витрату на оплату праці (-11,98 %).
Загальні витрати на 1 грн. виготовленої продукції загалом за 2 роки витрати зросли на 12,47 коп. Це може свідчити про те, що обсяг виробництва зменшувався більш випереджальними темпами аніж витрати. Також зростання витрат було зумовлено зростанням витрат на 1 грн. виготовленої продукції на оплату праці ( зросли на 8,7 коп.), на амортизацію (зросли на 2,3 коп.) та на матеріальні витрати (1,47 коп.).
Проте, якщо порівнювати 2006 рік з 2005, бачимо що ситуація почала змінюватися, адже загальні витрати на 1 грн. виготовленої продукції зменшилися на 12,39 коп., при чому матеріальні витрати на виробництво на 1 грн. виготовленої продукції зменшилися на 5,03 коп., витрати на оплату праці на 1 грн. виготовленої продукції – на 4,7 коп. та амортизація на 2,67 коп. Сукупний вплив цих факторів і спричинив зменшення витрат у 2006 році.
Також, як видно з табл. 2.1. (Додаток Г), спостерігалося зниження частки амортизаційних відрахувань може свідчити про зміню технічного рівня виробництва або ж методів нарахування амортизації. Зросла частка витрат на оплату праці, отже зросла трудомісткість продукції. Зменшення питомої ваги матеріальних витрат могло бути обумовлено зростанням продуктивності праці або зміною складу і структури продукції.
У загальній сумі витрат підприємства найбільшу питому вагу займають адміністративні витрати (36,6%). Їх частка впродовж періоду зросла з 3,3 % до 36,6 %. Це є негативним фактором і може бути спричинене підвищенням оплати праці адміністративно-управлінського персоналу, збільшенням витрат на відрядження, зв’язок тощо. Собівартість реалізованої продукції значно зменшилася а аналізованому періоді і становить 7,5%. Зменшення її суми та частки не є заслугою підприємства, адже зумовлене значним скороченням обсягу виробництва.
Інші операційні витрати зменшилися на 25,9 тис. грн., а їхня частка на 1,6 процентних пункти. Такі зміни можна пояснити скороченням інших операційних доходів. Сума податку на додану вартість за 2005 рік зросла на 55,7 тис грн., проте загалом в аналізованому періоді зменшилася на 290,6 тис грн., що пов’язано із зменшенням виручки від реалізації. Наочно структура витрат підприємства наведена на рис.2.2.
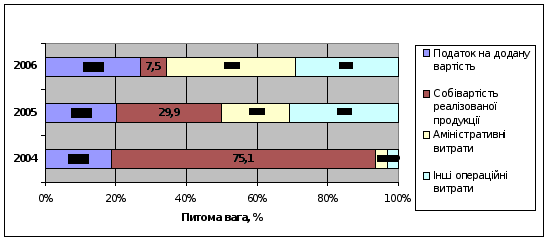
Рис.2.2. Динаміка витрат підприємства
Протягом трьох років, як доходи, так і витрати підприємства сформовані за рахунок витрат, отриманих у результаті операційної діяльності. Щоправда винятком є 2005 рік, коли саме інші операційні витрати займали найбільшу частку (30,7 %) в загальній сумі витрат.
2.3 Дослідження структури витрат на виробництво продукції
При досліджень витрат на виробництво їх зазвичай групують і вивчають за двома взаємодоповнюючими напрямами - за елементами витрат та за калькуляційними статтями. Узагальнені вихідні дані для аналізу структури операційних витрат за економічними елементами містить форма №2 фінансової звітності „Звіт про фінансові результати”, а саме розд. ІІ „Елементи операційних витрат” (Додатки А, Б, В).
Аналіз собівартості продукції почнемо із вивчення динаміки загальної суми операційних витрат у цілому і за основними елементами (табл.2.2).
Таблиця 2.2
Динаміка операційних витрат ВАТ «Енергія»
|
Показники |
2004 рік |
2005 рік |
2006 рік |
Відхилення (+,-) 2006 року від: |
2006 рік у % до: |
||
|
2004 року |
2005 року |
2004 року |
2005 року |
||||
|
Операційні витрати (разом), тис. грн. |
758,3 | 953,9 | 1113,1 | 354,8 |
159,2 | 146,8 | 116,7 |
| у тому числі: | |||||||
|
Матеріальні затрати |
|||||||
| сума, тис. грн. | 108,7 | 151,6 | 186,9 | 78,2 | 35,3 | 171,9 | 123,3 |
| питома вага, % | 14,3 | 15,9 | 16,8 | 2,5 | 0,9 | ||
|
Витрати на оплату праці |
|||||||
| сума, тис. грн. | 276,2 | 285,3 | 313,8 | 37,6 | 28,5 | 113,6 | 110,0 |
| питома вага, % | 36,4 | 29,9 | 28,2 | -8,2 | -1,7 | ||
|
Відрахування на соціальні заходи |
|||||||
| сума, тис. грн. | 105,6 | 110,2 | 113,1 | 7,5 | 2,9 | 107,1 | 102,6 |
| питома вага, % | 13,9 | 11,6 | 10,2 | -3,8 | -1,4 | ||
|
Амортизація |
|||||||
| сума, тис. грн. | 93,9 | 98,1 | 128,0 | 34,1 | 29,9 | 136,3 | 130,5 |
| питома вага, % | 12,4 | 10,3 | 11,5 | -0,9 | 1,2 | ||
|
Інші операційні витрати |
|||||||
| сума, тис. грн. | 173,9 | 308,7 | 371,3 | 197,4 | 62,6 | 213,5 | 120,3 |
| питома вага, % | 22,9 | 32,4 | 33,4 | 10,4 | 1,0 | ||
Як видно із таблиці 2.2. операційні витрати аналізованого ВАТ поступово зростали. За 2 роки вони зросли на 354, 8 тис. грн. або на 46,8 %, при чому лише за 2005 рік - на 159,2 тис. грн. (16,7 %). Графічно динаміку операційних витрат зображено на рис. 2.3.
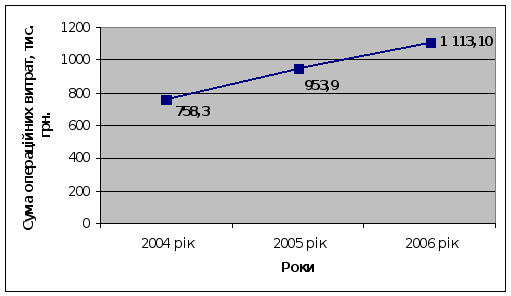
Рис. 2.3. Динаміка операційних витрат ВАТ Енергія за 2004-2006 роки
Основну частку у структурі операційних витрат займають інші операційні витрати, витрати на оплату праці та матеріальні затрати. Так, у 2006 році інші операційні витрати складали 33,4 %, витрати на оплату праці - 28,2 %, а матеріальні затрати – 16,8% від сукупної суми операційних витрат. Збільшення операційних витрат у 2006 році було досягнуто за рахунок збільшення інших операційних витрат, а також матеріальних затрат. Інші операційні витрати загалом за 2 роки зросли на 197, 4 тис. грн. ( на 113,5%), матеріальні затрати – на 78,2 тис. грн. ( на 71,9 %).
У 2006 році збільшилися й амортизаційні відрахування – за 2 роки їх сума збільшилася на 36,3 %, при чому лише за 2006 рік – на 30,5%. Відрахування на соціальні заходи протягом періоду, що аналізується, зросли на 7,1 %. Так, якщо у 2004 році їх сума становила 105,6 тис. грн.., то вже у 2006 році – 113,1 тис. грн.
Також з структури витрати виробництва (рис. 2.4.) видно, що дане підприємство не є трудомістким. Адже частка витрат на оплату праці не перевищує половини від загальної суми витрати, що є характерним для трудомістких підприємств.
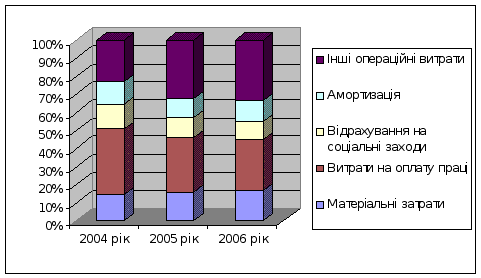
Рис. 2.4. Динаміка структури витрат ВАТ «Енергія»
Аналіз витрат за калькуляційними статтями дозволяє дати оцінку розміру економії чи перевитрат у зв'язку із відхиленням фактичної собівартості від планової, показати „внесок” кожної калькуляційної статті в загальне відхилення, зробити висновок про характер матеріало-, оплато-, фондомісткості виробництва і в результаті здійснити заходи щодо виявлення і реалізації резервів зниження собівартості продукції [9, c.188]. Проведемо оцінку собівартості продукції за калькуляційними статтями Відкритого акціонерного товариства «Енергія» (табл. 2.3.).
Таблиця 2.3
Аналіз собівартості продукції за калькуляційними статтями витрат, тис. грн.
| Стаття витрат | Обсяг реалізованої продукції у звітному періоді за собівартістю | Відхилення витрат: економія (-), перевитрати (+) | Зміни витрат,% | ||
| за статтею | за повною собівартістю реалізованої продукції разом | ||||
| План. | Факт. | ||||
| Матеріальні витрати | 144,5 | 186,9 | 42,4 | 29,34 | 3,56 |
| Заробітна плата основних працівників | 248 | 313,8 | 65,8 | 26,53 | 5,52 |
| Відрахування на соціальні заходи | 95,6 | 113,1 | 17,5 | 18,31 | 1,47 |
| Загальновиробничі витрати | 126,8 | 70,1 | -56,7 | -44,72 | -4,76 |
| Виробнича собівартість | 614,9 | 683,9 | 69 | 11,22 | 5,79 |
| Адміністративні витрати | 186,8 | 341,6 | 154,8 | 82,87 | 12,99 |
| Витрати на збут | 390,3 | 499,3 | 109 | 27,93 | 9,14 |
| Повна собівартість реалізованої продукції | 1192 | 1524,8 | 332,8 | 27,92 | 27,92 |
З проведеного аналізу даних згідно табл. 2.3. видно, що у звітному 2006 році проти плану допущено перевитрати по статтях „матеріальні витрати” на 42,4 тис. грн., „заробітна плата основних працівників ”- 65,8 тис. грн., “відрахування на соціальні заходи” – на 17,5 тис. грн., „адміністративні витрати” – на 154, 8 тис. грн. та ”витрати на збут” – 109 тис. грн. Перевитрати по статтях затрат проти плану зумовили ріст фактичної собівартості проти плану на 332,8 тис. грн., або 27,92 %.
Оскільки в собівартості продукції значну питому вагу становлять прямі витрати, тобто такі, які прямо відносяться на собівартість конкретних виробів, то дослідженню саме цих витрат слід приділяти особливу увагу.
Узагальнену оцінку витрат прямих матеріальних ресурсів, які становлять значну питому вагу, як в обсязі сукупних матеріальних ресурсів, так і, зазвичай, в собівартості продукції, можна провести шляхом порівняння планових і фактичних значень показників й частки їх в собівартості продукції (табл. 2.4.).
Табл. 2.4
Аналіз прямих матеріальних витрат ВАТ «Енергія», тис. грн.
| Статті витрат | Фактично виготовлена продукція | Відхилення | ||
| За плановою собівартістю | За фактичною собівартістю | Абсолютне | Відносне, % | |
| Сировина і матеріали за відрахуванням відходів | 144,50 | 186,90 | 42,40 | 29,34 |
| Куповані вироби, напівфабрикати, послуги кооперативних підприємств | 32,70 | 64,90 | 32,20 | 98,47 |
| Разом прямих матеріальних витрат | 177,20 | 251,80 | 74,60 | 42,10 |
| Повна собівартість продукції | 1192,00 | 1524,80 | 332,80 | 27,92 |
| Питома вага матеріальних витрат у собівартості продукції, % | 14,87 | 16,51 | 1,65 | - |
Таким чином, як засвідчують дані таблиці 2.4, відбувалося абсолютне зростання прямих матеріальних витрат в порівнянні з планом на 74,6 тис. грн., питома вага їх в собівартості продукції зросла тільки на 1,65 %. Це пояснюється випереджальним зростання прямих матеріальних витрат в порівняні з повною собівартості: 42,1 % проти 27,92%.
Непрямі витрати в собівартості продукції відображено такими комплексними статтями: витрати на утримання і експлуатацію обладнання, загальновиробничі і загальногосподарські витрати, комерційні витрати. В аналізі цих витрат здійснюється порівняння фактичної їхньої величини із плановим рівнем звітного періоду (табл.. 2.5).
Табл. 2.5
Аналіз непрямих матеріальних витрат ВАТ «Енергія», тис. грн.
| Показники | Затрати на фактично випущену продукцію | ||
| За плановою собівартістю | За фактичною собівартістю | Відхилення+,- | |
| 1.Витрати на утримання устаткування і обладнання | 44,5 | 46,9 | 2,4 |
| 2.Загально-виробничі витрати | 126,8 | 70,1 | -56,7 |
| 3.Адміністративні витрати | 186,8 | 341,6 | 154,8 |
| 4.Витрати на збут | 390,3 | 499,3 | 109 |
| Всього непрямих витрат | 748,4 | 957,9 | 209,5 |
| Повна собівартість продукції | 1192 | 1524,8 | 332,8 |
| Питома вага непрямих затрат у повній собівартості продукції, % | 62,79 | 62,82 | 0,04 |
З наведених в таблиці 2.5 даних видно, що доля непрямих затрат у загальній собівартості продукції в 2006 році зросла на 0,04 %. В звітному періоді витрати на утримання устаткування і обладнання зросли на 2,4 тис. грн. Зменшилася сума загальновиробничих витрат на 56,7 тис. грн., в зв’язку із зменшенням випуску продукції. Адміністративні витрати зросли проти плану на 154,8 тис. грн. , а сума витрат на збут - на 109 тис. грн.
2.4 Аналіз впливу зміни собівартості продукції на формування прибутку ВАТ «Енергія»
У таблиці 2.6 (Додаток Д) наведені результати аналізу доходів та витрат аналізованого підприємства. Розрахунки засвідчують, що протягом трьох років доходи підприємства сформовані за рахунок доходів, отриманих у результаті операційної діяльності. Основну частку в загальній сумі доходу займає виручка від реалізації (у 2006 році 99,7%), хоча порівняно з 2004 роком вона скоротилася на 0,3%. Інші операційні доходи займають дуже малу частку в структурі доходів, а в 2004 році вони були взагалі відсутні.
Спостерігається також тенденція до зменшення загальної суми доходів в першу чергу за рахунок скорочення обсягів виробничої діяльності та виручки від реалізації. Розрахунки свідчать також про зниження у звітному році в порівнянні з 2005 роком суми та частки інших операційних доходів. Графічно взаємозв’язок зниження собівартості та зростання прибутку відображено на рис.2.5.
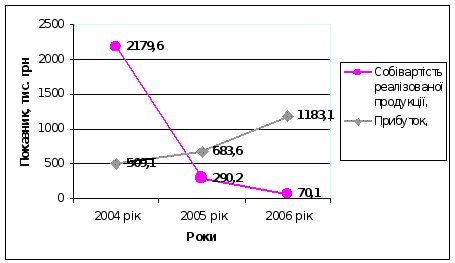
Рис. 2.5. Взаємозв’язок собівартості продукції та прибутку ВАТ «Енергія»
Порівнюючи тенденцію зміни доходів та витрат Відкритого Акціонерного Товариства «Енергія» можна відмітити зменшення витрат та зростання доходів. Так, якщо порівнювати з 2005 роком загальна сума витрат зменшилася на 3,7 %, то загальна сума доходів зросла на 27,3 %.
Загалом, як видно із таблиці 2.6 (Додаток Д), собівартість реалізованої продукції зменшилася на 2109,5 грн., що у відносному виразі становить 67,7 %, це вплинуло на зростання прибутку. Якщо в 2004 році товариство мало збиток на суму 249,2 тис грн., то вже у 2006 році підприємство отримало прибуток на суму 75,2 тис. грн.
Аналіз виконання плану прибутку від реалізації продукції проводиться за даними форми № 2. За даними таблиці 2.7 у порівнянні з попереднім роком план по прибутку виконано на 499,5 тис. грн., а загалом за період – на 674 тис. грн., або на 132,39%. Відхилення фактичного прибутку від планового сталося в результаті змін обсягу реалізації, собівартості, яка зменшилася на 96,78%, а також структури й асортименту продукції та оптових цін на продукцію.
Таблиця 2.7
Аналіз прибутку від реалізації продукції, тис. грн.
|
Показник |
2004 рік |
2005 рік |
2006 рік |
Відхилення 2006 року від: |
Відношення 2006 року у% до: |
||
|
2004 року |
2005 року |
2004 року |
2005 року |
||||
| Виручка від реалізації продукції | 2688,7 | 973,8 | 1253,2 | -1435,5 | 279,4 | 46,61 | 128,69 |
| Собівартість реалізованої продукції | 2179,6 | 290,2 | 70,1 | -2109,5 | -220,1 | 3,22 | 24,16 |
| Прибуток | 509,1 | 683,6 | 1183,1 | 674 | 499,5 | 232,39 | 173,07 |
РОЗДІЛ 3. ШЛЯХИ ЗНИЖЕННЯ СОБІВАРТОСТІ ПРОДУКЦІЇ ВАТ «ЕНЕРГІЯ»
Одним із основних резервів росту валового прибутку та прибутку від реалізації є зниження собівартості реалізованої продукції.
Можна виділити наступні основні напрями зниження собівартості продукції промислового підприємства:
1. Підвищення технічного рівня виробництва. До даного напряму зниження собівартості можна віднести упровадження нової, прогресивної технології, механізація і автоматизація виробничих процесів; поліпшення використовування і застосування нових видів сировини і матеріалів; зміна конструкції і технічних характеристик виробів; інші чинники, що підвищують технічний рівень виробництва.
Зниження собівартості може відбутися при створенні автоматизованих систем управління, використовуванні ЕОМ, вдосконаленні і модернізації існуючої техніки і технології. Також витрати зменшаться і в результаті комплексного використовування сировини, застосування економічних замінників, повного використовування відходів у виробництві. Великий резерв таїть в собі і вдосконалення продукції, зниження її матеріаломісткості і трудомісткості, зниження ваги машин і устаткування, зменшення габаритних розмірів і ін. [20, c.138].
Підвищення технічного рівня виробництва призведе до зменшення матеріальних витрат. Наприклад, якщо товариство за рахунок якихось із наведених вище способів зменшить матеріальні витрати з 108,7 тис грн. до 100 тис грн., то сукупні витрати зменшаться майже на 2%, що спричинить незначне, проте все одно зростання прибутку.
2. Вдосконалення організації виробництва і праці. Зниження собівартості може відбутися в результаті зміни в організації виробництва, при розвитку спеціалізації виробництва; вдосконалення управління виробництвом і скорочення витрат на нього; поліпшення використовування основних фондів; поліпшення матеріально-технічного постачання; скорочення транспортних витрат; інших чинників, що підвищують рівень організації виробництва.
Зниження поточних витрат відбувається в результаті вдосконалення обслуговування основного виробництва.
При поліпшенні використовування основних фондів зниження собівартості відбувається в результаті підвищення надійності і довговічності устаткування; вдосконалення системи планово-запобіжного ремонту; централізації і упровадження індустріальних методів ремонту, зміст і експлуатації основних фондів.
Також важливо скорочувати цехові і загальнозаводські витрати. Це полягають перш за все в спрощенні і здешевленні апарату управління, в економії на управлінських витратах; а також в скороченні витрат на заробітну платню допоміжних і підсобних робітників.
3. Зміна об'єму і структури продукції може привести до відносного зменшення умовно-постійних витрат (окрім амортизації), амортизаційних відрахувань, зміни номенклатури і асортименту продукції, підвищення її якості. Із збільшенням об'єму виробництва кількість умовно-постійних витрат на одиницю продукції зменшується, що приводить до зниження її собівартості.
4. Поліпшення використовування природних ресурсів. Тут враховується: зміна складу і якості сировини; зміна продуктивності родовищ. Ці чинники здебільшого відображають вплив природних умов на величину змінних витрат.
5. Галузеві і інші чинники: введення і освоєння нових цехів, виробничих одиниць і виробництв, підготовка і освоєння виробництва в діючих об'єднаннях і на підприємствах; інші чинники.
Значні резерви закладені в зниженні витрат на підготовку і освоєння нових видів продукції і нових технологічних процесів, в зменшенні витрат пускового періоду по цехах, що знов вводяться в дію, і об'єктах.
Основним шляхом зниження собівартості продукції є скорочення тих витрат, які мають найбільшу питому вагу в її структурі. Згідно з проведеним раніше аналіз було встановлено, що найбільшу питому вагу займають інші операційні витрати та витрати на оплату праці. Зниження собівартості продукції ВАТ „Енергія” забезпечується насамперед за рахунок підвищення продуктивності праці. З ростом продуктивності праці скорочуються витрати праці на одиницю продукції, а отже, зменшується й питома вага заробітної плати в структурі собівартості.
Так, наприклад, якщо витрати на оплату праці на виробництво 1 грн. продукції зменшаться на 3 тис грн., то їхня питома вага в структурі витрат виробництва на 1 грн. виготовленої продукції зменшиться на 4,4 %, загальні ж витрати зменшаться на 45,2 тис грн.
Резерв зниження собівартості буде водночас резервом зростання прибутку. Розрахунки резерву прибутку здійснимо за формулою:
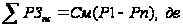 (3.1.)
 - це
резерву зростання
прибутку; См
– можливе зниження
витрат на 1 грн.
продукції; Рі
- реалізована
продукція за
звітом; Рп –
можливе зростання
обсягу реалізації.
Так, якщо аналізоване товариство зменшиться витрат на 1 грн. продукції на 0,84 коп. наприклад, то резерв зростання прибутку становитиме:
 =
0,0084 грн. ( 1504 тис. грн..
+ 40, 52 тис. грн..) = 12,97 тис
грн..
Отже, зниження собівартості на 0,84 коп. збільшить обсяг прибутку на 12,97 тис. грн..
На мою думку, найважливішим резервом зростання прибутку буде збільшення обсягів виготовлення продукції. Адже в періоді, що аналізувався відбулося зменшення обсягу майже в 2 рази. Це спричинило зростання витрат на виробництво на 1 грн. виготовленої продукції 12,47 коп., що у відносному вимірі становить аж 64,42 %. Якщо ж підприємство збільшить обсяг виробництва хоча б на 500 тис грн., витрати на виробництво на 1 грн. виготовленої продукції зменшаться на 7,95 коп., при чому матеріальні витрати зменшаться на 1,8%, витрати на оплату праці – на 4,58%, амортизація – на 1,55%.
ВИСНОВКИ
В процесі написання роботи було з’ясовано, що собівартість продукції можна вважати найбільш важливим з економічної точки зору показником, адже більшість видів виробничих витрат акумульовано саме в показнику собівартості. Собівартість продукції визначається різними методами в залежності від організації і технології виробництва, а також характеру виробленої продукції. В усіх випадках спочатку обчислюється собівартість виду продукції, а потім собівартість її одиниці.
Дослідження взаємозв’язку собівартості та прибутку показав, що зниження собівартості є джерелом прибутку. Собівартість продукції характеризує ефективність всього процесу виробництва на підприємстві, оскільки в ній відображають: рівень організації виробничого процесу; технічний рівень; продуктивність праці та інше.
У результаті проведення аналізу собівартість продукції Відкритого акціонерного товариства «Енергія» встановлено:
протягом аналізованого періоду (2004-2006 роки) собівартість продукції товариства зменшилась.
витрати на виробництво на 1 грн. продукції ж навпаки зросли на 12,47 коп. Цьому посприяло насамперед зменшення обсягів виробництва майже на 53%;
в результаті зменшення витрати, відбулося зростання прибутку.
Для зниження собівартості продукції та збільшення прибутку Відкритому акціонерному товариству необхідно:
насамперед збільшити обсяг виробництва. Це посприяє зниженню витрат на виробництво 1 грн. продукції і збільшить прибуток підприємства;
з огляду на велику питому вагу витрат на оплату праці наступним резервом зниження витрат має бути забезпечення зростання рівня продуктивності праці;
серед найбільш істотних факторів зменшення витрат на виробництво слід відзначити підвищення продуктивності праці за рахунок технічного переозброєння виробництв й впровадження нової техніки, застосування більш якісних матеріалів, ліквідацію браку, простоїв та невиробничих витрат, застосування максимально адекватних технологічному процесу форм оплати праці, що стимулюватиме зростання продуктивності праці, удосконалення планування, обліку та аналізу витрат. Всі ці заходи дозволяють зменшити рівень собівартості продукції.
Отже, можна сміливо стверджувати що зменшення собівартості прибутку є ефективним способом зростання прибутку підприємства.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
Положення (стандарт) бухгалтерського обліку 16 "Витрати" із змінами і доповненнями, внесеними наказами Міністерства фінансів України від від 25.09.2009 N 1125 ( z0970-09 ). - zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=z0027%2D00&p=1154500791191400.
Азаренкова Г. М. Фінанси підприємств : навч. посіб. для самост. вивчення дисципліни / Г. М. Азаренкова, Т. М. Журавель, Р. М. Михайленко. – К. : Знання-Прес, 2004 – 291 с.
Власова Н. О. Фінанси підприємств: навч. посіб. / Н. О. Власова, О. А. Круглова, Л. І. Безгінова. – К.: Центр учбової літератури, 2007. – 271 с.
Грабовецький Б. Є. Економічний аналіз: навч. посіб. / Б. Є. Грабовецький. – К.: Центр учбової літератури, 2009. – 256 с.
Зятковський І. В. Фінанси підприємств: навч. посіб. – 2-ге вид., перероб. і доп. / І. В. Зятковський – К. : Кондор, 2003. – 364 с.
Онисько С.М.Фінанси підприємств: Підручник для студентів вищих закладів освіти/ С.М. Онисько, П.М. Марич. -2-ге вид., випр. і доп.. -Львів: Магнолія плюс, 2006. -367 с.
Партин Г. О. Фінанси підприємств : навч. посіб. – 2-ге вид., перероб. і доп. / Г. О. Партин, А. Г. Загородній. – К.: Знання, 2006. – 379 с.
Поддєрьогін А. М. Фінанси підприємств./ А. М. Поддєрьогін, М. Д. Білик, Л. Д. Буряк, та інші. -Київ: КНЕУ, 2004. -546 с.
Подольська В. О. Фінансовий аналіз: навч. посіб. / В. О. Подольська, О. В. Яріш. – К. Центр навчальної літератури, 2007. – 488 с.
Стасюк Г. А. Фінанси підприємств./ Г. А. Стасюк. - Херсон: ОЛДІ-плюс, 2004. -480 с.
Степаненко В. С. Економіка: навч. посіб. / за ред. С.В. Степаненка. – 2-ге вид. [доп.]. – К. : КНЕІ, 2001. – 306 с.
Філімоненков О.С. Фінанси підприємств:Практикум./ О.С. Філімоненков. -К.: Ельга,Ніка-Центр, 2003. -208 с.
Цал-Цалко Ю. С. Фінансовий аналіз. Підручник / Ю. С. Цал-Цалко. – К.: Центр учбової літератури, 2008. – 566с.
Андроcова О.Ф. Облік і аналіз собівартості продукції на промисловому підприємству / О. Ф. Андросова, Г. В. Бойченко // Економічний простір. – 2009. - №25. – С.269-274.
Дикий С.С. Удосконалення обліку затрат і калькулювання собівартості продукції лісозаготівель з метою комплексного використання лісосічного фонду / С.С. Дикий // Науковий вісник. – 2008. - № 18.1. – С.85-90.
Крисанов Д.Ф. Формування собівартості продукції і прибутків товаровиробників у харчовому ланцюзі / Д. Ф. Крисанов, О. М. Варченко, М. Є. Рогоза // Економіка і прогнозування. – 2009. - №2. – С.52-69
Міценко Н.Г. Собівартість продукції як економічна категорія та її місце серед витрат підприємства / Н. Г. Міценко, С. В. Мизгала // Науковий вісник НТЛУ України. – 2009. - №19.4. – С.129-132.
Несвєт В. І. До питання формування концепції управління собівартістю продукції / В.І. Несвєт // Вісник економічної науки України. – 2006. - №1. – С.109-112.
Радченя Л.І. Економічна сутність витрат виробництва / Л. І. Радченя // Фінанси облік і аудит. – 2009. - №13. – С. 273-277
Семенов А.Г. Резерви зниження собівартості автомобілебудівної компанії / А. Г. Семенов // Вісник економічної науки України. – 2006. - №2. – С.137-141.
Філінков О. Розміри підприємств і собівартість продукції / О. Філінков // Економіка України. – 2003. - №9. – С.42-46.
Цигилик І.І. Виробничі затрати і вплив людського фактора на їх використання / І. І. Цигилик, В.Ф Морицан, О. М. Морицан // Вісник
Прикарпатського університету. – 2009. - №7. – С. 22-27.
ДОДАТОК А
ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ
за 2004 р.
Форма N 2 Код за ДКУД 1801003
| Стаття | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 10 | 3 247,10 | 1 480,20 |
| Податок на додану вартість | 15 | -541,2 | -246,7 |
| Акцизний збір | 20 | 0 | 0 |
| 25 | 0 | 0 | |
| Інші вирахування з доходу | 30 | -17,2 | 0 |
| Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 35 | 2 688,70 | 1 233,50 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 40 | -2 179,60 | -705,5 |
| Валовий: | |||
| прибуток | 50 | 509,1 | 528 |
| збиток | 55 | 0 | 0 |
| Інші операційні доходи | 60 | 0 | 27 |
| Адміністративні витрати | 70 | -96,8 | -31,6 |
| Витрати на збут | 80 | -577,3 | -551,4 |
| Інші операційні витрати | 90 | -84,2 | -24,2 |
| Фінансові результати від операційної діяльності: | |||
| прибуток | 100 | 0 | 0 |
| збиток | 105 | -249,2 | -52,2 |
| Доход від участі в капіталі | 110 | 0 | 0 |
| Інші фінансові доходи | 120 | 0 | 0 |
| Інші доходи | 130 | 137,3 | 0,6 |
| Фінансові витрати | 140 | 0 | 0 |
| Втрати від участі в капіталі | 150 | 0 | 0 |
|
Продовження звіту |
|||
| Інші витрати | 160 | 0 | 0 |
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| прибуток | 170 | 0 | 0 |
| збиток | 175 | -111,9 | -51,6 |
| Податок на прибуток від звичайної діяльності | 180 | 8,2 | 3,1 |
| Дохід з податку на прибуток від звичайної діяльності | 185 | 0 | 0 |
| Фінансові результати від звичайної діяльності: | |||
| прибуток | 190 | 0 | 0 |
| збиток | 195 | -120,1 | -54,7 |
| Надзвичайні: | |||
| доходи | 200 | 0 | 0 |
| витрати | 205 | 0 | 0 |
| Податки з надзвичайного прибутку | 210 | 0 | 0 |
| Чистий: | |||
| прибуток | 220 | 0 | 0 |
| збиток | 225 | -120,1 | -54,7 |
ІІ. ЕЛЕМЕНТИ ОПЕРАЦІЙНИХ ВИТРАТ
| Найменування показника | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | 108,7 | 18,9 |
| Витрати на оплату праці | 240 | 276,2 | 199,3 |
| Відрахування на соціальні заходи | 250 | 105,6 | 68,5 |
| Амортизація | 260 | 93,9 | 111,1 |
| Інші операційні витрати | 270 | 173,9 | 209,4 |
| Разом | 280 | 758,3 | 607,2 |
ДОДАТОК Б
ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ
за 2005 р.
Форма N 2 Код за ДКУД 1801003
| Стаття | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 10 | 1 170,30 | 3 247,10 |
| Податок на додану вартість | 15 | -194,9 | -541,2 |
| Акцизний збір | 20 | 0 | 0 |
| 25 | 0 | 0 | |
| Інші вирахування з доходу | 30 | -1,6 | -17,2 |
| Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 35 | 973,8 | 2 688,70 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 40 | -290,2 | -2 179,60 |
| Валовий: | |||
| прибуток | 50 | 683,6 | 509,1 |
| збиток | 55 | 0 | 0 |
| Інші операційні доходи | 60 | 15,4 | 0 |
| Адміністративні витрати | 70 | -186,8 | ( -96,8 ) |
| Витрати на збут | 80 | -469 | ( -577,3 ) |
| Інші операційні витрати | 90 | -298,1 | -84,2 |
| Фінансові результати від операційної діяльності: | |||
| прибуток | 100 | 0 | 0 |
| збиток | 105 | -254,9 | ( -249,2 ) |
| Доход від участі в капіталі | 110 | 0 | 0 |
| Інші фінансові доходи | 120 | 0 | 0 |
| Інші доходи | 130 | 85,8 | 137,3 |
| Фінансові витрати | 140 | 0 | 0 |
|
Продовження звіту |
|||
| Втрати від участі в капіталі | 150 | 0 | 0 |
| Інші витрати | 160 | -41,1 | 0 |
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| прибуток | 170 | 0 | 0 |
| збиток | 175 | -210,2 | ( -111,9 ) |
| Податок на прибуток від звичайної діяльності | 180 | 1,2 | -8,2 |
| Дохід з податку на прибуток від звичайної діяльності | 185 | 0 | 0 |
| Фінансові результати від звичайної діяльності: | |||
| прибуток | 190 | 0 | 0 |
| збиток | 195 | -211,4 | ( -120,1 ) |
| Надзвичайні: | |||
| доходи | 200 | 0 | 0 |
| витрати | 205 | 0 | 0 |
| Податки з надзвичайного прибутку | 210 | 0 | 0 |
| Чистий: | |||
| прибуток | 220 | 0 | 0 |
| збиток | 225 | -211,4 | -120,1 |
ІІ. ЕЛЕМЕНТИ ОПЕРАЦІЙНИХ ВИТРАТ
| Найменування показника | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | 151,6 | 108,7 |
| Витрати на оплату праці | 240 | 285,3 | 276,2 |
| Відрахування на соціальні заходи | 250 | 110,2 | 105,6 |
| Амортизація | 260 | 98,1 | 93,9 |
| Інші операційні витрати | 270 | 308,7 | 173,9 |
| Разом | 280 | 953,9 | 758,3 |
ДОДАТОК В
ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ
за 2006 р.
Форма N 2 Код за ДКУД 1801003
| Стаття | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 10 | 3 247,10 | 1 480,20 |
| Податок на додану вартість | 15 | -541,2 | -246,7 |
| Акцизний збір | 20 | 0 | 0 |
| 25 | 0 | 0 | |
| Інші вирахування з доходу | 30 | -17,2 | 0 |
| Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 35 | 2 688,70 | 1 233,50 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 40 | -2 179,60 | -705,5 |
| Валовий: | |||
| прибуток | 50 | 509,1 | 528 |
| збиток | 55 | 0 | 0 |
| Інші операційні доходи | 60 | 0 | 27 |
| Адміністративні витрати | 70 | -96,8 | -31,6 |
| Витрати на збут | 80 | -577,3 | -551,4 |
| Інші операційні витрати | 90 | -84,2 | -24,2 |
| Фінансові результати від операційної діяльності: | |||
| прибуток | 100 | 0 | 0 |
| збиток | 105 | -249,2 | -52,2 |
| Доход від участі в капіталі | 110 | 0 | 0 |
| Інші фінансові доходи | 120 | 0 | 0 |
| Інші доходи | 130 | 137,3 | 0,6 |
| Фінансові витрати | 140 | 0 | 0 |
|
Продовження звіту |
|||
| Втрати від участі в капіталі | 150 | 0 | 0 |
| Інші витрати | 160 | 0 | 0 |
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| прибуток | 170 | 0 | 0 |
| збиток | 175 | -111,9 | -51,6 |
| Податок на прибуток від звичайної діяльності | 180 | 8,2 | 3,1 |
| Дохід з податку на прибуток від звичайної діяльності | 185 | 0 | 0 |
| Фінансові результати від звичайної діяльності: | |||
| прибуток | 190 | 0 | 0 |
| збиток | 195 | -120,1 | -54,7 |
| Надзвичайні: | |||
| доходи | 200 | 0 | 0 |
| витрати | 205 | 0 | 0 |
| Податки з надзвичайного прибутку | 210 | 0 | 0 |
| Чистий: | |||
| прибуток | 220 | 0 | 0 |
| збиток | 225 | -120,1 | -54,7 |
ІІ. ЕЛЕМЕНТИ ОПЕРАЦІЙНИХ ВИТРАТ
| Найменування показника | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | 108,7 | 18,9 |
| Витрати на оплату праці | 240 | 276,2 | 199,3 |
| Відрахування на соціальні заходи | 250 | 105,6 | 68,5 |
| Амортизація | 260 | 93,9 | 111,1 |
| Інші операційні витрати | 270 | 173,9 | 209,4 |
| Разом | 280 | 758,3 | 607,2 |
ДОДАТОК Г
Таблиця 2.1
Факторний аналіз витрат на виробництво на 1 грн. виготовленої продукції
|
Показник |
2004 рік |
2005 рік |
2006 рік |
Відхилення (+,-) 2006 року від: |
||||||
|
2004 року |
2005 року |
|||||||||
|
сума, тис. грн. |
питома вага, % |
сума, тис. грн. |
питома вага, % |
сума, тис. грн. |
питома вага, % |
Абсолютне |
Відносне, % |
Абсолютне |
Відносне, % |
|
| 1. Обсяг виготовленої продукції, тис. грн. | 3247,00 | - | 1237,00 | - | 1504,00 | - | -1743,00 | -53,68 | 267,00 | 21,58 |
| 2. Витрати на виробництво разом, тис. грн. | 628,70 | 100,00 | 547,10 | 100,00 | 478,80 | 100,00 | -149,90 | -23,84 | -68,30 | -12,48 |
|
у тому числі: |
||||||||||
| 2.1. Матеріальні витрати | 186,90 | 29,73 | 151,60 | 27,71 | 108,70 | 22,70 | -78,20 | -41,84 | -42,90 | -28,30 |
| 2.2. Витрати на оплату праці з нарахуваннями | 313,80 | 49,91 | 285,30 | 52,15 | 276,20 | 57,69 | -37,60 | -11,98 | -9,10 | -3,19 |
| 2.3. Амортизація | 128,00 | 20,36 | 110,20 | 20,14 | 93,90 | 19,61 | -34,10 | -26,64 | -16,30 | -14,79 |
| 3. Витрати на виробництво на 1 грн. виготовленої продукції - разом, коп. | 19,36 | 100,00 | 44,23 | 100,00 | 31,84 | 100,00 | 12,47 | 64,42 | -12,39 | -28,02 |
|
у тому числі: |
||||||||||
| 3.1. Матеріальні витрати | 5,76 | 29,73 | 12,26 | 27,71 | 7,23 | 22,70 | 1,47 | 25,56 | -5,03 | -41,03 |
| 3.2.
Оплата праці
з
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||