Себестоимость продукции предприятия и пути ее снижения (на примере ОАО "Полиграфкомбинат им. Я. Коласа")
Проведем анализ затрат на рубль выпущенной продукции. Для этого составим таблицу исходных данных для анализа (табл.2.6)
Таблица 2.6 Исходные данные для анализа затрат на рубль выпущенной продукции ОАО «Полиграфкомбинат им. Я.Коласа»
| Показатель | Год | Изме-нение, ± | |
| 2006 | 2007 | ||
| Объем выпуска продукции в текущих ценах, млн. руб. | 10005 | 10544 | +539 |
| Выпуск продукции в натуральных показателях, тыс. экз. | 27 349 | 25 555 | -1794 |
| Затраты на производство продукции, млн. руб., в т. ч.: | 10876 | 11795 | +919 |
| а) переменные затраты, млн. руб. | 3486 | 3894 | +408 |
| б) постоянные затраты, млн. руб. | 7390 | 7901 | +511 |
| Удельные переменные затраты, руб./экз. | 127,46 | 152,38 | +24,91 |
| Средняя цена на экземпляр выпущенной продукции, руб. | 365,83 | 412,60 | +46,77 |
| Издержкоемкость, руб./руб. | 1,087 | 1,119 | +0,032 |
Подстановкой числовых значений из табл.2.5 в алгоритмы расчета, представленные в табл.2.4, получаем:
УЗ0 = 1,087 руб./руб.
УЗусл1 = 1,106 руб./руб.
УЗусл2 = 1,139 руб./руб.
УЗусл3 = 1,207 руб./руб.
УЗусл4 = 1,262 руб./руб.
УЗ1 = 1,119 руб./руб.
Балансовая увязка:
+0,032 руб./руб. = (+0,019 +0,033 + 0,0,68 +0,055 – 0,143) руб./руб.
В результате произведенных расчетов можно проследить отрицательную тенденцию в динамике изменения затрат на рубль выпущенной продукции в сторону их увеличения. За отчетный период 2007 года по сравнению с 2006 годом издержкоемкость увеличилась на 0,023 руб./руб., в том числе за счет увеличения объема выпуска в стоимостном выражении на 5,39% она увеличилась на 0,019 руб./руб. (УЗусл1 - УЗ0), за счет уменьшения количества выпущенной продукции в натуральном выражении на 1794 тыс. экз. издержкоемкость увеличилась на 0,0,033 руб./руб. (УЗусл2 - УЗусл1), за счет увеличения удельных переменных издержек на 24,91 руб./экз. затраты на рубль выпущенной продукции увеличились на 0,068 руб./руб. (УЗусл3 - УЗусл2), увеличение постоянных затрат на 511 млн. руб. увеличило издержкоемкость на 0,055 руб./руб. (УЗусл4 - УЗусл3), увеличение средней цены на один экземпляр выпущенной продукции на 46,77 руб. снизило затраты на рубль выпущенной продукции на 0,143 руб./руб. (УЗ1 - УЗусл4). Таким образом наибольшее положительное влияние оказало увеличение средней цены на экземпляр выпущенной продукции, наибольшее негативное влияние оказало увеличение удельных переменных издержек.
2.4 Анализ прямых материальных и трудовых затрат
Прямые затраты на производство продукции можно разделить на 2 группы:
— прямые материальные затраты;
— прямые трудовые затраты.
Анализ прямых материальных затрат проводится по следующей факторной модели:
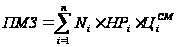 , (2.3)
где Ni — выпуск продукции i-го вида;
НРi — норма расходов сырья и материалов на i-е изделие;
ЦСМi — цена сырья и материалов на i-е изделие.
Анализ проводится по указанной модели методом цепных подстановок. Ввиду очень большого количества номенклатурных позиций используемых при производстве книжной продукции и различия норм расхода каждого из них на каждую отдельную позицию выпускаемой продукции данный анализ не производится.
Анализ прямых трудовых затрат проводится по следующей факторной модели:
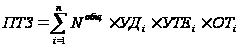 , (2.4)
где NОБЩ — объем выпущенной продукции;
УДi — структура выпущенной продукции;
УТЕi — удельная трудоемкость продукции;
ОТi — оплата труда за 1 человеко-час.
Проведем анализ трудовых затрат. Для этого составим таблицу исходных данных для анализа (табл.2.7)
Таблица 2.7 Исходные данные для анализа трудовых затрат ОАО «Полиграфкомбинат им. Я. Коласа»
| Показатель | Год | Изменение, ± | |
| 2006 | 2007 | ||
| Объем выпуска продукции в текущих ценах, млн. руб. | 10005 | 10544 | +539 |
| Выпуск продукции в натуральных показателях, тыс. экз. | 27 349 | 25 555 | -1794 |
| Число отработанных человеко-часов, тыс. чел.-ч. | 1387,4 | 1347,8 | -39,6 |
| Удельная трудоемкость продукции, чел.-ч./экз. | 0,0507 | 0,0527 | +0,0020 |
| Фонд заработной платы | 4111 | 4753 | +642 |
| Оплата труда за 1 человеко-час, руб. | 2963,10 | 3526,49 | +563,39 |
| Примечание: в связи с выпуском однородной продукции влияние показателя структуры выпущенной продукции не рассматривается | |||
Влияние факторов на прямые трудовые затраты (равные фонду заработной платы) рассмотрим методом абсолютных разниц:
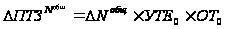 =
–269,67 млн. руб.
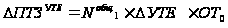 =
+152,33 млн. руб.
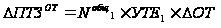 =+759,34
млн. руб.
Балансовая увязка:
642 млн. руб. = -269,67 млн. руб. +152,33 млн. руб. + 759,34 млн. руб.
Исходя из произведенных расчетов можно сделать вывод о том, что в целом прямые трудовые затраты увеличились на 642 млн. руб., в том числе за счет уменьшения объема выпущенной продукции в натуральном выражении они уменьшились на 269,67 млн. руб., за счет увеличения удельной трудоемкости — увеличились на 152,33 млн. руб., за счет увеличения оплаты труда за 1 человеко-час они увеличились на 759,34 млн. руб.
2.5 Анализ косвенных затрат
К косвенным затратам относятся следующие комплексные статьи:
— расходы на содержание и эксплуатацию машин и оборудования;
— накладные расходы (общехозяйственные и общепроизводственные);
— коммерческие расходы.
Анализ данных расходов проводится в следующей последовательности:
а) определяется удельный вес каждой статьи в себестоимости продукции;
б) сравнивается фактическая величина расходов на 1 рубль произведенной продукции с плановым уровнем;
в) проводится анализ динамики данных расходов;
г) анализируются причины, вызвавшие абсолютное и относительное изменения в затратах.
Расходы по содержанию и эксплуатации машин и оборудования включает в себя следующие статьи:
— амортизации машин и оборудования;
— затраты на содержание машин и оборудования;
— затраты по эксплуатации машин и оборудования;
— расходы по внутризаводскому перемещению грузов;
— износ инструментов и инвентаря.
Зависимость данных расходов от объемов производства устанавливается с помощью коэффициента зависимости, который определяется при помощи корреляционно-регрессионного анализа или опытным путем. При анализе данных расходов в целом и по каждой статье расходов в отдельности плановые затраты должны бать скорректированы на фактический выпуск продукции с учетом коэффициента зависимости:
ЗСК = З0(100 + ΔВП + КЗ)/100, (2.5)
где ΔВП — относительное изменение выпуска продукции фактического по сравнению с планом;
КЗ — коэффициент зависимости постоянных расходов от объемов производства.
Сравнительный анализ косвенных затрат произведем в табл.2.8.
Таблица 2.8 Сравнительный анализ косвенных расходов ОАО «Полиграфкомбинат им. Я. Коласа», млн. руб.
| Показатель | Год | Изменение, ± | |
| 2006 | 2007 | ||
| Амортизация основных средств и нематериальных активов, в т.ч.: | 334 | 359 | +25 |
| амортизация основных средств | 330 | 355 | +25 |
| амортизация нематериальных активов | 4 | 4 | — |
| Прочие затраты, в т.ч.: | 793 | 774 | -19 |
| суточные и подъемные | 4 | 3 | -1 |
| начисленные налоги и отчисления, включаемые в себестоимость продукции, работ, услуг | 436 | 285 | -151 |
| проценты по полученным кредитам и займам | 45 | 84 | +39 |
| оплата нематериальных услуг других организаций | 301 | 394 | +93 |
| другие затраты | 7 | 8 | +1 |
Исходя из данных табл.2.7, можно проследить тенденцию к увеличению суммы амортизации, что свидетельствует об обновлении основных средств. Уменьшение прочих затрат произошло в основном из-за уменьшения налоговых отчислений по налогам, включаемых в себестоимость продукции, наибольшее увеличение прочих расходов (на 93 млн. руб.) произошло за счет увеличения оплаты нематериальных услуг других организаций.
2.6 Анализ финансовой устойчивости предприятия
Финансовая устойчивость – это состояние финансовых ресурсов организации, их распределение и использование, которые обеспечивают развитие на основании роста прибыли и капитала при одновременном сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска. То есть, хозяйствующий субъект способен свободно маневрировать имеющимися ресурсами и при этом обеспечивать бесперебойный процесс производства.
Изучение финансовой устойчивости организации является одним из наиболее важных этапов финансово-экономического анализа, так как ее недостаток может привести к неплатежеспособности организации, отсутствию у нее средств для развития производства. Избыток финансовой устойчивости так же будет мешать развитию, отягощая затраты излишними запасами и резервами.
Высшей формой финансовой устойчивости является способность организации развиваться в условиях меняющейся внутренней и внешней среды. Для этого она должна обладать гибкой структурой финансовых ресурсов и при необходимости иметь возможность привлекать заемные средства. Основные показатели, характеризующие финансовую устойчивость, приведены в табл.2.9.
Таблица 2.9 Анализ финансовой устойчивости ОАО «Полиграфкомбинат им. Я. Коласа»
| № п/п | Показатель | На начало 2007 г. | На конец 2007 г. | Изменение |
| 1 | Чистый оборотный капитал | 8 502 | 7 567 | -935 |
| 2 | Коэффициент автономии | 0,878 | 0,817 | -0,061 |
| 3 | Коэффициент концентрации заемного капитала | 0,122 | 0,183 | 0,061 |
| 4 | Коэффициент соотношения собственных и заемных средств организации | 0,139 | 0,224 | 0,085 |
| 5 | Коэффициент устойчивости экономического роста | 0,002 | -0,014 | -0,015 |
Чистый оборотный капитал – его увеличение свидетельствует о дальнейшем развитии деятельности предприятия. Представляет собой разницу между текущими активами и текущими пассивами. Если текущие активы превышают текущие пассивы, то речь идет о дефиците оборотного капитала.
Коэффициент автономии показывает долю собственного капитала в имуществе организации.
Коэффициент концентрации заемного капитала – отношение всего заемного капитала к валюте баланса.
Коэффициент соотношения собственных и заемных средств организации показывает долю финансовых обязательств организации в величине ее собственного капитала, то есть, сколько заемных средств приходится на 1 руб. собственных (какая часть имущества финансируется кредиторами).
Коэффициент устойчивости экономического роста показывает, какими темпами увеличивается собственный капитал за счет финансово-хозяйственной деятельности.
Данные в табл.2.9 показывают, что происходят негативные изменения в финансовой устойчивости предприятия, показатели ухудшаются и необходим более тщательный анализ для выявления причин данных изменений.
Способность предприятия вовремя и без задержки платить по своим краткосрочным обязательствам называется ликвидностью (способность к превращению статей актива баланса в денежные средства для оплаты обязательств по пассивам). Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
Коэффициент текущей ликвидности характеризует общую обеспеченность организации собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств организации. Другими словами, он показывает, сколько рублей оборотных средств приходится на 1 рубль текущей задолженности.
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных обязательств может быть погашена немедленно.
Промежуточный коэффициент покрытия по экономическому содержанию аналогичен коэффициенту срочной ликвидности, показывает, сколько руб. оборотных средств приходится на руб. задолженности (аналогичен коэффициенту текущей ликвидности, однако исчисляется по более узкому кругу оборотных активов, когда из расчета исключаются наименее ликвидная их часть – производственные запасы). Имеет важное значение для банка.
Коэффициент обеспеченности собственными оборотными средствами характеризует наличие у организации собственных оборотных средств, необходимых для ее финансовой устойчивости.
Рассчитаем показатели ликвидности предприятия и поместим их в табл.2.10.
Таблица 2.10
Анализ ликвидности ОАО «Полиграфкомбинат им. Я. Коласа»
| № п/п | Показатель | На начало года | На конец года | Изменение | Нормативное значение коэффициента |
| 1 | Коэффициент текущей ликвидности | 6,74 | 5,71 | -1,04 | 1,20 |
| 2 | Коэффициент абсолютной ликвидности | 0,68 | 0,09 | -0,59 | 0,20 |
| 3 | Промежуточный коэффициент покрытия | 1,42 | 0,50 | -0,92 | не ниже 1 |
| 4 | Коэффициент обеспеченности собственными оборотными средствами | 0,81 | 0,68 | -0,14 | 0,15 |
Как видно из данных табл.2.10., анализ ликвидности предприятия показывает, что предприятие находится в критическом положении, На конец 2007 года показатели абсолютной и промежуточной ликвидности имеют значения ниже нормативных, что говорит о необходимости кардинальной перемены в руководстве предприятием с целью избежания потери финансовой независимости.
3. Резервы снижения себестоимости продукции и пути их реализации
3.1 Совершенствование учета затрат на производство продукции в ОАО «Полиграфкомбинат им. Я. Коласа»
Учет затрат на производство продукции исторически прошел большой путь развития. При этом сменилось много различных его форм. С ростом технического прогресса на смену формам, основанным на ручной обработке учётной информации, приходят формы, базирующиеся на машинной обработке исходных данных. Процесс этот объективный и закономерный.
Внедрение современных электронных вычислительных машин (ЭВМ) в управление ОАО «Полиграфкомбинат им. Я Коласа» выдвигает в число первоочередных проблем автоматизацию учета, разработку новых форм бухгалтерского учета, ориентированных на ЭВМ, и применение комплекса соответствующих современных средств организационной техники.
На предприятии необходимо ввести автоматизированные рабочие места специалистов и руководителей, при которых все учетно-вычислительные процессы по сбору, обработке, выдаче и использованию учетных данных выполняются его специалистами.
Под автоматизированным рабочим местом понимается рабочее место, оснащенное средствами вычислительной и другой техники, соединенными линиями связи и позволяющими бухгалтерам, другим специалистам и руководителю непосредственно осуществлять операции по сбору, обработке и использованию учетных данных.
Внедрение современных средств вычислительной техники не только облегчит труд счетных работников и сократит сроки составления отчетности, но и улучшит качество отчетных калькуляций за счет применения более рациональных приемов включения в себестоимость отдельных затрат и повышения точности их составления, недоступной при ручном труде бухгалтеров.
При внедрении ЭВМ требуется предварительно классифицировать информацию на условно-постоянную и переменную. Для этого необходимо ввести в компьютер данные, которые не будут меняться. Это формы документов, касающиеся учета затрат в растениеводстве; справочники, в которых информация упорядочена и сортирована – рабочий план счетов, статьи затрат, виды работ, планируемые затраты конкретно по каждой статье. Нормативно-справочная информация (НСИ) создается и используется на предприятии с целью:
- обеспечения рациональной организации процесса машинной обработки данных;
- сокращение трудоемкости работ по подготовке документов для машинной обработки данных, по вводу и проверке;
- обеспечение максимальной автоматизации учетно-вычислительных процессов;
- создание наиболее благоприятных условий для организации интегрированного сбора, обработки и использования различных видов экономической информации.
Наличие НСИ позволяет изъять из первичных документов реквизиты постоянного характера и вводить их в память ЭВМ в виде справочной информации. Это позволяет в несколько раз сократить трудоемкость работ по подготовке и переработке учетных данных.
Затем надо отразить переменную информацию, которая возникает непосредственно в процессе хозяйственной деятельности ОАО «Полиграфкомбинат им. Я. Коласа» - фактический расход электроэнергии, фактическую выработку краско-оттисков, начисленную сумму заработной платы, фактический расход красок, бумаги и др. В условиях использования ЭВМ сбор и регистрацию исходной информации можно осуществлять как ручным способом, так и с использованием технических средств. Ручным способом собирают и регистрируют данные о тех хозяйственных операциях, которые совершаются при помощи механизмов, не оснащенных измерительными приборами.
В результате работы с машинограммами бухгалтера получат результативную информацию, которая состоит из учетно-отчетных показателей, необходимых для управления и контроля над хозяйственной деятельностью, а также из информации, используемой для контроля над функционированием автоматизированной системы обработки данных.
Построение автоматизированной обработки учетных данных на предприятии должно базироваться на следующих принципах:
1. Автоматизация процесса обработки учетной информации с момента ввода исходных данных, что позволит получать результативную информацию в разрезах, определяемых системой учета, и в соответствующей форме при сохранении основополагающего для бухгалтерского учета принципа двойной записи.
2. Перенос данных первичного учета в электронную форму, что позволяет создавать информационные массивы, подобные накопительным и сводным регистрам учета, с целью последующей их обработки.
3. Хранение условно-постоянной информации (констант) на машинных носителях, что ведет к возможности её многократного использования и освобождению пользователя от трудоемкой работы по внесению этой информации в первичные, сводные и отчетные документы.
При подготовке документов необходимо придать им юридическую силу, то есть оформить удостоверяющей подписью, соответствующими подписями, а также штампом или печатью предприятия.
Такое подразделение результативной информации существенно повышает эффективность ее использования, так как пользователь получает необходимую ему информацию о затратах, ориентирует бухгалтерский учет не только на совершенствование технологии обработки учетных данных, но и на выполнение им своей основной задачи информационного обеспечения органов управления и контроля.
3.2 Расчет снижения себестоимости за счет технического перевооружения печатного цеха
На современном этапе рынок предъявляет повышенные требования к полиграфической продукции. Чтобы конкурировать с передовыми зарубежными полиграфическими фирмами, нужно внедрять в производство передовые технологии, современное полиграфическое оборудование. ОАО «Полиграфкомбинат им. Я. Коласа» в настоящее время из-за отсутствия собственных средств не имеет возможности приобретать современное оборудование. Износ основного полиграфического оборудования составляет 94%, а на участке высокой печати все машины имеют почти 100% износ. Назрела острая необходимость в реконструкции этого участка, которая заключается в замене девяти ротационных ролевых печатных машин на пять ролевых офсетных печатных машин.
Судить об эффективности проведения реконструкции участка высокой печати можно путем сравнения экономических показателей, предполагаемых изменений с показателями, рассчитанными до проведения реконструкции (табл.3.1).
По участку высокой печати предприятие имеет 100% загрузку мощностей. Чтобы выполнять темпы роста производства, предусмотренные прогнозом социально-экономического развития, приходится работать сверхурочно.
Вся производимая полиграфическая продукция производится только по заказам издающих организаций и оплачивается ими по конкретным заказам.
Производственная программа участка высокой печати в натуральном и стоимостном выражении приведено в табл.3.2
Таблица 3.1 Обоснование производственной мощности реконструируемого участка высокой печати и расчет его производственной программы
| Един, учета | До реконструкции | После реконструкции | |
| машины высокой печати «ЗРК» | Машины офсетной печати «Госс-Коммунити» | ||
| Часовая производительность оборудования | тыс-кр.-отт. | 9,8 | 28 |
| Эффективный фонд времени работы оборудования в год | час | 3490 | 3120 |
| Производственная мощность | тыс-кр.-отт. | 307800 | 436800 |
| Объем производства | тыс-кр.-отт. | 307700 | 421200 |
| Коэффициент использования производственной мощности | 100,0 | 96,4 |
Таблица 3.2 Производственная программа участка высокой печати ОАО «Полиграфкомбинат им. Я.Коласа»
| Наименование | Объем производства в натуральном выражении, (млн. кр.-отт.) | Стоимость единицы выпускаемой продукции, руб. (тыс. кр.-отт.) | Объем производства в стоимостном выражении, млн. руб. |
| Краско-оттиски (до реконструкции) | 307,7 | 53 | 16308 |
| Краско-оттиски (после реконструкции) | 421,2 | 43 | 18111 |
Расчет необходимой величины инвестиций, необходимых для проведения реконструкции участка высокой печати приведен в табл.3.3.
Таблица 3.3 Расчет инвестиций на реконструкцию участка высокой печати ОАО «Полиграфкомбинат им. Я.Коласа»
| Наименование затрат | Количество единиц оборудова-ния | Цена за единицу, млн. руб. | Общая стоимость, млн. руб. |
| Технологическое оборудование: четырехкрасочные ролевые офсетные печатные машины Госс-Коммунити | 5 | 1512 | 7560 |
| Транспортные расходы, 20% | 1509,4 | ||
| Монтаж оборудования, 20% | 1509,4 | ||
| Затраты на демонтаж оборудования, 1,5% | 9 | 475 | 71,2 |
| Всего затрат на оборудование | 10650 |
Расчет издержек на производство и реализацию продукции включает расчет затрат на материалы, топливо и энергию, трудовых затрат, амортизационных отчислений (табл.3.4), отчислений в бюджет и внебюджетные фонды и прочих затрат, которые не вошли в предыдущие элементы затрат:
В технологическом процессе в высокой печати участвуют фотополимерные формы, стоимость одной пластины 14450 руб. На 1 печатную форму нужно 8 пластин. При офсетной печати форм нужно 4 и стоимость одной пластины составляет 5510 руб.
До реконструкции на 9 машин высокой печати при двухсменном режиме работы нужно 54 человека обслуживающего персонала, после реконструкции на пять машин необходимо 40 человек. Соответственно сделан расчет по заработной плате.
Таблица 3.4 Амортизационные отчисления
| Основные производственные фонды | Ст-ть ОПФ, млн. руб. | Аморт. отчисления | |
| норма, % | сумма, млн. | ||
| Здания | 301 | 2 | 6,02 |
| Сооружения | 30 | 2 | 0,6 |
| Оборудование до реконструкции | 475 | 8 | 56,1 |
| Оборудование после реконструкции | 10650 | 11,3 | 942,5 |
| Транспортные средства | 0,7 | 4 | 0,03 |
| Итого до реконструкции | 62,8 | ||
| Итого после реконструкции | 949,2 | ||
Проектная калькуляция себестоимости продукции представлена в табл. 3.5.
Таблица 3.5 Проектная калькуляция себестоимости продукции
| Элементы затрат | Затраты | |||
| На годовой выпуск, млн. руб. | На ед. продукции, руб./тыс. кр.-отт. | |||
| До реконструкции | После реконструкции | До реконструкции | После реконструкции | |
| Материалы | 9176,5 | 10045,8 | 29,82 | 23,85 |
| Основная и дополнительная заработная плата | 2744,7 | 2443,8 | 8,92 | 5,80 |
| Отчисления в бюджет и внебюджетые фонды | 1381,8 | 1190,4 | 4,49 | 2,83 |
| Амортизационные отчисления | 62,8 | 949,2 | 0,2 | 2,25 |
| Прочие затраты | 834,2 | 955,4 | 2,71 | 2,27 |
| Цеховая себестоимость | 14200 | 15585 | 46 | 37 |
Расчет снижения себестоимости под влиянием реконструкции участка высокой печати произведем по формуле
ΔС = (С2 – С1)ЧВ2 , (3.1)
где С2 – себестоимость единицы продукции до реконструкции;
С1 - себестоимость единицы продукции после реконструкции;
В2 – объем выпускаемой продукции после реконструкции.
ΔС = (46 – 37) Ч 421,2 = 3791 (млн. руб.)
Эффект по снижению себестоимости от проведения данного мероприятия составил 3791 млн. руб., что говорит о целесообразности проведения данного мероприятия.
Заключение
Анализ, выполненный в данной работе позволяет сделать следующие выводы.
1. Значение анализа себестоимости продукции определяется тем, что она представляет собой важнейший качественный показатель, характеризующий экономическую эффективность производства, и что только на основе его всестороннего анализа можно выявить резервы и определить пути увеличения конечных результатов при минимальных затратах трудовых, материальных и финансовых. Анализ себестоимости позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
2. По результатам сравнительного анализа затрат на производство продукции можно сделать вывод о том, что они в общей сумме увеличились на 909 млн. руб. Наибольшее влияние на данное изменение оказало увеличение затрат на оплату труда на 642 млн. руб. Также необходимо отметить, что в структуре затрат на производство продукции в 2007 году по сравнению с 2006 годом не произошло сколько-нибудь значительных изменений. Положительным фактом в изменении затрат на производство продукции можно назвать уменьшение прочих производственных расходов на 19 млн. руб. в 2007 г. по сравнению с 2006 г., что говорит о более эффективном и рациональном использовании средств на предприятии.
3. В результате произведенных расчетов можно проследить отрицательную тенденцию в динамике изменения затрат на рубль выпущенной продукции в сторону их увеличения. За отчетный период 2007 года по сравнению с 2006 годом издержкоемкость увеличилась на 0,023 руб./руб., в том числе за счет увеличения объема выпуска в стоимостном выражении на 5,39% она увеличилась на 0,019 руб./руб., за счет уменьшения количества выпущенной продукции в натуральном выражении на 1794 тыс. экз. издержкоемкость увеличилась на 0,0,033 руб./руб., за счет увеличения удельных переменных издержек на 24,91 руб./экз. затраты на рубль выпущенной продукции увеличились на 0,068 руб./руб., увеличение постоянных затрат на 511 млн. руб. увеличило издержкоемкость на 0,055 руб./руб., увеличение средней цены на один экземпляр выпущенной продукции на 46,77 руб. снизило затраты на рубль выпущенной продукции на 0,143 руб./руб. Таким образом наибольшее положительное влияние оказало увеличение средней цены на экземпляр выпущенной продукции, наибольшее негативное влияние оказало увеличение удельных переменных издержек.
4. Исходя из произведенных расчетов можно сделать вывод о том, что в целом прямые трудовые затраты увеличились на 642 млн. руб., в том числе за счет уменьшения объема выпущенной продукции в натуральном выражении они уменьшились на 269,67 млн. руб., за счет увеличения удельной трудоемкости — увеличились на 152,33 млн. руб., за счет увеличения оплаты труда за 1 человеко-час они увеличились на 759,34 млн. руб.
5. Можно проследить тенденцию к увеличению суммы амортизации, что свидетельствует об обновлении основных средств. Уменьшение прочих затрат произошло в основном из-за уменьшения налоговых отчислений по налогам, включаемых в себестоимость продукции, наибольшее увеличение прочих расходов (на 93 млн. руб.) произошло за счет увеличения оплаты нематериальных услуг других организаций.
6. На предприятии необходимо ввести автоматизированные рабочие места специалистов и руководителей, при которых все учетно-вычислительные процессы по сбору, обработке, выдаче и использованию учетных данных выполняются его специалистами.
7. Назрела острая необходимость в реконструкции участка высокой печати, которая заключается в замене девяти ротационных ролевых печатных машин на пять ролевых офсетных печатных машин. Эффект по снижению себестоимости от проведения данного мероприятия составил 3791 млн. руб., что говорит о целесообразности проведения данного мероприятия.
Список использованных источников
1. Савицкая Г.В. Анализ хозяйственной деятельности предприятия 5-е изд., - Минск: ООО «Новое знание», 2001. – 256 с.
2. Бердникова. Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия. - М.: ИНФРА-М, 2002. – 354 с.
3. Анализ хозяйственной деятельности в торговле. - Мн.: «Вышэйшая школа», 2000. – 248 с.
4. Ермолович Л.Л. Анализ хозяйственной деятельности предприятия: Учеб. пособие для студентов вузов, обуч. по экон. спец. и направлениям. - Мн.: ООО «ИНТЕРПРЕССЕРВИС», 2001. – 366 с.
5. Головачев А.С. Экономика предприятия. В 2 кн. Кн.1. – Мн.: издательство МИУ, 2006. - 364 с.
6. Суша Г.В. Экономика предприятия: учеб. пособие. 2-ое издание, испр. и доп. – М.: Новое знание, 2005. – 470 с.
7. Бычкова С.М. Новый подход к калькуляции себестоимости: опыт развитых стран. // Бухгалтерский учет, 2006. №5. – с. 65-70.
8. Безруких П.С. Учет затрат и калькуляция себестоимости в промышленности. – М.: Финансы и статистика, 2005. – 139 с.
9. Васин Ф.П. О методах учета затрат по производству. // Бухгалтерский учет. – 2004. - №7. - с. 40-42.
10. Ватуля И.Д. К вопросу об объектах промышленных производств. // Бухгалтерский учет. – 2005. №4. – с. 53-56.
11. Кондраков Н.П. Бухгалтерский учет: Учебное пособие. – М.: Инфра–М, 2003. – 584 с.
12. Луговой В.А. Организация учета затрат на производство // Бухгалтерский учет. - 2006. - №7 - с. 54-57.
13. Михалкевич А.П. Калькуляция себестоимости продукции. – Мн.: Терра. – 2007. – 198 с.
14. Николаева С.А. Особенности учета затрат в условиях рынка. – М.: Финансы и статистика, 2003. – 128 с.
15. Памей В.Ф. Основы калькулирования. – М.: Финансы и статистика., 2007. – 288 с.
16. Экономика предприятия: Учебник для вузов/ В. Я. Горфинкель, Е. М. Купряков, В. П. Прасолова и др.; Под ред. проф. В. Я. Горфинкеля, проф. Е. М. Купрякова. – М.: Банки и биржи, ЮНИТИ, 2006. – 367 с.
17. Зайцев Н. Л. Экономика промышленного предприятия: Учебник; 2-е изд., перераб. и доп. – М.: ИНФРА-М, 2005. – 336 с.
18.