Цена и ценовая политика фирмы
Все привлекаемые для расчета цены конкурентных предложений должны соответствовать единым коммерческим условиям приобретения с учетом внесения коммерческих поправок.
К числу наиболее распространенных и важных поправок относятся:
Поправка на уторговывание – это скидки с первоначальной цены предложения. Ее величина зависит от конъюнктуры рынка товара, степени освоенности производителем производства. Размер скидки может составить от 3 до 50% и реально зависит от тактики ведения переговоров.
Поправки на сроки поставки – способ учета в издержках производства динамики ставок номинальной заработной платы и цен на материалы за период изготовлении продукции, а также с темпом инфляции в стране.
Поправки на условия платежа – зависят от того, кто кого кредитует – покупатель продавца, давая аванс, или продавец покупателя , предоставляя фирменный кредит в виде рассрочки платежа.
Поправки на скольжение – применяются при расчете скользящих цен.
Пересчет импортных цен предстоящей сделки – так как цены могут быть указаны в различных валютах, то их пересчитывают в единый масштаб измерения, по рыночному курсу или по курсу Центрального Банка Украины на дату продажи.
Порядок ведения переговоров по торговой сделки.
До начала переговоров необходимо собрать полную информацию о состоянии дел у другой стороны: сведения о поставщике, системе ценообразования на его продукцию, а также о типовой тактике ведения переговоров представителями поставщика, которой они придерживались ранее. После этого можно переходить к подготовке плана противодействия тактике поведения поставщика.
Для поиска нужной информации и подготовки переговоров необходимо:
Воспользоваться услугами специалиста по анализу издержек. Задача специалиста по анализу издержек – оценить правильность указанных затрат и выявить позиции, по которым продавец запрашивает слишком много.
Разобраться в системе ценообразования поставщика.
Оценить, насколько сильной считает свою позицию продавец.
Побеседовать с компаньонами продавца. До ведения официальных переговоров попытаться узнать , какие цели он преследует, насколько может уступить в цене.
Побеседовать с конкурентами продавца.
Выяснить, как идут дела у продавца. До начала переговоров следует узнать, насколько хорошо обстоят дела у поставщика.
Проанализировав полученную информацию, предприниматель должен подготовить вопросы продавцу, предварительно дописав их в порядке, обсуждаемом на переговорах, не перебивать собеседника во время ответов на вопросы, так как задача предпринимателя - получить больше нужных сведений.
На переговорах следует:
Стремиться адресовать свои вопросы специалистам.
Брать тайм-ауты, во время которых подумать, какие задать новые и уточняющие вопросы.
Аккуратно записывать ответы другой стороны.
Не задавать собеседнику неприятных для него вопросов, не демонстрировать перед ним сметливость и находчивость.
Не перебивать собеседника. Спокойно выслушивать его ответы на вопросы.
Собрав необходимую информацию, уже в ходе переговоров можно начинать торговаться. Нужно помнить, что стороны приходят к согласию в ходе взаимных уступок. Обычно продавец никогда с ходу не делает своего окончательного предложения, а покупатель никогда не дает своего согласия на первое же предложение продавца.
Предприятие выпускает два вида деталей: А (материал сталь А 12 ,диаметр 16) и Б (материал латунь ЛС 59-1, диаметр16). Станочный парк предприятия включает следующие агрегаты: - токарный станок, - фрезерный станок, - шлифовальный станок.
2.1. Составление сметы затрат на производство и реализацию продукции.
2.1.1. Расчет стоимости основных материалов.
Расчет затрат на материалы за вычетом отходов на каждую выпускаемую деталь выполняется по формуле:
М = Ц1*k*m1 - Ц2*m2 , грн.
k – коэффициент, учитывающий дополнительные затраты на транспортно – заготовительные работы, принимаем равным 10%.
Ц1 – цена 1 т. материала, тыс. грн.
m1 – масса заготовок, т.
Ц2 – цена 1 т. отходов, тыс. грн.
m2 - масса отходов, т.
Таблица 2.1 – Норма расхода и цена материалов.
|
Деталь |
Материал (марка) |
Масса заготовки, т. |
Цена 1 т., тыс. грн. |
||
|
черновой |
чистовой |
материалов |
отходов |
||
|
А |
Сталь А12, диаметр 38. |
1,8 |
1,65 |
1,57 |
0,41 |
|
Б |
Латунь ЛС 59-1 диаметр 16. |
2,0 |
1,6 |
7,45 |
1,89 |
Деталь А.
М = 1,57*1,1*1,8 – 0,41*(1,8 – 1,65) = 3,1086 – 0,0615 = 3,0471 тыс. грн. = 3047,1 грн.
Деталь Б.
М = 7,45*1,1* 2,0 – 1,89*(2,0 – 1,6) = 16,39 – 0,756 = 15,634 тыс. грн. = 15634 грн.
2.1.2. Расчет топливо – энергетических затрат.
Расчет прямых текущих расходов на топливо и электроэнергию определяется по формуле:
РТпэ = n*Ц, грн.
n - расход ресурса (топлива или энергии) на единицу продукции, т., кг, кВт – час.
Ц – стоимостное значение единицы ресурса, грн.
Таблица 2.2 – Нормы расхода и цены на топливо - энергетические ресурсы.
|
Деталь |
Вид ресурсов |
Расходный коэф-нт на ед. продукции. |
Цена ед. ресурса, грн. |
|
А |
Топливо техническое, т. Электроэнергия на технические Нужды, кВт - час |
0,525 1600 |
375 0,14 |
|
Б |
Топливо техническое, т. Электроэнергия на технические Нужды, кВт - час |
0,608 2000 |
375 0,14 |
Деталь А.
РТпэ= n1*Ц1+ n2*Ц2
РТпэ= 0,525* 375 + 1600* 0,14 = 196,875 + 224 = 420,875 грн.
Деталь Б.
РТпэ= n1*Ц1+ n2*Ц2
РТпэ= 0,608* 375 + 2000* 0,14 = 228+ 280 = 508 грн.
2.1.3.Расчет фонда оплаты труда основных рабочих.
Таблица 2.3. – Данные для расчета фонда оплаты труда.
|
№ п/п |
Операция |
Норма времени на операцию, мин. |
Разряд работы |
Часовая тарифная ставка |
|
|
Деталь А |
Деталь Б |
||||
|
1 |
Токарная |
2 |
2700 |
3 |
1,42 |
|
2 |
Фрезерование шлицев |
8650 |
9850 |
3 |
1,42 |
|
3 |
Фрезерование зубьев |
17300 |
18300 |
3 |
1,42 |
|
4 |
Шлифование шлицев |
5300 |
7400 |
4 |
1,55 |
|
5 |
Шлифование зубьев |
18730 |
20050 |
4 |
1,55 |
 350
Деталь А.
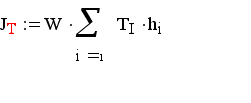 W
– кол-во изготовленных
деталей, шт.
Т – норма времени на операцию, час.
h – часовая тарифная ставка, грн.
Переведем норму времени на операцию с минут в часы.
Токарная 2350 / 60 = 39,17 часа
Фрезерование шлицев 8650 / 60 = 144,17 часа
Фрезерование зубьев 17300 / 60 = 288,33 часа
Шлифование шлицев 5300 / 60 = 88,33 часа
Шлифование зубьев 18730 / 60 = 312,17 часа
З Т = 1020 * (39,17*1,42 + 144,17*1,41 + 288,33 * 1,41 + 88,33*1,55 +312,17 * 1,55)=
= 1020 * (55,6214 +204,7214 +409,4286 +136,9115 + 8635) = 1020 * 1290,5464 =
= 1316357,328 грн.
Расчет премии из фонда оплаты труда определяется по формуле:
ЗП = 0,3 * ЗТ, грн.
ЗП = 0,3 * 1316357,328 = 394907,198 грн.
Основной фонд оплаты труда определяется:
ЗО = ЗТ + ЗП, грн.
ЗО = 1316357,328 + 394907,198 = 1711264,526 грн.
Расчет дополнительной заработной платы:
ЗД = 0,1 * ЗО ,грн.
ЗД = 0,1 * 1711264,526 = 171126,453 грн.
Годовой фонд оплаты труда определяется :
ЗГ = ЗО +ЗД, грн.
ЗГ = 1711264,526 + 171126,453 = 1882390,979 грн.
Деталь Б.
Переведем норму времени на операцию с минут в часы.
Токарная 2700 / 60 = 45 часов
Фрезерование шлицев 9850 / 60 = 164,17 часа
Фрезерование зубьев 18300 / 60 = 305 часов
Шлифование шлицев 7400 / 60 = 123,33 часа
Шлифование зубьев 20050 / 60 = 334,17 часа
З Т = 1275 * (45 * 1,42 + 164,17* 1,42 + 305* 1,42 + 123,33* 1,55 + 334,1 * 1,55 + 334,17* 1,55) =
= 1275 * ( 63,9 +233,1214 +433,1 + 191,1615+ 517, 9635) = 1275 * 1439,2464 =
= 1835039,16 грн.
Расчет премии из фонда оплаты труда:
ЗП = 0,3 * 1835039,16 = 550511,748 грн.
Основной фонд оплаты труда :
ЗО =1835039,16 + 550511,748 = 2385550,908 грн.
Расчет дополнительной заработной платы:
ЗД = 0,1 * 2385550,908 = 238555,091 грн.
Годовой фонд оплаты труда:
ЗГ = 2385550,908 +238555,091 = 2624105,999 грн.
Годовой фонд оплаты труда с учетом выпуска двух деталей :
ЗГ = ЗГА + ЗГБ , грн.
ЗГ =1882390,979 + 2624105,999 = 4506496,978 грн.
2.1.4. Расчет отчислений на социальные меры.
Деталь А.
Отчисления в Пенсионный фонд (32%).
ОПФ = ЗГ* 0,32 грн.
ОПФ = 1882390,979 * 0,32 = 602365,113 грн.
Отчисления в фонд социального страхования на случай безработицы (2,1%).
ОПФТ = ЗГ* 0,021 ,грн.
ОПФТ =1882390,979* 0,021 = 39530,211 грн.
Отчисления в фонд социального страхования в случае временной потери трудоспособности (2,9%).
ОФС = ЗГ* 0,029 , грн.
ОФС = 1882390,979* 0,029 = 54589,338 грн.
Отчисления в фонд социального страхования от несчастных случав на производстве и профессиональных заболеваний , которые привели к утрате
трудоспособности (2,55%).
ОФНС = ЗГ* 0,0255, грн
ОФНС =1882390,979* 0,0255 = 48000,97 грн.
Общая сумма отчислений на социальные меры:
ОСТР = ОПФ + ОПФТ + ОФС + ОФНС , грн.
ОСТР = 602365,113 +39530,211 +54589,338 + 48000,97 = 744485,632 грн.
Деталь Б.
1.Отчисления в Пенсионный фонд (32%).
ОПФ = 2624105,999 * 0,32 = 839713,92 грн.
2.Отчисления в фонд социального страхования на случай безработицы (2,1%).
ОПФТ =2624105,999 * 0,021 = 55106,226 грн.
3.Отчисления в фонд социального страхования в случае временной потери трудоспособности (2,9%).
ОФС =2624105,999 * 0,029 = 76099,074 грн.
4.Отчисления в фонд социального страхования от несчастных случав на производстве и профессиональных заболеваний , которые привели к утрате трудоспособности (2,55%).
ОФНС =2624105,999 * 0,0255 = 66914,703 грн.
Общая сумма отчислений на социальные меры:
ОСТР = 839713,92 + 55106,226 + 76099,074 +66914,703 = 1037833,923 грн.
Общая сумма отчислений на социальные меры (по двум деталям) :
ОСТР = ОСТРА + ОСТРБ , грн.
ОСТР = 744485,632 + 1037833,923 = 1782319,555 грн.
2.1.5. Расчет стоимости основних производственных фондов и фонда амортиза-
ционных отчислений.
Таблица 2.4. – Общая стоимость оборудования и рабочих машин.
|
Наименование станка |
Количество станков, шт. |
Оптовая цена станка, грн. |
Транспортно - монтажные раб. (15% оптовой цены) |
Стоимость единицы оборудования, грн. |
Общая стоимость станков,грн. |
|
Токарный |
6 |
24480 |
3672 |
28152 |
16912 |
|
Фрезерный |
3 |
30800 |
4620 |
35420 |
106260 |
|
Шлифовальный |
3 |
30000 |
4500 |
34500 |
103500 |
|
Итого |
12 |
85280 |
12792 |
98072 |
378672 |
Амортизационные отчисления определяем, используя налоговый
метод расчета, по формуле:
А = (С * НА) / 100 , грн.
С – стоимость основных фондов по группам, грн.
НА – норма амортизации , грн.
1.Объем здания 180000 м2 . Стоимость здания составляет 150 грн. за м2.
Стоимость здания 180000 * 150 =27000000 грн.
2. Стоимость рабочих машин и оборудование 378672 грн.
3. Стоимость силовое оборудование предприятия составляет 9 % стоимости рабочих машин и оборудования.
4.Стоимость измерительных и регулирующих приборы и устройства составляет 3%
стоимости рабочих машин и оборудования.
378672 * 0,09 = 34080,48 грн.
378672 * 0,03 = 11360,16 грн.
Стоимость транспортных средств и оборудования составляет 4% стоимости рабочих машин и оборудования.
378672 * 0,04 = 15146,88 грн.
Стоимость инструментов составляет 10% стоимости рабочих машин и оборудования.
378672 * 0,1 = 37867,2 грн.
7. Стоимость хоз. и промышленного инвентаря составляет 1% стоимости рабочих машин и оборудования.
378672 * 0,1 = 3786,72 грн.
Амортизационные отчисления.
Здания
27000000 * 5 / 100 = 1350000 грн.
Рабочие машины и оборудование
378672 * 15 / 100 = 56800,8 грн.
Силовое оборудование
34080,48 * 15 / 100 = 5112,072 грн.
Измерительные и регулирующие приборы и устройства
11360,16* 25 / 100 = 2840,04 грн.
Транспортные средства
15146,88* 15 / 100 = 2272,032 грн.
Хоз. и промышленный инвентарь
3786,72* 25 / 100 =9466,8 грн.
Инструмент
3786,72* 15 / 100 = 568,088 грн.
Таблица 2.5 – Расчет фонда амортизационных отчислений.
|
Наименование основных фондов. |
Стоимость основных фондов, грн. |
Норма Амортиз. отчислений, % |
Сумма амортизационных отчислений, грн. |
|
1. Здания |
27000000 |
5 |
1350000 |
|
2. Рабочие машины и оборудование |
378672 |
15 |
56800,8 |
|
3. Силовое оборудование |
34080,48 |
15 |
5112,072 |
|
4.Измерительные и регулирующие приборы и устройства |
11360,16 |
25 |
2840,04 |
|
5. Транспортные средства |
15146,88 |
15 |
2272,032 |
|
6. Инструмент |
37867,2 |
25 |
9466,8 |
|
7. Хоз. и промышленный инвентарь |
3786,72 |
15 |
568,088 |
|
Итого |
--------- |
------------- |
1436059,752 |
2.1.6. Расчет сметы затрат на содержание и эксплуатацию оборудования .
Таблица 2.6 - Расчет сметы затрат на содержание и эксплуатацию оборудования.
Статьи затрат |
Определение расходов (нормативы) |
Сумма годовых расходов |
|
1.Затраты на вспомогательные материалы. |
500 грн. в год на один станок |
6000 |
|
2.Затраты на силовую электроэнергию, сжатый воздух, воду и пар на произ- водственно- хозяйственные нужды. |
700 грн. в год на один станок |
8400 |
|
3.З/п вспомогательных рабочих (основная, дополнительная, отчисления на соц.меры. |
20% от суммы ( ЗГ+ ОСТР) основних рабочих |
1257763,307 |
|
4.Амортизационные отчисления (кроме отчислений на здания) |
Из таблицы 2.5 |
86059,752 |
|
5.Содержание, ремонт и восстановление малоценного инструмента и приспособле- ний, оборудования, транспорта |
10% от их первоначальной стоимости |
47712,672 |
|
6.Прочие затраты |
4% от суммы (1 –5 ) статей данной таблицы |
56237,429 |
|
Всего расходов по содержанию и эксплуатации оборудования |
------------------ |
1462173,16 |
1.Затраты на вспомогательные материалы.
12 станков * 500 = 6000 грн.
2.Затраты на силовую электроэнергию, сжатый воздух, воду и пар на производственно- хозяйственные нужды.
12 станков * 700 = 8400 грн.
3.З/п вспомогательных рабочих (основная, дополнительная, отчисления на соц.меры.
(4506496,978 + 1782319,555) * 0,2 = 628816,533* 0,2 = 1257763,307грн.
4.Амортизационные отчисления (кроме отчислений на здания).
1436059,752 – 1350000 = 86059,752 грн.
5.Содержание, ремонт и восстановление малоценного инструмента и приспособлений, оборудования, транспорта.
Раб. Машины и оборудование + Сил. оборудование + Измерительные приборы + Транспорт + Инструменты
378672 +34080,48 +11360,16 +15146,88 +37867,2 = 477126,72 грн.
477126,72* 0,1 = 47712,672 грн.
6.Прочие затраты .
(6000 +8400 +1257763,307 +86059,752 +47712,672) * 0,04 = 56237,429грн.
Расходы на содержание и эксплуатацию оборудования распределяем пропорционально основной зарплате основных рабочих :
Основной фонд оплаты труда основных рабочих по двум деталям
1711264,526 +2385550,908 = 4096815,434 грн.
Затрат на содержание и эксплуатацию оборудования приходящиеся на 1 грн основной зарплате основных рабочих. ( отношение суммы затрат из таблицы 2.6 к значению Зо по двум деталям).
1462173,16 / 4096815,434 = 0,3569 грн.
Затрат на содержание и эксплуатацию на годовой выпуск деталей ( произведение пункта б на Зо ) , отдельно по каждой детали.
Деталь А.
1711264,526 * 0,3569 = 610750,309 грн.
Деталь Б.
2385550,908 * 0,3569 = 851403,119 грн.
Затрат на содержание и эксплуатацию оборудования приходящиеся на одно изделие (отношение результата в пункте в к прогнозируемому выпуску изделий).
Деталь А.
610750,309 / 1020 = 598,774 грн.
Деталь Б.
851403,119 / 1275 = 667,767 грн.
2.1.7. Расчет сметы цеховых расходов.
Таблица 2.7. – Расчет сметы цеховых затрат.
|
Наименование статей затрат |
Определение расходов ( нормативы) |
Сумма годовых расходов |
|
1.Зарплата специалистов, служащих, МОП. |
30% от основной зарплаты основных рабочих по 2 деталям |
1229044,63 |
|
2.Отчисления на соц. меры |
39,55% от зарплаты пункта 1 |
486087,151 |
|
3.Затраты на содержание зданий и хоз. инвентаря |
5% от их стоимости |
13689,336 |
|
4.Содержание, ремонт, восстановление оснастки, приспособлений |
0,5% от стоимости оборудования и рабочих машин |
2063,762 |
|
5.Амортизация здания |
Из таблицы 2.5 |
1350000 |
|
6. Расходы по охране труда |
5% от суммы зарплаты основных и вспомогательных рабочих |
267728,937 |
|
7.Прочие неучтенные расходы |
1% от суммы затрат по статьям (1 – 6) данной таблицы |
33486,138 |
|
Всего цеховых расходов |
-------------- |
3382099,954 |
4096815,434 * 0,3 =1229044,63 грн.
1229044,63 * 0,3955 = 486087,151 грн.
(270000 +3786,72 ) * 0,05 = 13689,336 грн.
(378672 + 34080,48) * 0,005 = 2063,762 грн.
6. (4096815,434 + 1257763,307) * 0,05 = 267728,937 грн.
(1229044,63 +486087,151 +13689,336 +2063,762 +1350000 +267728,937) * 0,01 =
= 33486,138 грн.
Сумму цеховых затрат распределяем пропорционально основной зарплате основных рабочих :
Основной фонд оплаты труда основных рабочих по двум деталям
1711264,526 +2385550,908 = 4096815,434 грн.
Цеховые затраты приходящиеся на 1 грн основной зарплате основных рабочих.
3382099,954 / 4096815,434 = 0,8255 грн.
Цеховые затраты на годовой выпуск деталей
Деталь А.
1711264,526 * 0,8255 = 1412648,866 грн.
Деталь Б.
2385550,908* 0,8255 = 1969272,275 грн.
Цеховые затраты приходящиеся на одно изделие
Деталь А.
1412648,866 / 1020 = 1384,95 грн.
Деталь Б.
1969272,275 / 1275 = 1544,527 грн.
2.1.8. Расчет сметы общепроизводственных затрат.
На данном предприятии общепроизводственные расходы составляют 80% от основной зарплаты основных рабочих.
4096815,434 * 0,8 = 3277452,347 грн.
Таблица 2.8 - Расчет сметы общепроизводственных затрат.
|
Наименование статей |
Сумма, грн. |
% к итогу |
|
Зарплата аппарата управления |
819363,087 |
25,0 |
|
Расходы на служебные командировки |
32774,523 |
1,0 |
|
Зарплата пожарно-сторожевой охраны |
114710,832 |
3,5 |
|
Прочие адменистративно-управленческие расходы |
32774,523 |
1,0 |
|
Расходы на содержание заводского персонала |
245808,926 |
7,5 |
|
Амортизация основных средств |
262196,188 |
8,0 |
|
Расходы на содержание, ремонт зданий, сооружений и инвентаря общепроиз. пользования |
1310980,939 |
4,0 |
|
Расходы на проведение испытаний, опытов и содержание общепроизводственных лабораторий |
163872,617 |
5,0 |
|
Расходы на охрану труда и подготовку кадров |
229421,664 |
7,0 |
|
Прочие общехозяйственные расходы |
32774,523 |
1,0 |
|
Расходы на обслуживание производственного процесса |
32774,523 |
1,0 |
|
Общепроизводственных расходов всего |
3277452,347 |
100 |
Разносим общепроизводственные затраты по месту учета:
Переменная часть 20% от общей суммы общепроизводственных расходов
3277452,347 * 0,2 = 655490,469 грн.
Включается в калькуляцию себестоимости соответствующих деталей.
Переменную часть общепроизводственных расходов распределяем пропорционально основной зарплате основных рабочих.
Основной фонд оплаты труда основных рабочих по двум деталям
1711264,526 +2385550,908 = 4096815,434 грн.
Общепроизводственные расходы приходящиеся на 1 грн основной зарплате основных рабочих.
3277452,347 / 4096815,434 = 0,8 грн.
Общепроизводственные расходы на годовой выпуск деталей
Деталь А.
1711264,526 * 0,8 = 1369011,621 грн.
Деталь Б.
2385550,908* 0,8 = 1908440,726 грн.
Общепроизводственные расходы приходящиеся на одно изделие
Деталь А.
1369011,621 / 1020 = 1342,168 грн.
Деталь Б.
1908440,726 / 1275 = 1496,816 грн.
Постоянная часть 80% от общей суммы общепроизводственных расходов
3277452,347 * 0,8 = 2621961,878 грн.
используется в Административных расходах.
2.2 Составление калькуляции себестоимости продукции.
Таблица 2.9 - Составление калькуляции себестоимости продукции.
Наименование статей калькуляции |
Изделие А |
Изделие Б |
||
|
Сумма затрат всего по статье,грн. |
Сумма затрат на изделие, грн. |
Сумма затрат всего по статье,грн. |
Сумма затрат на изделие, грн. |
|
|
Основные материалы за вычетом отходов |
3108042 |
3047,1 |
19933350 |
15634 |
|
Топливо техническое |
200812,5 |
196,875 |
290700 |
228 |
|
Электроэнергия на тех. нужды |
228480 |
224 |
357000 |
280 |
|
Основная зарплата основных раб. |
1711264,526 |
1677,71 |
2385550,908 |
1871,02 |
|
Дополнительная зарплата основных рабочих |
171126,453 |
167,771 |
238555,091 |
187,102 |
|
Отчисления на соц. меры |
744485,632 |
729,888 |
1782319,555 |
1397,898 |
|
Расходы на содержание и эксплуатацию оборудования |
610749,48 |
598,774 |
851402,925 |
667,767 |
|
Цеховые расходы Итого цеховая себестоимость |
1412649 8187609,591 |
1384,95 8027,068 |
1969271,925 27808150,404 |
1544,527 21810,314 |
|
Общепроизводственные расходы Итого производственная себестои- мость |
1369011,521 9556621,112 |
1342,168 9369,136 |
1908440,726 29716591,13 |
1496,816 23307,174 |
|
Внепроизводственные расходы (Коммерческие – 3% произ-ной себестоимости) Процент за банковский кредит (0,1% произ-ной себестоимости) |
286698,633 9556,621 |
281,074 9,369 |
891497,734 29716,591 |
699,215 23,307 |
Итого полная себестоимость |
9852876,366 |
9659,579 |
30637805,455 |
24029,696 |
2.3. Ценообразование.
1.Оптовую цену изделия предприятия определяем по формуле:
ЦО = ( 1+ Р / 100) * С , грн / шт.
Р – рентабельность изделия, %
С – себестоимость изделия, грн / шт.
Деталь А.
ЦО = ( 1+ 26 / 100) *9659,579 =12171,07 грн / шт.
Деталь Б.
ЦО = ( 1+ 29 / 100) * 24029,696= 30998,308 грн / шт.
2.Отпускную цену изделия определяем по формуле:
ЦОТП = ( 1+ Ставка налога НДС / 100) * ЦО , грн.
Деталь А.
ЦОПТ = ( 1+ 20 / 100) * 12171,07 =14605,284 грн.
Деталь Б.
ЦОТП = ( 1+ 20 / 100) * 30998,308 =37197,97 грн.
3.Объем реализации в отпускных ценах предприятия определяем по