Валютные операции в Российской Федерации
Вывоз капитала преследует следующие цели:
попытка сохранить легально нажитый капитал в условиях политической и экономической нестабильности в стране;
«отмывание» денег, полученных в результате преступной деятельности.
Поэтому целесообразно рассмотреть два данных вопроса в отдельности.
3.1 Вывоз капитала предпринимателями с целью сохранить легально нажитый капитал в условиях политической и экономической нестабильности в стране.
Говорить о том, что бегство капиталов – проблема только России, неверно. Как свидетельствует мировой опыт, капитал всегда остро реагирует на угрозу политической и экономической нестабильности и именно тогда начинает перекачиваться из страны в страну. Возвращение же его начинается после восстановления национальной экономики, введения конвертируемости национальной валюты и других положительных экономических сдвигов.
Бегство капитала – это анормальный отток капиталов, вызванный страхом инвесторов перед возможной потерей активов. К анормальным мотивам вывоза капитала относятся те мотивы, которые возникают у экономических агентов в обстановке возрастания страновых рисков (усиление экономической либо политической нестабильности, ухудшение состояния основных макропеременных) и в ожидании неблагоприятных поворотов в экономической политике государства (риски национализации, девальвации, повышения налогов, ужесточения мер валютного контроля, замораживания выплат по внутреннему госдолгу и др.). Можно также сказать, что к убежавшим относятся все те легально и нелегально вывезенные за рубеж инвестиционные ресурсы, доходы по которым не вернулись в страну.
Проблема бегства отечественных капиталов в России остро встала после объявления либерализации внешнеэкономической деятельности в начале 90-х годов. Выход на внешние рынки получили все участники внешнеэкономической деятельности, а адекватная правовая система валютного регулирования и контроля не была сформирована.
Предпринимательский капитал уходит из России в поисках безопасности от непредсказуемых изменений российской политической и экономической конъюнктуры, от давления криминальных структур, а также от жесткого российского таможенного и налогового законодательства, о реформировании которых давно идут жаркие дебаты.
Все основные каналы утечки капиталов известны.
Значительная доля российских денег попадает на Запад после проведения внешнеторговых сделок через подставные фирмы. При импорте товаров заключаются договоры комиссии со специально для того созданными фирмами-однодневками. Туда переводятся значительные валютные средства, фирма заключает контракты на импорт товаров, отправляет контрагенту деньги, а товар не поступает. При этом директор – владелец денег подает иск на то, что товар не поставлен. Налоговые органы ничего не могут поделать, так как у фирмы-однодневки нет никаких активов, а ее директор к этому времени уже уволился. При этом владелец денег остается чист перед законом.
При экспортном варианте используется та же схема с использованием фирмы-однодневки. Она поставляет деньги за рубеж, получает деньги, переводит их на счета в зарубежные банки, а затем ликвидируется. Даже не смотря на запрет иметь счета в иностранных банках, этот запрет игнорируется.
Еще один часто используемый способ вывоза капитала – игра с контрактными ценами. Экспортные цены занижаются, импортные завышаются, а разница переводится на счет в зарубежный банк.
Также регулярно встречается такой способ как штрафные оговорки во внешнеторговых контрактах. Например, покупатель товара (российский импортер) обязуется выплатить поставщику (иностранной фирме) штраф в размере, к примеру, 25% таможенной стоимости товара, если товар не пройдет таможенную очистку в течение суток. После этого данный срок превышается, импортер платит штрафы - то есть вывозит деньги за рубеж.
Очень часто российские компании для вывоза капиталов используют офшорные компании и прибалтийские банки. Основное преимущество работы с прибалтийскими банками состоит в том, что они принимают и конвертируют рубли, равно как и валюты стран СНГ. Схема вывоза денег состоит в том, что российская фирма через российский банк перечисляет деньги на счет офшора на основании, например, фиктивного контракта на проведение консалтинговых работ. При этом офшорная компания должна иметь счет в прибалтийском банке. Если будут перечислены рубли, то банк проведет их конвертацию в любую валюту по выбору клиента и перечислит ее, куда он скажет. Бороться с этой схемой трудно, так как сложно проверить реальное выполнение консалтинговых услуг.
При вывозе капитала за границу используется также фиктивный экспорт услуг, ссылки на недобропорядочность контрагентов, вывоз денег физическими лицами и другие способы.
Оценки капитала, нелегально вывезенного из страны за годы реформ, находятся в диапазоне от 40 до 300 млрд.$. Нижняя граница, 40 миллиардов долларов, по мнению депутата Госдумы и в прошлом министра внешнеэкономических связей Александра Шохина, получается в результате суммирования пропусков и ошибок платежного баланса страны за последние семь лет. Однако эта оценка не отражает реальной ситуации и является слишком заниженной. Максимальную цифру в 200 миллиардов долларов называют эксперты МВД РФ, ссылаясь на своих зарубежных коллег. Последнюю оценку, 25 миллиардов долларов ежегодного вывоза капитала, дал бывший премьер-министр России Е.М. Примаков. Если ориентироваться на нее, то сегодняшняя официальная оценка эмигрировавшего капитала – 200 миллиардов долларов. И именно эта цифра приводится чаще всего1.
Представление о том, насколько серьезным является этот финансовый ресурс, дает простое сравнение 200 миллиардов долларов с несколькими жизненно важными для экономики страны параметрами.
| Вывезено капиталов из России за 1991-1998 гг. | 200 млрд. $ |
| Российский внешний долг (без учета долгов СССР) | 100 млрд. $ |
| Выплаты по долгам в 1999 г. (без учета возможной реструктуризации) | 17 млрд. $ |
| Сумма рефинансирования текущей задолженности России в 1999 г. (при условии договоренности с МВФ) | 4,5 млрд. $ |
| Объем реального финансирования всех федеральных инвестиционных программ в 1998 г. |
862 млн. руб.1 |
Масштабы вывоза капиталов из России и степень развития теневой экономической деятельности во многом обусловлены недопустимым затягиванием решения вопросов организационно-правового укрепления валютного контроля.
Однако, несмотря на отсутствие в стране достаточной законодательной базы, адекватной сложившейся ситуации, Правительство и Банк России как основные органы валютного регулирования и валютного контроля посредством своих решений все-таки добивались определенных позитивных сдвигов в решении данной проблемы. Первым шагом к контролю за репатриацией валютной выручки от экспорта принятие совместной Инструкции Банка России и ГТК России №19 «О порядке осуществления валютного контроля за поступлением в Российскую Федерацию валютной выручки от экспорта товаров, работ и услуг» и введение с 1 января 1994 года таможенно-банковского контроля с помощью паспортизации экспортных сделок. Мера была вынужденной: она стала реакцией на кульминацию контрабандного экспорта.
Уже в 1994 году валютным контролем было охвачено 57% всех экспортных поставок, в 1995 г. – 73%, а в 1996 г. – 82%. Величина необоснованных поступлений валютной выручки сократилось примерно с 40% в 1992-1993 гг. до 5% в 1997г2.
Следующим шагом стало принятие совместной Инструкция ЦБ РФ и ГТК РФ №30 «О порядке осуществления валютного контроля за обоснованностью платежей в иностранной валюте за импортируемые товары» от 26.07.1995 г. Это помогло поставить заслон необоснованным переводам иностранной валюты по каналам импорта посредством предоплаты импортных поставок (по существу, беспроцентных кредитов иностранным партнерам), завершения ценовых параметров.
Поэтапное ужесточение валютного контроля и независимой инспекции экспортных операций побудили недобросовестных участников внешнеэкономической деятельности использовать другие, менее контролируемые каналы вывоза капиталов и сокрытия валютной выручки. Так, одним из таких каналов до недавнего времени оставались внешнеторговые товарообменные операции – бартерные сделки. В 1996 году их объем по сравнению с 1995 годом возрос на 6,2%. Если учесть, что в это период на долю бартерных операций приходилось 40% внешней торговли России, то большая пропускная способность товарообменных операций при бегстве капиталов стала очевидной.1
С этим связан следующий шаг в совершенствовании валютного контроля, реализованный в Указе Президента Российской Федерации от 18 августа 1996 г. №1209 «О государственном регулировании внешнеторговых бартерных сделок» и соответствующего постановления Правительства РФ от 31 октября 1996 г. №1300.
Введение системы контроля за внешнеторговыми бартерными операциями немедленно сказалось на резком снижении их объемов. По данным таможенной статистики, уже в первом полугодии 1997 года против соответствующего периода предыдущего года они сократились на 43%, в том числе – экспорт на 46%, а импорт на 40%.2
Предотвращению дальнейшего нелегального оттока капиталов при экспорте ресурсов во многом должно способствовать создание системы независимой предотгрузочной инспекции экспортируемых товаров в соответствии с постановлением Правительства РФ от 26.12.1995 г. №1267 «О создании в стране системы экспортной оценки количества, качества и цены экспортируемых товаров» и в рамках действия соответствующей комиссии.
Значительные изменения в системе валютного регулирования и валютного контроля произошли после августовского кризиса 1998 г. С сентября 1998 г. Банк России взял курс на ужесточение, в том числе административных мер, регулирования валютного рынка и трансграничных валютных операций.
Посткризисные меры ЦБ по усилению валютного и капитального контроля сосредоточились на следующих направлениях:
повышение ответственности экспортеров за несвоевременную репатриацию валютной выручки;
упрощение перевода паспорта сделки по экспортным поставкам из одного банка в другой;
модификации организации торгов на ММВБ с целью отделения торговли валютой в сфере внешнеэкономических операций от спекулятивных сделок;
усиление собственно контрольной деятельности, направленной на ужесточение санкций к нарушителям и разработку мер, повышающих качество валютного регулирования.
Учитывая всю тяжесть августовского кризиса в России и важность принятых действий, следует перечислить ключевые решения ЦБ РФ в области валютного и капитального контроля за посткризисное время:
16.09.98 – продажа валюты экспортерами в рамках обязательной продажи части экспортной выручки должна осуществляться только на валютных биржах;
28.09.98 – введение института специальных торговых сессий на валютных биржах;
01.10.98 – обязательная продажа части экспортной выручки производится только на специальных торговых сессиях межбанковских валютных бирж;
01.11.98 – импортерам вменено в обязанность приобретать необходимую им валюту не ранее чем за семь дней до срока платежа и продавать ее обратно на внутреннем рынке по истечении срока платежа, если по каким-либо причинам резиденты не смогли выполнить свои обязательства перед иностранными контрагентами;
12.11.98 – запрет покупки на специальных торговых сессиях банкам иностранной валюты по поручению клиентов для оплаты импорта работ, услуг и результатов интеллектуальной деятельности;
31.12.98 – норматив обязательной продажи экспортной выручки повышен с 50% до 75%;
01.01.99 – с шести до трех месяцев сокращен срок репатриации валютной выручки и период времени, в течении которого необходимо осуществить ее продажу;
01.01.99 – понижены лимиты открытой валютной позиции банков;
07.04.99 – отмена права покупки долларов США уполномоченными банками от своего имени и за свой счет в целях осуществления выплат в иностранной валюте физическим лицам по открытым в данных банках счетам и вкладам на специальных торговых сессиях межбанковских валютных бирж.
Жесткая политика ЦБ принесла первые плоды уже в конце 1998 г., когда нелегальный вывоз капитала по каналам внешней торговли (имеется в виду невозврат экспортной выручки и непогашенные авансы по импорту) снизился с 2,5 млрд. долларов в среднем за квартал в январе – сентябре 1998 года до 0,8 млрд. в IV квартале.1
Кроме того, сокращение вывоза капитала обусловлено заметным ослаблением, а в ряде случаев и парализацией его «проводящей сети» – российских банков. В связи с фактическим банкротством Токобанка, Инкомбанка, «Российского кредита», являвшихся до кризиса крупнейшими оптовыми импортерами наличной валюты, ввоз ее (а это есть не что иное, как форма вывоза капитала) в Россию по итогам прошлого года сократился более чем вдвое – с 37 до 16,2 млрд. долларов. Этому же способствовало, безусловно, и сокращение спроса экономики (прежде всего населения) на наличную валюту в связи с шоковым падением реальных доходов.
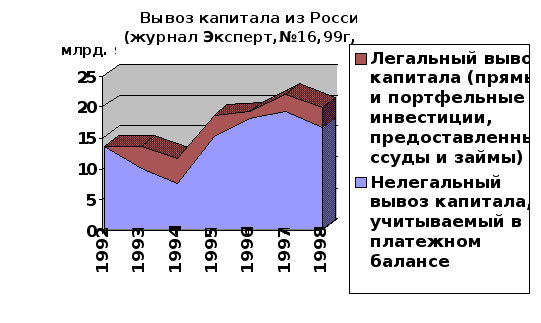
Но, помимо задачи приостановления бегства капитала из страны, немаловажной также является задача репатриации хотя бы части из этих 200 млрд. долларов, вывезенных из России. Но вернуть такие деньги только репрессивными методами невозможно. Поэтому в последнее время часто идут дискуссии по вопросу экономической амнистии. Под экономической амнистией подразумевается полное или частичное освобождение от ответственности за любые экономические нарушения, предоставляемое в обмен на возврат во внутрироссийский экономический оборот изъятых из него средств, где бы они не находились.
Предприниматели, вывезя деньги за рубеж, зачастую не могут воспользоваться ими за границей так, чтобы капитал работал (речь не идет о покупке недвижимости, средств роскоши и т.д.). Это обусловлено тем, что российским бизнесменам трудно вступить в деловой мир Запада. Поэтому часть денег готово вернуться в Россию, чтобы работать здесь, но для этого необходимы ряд условий.
Прежде всего, говорить о возврате капиталов можно будет только после того, как будет изменен налоговый режим. Смягчение налогового режима является необходимым условием для репатриации капиталов. Нужно создать в стране такие условия, чтобы деньгам было выгодно работать внутри страны.
Немаловажной также является политика государства по поводу экономической амнистии. Либо страна готова закрыть глаза на экономические нарушения, сопутствовавшие вывозу денег и на само происхождение данного капитала, либо государство будет и впредь проявлять жесткость и нежелание идти на компромисс с людьми, вывезшими деньги из России. Но надо помнить об острой необходимости, которую испытывает страна в этом капитале.
3.2 «Отмывание» денег и правовое регулирование борьбы с ним.
На современном этапе проблема «отмывания» денег является проблемой общемирового масштаба. Объемы доходов, получаемых сегодня преступными организациями и инвестируемых в легальную экономику, представляют угрозу безопасности отдельных государств и международной безопасности в важнейших сферах: экономической, экологической, военной.
В этой связи борьба с «отмывание» денег позволяет решить три очень важные задачи. Во-первых, комплекс мер, направленных на борьбу с «отмыванием» денег, должен обеспечивать защиту легальной экономики от криминальных инвестиций и, следовательно, от установления контроля со стороны преступных организаций. Во-вторых, выявление и конфискация преступных доходов подрывают финансовую основу деятельности организованной преступности, препятствуют их дальнейшему развитию. Наконец, восстановление всей цепочки движения преступных денег позволяет от низшего звена исполнителей на руководство преступной организации.
Термин «отмывание» денег впервые употребляется в начале 80-х годов в США в связи с ростом незаконной торговли наркотиками и доходов от нее и обозначает процесс преобразования нелегально полученных («черных») денег в легальные («белые») деньги.
В международном праве определение легализации («отмывания») доходов от преступной Деятельности было дано в Венской конвенции ООН о борьбе против незаконного оборота наркотических средств и психотропных веществ от 19 декабря 1988 года, оказавшей большое влияние на развитие соответствующего законодательства западных стран.
Согласно ст.3 Конвенции, под легализацией («отмыванием») доходов от преступной деятельности понимаются:
конверсия или передача имущества, если известно, что такое имущество в результате правонарушения или правонарушений, или в результате участия в таком правонарушении или правонарушениях, в целях сокрытия или утаивания незаконного источника имущества или в целях оказания помощи лицу, участвующему в совершении такого правонарушения или правонарушений, с тем чтобы оно могло уклониться от ответственности за свои действия;
сокрытие или утаивание подлинного характера, источника, местонахождения, способа распоряжения, перемещения, подлинных прав в отношении имущества или его принадлежности, если известно, что такое имущество получено в результате правонарушений или правонарушения, в результате участия в таком правонарушении или правонарушениях;
приобретение, владение или использование имущества, если в момент его получения было известно, что такое имущество получено в результате правонарушения или правонарушений или в результате участия в таком правонарушении или правонарушениях;
участие, соучастие или вступление в преступный сговор с целью совершения любого правонарушения или правонарушений, приведенных выше, покушение на совершение такого правонарушения или правонарушений, а также пособничество, подстрекательство, содействие или консультирование при их совершении.
Венская конвенция ООН 1988 года признала в качестве преступления «отмывание» денег, полученных от незаконного оборота наркотиков. В то же время развитие организованной преступности привело к росту доходов преступных организаций, получаемых из других сфер преступной деятельности. Часть этих доходов также стала подвергаться «отмыванию» и инвестироваться в легальную экономику.
Реагируя на эти процессы, Конвенция Совета Европы №141 «Об отмывании, выявлении, изъятии и конфискации доходов от преступной деятельности» от 08.11.90 признала преступлением действия, связанные с «отмыванием» денег, полученных не только от наркобизнеса, но и от других видов преступной деятельности. Но в разных странах существуют различия в законодательстве при определении перечня деяний, являющихся источником происхождения средств, подвергаемых «отмыванию». В качестве таковых могут рассматриваться:
преступления (любые, предусмотренные уголовным законодательством);
преступления, являющиеся типичными для организованной преступности;
правонарушения;
преступления и правонарушения, связанные с незаконным оборотом наркотиков.
Российские законодатели избрали в проекте Федерального закона «О противодействии легализации («отмыванию») доходов, полученных незаконным путем» вариант более широкого перечня. Уже в названии Закона речь идет о доходах, полученных незаконным путем, что, разумеется, гораздо более широкое понятие, чем преступные доходы. В пункте 1 статьи 3 Закона доходы, полученные незаконным путем, определяются как «вещи, деньги, ценные бумаги, иное имущество, в том числе имущественные права, приобретенные в результате совершения преступления или иного правонарушения».
«Отмывание» денег представляет собой сложный, достаточно продолжительный процесс, включающий множество разнообразных операций. Для удобства изучения и описания этого процесса выработано несколько моделей, хотя на практике они не всегда четко прослеживаются.
Наиболее распространенной в мировой практике является трехфазовая модель:
Placement;
Layering;
Integration.
Первая фаза подразумевает предварительное «отмывание» денег (преобразование в другие виды валют, купюры иного достоинства, ценные бумаги). В банковском секторе формы первой фазы направлены на обход существующих во многих странах положений об обязательной идентификации клиента.
Основные формы первой фазы:
мошенничество с использованием подставных лиц и фирм;
подкуп и запугивание лиц, ответственных за проведение идентификации клиента;
смурфинг – организованная покупка легко преобразуемых имущественных ценностей, преимущественно финансовых инструментов (каждая покупка осуществляется на сумму ниже той, с которой возникает обязанность идентификации);
структуринг – платежи небольшими суммами на один банковский счет;
обменные сделки – организованный обмен денег на купюры иного достоинства или другую валюту без использования банковских счетов;
использование предприятий с большим наличным оборотом, к легальной выручке которых примешиваются «грязные» деньги;
создание собственных фиктивных предприятий, декларирующих «грязные» деньги в качестве выручки.
Цель второй фазы – отделение преступных доходов от источника их происхождения путем проведения комплекса финансовых операций. В результате обрывается цепочка следов и обеспечивается анонимность имущественных ценностей.
Операции второй фазы носят, как правило, международный характер. «Отмывание» внутри страны применяется прежде всего как предварительная ступень к международному «отмыванию».
Для осуществления операций во второй фазе широко используются подставные лица и фиктивные фирмы, выставляющие фиктивные счета, служащие основанием перевода денег. Используются также так называемые «подпольные» («подземные») концерны, в которые входят предприятия одной сферы, имеющие вертикальные и горизонтальные связи.
«Грязные» деньги вводятся в оборот через розничных торговцев как выручка от торговли. На эти деньги у оптового торговца закупаются скоропортящиеся продукты, которые далее списывают как испортившиеся. Это, разумеется, лишь одна из возможных схем деятельности «подпольных» концернов.
В настоящее время для проведения операций второй фазы большую роль играют оффшорные зоны и иные страны с мягким налоговым режимом и слаборазвитой системой финансового контроля. Для страны, в которой осуществляется «отмывание» денег характерны следующие условия:
отсутствие обязательного бухгалтерского учета для банков;
анонимные банковские счета;
отсутствие обязательной идентификации клиентов;
недостаточно эффективно работающие органы юстиции;
отсутствие правовой помощи при изъятии денег, имеющих преступное происхождение;
др. условия.
В таких странах обычно создаются фиктивные фирмы и обрываются следы финансовых операций. В Европе к таким регионам относятся: Андорра, Болгария, Кампион (Италия), Гибралтар, Гернси, Джерси, Лихтенштейн, Люксембург, Монако, Швейцария, Кипр. В африкано-арабском регионе – Абу-Даби, Ангола, Бахрейн, Дубаи, Кувейт, Ливия, Либерия, Оман, Сейшельские острова, ОАЭ; в Восточной Азии и Полинезии – Австралия, Гонконг, Новая Каледония, Новая Гвинея, Сингапур, Шри Ланка, Таиланд; в Латинской Америке – Барбадос, Багамы, Бермуды, Каймановы острова, Коста-Рика, Чили, Гаити, Ямайка, Куба, Никарагуа, Нидерландские Антильские острова, Панама, Уругвай, Венесуэла.
Деньги переводятся на счета оффшорных фирм на основе фиктивных экспортно-импортных контрактов или контрактов с завышением цены.
В третьей фазе деньги обретают новый, легальный источник происхождения и инвестируются в легальную экономику. Многие формы, используемые в третей фазе, давно известны и применяются, в частности, для снижения уровня налогообложения.
Сделки с занижением цены. В качестве примера можно привести операцию с недвижимостью. Приобретается дом по заниженной цене. Разница с реальной ценой доплачивается «черными» деньгами. После этого «производится ремонт», и здание продается по более высокой цене. В результате образуется легальный доход. Аналогичные операции проводятся и с акциями по условиям рыночных цен.
Сделки с завышением цены. Распространены в биржевом обороте, в операциях с произведениями искусства, на аукционах. Вещи, стоимость которых можно определить лишь условно, оценочно продаются по очень высокой цене. В результате образуется высокий реальный доход.
Трансферпрайсинг (Transferprising). Распространен в экспортно-импортных операциях. Составляются два договора: фиктивный (с завышением суммы сделки) и реальный. По фиктивному договору деньги переводятся фирме-посреднику, как правило, зарегистрированной в оффшорной зоне. Разница между реальной и фиктивной ценой остается на счете этой фирмы в качестве дохода.
«Отмывание» денег через казино и лотереи. Деньги декларируются в качестве выигрыша.
Ссуды и уплата процентов. Деньги депонируются на счете зарубежной фирмы. После этого фирма дает ссуду или выступает гарантом по банковскому кредиту, являющемуся для получателя легальными деньгами.
Прямые инвестиции. Осуществляются в заключительной фазе с помощью «отмытых» денег.
Размещение средств зависит от их размера, профессиональных знаний преступников и их советников. Транснациональные корпорации используют, как правило, весь спектр инвестиционных возможностей.
Говоря о проблеме «отмывания» денег, нельзя не упомянуть об организации, занимающейся борьбой с данным видом преступления. В июле 1989 года в Париже по решению совещания на высшем уровне стран «Большой семерки» была создана «Специальная финансовая комиссия по проблемам «отмывания» денег» (FATF).
FATF является межправительственной организацией, целью которой является разработка и содействие политике государств, направленной на борьбу с «отмыванием» денег.
В настоящее время членами FATF являются 26 государств. Это государства – члены Организации экономического сотрудничества и развития (Австралия, Австрия, Бельгия, Канада, Дания, Финляндия, Франция, Германия, Греция, Исландия, Ирландия, Италия, Люксембург, Нидерланды, Новая Зеландия, Норвегия, Португалия, Испания, Япония, Швеция, Швейцария, Турция, Великобритания, Северная Ирландия, США), а также Гонконг и Сингапур.
Кроме того, в состав FATF входят две международные организации: Комиссия Европейских Сообществ и Совет по Сотрудничеству Стран Персидского залива. Обращает на себя внимание тот факт, что из 26 государств - членов FATF 18 являются европейскими.
Длительное время прием новых членов FATF не осуществлялся. Только в 1998 году был поставлен вопрос о возможном расширении FATF за счет приема Аргентины, Израиля и России, с учетом их активного участия в деятельности организации.
Государства, не являющиеся членами FATF, участвуют в ее работе в статусе наблюдателей. Каждый год в FATF председательствует одно из государств-членов.
Исполнительным органом FATF является Секретариат со штаб-квартирой в Париже, возглавляемый Исполнительным Секретарем.
Основные направления деятельности FATF:
разработка и совершенствование системы мер, направленных на борьбу с «отмыванием» денег. Основу этой системы образует Специальная программа FATF по борьбе с «отмывание» денег;
распространение рекомендаций FATF и оказание технической помощи государствам в разработке и экспертизе соответствующего законодательства с учетом рекомендаций FATF;
проведение инспекций в государствах-членах FATF с целью оценки выполнения рекомендаций и состояния дел в сфере борьбы с «отмыванием» денег;
проведение семинаров и конференций.
Наряду с рекомендациями, являющимися основой для разработки государствами законодательства, направленного на борьбу с «отмыванием» денег, FATF выпускает рекомендации по конкретным проблемам.
По итогам работы FATF публикует ежегодные отчеты. В отчетах, наряду с информацией о деятельности FATF за прошедший год, дается подробный анализ состояния дел и изменений правового регулирования в сфере борьбы с «отмывание» денег в странах, в которых проводились инспекции FATF. По результатам инспекций в годовых отчетах даются рекомендации государствам по совершенствованию национального законодательства.
Проблема «отмывания» денег в России является практически неизученной. Статья 174, предусматривающая уголовную ответственность за легализацию («отмывание») денежных средств или иного имущества, появилась в новом Уголовном кодексе Российской Федерации, вступившим в силу с 1 января 1997 года.
Прежде всего, следует обратить внимание на ряд важнейших экономических, криминалистических и правовых аспектов ситуации в России.
К моменту начала рыночных реформ в СССР, позднее в России, существовали значительные теневые капиталы. В условиях недостаточного контроля за происхождением денежных средств эти капиталы были инвестированы в создаваемые легальные коммерческие структуры и приватизируемые государственные предприятия. В результате значительное количество экономических субъектов оказалось под контролем криминальных структур. Следует также учесть, что высокие налоговые ставки ведут к тому, что многие легальные предприятия уклоняются в той или иной степени от уплаты налогов в полном объеме.
В результате в России сформировался значительный нелегальный наличный оборот. Появились фирмы, зарегистрированные на подставных лиц, которые оказывают услуги по продаже предприятиям «черных» наличных денег за безналичные, перевод которых осуществляется по фиктивным счетам и договорам. «Черные» наличные деньги используются для выплаты зарплат, взяток, уплаты денег за охрану преступным группам, а также для расчетов между предприятиями.
Отсутствие жестких границ между отдельными государствами СНГ позволяет преступным организациям осуществлять неконтролируемые перевозки денег и товаров. В России действуют организованные преступные группы из других государств СНГ, а также транснациональные криминальные корпорации (в частности, итальянские и китайские).
Все перечисленные факторы, а также то, что до сих пор не принят Федеральный закон «О противодействии легализации («отмыванию») доходов, полученных незаконным путем», обуславливают специфику «отмывания» денег в России по сравнению с зарубежными странами.
В первой фазе «отмывания» капитала в России, введение «грязных» наличных денег в легальный оборот существенно облегчается благодаря значительному нелегальному наличному обороту между легальными предприятиями. Организованными преступными группами создаются фиктивные фирмы, занимающиеся так называемой «обналичкой», то есть легальным предприятиям «черных» наличных денег за безналичные, за что предприятие платит комиссионные в размере 1-8% от суммы. Через эти фирмы возможна и продажа наличных денег, полученных от преступной деятельности
Фиктивные фирмы работают обычно не более трех месяцев. К моменту возникновения обязанности сдачи отчетности и уплаты налогов за первый квартал работы денег на их счетах уже не остается.
Введение в оборот «грязных» наличных денег может также осуществляться через благотворительные фонды и иные некоммерческие организации. Деньги вносятся небольшими суммами в качестве пожертвований и взносов, которые не облагаются налогами.
Во второй фазе ситуация является сходной с существующей в зарубежных странах. Также широко распространено создание оффшорных предприятий, на счета которых направляются по фиктивным экспортно-импортным контрактам деньги, аккумулированные на счетах фирм, занимающихся «обналичкой», и фондов.
По данным 1997 года российскими гражданами только на Кипре было создано около 4 тысяч предприятий, из которых лишь 40 внесены в реестр Государственной регистрационной палаты при Министерстве экономики России. Всего же, по оценкам специалистов Министерства экономики России, в оффшорных зонах создано около 60 тысяч предприятий с российским участием.*
В третей фазе российскими преступными организациями используются следующие формы: трансферпрайсинг, «отмывание» через казино, лотерей.
В сфере инвестиций распространены инвестиции в недвижимость, в том числе за рубежом, создание и участие в легальных предприятиях. К специфике российской преступности следует отнести широкое участие в приватизации государственных предприятий.
Проникновение в легальную экономику легализуемых криминальных капиталов ведет к установлению контроля преступными организациями над отдельными секторами экономики, распространению средств и методов криминальной конкуренции, переориентации деятельности экономических субъектов в интересах преступных организаций и в результате к деформации экономической системы.
Данные причины, а также рост организованной преступности в России, выход ее на международный уровень, увеличивающийся поток «грязных» денег обуславливают необходимость серьезного подхода к данной проблеме и принятия жестких адекватных мер.
И начало борьбе с финансовой базой организованной преступности и «отмыванием» денег в России положено. С 1 января 1997 года вступил в силу новый Уголовный кодекс РФ. Статья 174 УК предусматривает ответственность за легализацию («отмывание») денежных средств или иного имущества, приобретенных незаконным путем. Легализация в части 1 ст. 174 определяется как «совершение финансовых операций и других сделок с денежными средствами или иным имуществом, приобретенным заведомо незаконным путем, а равно использование данных средств или иного имущества для осуществления предпринимательской или иной экономической деятельности».
Предметом преступления, согласно статьи 174 УК, являются денежные средства или иное имущество, приобретенное заведомо незаконным путем, то есть в результате совершения преступления или иного правонарушения.
Уголовной ответственности подлежат следующие действия:
совершение финансовых операций с денежными средствами или иным имуществом, приобретенными заведомо незаконным путем;
совершение других сделок с денежными средствами или иным имуществом, приобретенными заведомо незаконным путем;
использование денежных средств или иного имущества, приобретенных заведомо незаконным путем, для осуществления предпринимательской или иной экономической деятельности.
Состав преступления является окончательным в момент совершения любого из перечисленных действий. Под финансовыми операциями и другими сделками с денежными средствами или иным имуществом понимаются действия физических и юридических лиц, независимо от формы и способа их осуществления, с денежными средствами или иным имуществом, направленные на установление, изменение или прекращение связанных с ними гражданских прав и обязанностей.
Еще одним шагом, направленным на борьбу с «отмыванием» преступного капитала явилось принятие в 1997 году Банком России «Положения об организации внутреннего контроля в банках» и «Указания о порядке организации внутреннего контроля в кредитных организациях – участниках финансовых рынков» и «Методологические рекомендации по вопросам работы по предотвращению проникновения доходов, полученных незаконным путем, в банки и иные кредитные организации».
В соответствии с данными документами кредитные организации обязаны предпринимать меры по предотвращению легализации средств, полученных незаконным путем.
На сотрудников кредитных организаций возлагается обязанность идентификации клиентов. К нарушениям требования о предотвращении легализации средств, полученных незаконным путем, со стороны сотрудников кредитных организаций относятся, в частности:
осуществление или содействие осуществлению операций в случаях,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.