Основные направления повышения эффективности деятельности электротехнического завода путем реконструкции
 . (2.9)
Для анализа
интересен также
коэффициент
соотношения
привлеченного
и собственного
капитала ( ),
показывающий
сколько заемных
средств приходится
на один рубль
собственного
капитала и
определяемый
по формуле
(2.10):
 .
(2.10)
Нормативное
значение
=
1.
Темп роста коэффициента концентрации собственного капитала на начало 2002 года по отношению к 2000 году составил 0,8 , что является неблагоприятным фактором.
2.5. Оценка деловой активности
Анализ деловой активности (или текущей деятельности) осуществляется с помощью системы различных показателей отдачи, алгоритм расчета которых приводится в формулах 2.11 – 2.18
Общая капиталоотдача (оборачиваемость авансированного капитала) рассчитывается по формуле (2.11):
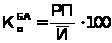 ,
(2.11)
где РП -объем реализованной продукции за отчетный период, тыс.руб.;
 - средняя
стоимость
имущества-нетто
(очевидно, что
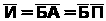 ),
тыс.руб.;
 -
средняя стоимость
активов баланса-нетто
и пассивов
баланса-нетто,
тыс.руб.
Фондоотдача рассчитывается по формуле (2.12):
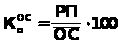 ,
(2.12 )
где  - средняя стоимость
основных средств,
тыс. руб.
Отдача основных средств и нематериальных активов определяется формулой
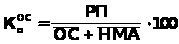 , (2.13)
где  - средняя стоимость
основных средств
и нематериальных
активов, тыс.руб.
Оборачиваемость всех оборотных (текущих) активов определяется формулой (2.14):
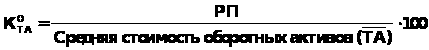 ,
(2.14)
Оборачиваемость запасов активов определяется формулой (2.15):
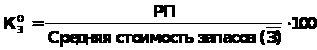 ,
(2.15)
Оборачиваемость дебиторской задолженности активов выражается формулой (2.16):
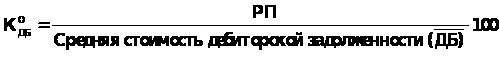 , (2.16)
Оборачиваемость банковских активов определяется формулой (2.17):
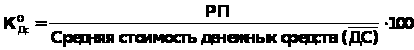 ,
(2.17)
Оборачиваемость собственного капитала активов определяется формулой (2.18):
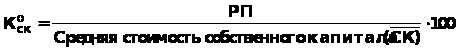 ,
(2.18)
Данные расчетов по выражениям 2.11 - 2.18 сводятся в табл.2.9.
2.6. Оценка и анализ результативности финансово-хозяйственной
деятельности хозяйствующего субъекта
Анализ результативности и экономической целесообразности функционирования хозяйствующего субъекта осуществляется с помощью системы абсолютных и относительных показателей, к которым относятся прибыль и различные показатели рентабельности.
Вертикальный компонентный анализ финансовых результатов позволяет определить динамику удельного веса основных элементов валового дохода хозяйствующего субъекта, охарактеризовать влияние факторов на изменение динамики чистой прибыли.
Основной вклад на развитие деятельности предприятия вносит прибыль от реализации продукции, которая в2000 году составляла 4,3%, а в 2001 году 11,4% к выручке от реализации продукции. Прибыль отчетного года в общей сумме доходов и поступлений в 2000 году составила 2,4%, в 2001 году произошло увеличение в 5 раз и она составила 10,1%. Данные из формы № 2 сводятся в табл.2.10.
Система показателей оценки финансово-хозяйственной деятельности КЭТЗ приведена в сводной табл. 2.11.
3.РАСЧЕТ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ ТЕХНИЧЕСКОГО ПЕРЕВООРУЖЕНИЯ ЭЛЕКТРОТЕХНИЧЕСКОГО ЗАВОДА
Рост и развитие завода тесно связаны с ростом и развитием железнодорожного транспорта, строительством новых железных дорог и метрополитенов, переходом на новые, более современные средства управления движением поездов и обеспечения безопасности.
В соответствии с Программой технического перевооружения КЭТЗ предусматривается выполнение основных направлений по наиболее полному удовлетворению потребностей железных дорог в оборудовании и реализации технического перевооружения намеченных «Программой технического и технологического перевооружения хозяйства сигнализации, централизации и блокировки железных дорог на период 2004 - 2007 гг.»
С учетом прогнозируемого увеличения реконструируемых и вновь строящихся участков железных дорог, а также восстановления разрушенных после стихийных бедствий к 2007 г. потребуется поэтапное наращивание мощности завода по изготовлению аппаратуры сигнализации, централизации и блокировки.
Проведение перевооружения позволит резко улучшить качество и надежность выпускаемых изделий, снизить потребление материальных и трудовых ресурсов за счет уменьшения материалоемкости некоторых видов изделий, продлить сроки их службы (в т.ч. гарантийные).
Реализация указанных мер позволит увеличить выпуск всех видов продукции повышенной надежности, в том числе на новой элементной базе.
Обеспечение потребности железных дорог в новом оборудовании с улучшенными техническими характеристиками и ужесточенными требованиями по безопасности грузо - и пассажиро - перевозок с применением новых, высокоэкономичных технологий.
Программа предусматривает увеличение выпуска продукции Камышловским электротехническим заводом, необходимой для увеличения безопасности движения и представлена в табл.3.1.
Таблица 3.1
Предполагаемый выпуск продукции Камышловским электротехническим заводом на 2004-2007 г.г.
| № п/п | Наименование продукции | Ед. изм. | Года | |||
| 2004 | 2005 | 2006 | 2007 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 |
Реле автоблокировки |
шт. | 215000 | 300000 | 400000 | 500000 |
| 2 | Блоки релейные | шт. | 5000 | 7000 | 9000 | 10000 |
| 3 | Шкафы релейные | шт. | 2100 | 2400 | 2600 | 2800 |
| 4 | Стативы | шт. | 1500 | 2500 | 4000 | 5500 |
| 5 | Транспортаб. модули | шт. | 17 | 50 | 70 | 100 |
| 6 |
Изделия на базе МЭА |
тип | - | - | 1 | 3 |
| ИТОГО товарной продукции | Тыс.руб. | 205000 | 424700 | 528000 | 688700 | |
При проведении технического перевооружения Камышловского электротехнического завода предусматривается выполнение следующих основных решений:
Проведение технического перевооружения завода планируется провести в два этапа, для чего необходимо.
Перепланировка корпуса заводоуправления, что позволит высвободить производственные площади на 2 и 3 этаже корпуса №3.
Приобретение и внедрение нового, высокопроизводительного оборудования.
В результате технического перевооружения повысится безопасность движения, качество выпускаемой продукции, производительность и охрана труда, экономия топливно — энергетических ресурсов.
3.1. Расчет общей суммы капитальных выражений
Общая сумма капитальных вложений на приобретение нового оборудования включает затраты:
На приобретение лицензионной технологии, покупку, доставку и монтаж оборудования, приобретение программного обеспечения.
Стоимость технологического, силового, транспортного и прочего оборудования рассчитывается по договорным ценам.
На подготовку площадок под установку оборудования.
На приобретение электроматериалов с целью усиления энергоснабжения завода.
Перепланировка корпуса заводоуправления.
Реконструкция гальванического участка.
| Таблица 3.2 | ||||
| Балансовая стоимость оборудования, необходимого для технического перевооружения | ||||
| № п/п | Оборудование, приобретаемое для различных подразделений КЭТЗ |
кол-во ед. обор-я, шт. |
сумма, тыс.руб | |
| 2 | Объем капитального ремонта существующих площадей и расширения административно - производственных помещений | - | 17000 |
| 3 | Оборудование для инструментального цеха | 12 | 10264 |
| 4 | Оборудование для заготовительного участка | 29 | 27448 |
| 5 | Оборудование для крепежно-механического участка | 34 | 9560 |
| 6 | Оборудование для сварочного участка | 12 | 1592 |
| 7 | Оборудование для малярного участка | 1 | 680 |
| 8 | Оборудование для экспериментального участка | 14 | 14828 |
| 9 | Оборудование для сборочных цехов | 61 | 5720 |
| 10 | Оборудование для ремонтно-механического цеха | 5 | 1648 |
| 11 | Оборудование для пластмассового цеха | 15 | 6184 |
| 12 | Оборудование для паросилового цеха | 7 | 2964 |
| 13 | Оборудование для комплектовки | 34 | 3240 |
| 14 | Оборудование для энергосилового хозяйства | 12 | 3584 |
| 15 | Оборудование для Отдела АСУ | 61 | 7800 |
| 16 | Оборудование для Центральная заводской лаборатории | 321 | 5072 |
| 17 | Оборудование для Хим.лаборатории | 10 | 376 |
| Оборудование для Складское хозяйство | 2 | 4540 | |
| ИТОГО | 630 | 122500 |
В 2004 году требуется начать техническое перевооружение основных средств, на что требуется капитальных вложений на сумму 283,8 млн. руб.
Результаты расчета общей величины капитальных вложений сводятся в табл. 3.3.
Таблица 3.3
|
Общая сумма капитальных вложений, тыс.руб. |
||
| № п/п | Наименование оборудования | Сумма |
| 1 | 2 | 3 |
| 1 | Оборудование | 122500 |
| 2 | Устройство фундамента под оборудование | 2890 |
| 3 | Монтаж и пусконаладочные работы | 12250 |
| 4 | Ремонт полов перед установкой оборудования | 5150 |
| 5 | Перепланировка корпуса заводоуправления с высвобождением производственных площадей на 2 и 3 этажах корпуса №3 | 5000 |
| 6 | Реконструкция гальванического участка | 64000 |
| 7 | Электроматериалы | 5684 |
| 8 | Усиление энергоснабжения завода | 14026 |
| 9 | Программное обеспечение | 4500 |
| 10 | Оборотный капитал | 47800 |
| ИТОГО: | 283800 | |
На основе данных о стоимости ОПФ рассчитывается годовая сумма амортизационных отчислений по формуле (3.1)
∑ Ni·Фi, млн.руб., (3.1)
100
где Ni - норма амортизации по i-й группе ОПФ;
Фi – балансовая стоимость по i-й группе ОПФ, млн.руб;
n – число групп ОПФ.
Норма амортизации рассчитывается, в свою очередь, исходя из нормативного срока службы (эксплуатации) основных производственных фондов по формуле (3.2)
Ni= —―‚% (3.2)
Tсл
где 100 – общая стоимость основных фондов, которая должна быть перенесена на готовую продукцию в виде амортизационных отчислений за весь срок службы фондов, %;
Tсл – нормативный срок службы i−й группы ОПФ, лет.
Срок службы ведущего оборудования составляет ≈ 15 лет.
Результаты расчета годовой суммы амортизационных отчислений приведены в табл.3.4.
Таблица 3.4
Годовая сумма амортизационных отчислений
| № п/п | Наименование | Года | |||
| 2004 | 2005 | 2006 | 2007 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Балансовая стоимость оборудования | 58187,5 | 88812,5 | 119437,5 | 122500 |
| 2 | Норма амортизационных отчислений | 6,5 | 6,5 | 6,5 | 6,5 |
| 3 | Амортизационные отчисления | 3800 | 5700 | 7800 | 8000 |
3.2. Финансово-экономическая оценка проекта
Финансово-экономическая оценка проекта включает в себя: сведения об общих инвестициях; данные об условиях и источниках финансирования проекта; информацию о размере производственных издержек; сведения о денежных потоках; финансово-экономические показатели проекта.
Расчет денежных потоков (затрат и результатов) по годам реализации проекта осуществляется в базисных ценах, сложившихся на определенный момент времени и остающихся неизменными в течение всего расчетного периода, т.е. без учета инфляции.
3.2.1. Общие инвестиции
Распределение инвестиций погодам реализации проекта осуществляется на основе данных табл.3.3. и отражается в табл.3.5.
3.2.2. Источники и условия финансирования проекта
Финансирование проекта осуществляется за счет собственных средств, которые составляют 16,8% от инвестиций и заемных средств, составляющих 83,2% от общей суммы инвестиций. Заемные средства предоставляются МПС на условиях возвратности и платности.
Ставка процентов 8% годовых. Возврат кредита будет осуществляться равномерно в течение первых пяти лет производства
Таким образом, к концу 8-го года реализации проекта будет возвращен кредит и погашены проценты по нему.
Результаты расчетов по годам реализации сводятся в табл.А
Таблица А
| Годы | 2004 | 2005 | 2006 | 2007 | 2008 | Итого |
| Возврат кредита | 47200 | 47200 | 47200 | 47200 | 47200 | 236000 |
| Сумма процентов 8% | 18880 | 15104 | 11328 | 7552 | 3776 | 56640 |
Результаты расчетов по источникам финансирования приведены в табл.3.6.
Таблица 3.6
| Источники финансирования проекта, тыс.руб. | |||||||||
| № п/п | Наименование источников | года | Итого | ||||||
| 2004 | 2005 | 2006 | 2007 | ||||||
| 1 | 2 | 4 | 5 | 6 | 7 | ||||
| 1 | Объем капитальных вложений | 69000 |
120000 |
80000 |
14800 |
283800 | |||
| 1.1 | в т.ч. заемные средства | 55000 | 104000 | 67000 | 10000 | 236000 | |||
| 1.2 | Собственные средства | 14000 | 16000 | 13000 | 4800 | 47800 | |||
| Итого | 69000 | 120000 | 80000 |
14800 |
283800 | ||||
3.2.3. Издержки производства
Издержки производства рассчитываются укрупненно и подразделяются на прямые или переменные, зависящие от изменения объемов производства продукции (к ним относятся, например, издержки на материальные и топливно-энергетические ресурсы и средства на оплату труда основных производственных рабочих), и постоянные, не зависящие от изменения объемов производства и рассчитываемые на весь объем выпускаемой продукции (например, накладные расходы, издержки на сбыт и т.п.) и приводятся в табл.3.7.
Приведенные в табл.3.5-3.7 данные служат основанием для определения денежных потоков, чистых доходов предприятия и оценки экономической эффективности проекта.
3.2.4.Чистые доходы и денежные потоки
Для оперативного управления финансами и объективной оценки эффективности инвестиций необходимо составить отчет о чистых доходах и таблицы денежных потоков в соответствии с графиком реализации проекта. Результаты расчетов сводятся в табл. 3.8-3.10, все показатели в которых отражаются по каждому году осуществления проекта, то есть отражают динамику финансово-экономических показателей.
Таблица 3.8
Отчет о чистых денежных доходах, тыс. руб.
| № п/п | Наименование источников | Года | Итого | |||||
| 2004 | 2005 | 2006 | 2007 | 2008 | 2009 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. | Общий доход | 205000 | 424700 | 528000 | 688700 | 688700 | 688700 | 3223800 |
| 2. | Общие издержки | 168655 | 316354 | 462453 | 606652 | 602876 | 599100 | 2756090 |
| 3. | Валовая прибыль | 36345 | 108346 | 65547 | 82048 | 82048 | 82048 | 456382 |
| 4. | Налог на прибыль | 8722 | 26003 | 15731 | 19692 | 19692 | 19692 | 109532 |
| 5. | Чистая прибыль | 27622 | 82343 | 49816 | 62356 | 68096 | 68096 | 358329 |
| 6. | То же нарастающим итогом | 27622 | 109965 | 159781 | 222137 | 290233 | 358329 | - |
Доход от продаж определяется как произведение цены продукции на объем ее реализации (производства). Следует отметить, что в предпроизводственный период доход от продаж равен нулю; в годы освоения производственной мощности он определяется коэффициентом освоения; в период нормальной эксплуатации объекта является максимальным и постоянным. Сальдо денежной наличности не должно быть отрицательной величиной. Сальдо денежной наличности и чистый денежный поток в любом году определяется как разность между величиной притока денежных средств и величиной их оттока. Величина чистой текущей (приведенной, дисконтированной) стоимости определяется путем умножения чистого денежного потока на коэффициент приведения αt.
Финансовый профиль проекта представляет собой графическое изображение динамики показателя чистой текущей стоимости, рассчитанного нарастающим итогом, который можно увидеть на рис. 3.1. С помощью финансового профиля проекта наглядную графическую интерпретацию получают такие обобщающие показатели, как интегральный экономический эффект (чистая текущая стоимость – NPV), максимальный денежный отток (Кmax), период возврата (срок окупаемости) капитальных вложений.
Основные технико-экономических показатели проекта представлены в табл.3.11.
| Таблица 3.11 | ||||||||||
| Основные технико-экономические показатели проекта | ||||||||||
| № п/п | Наименование показателей | Единица измерения | База | Проект | Изменения | |||||
| абс. |
отн. разы |
|||||||||
| 1 | Объем производства продукции | млн.руб. | 209,40 | 688,70 | 479,30 | 3,29 | ||||
| 2 | Стоимость основных производ-ых фондов | млн.руб. | 98,70 | 122,50 | 23,80 | 1,24 | ||||
| 3 | Фондоотдача | руб./руб. | 2,12 | 5,62 | 3,50 | 2,65 | ||||
| 4 |
Численность работающих |
чел. | 1 192 | 2 100 | 908 | 1,8 | ||||
| 5 | Производительность труда | тыс.руб./чел. | 180 | 330 | 150 | 1,87 | ||||
| 6 | Фонд оплаты труда | млн.руб. | 70,10 | 165,50 | 95,40 | 2,36 | ||||
| 7 | Среднегодовая зарплата одного работающего | тыс.руб./чел. | 60 | 80 | 20 | 1,33 | ||||
| 8 | Общие издержки (полная себестоимость) | млн.руб. | 192,38 | 602,87 | 410,49 | 3,13 | ||||
| 9 | Затраты на 1 руб. товарной продукции | руб./руб. | 0,92 | 0,88 | -0,04 | 96% | ||||
| 10 | Прибыль от реализации продукции | млн.руб. | 16,98 | 85,82 | 68,84 | 5,05 | ||||
| 9 | Рентабельность продукции | % | 8,10 | 12,50 | 4,40 | - | ||||
| 10 | Чистая текущая стоимость | тыс.руб. | - | 45,96 | - | - | ||||
| 11 | Общая сумма инвестиций | тыс.руб. | - | 283,80 | - | - | ||||
| 12 | Срок возврата капитальных вложений с учетом фактора времени | лет | - | 3,8 | - | - | ||||
ЗАКЛЮЧЕНИЕ
Реализация предлагаемой программы технического перевооружения Камышловского электротехнического завода будет способствовать превращению завода в современное предприятие, оснащенное высокопроизводительным оборудованием, позволяющем на базе передовых технологий производить оборудование железнодорожной сигнализации, централизации и блокировки.
Применение ресурсосберегающих технологий позволит обеспечить экономию материальных ресурсов, использование долговечных материалов с улучшенными эксплуатационными характеристиками, и технических средств.
Осуществление комплекса мероприятий, предусмотренных программой, позволит не только увеличить объемы выпускаемой продукции с увеличением срока службы, но и заложить основу для выпуска новых видов изделий и развитию системы сервисного обслуживания.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
Анализ и диагностика финансово-хозяйственной деятельности предприятия/ П.П. Табурчак, А.Е. Викуленко, Л.А. Овчинникова и др. СПб.: Химиздат, 2001.-288 с.
Бочаров В.В. Финансовый анализ. СПб.: Питер,2002.-240 с.
СорокоВ.И., В.А. Милюков В.А.. Аппаратура железнодорожной автоматики и телемеханики. М.:НПФ Планета, 2000.-957с.
Итоговая аттестация студентов. Учебное пособие. / А.Д. Выварец, Л.В. Дистергефт, Ю.В.Леонтьева.Екатеринбург:ГОУ ВПО УГТУ-УПИ,2003.-72 с.
Анализ финансово-экономической деятельности хозяйствующего субъекта: Методические указания к курсовому проекту. / Л.В. Дистергефт. Екатеринбург: Издательство УГТУ, 1998. -58 с.
Оформление курсовых и дипломных проектов (работ). / В.Н. Загвоздина, Н.Ф. Данилюк. Екатеринбург: Издательство УГТУ, 1999.- 21с.
Технико-экономическое обоснование инвестиционного проекта: Учебное пособие по дисциплине “Экономика предприятия и предпринимательства”./Л.В. Дистергефт, А.Д. Выварец. Екатеринбург: Издательство УГТУ, 1997 - 55 с.
Горфинкель. В.Я. Экономика предприятия: Учебник. – М.: Банки и биржи, ЮНИТИ, 1998.-250с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебное пособие. – Минск: Экоперспектива, 1998. – 498 с.
Стражев В.И. Анализ хозяйственной деятельности в промышленности: Учебник. – Минск, 1997. – 363 с.
Вёйе Г. Дернинг У. Введение в общую экономику и организацию производства. – Красноярск: КТУ, 1995. – 509 с.
Ванинский А.Я. Факторный анализ хозяйственной деятельности. – М.: Финансы и статистика, 1989. – 179 с.
Калина А.В. Организация и оплата труда в условиях рынка (аспект эффективности): Учебно-методическое пособие. – К.: МАУП, 1997. – 300 с.
Сафронов Н.А.. Экономика предприятия. Учебник. М.: Юристъ,2000.-584 с.
Ф.К.Бэа, Э.Дитхтл, М.Швайтцер. Экономика предприятия. Учебник для вузов. М.:ИНФРА-М,1999.-928 с.
Экономика предприятия. 100 экзаменационных ответов. Ростов н/Д.:МарТ, 2000.-352 с.
Финансовый профиль проекта
Евсюкова М.В. гр. ФКМ-20 К
|
Основные финансово-экономические показатели Камышловского электротехнического завода за 2000 - 2002 г.г. |
|||||||||||||
| № п/п | Показатели | Ед.изм. | 2000г. | 2001 г. | 2002 г. | Абсолютное изменение, тыс.руб. | Относительное изменение, в % или п.п. | ||||||
| 2001 к 2000 | 2002 к 2001 | 2002 к 2000 | 2001 к 2000 | 2002 к 2001 | 2002 к 2000 | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | ||
| 1 | Объем реализации в текущих ценах | тыс.руб. | 168 286 | 264 969 | 209 374 | 96 683 | -55 595 | 41 088 | 157,5 | 79,0 | 124,4 | ||
| 2 | Объём реализации продукции в фиксированных ценах | тыс.руб. | 168 286 | 230 408 | 164 170 | 62 121,83 | -66 238 | -4 116,16 | 136,9 | 71,3 | 97,6 | ||
| 3 | Среднегодовая стоимость основных средств по первоначальной стоимости | тыс.руб. | 73 842 | 82 255 | 98 751 | 8 413 | 16 496 | 24 909 | 111,4 | 120,1 | 133,7 | ||
| по остаточной стоимости | тыс.руб. | 44 248 | 51 922 | 63 473 | 7 674 | 11 551 | 19 225 | 117,3 | 122,2 | 143,4 | |||
| 4 | Фондоотдача | руб./руб. | 3,8 | 4,4 | 2,6 | 0,6 | -1,9 | -1,2 | 116,7 | 58,3 | 68,0 | ||
| 5 | Коэффициент износа основных средств | % | 39 | 35 | 36,6 | -4 | 1,6 | -2,4 | - | - | - | ||
| 6 | Коэффициент обновления основных редст | % | 10 | 16 | 21 | 6 | 5 | 11 | - | - | - | ||
| 7 | Коэффициент выбытия основных средств | % | 5,2 | 1,6 | 10 | -3,6 | 8,4 | 4,8 | - | - | - | ||
| 8 | Среднесписочная численность работающих | чел. | 1135 | 1217 | 1192 | 82 | -25 | 57 | 107,2 | 97,9 | 105,0 | ||
| 9 | Фонд оплаты труда | тыс.руб. | 37 793 | 63 882 | 70 087 | 26 089 | 6 205 | 32 294 | 169,0 | 109,7 | 185,4 | ||
| 10 | Производительность труда одного работающего | тыс. руб./ чел. | 148,3 | 189,3 | 137,7 | 41 | -51,6 | -10,6 | 127,6 | 72,7 |
92,9 |
||
| Евсюкова М.В. гр. ФКМ-20 К | |||||||||||||
|
Продолжение табл. |
|||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | ||
| 11 | Средняя годовая зарплата одного работающего | тыс. руб./ чел. | 33,3 | 52,5 | 58,8 | 19,2 | 6,3 | 25,5 | 157,7 | 112,0 | 176,6 | ||
| 12 | Себестоимость реализованной продукции | тыс.руб. | 161 052 | 234 803 | 192 389 | 73 751 | -42 414 | 31 337 | 145,8 | 81,9 | 119,5 | ||
| 13 | Затраты на рубль реализованной продукции | руб./руб. | 0,96 | 0,89 | 0,92 | -0,07 | 0,03 | -0,04 | 92,7 | 103,4 | 95,8 | ||
| 14 | Балансовая прибыль, всего | тыс.руб. | 4 169 | 27 289 | 8 566 | 23 120 | -18 723 | 4 397 | 654,6 | 31,4 | 205,5 | ||
| в том числе: | |||||||||||||
| - прибыль от реализации | тыс.руб. | 7 234 | 30 166 | 16 985 | 22 932 | -13 181 | 9 751 | 417,0 | 56,3 | 234,8 | |||
| - прибыль от прочей реализации | тыс.руб. | -2 686 | -2 931 | -2 029 | -245 | 902 | 657 | - | - | - | |||
| - сальдо доходов и расходов от внереализационных операций | тыс.руб. | -379 | 54 | -4698 | 433 | -4752 | -4319 | - | - | - | |||
| 16 | Чистая прибыль | тыс.руб. | 2 742 | 16 937 | 4 425 | 14 195 | -12 512 | 1 683 | 617,7 | 26,1 | 161,4 | ||
| 17 | Среднегодовая величина оборотных средств | тыс.руб. | 4 047 | -1 701 | -9 138 | -5 748 | -7 437 | -13 185 | - | - | - | ||
| 18 | Коэффициент оборачиваемости оборотных средств | оборотов | 41,6 | - | - | - | - | - | - | - | - | ||
| 19 | Продолжительность одного оборота | дни | 9,0 | - | - | - | - | - | - | - | - | ||
| 20 | Рентабельность продукции | % | 4,3 | 11,4 | 8,1 | 7,1 | -3,3 | 3,8 | - | - | - | ||
| 21 | Рентабельность производства | % | 4,5 | 12,9 | 8,8 | 8,4 | -4,0 | 4,3 | - | - | - | ||
|
Система показателей оценки финансово-хозяйственной деятельности Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |