Основные фонды предприятия
Решение
Плановая численность рабочих рассчитывается по формуле:
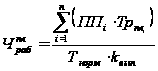 ,
(4.10)
где
 – годовая
производственная
программа
выпуска изделия
i-го вида (шт., кг,
м3 и т.д.);
 – плановая
технологическая
трудоемкость
изделия i-го
вида, изготавливаемого
данной категорией
рабочих, чел.-ч.;
 – нормативный
годовой фонд
рабочего времени
рабочего, ч.,
 – плановый
коэффициент
выполнения
норм выработки.
Таблица 4.3 – Расчет плановой численности рабочих-сдельщиков производственного участка по профессиям токарь и фрезеровщик
| Наименование показателя |
Расчетная формула |
Расчет | Значение |
|
|
|
|
11 чел. |
|
|
|
|
18 чел. |
|
|
|
11 + 18 | 29 чел. |
 токарей
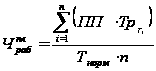
 *100
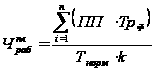
 *100
Полученные данные говорят, что плановая численность токарей – 11 чел., а фрезеровщиков 18 чел.
Задача 4.4.
Определить увеличение объема производства за счет изменения производительности труда и численности рабочих.
Объем
производства
в базисном году
(ВП0) составил
– 212 млн.руб. Объем
производства
в отчетном году
(ВП1) – 598 млн.руб.
Среднегодовая
выработка
одного рабочего
в базисном году
( )
– 90 627 млн.руб., а
в отчетном (
 )
– 91 398 млн.руб.
Решение
Численность работников определяется по формуле:
 (4.11)
Отсюда объем производства равен:
 .
(4.12)
Увеличение объема производства всего:
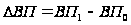 .
(4.13)
В т.ч.
-за счет изменения производительности труда:
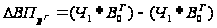
-за счет изменения численности рабочих:
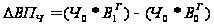 .
(4.14)
Таблица 4.4 – Расчет увеличения объема производства за счет изменения производительности труда и численности рабочих
| Наименование показателя |
Расчетная формула |
Расчет | Значение |
|
|
|
|
2 339 чел. |
|
|
|
|
6 543 чел. |
|
|
|
598 - 212 | 386 млн.руб. |
|
|
|
(6543*212) – (2339*212) | 891 248 млн.руб. |
|
|
|
(2339*212) – (2339*598) | -902 854 |


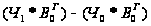

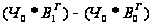
Тема 5. Оплата труда
Задача 5.1.
Определить заработную плату рабочего за месяц.
Рабочий повременщик 3-го разряда отработал за месяц (Т) - 148 часов. Часовая тарифная ставка повременщика третьего разряда (Тч3) составляет - 551руб. По действующему на предприятии положению за выполнение месячного задания выплачивается премия в размере (р) - 20 %, а за каждый процент перевыполнения задания (k) – 1,4 % общего заработка по тарифу за отработанное время. Задание выполнено на (n) -131 %.
Решение
При повременно-премиальной системе заработная плата работника определяется следующим образом:
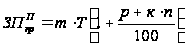 ,
(5.1)
где т – часовая (дневная) тарифная ставка рабочего соответствующего разряда, руб.;
 – фактически
отработанное
на производстве
время, часов
(дней).
р – размер премии в процентах к тарифной ставке за выполнение установленных показателей и условий премирования;
к – размер премии за каждый процент перевыполнения установленных показателей и условий премирования, %;
п – процент перевыполнения установленных показателей и условий премирования.
Таблица 5.1 – Расчет заработной платы рабочего за месяц при повременно-премиальной системе
| Наименование показателя |
Расчетная формула |
Расчет | Значение |
|
|
|
|
247 416 руб. |

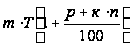

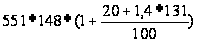
Задача 5.2.
Определить месячную заработную плату рабочего при сдельно-прогрессивной оплате труда.
Шкала увеличения расценок за перевыполнение планового задания норм выработки приведена в следующей таблице.
| Перевыполнение планового задания, % | До 10 | 11-20 | 21-30 | Свыше 30 |
| Увеличение расценки, на % | 10 | 15 | 18 | 20 |
Размер тарифной ставки первого разряда принять на уровне, принятом на момент расчета.
Разряд рабочего - 4, его тарифный коэффициент – 1,75, месячное плановое задание – 354 дет., фактическая выработка- 465 дет.
Решение
При сдельно-прогрессивной системе труд рабочего оплачивается по прямым сдельным расценкам в пределах выполнения норм, а при выработке сверх норм – по повышенным расценкам.
При сдельно-прогрессивной системе оплаты труда для расчета заработков рабочих применяется следующая зависимость:
(5.2)
где ро - штучная сдельная расценка, рассчитанная обычным способом;
Vпл - объем выполненной работы в пределах установленной нормы или плана;
рпрог - прогрессивно нарастающая расценка;
Vсверхпл - объем работы, выполненный сверх плана.
 ,
(5.3)
где Рр – разряд рабочего;
Кт – тарифный коэффициент;
 - тарифная
ставка первого
разряда.
Таблица 5.2 – Расчет заработной платы рабочего за месяц при сдельно-прогрессивной системе
| Наименование показателя |
Расчетная формула |
Расчет | Значение |
|
|
|
4*1,75*230 | 1 610 руб. |
|
|
|
1
610 * 368- |
592 457,6 руб. |


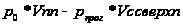
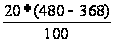
Показатели эффективности использования оборотных средств
Показателями
уровня использования
ОС являются
коэффициент
оборачиваемости
ОС (Коб), коэффициент
загрузки ОС
( )
и длительность
одного оборота
в днях (Тоб).
 ,
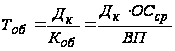 ,
где
 – объем выпущенной
продукции за
расчетный
период, руб.;
 – средний
остаток оборотных
средств за
расчетный
период, руб.;
 – число
дней в расчетном
периоде (при
равномерном
характере
производства
Дк=360 дней).
Эффектом увеличения эффективности использования ОС является их экономия (высвобождение). Высвобождение ОС может происходить за счет ускорения их оборачиваемости и за счет изменения объема реализации продукции.
Сумма
высвобождаемых
оборотных
средств в результате
ускорения их
оборачиваемости
( )
определяется
по формуле:
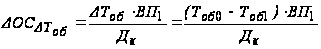 ,
где DТоб – изменение длительности 1 оборота, дней;
 – объем
выпущенной
продукции за
отчетный период,
руб.;
Тоб0, Тоб1 – длительность 1 оборота в базовом и отчетном периодах соответственно, дней;
– число
дней в отчетном
периоде.
Сумма
высвобождаемых
оборотных
средств в результате
изменения
объема выпускаемой
продукции ( )
определяется
по формуле:
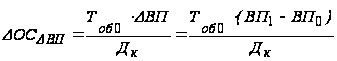 ,
где
 – изменение
объема выпущенной
продукции,
руб.;
 ,
– объем выпущенной
продукции за
базовый и отчетный
период соответственно,
руб.;
Тоб0 – длительность 1 оборота в базовом периоде, дней;
– число
дней в отчетном
периоде.
Общий размер высвобождаемых ОС (DОС) можно определить по следующей формуле:
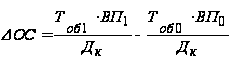 ,
где Тоб0, Тоб1 – длительность 1 оборота в базовом и отчетном периодах соответственно, дней;
,
– объем реализации
продукции за
базовый и отчетный
период соответственно,
руб.;
– число
дней в отчетном
периоде.
Или путем суммирования влияния рассмотренных факторов
 =
+
 ,
где
– сумма высвобождаемых
оборотных
средств в результате
ускорения их
оборачиваемости;
– сумма
высвобождаемых
оборотных
средств в результате
изменения
объема реализации
продукции.
Список использованных источников
Дашков Л.П., Памбухчианц В.К. Организация, технология и проектирование предприятий. –М.: ИВЦ Маркетинг, 2004. -396 с.
Золотогоров В.Г. Экономика и управление на предприятии: учебное пособие. –М.: Книжный дом, 2005. -425 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятий АПК. –Мн.: Новое знание, 2004. -736 с.
Садовская Т.В. Экономика предприятия радиоэлектронной промышленности: методические указания к выполнению контр. Работы для студ. Спец. «Экономика и организация производства» заоч. Формы обуч. / Т.В. Садовская, А.П. Гапеев. –Мн.: БГУИР, 2006. -47 с.
Экономика предприятий. / Под ред. Б.А. Крымской, -М.: Экономика, 2004. – 572 с.