Шпоры по эконометрике
Алгоритм выявления автокорреляции остатков на основе критерия Дарбина — Уотсона следующий. Выдвигается гипотеза Н0 об отсутствии автокорреляции остатков. Альтернативные гипотезы Н1 Н1* состоят, соответственно, в наличии положительной или отрицательной автокорреляции в остатках. Далее по специальным таблицам определяются критические значения критерия Дарбина — Уотсона dl и du для заданного числа наблюдений n, числа независимых переменных модели к и уровня значимости α. По этим значениям числовой промежуток [0;4] разбивают на пять отрезков. Если фактическое значение критерия Дарбина — Уотсона попадает в зону неопределенности, то на практике предполагают существование автокорреляции остатков и отклоняют гипотезу Hо.
№29. ОБЩАЯ ХАРАКТЕРИСТИКА МОДЕЛЕЙ С РАСПРЕДЕЛЕННЫМ ЛАГОМ. ИНТЕРПРИТАЦИЯ ПАРАМЕТРОВ МОДЕЛЕЙ С РАСПРЕДЕЛЕННЫМ ЛАГОМ.
Величину L, характеризующую запаздывание в воздействии фактора на результат, называют в эконометрике лагом, а временные ряды самих факторных переменных, сдвинутые на один ил более моментов времени, — лаговыми переменными.
Эконометрическое моделирование осуществляется с применением моделей, содержащих не только текущие, но и лаговые значения факторных переменных. Эти модели называются моделями с распределенным лагом. Модель вида
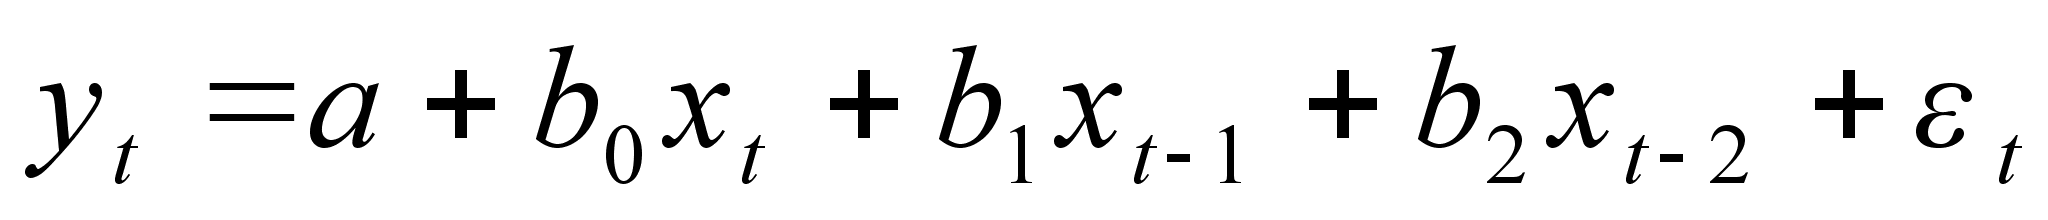
является примером модели с распределенным лагом.
Наряду с лаговыми значениями независимых, или факторных, переменных на величину зависимой переменной текущего периода могут оказывать влияние ее значения в прошлые моменты или периоды времени. Эти процессы обычно описывают с помощью моделей регрессии, содержащих в качестве факторов лаговые значения зависимой переменной, которые называются моделями авторегрессии. Модель вида
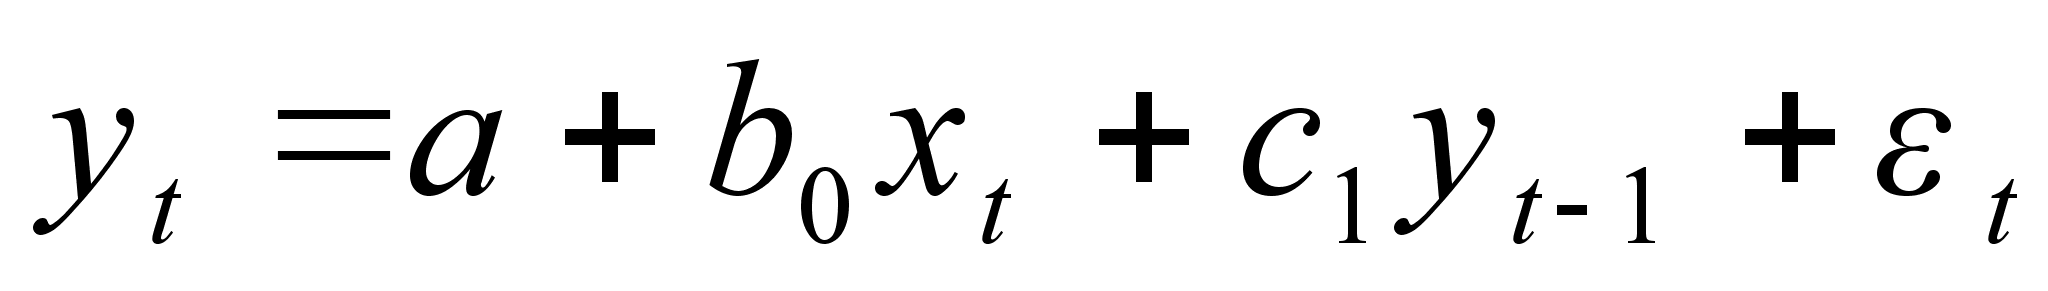
относится к моделям авторегрессии. Построение моделей с распределенным лагом и моделей авторегрессии имеет свою специфику. Во-первых, оценка параметров моделей авторегрессии, а в большинстве случаев и моделей с распределенным лагом не может быть произведена с помощью обычного МНК ввиду нарушения его предпосылок и требует специальных статистических методов. Во-вторых, исследователям приходится решать проблемы выбора оптимальной величины лага и определения его структуры. Наконец, в-третьих, между моделями с распределенным лагом и моделями авторегрессии существует определенная взаимосвязь, и в некоторых случаях необходимо осуществлять переход от одного типа моделей к другому. Интерпретация параметров моделей с распределительным лагом. Рассмотрим модель с распределенным лагом в ее общем виде в предположении, что максимальная величина лага конечна:
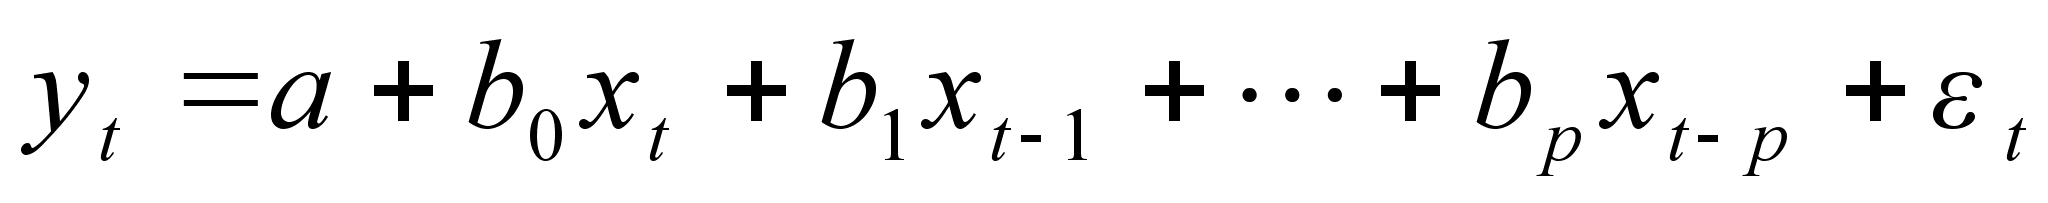
Эта модель говорит о том, что если в некоторый момент времени t происходит изменение независимой переменной х, то это изменение будет влиять на значения переменной у в течение l следующих моментов времени.
Коэффициент регрессии b0 при переменной xt характеризует среднее абсолютное изменение уt при изменении хt на 1 ед. своего измерения в некоторый фиксированный момент времени t, без учета воздействия лаговых значений фактора x. Этот коэффициент называют краткосрочным мультипликатором.
В момент (t+1) совокупное воздействие факторной переменной xt на результат уt , составит (b0 + b1) усл. ед., в момент (t+2) это воздействие можно охарактеризовать суммой (b0+b1+b2) и т. д. Полученные таким образом суммы называют промежуточными мультипликаторами.
Введем следующее обозначение:
b0 +b1 +…+bl =b
Величину b называют долгосрочным мультипликатором. Он показывает абсолютное изменение в долгосрочном периоде t + l результата у под влиянием изменения на 1 ед. фактора х.
Предположим
Яj =bj /b, j=0:1
Назовем
полученные
величины
относительными
коэффициентами
модели
с распределенным
лагом.
Средний
лаг определяется
по формуле
средней арифметической
взвешенной:
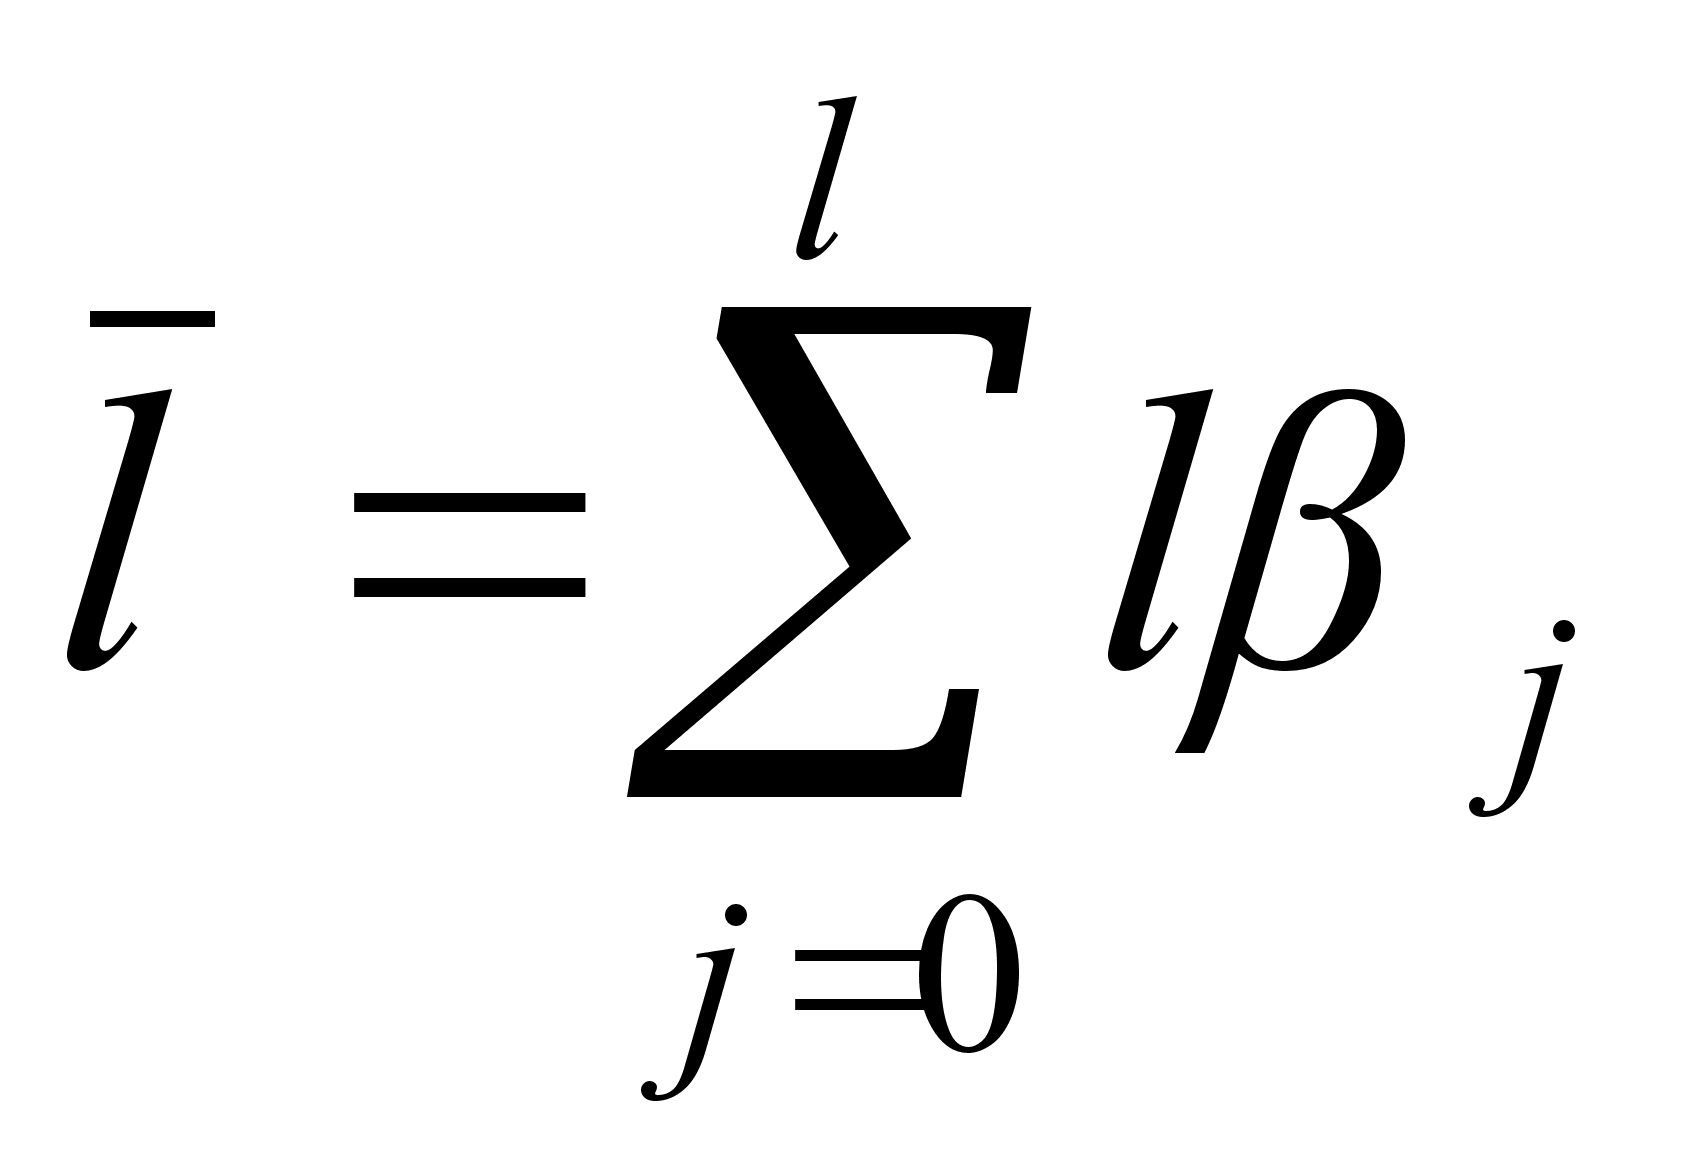 и представляет
собой средний
период, в течение
которого будет
происходить
изменение
результата
под воздействием
изменения
фактора
в момент времени
t.
Небольшая
величина среднего
лага свидетельствует
об относительно
быстром реагировании
результата
на изменение
фактора, тогда
как высокое
его значение
говорит
о том, что воздействие
фактора на
результат будет
сказываться
в течение длительного
периода времени.
Медианный
лаг —
это величина
лага, для которого
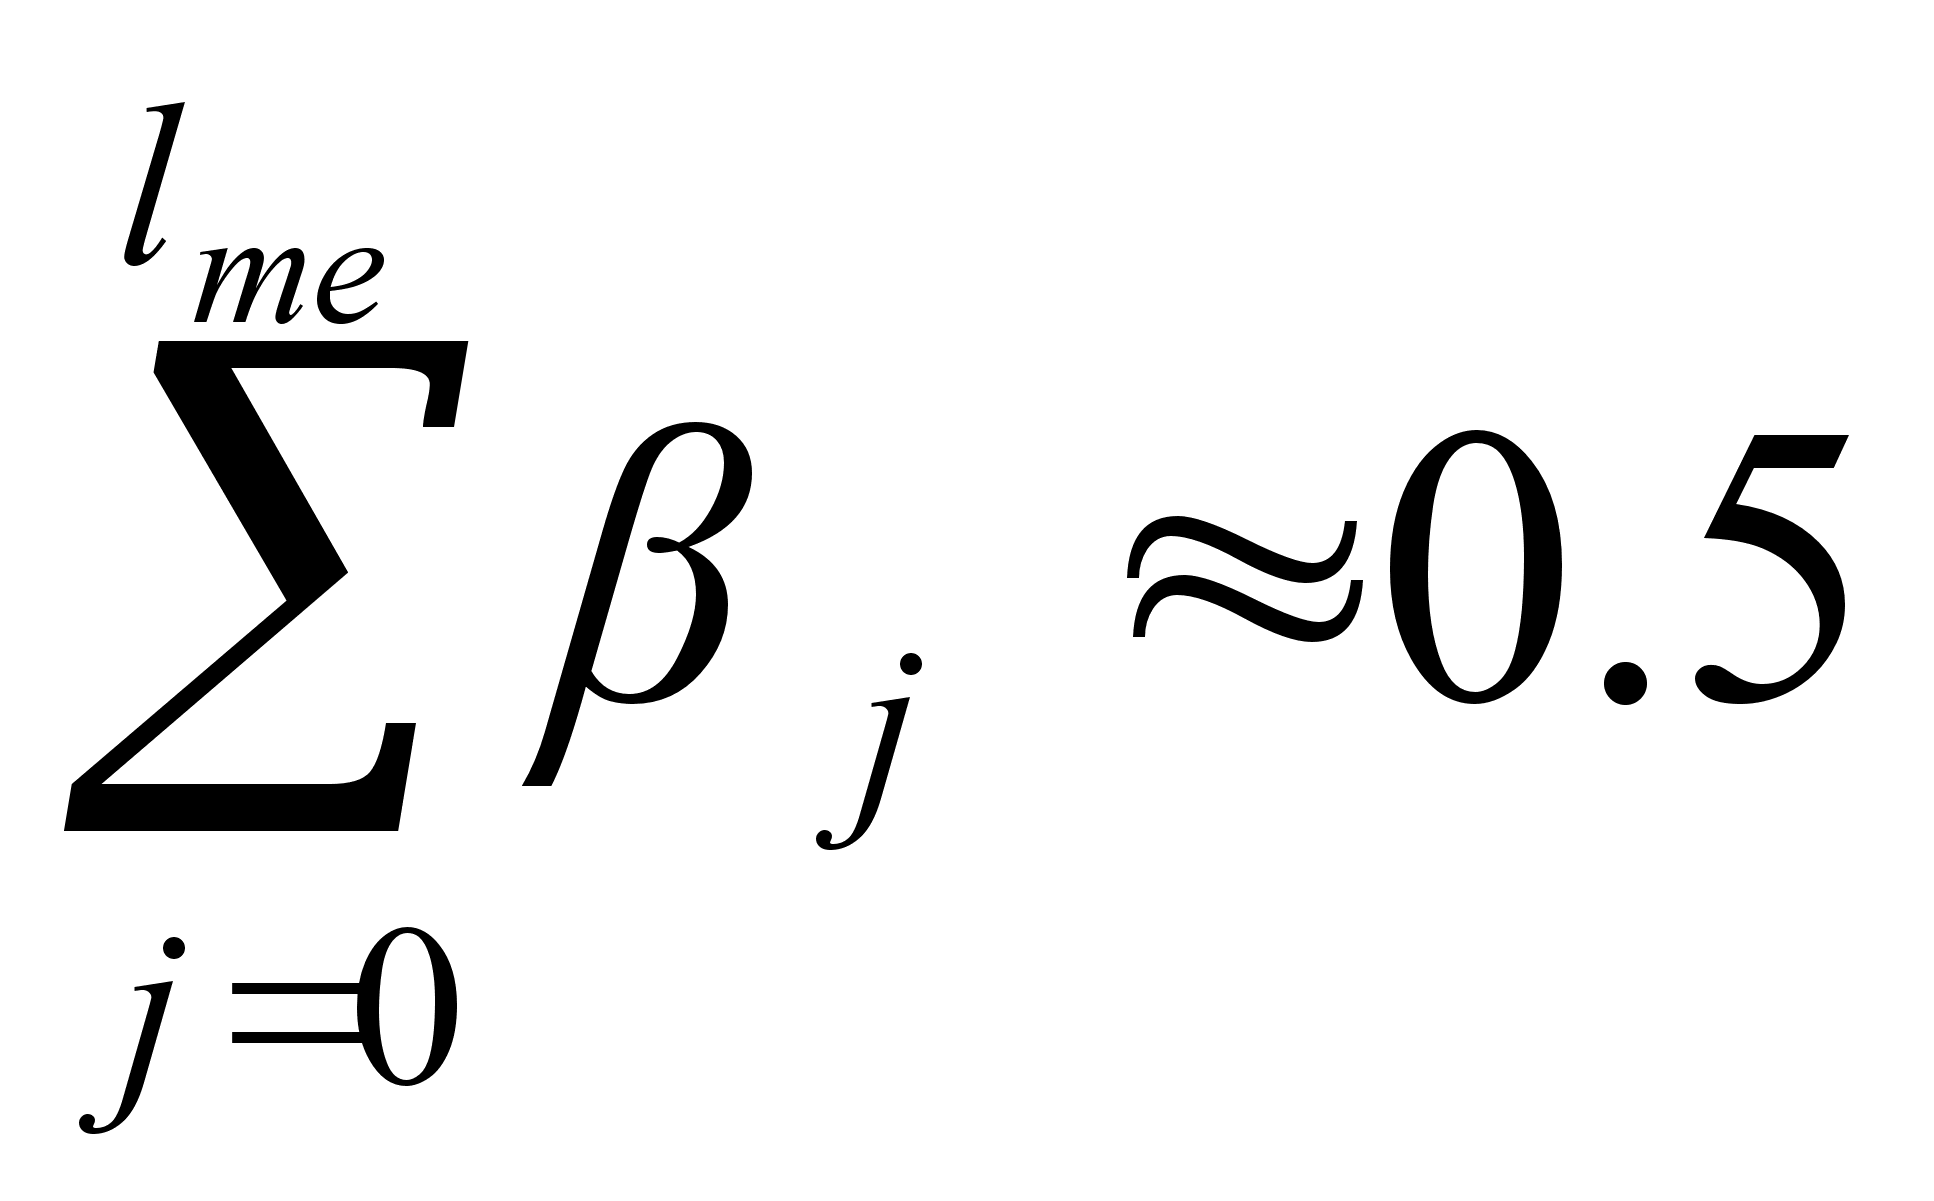
Это тот период времени, в течение которого с момента времени t будет реализована половина общего воздействия фактора на результат.
№ 30 МЕТОД АЛМОНА.
В методе А. предполагается ,что веса текущих лаговых значений объясняющих переменных подчиняются палениальному распределению. bj = c0 +c1j+ c2j2 +…+ ckjk
Уравнение
регрессии
примет вид yt
= a+c0z0+c1z1+
c2z2
+ ckzk
+εt
, где
zi
=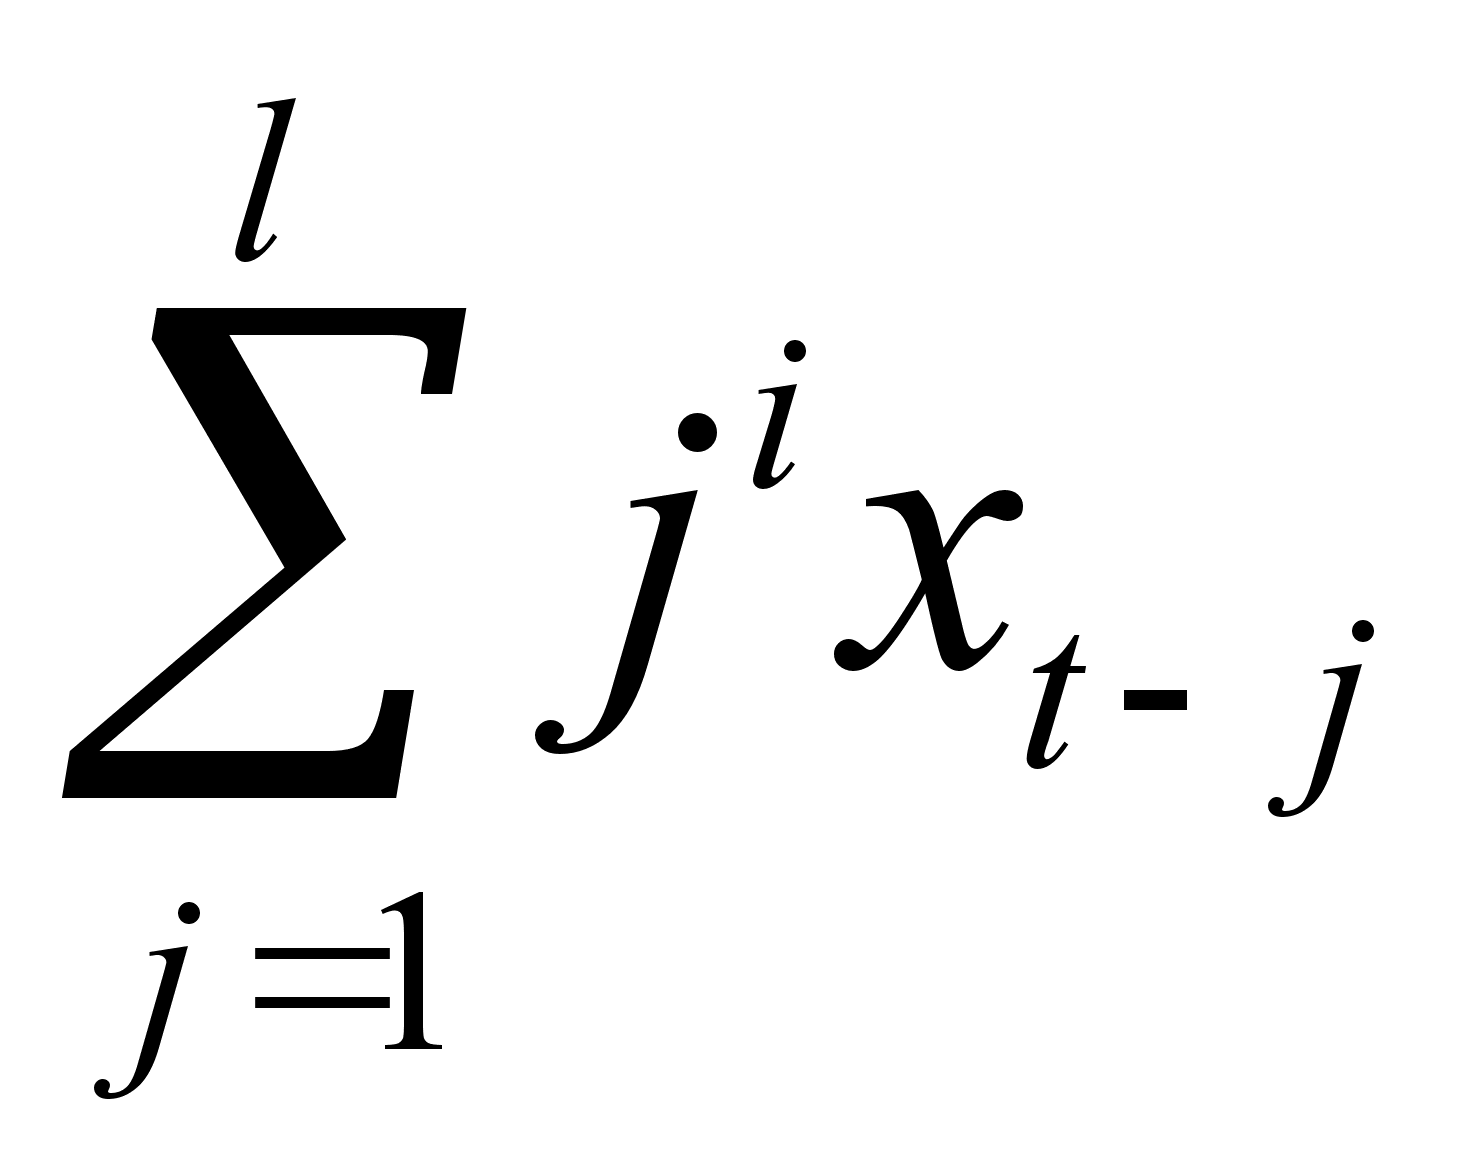 ;
i=1,…,k;
j=1,…,p.
Расчет параметров
модели с распределенным
лагом проводится
по следующей
схеме:
Устанавливается макси. величина лага l.
Определяется степень паленома k,описывающего структуру лага.
Рассчитывается значение переменных с z0 до zk.
Определяются параметры уравнения линейной регрессии yt(zi).
Рассчитываются параметры исходной модели с распределенным лагом.
№ 31 МЕТОД КОЙКА.
В распределение Койка делается предположение, что коэффициенты при лаговых значениях объясняющей переменной убывают в геометрической прогрессии. bl=b0λl; l=0,1,2,3; 0 ≤ λ ≤ 1. Уравнение регрессии преобразовывается к виду:
yt=a+b0xt+b0λxt-1+b0λ2xt-2+…+ εt. После несложных преобразований получаем ур-ие оценки параметров исходящего ур-ия.
№ 32 МЕТОД ГЛАВНЫХ КОМПОНЕНТ.
Суть метода — сократить число объясняющих переменных до наиболее существенно влияющих факторов. Метод главных компонент применяется для исключения или уменьшения мультиколлинеарности объясняющих переменных регрессии. Основная идея заключается в сокращении числа объясняющих переменных до наиболее существенно влияющих факторов. Это достигается путем линейного преобразования всех объясняющих переменных xi (i=0,..,n) в новые переменные, так называемые главные компоненты. При этом требуется, чтобы выделению первой главной компоненты соответствовал максимум общей дисперсии всех объясняющих переменных xi (i=0,..,n). Второй компоненте — максимум оставшейся дисперсии, после того как влияние первой главной компоненты исключается и т. д.
№ 33 МОДЕЛИ АВТОРЕГРЕССИИ. ОЦЕНКА ПАРАМЕТРОВ МОДЕЛЕЙ АВТОРЕГРЕССИИ.
Модели содержащие в качестве факторов лаговые знач. зависимой переменной называются моделями авторегрессии. Н-р yt=a+b0xt+c1yt-1+ εt. Как и в модели с распределенным лагом b0 и в этой модели характеризует краткосрочные изменения yt под воздействием изменения х1 на 1 ед. Долгосрочный мультипликатор в модели авторегрессии рассчитывается как сумма краткосрочного и промежуточных мультипликаторов b = b0+b0 c1+b0 c12+b0 c13+…=b0(1+c1+c12+c13+…)=b0/1-c1
Отметим, что такая интерпретация коэффициентов модели авторегрессии и расчет долгосрочного мультипликатора основаны на предпосылке о наличие бесконечного лага в воздействии текущего знач. зависимой переменной на ее будущее знач.
Одним из возможных методов расчета параметров уравнения авторегрессии является метод инструментальных переменных. Сущность этого метода состоит в том, чтобы заменить переменную из правой части модели, для которой нарушаются предпосылки МНК, на новую переменную, включение которой в модель регрессии не приводит к нарушению его предпосылок. Применительно к моделям авторегрессии необходимо удалить из правой части модели переменную yt-1. Искомая новая переменная, которая будет введена в модель вместо yt-1ь должна иметь два свойства. Во-первых, она должна тесно коррелировать с yt-1ь во-вторых, она не должна коррелировать с остатками ur.
Еще один метод, который можно применять для оценки параметров моделей авторегрессии типа — это метод максимального правдоподобия
№34 ПРОВЕРКА СТАТИСТИЧЕСКИХ ГИПОТЕЗ. ????????????????????
№ 35 МЕТОД ПОДВИЖНОГО (СКОЛЬЗЯЩЕГО) СРЕДНЕГО.
Метод простого скользящего ср. состоит в том, что расчет показателя на прогнозируемый момент времени строится путем усреднения значения этого показателя за несколько предшествующих моментов времени.
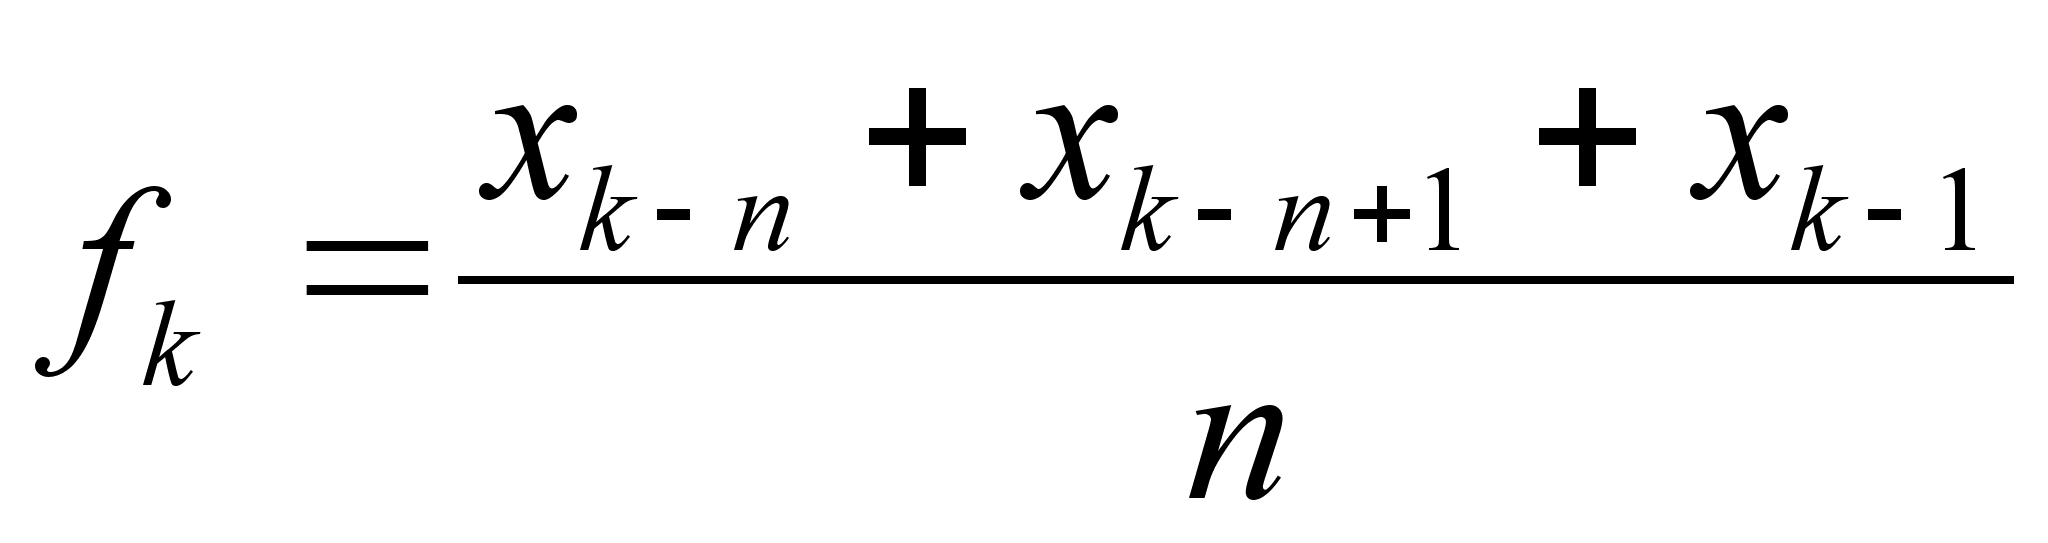
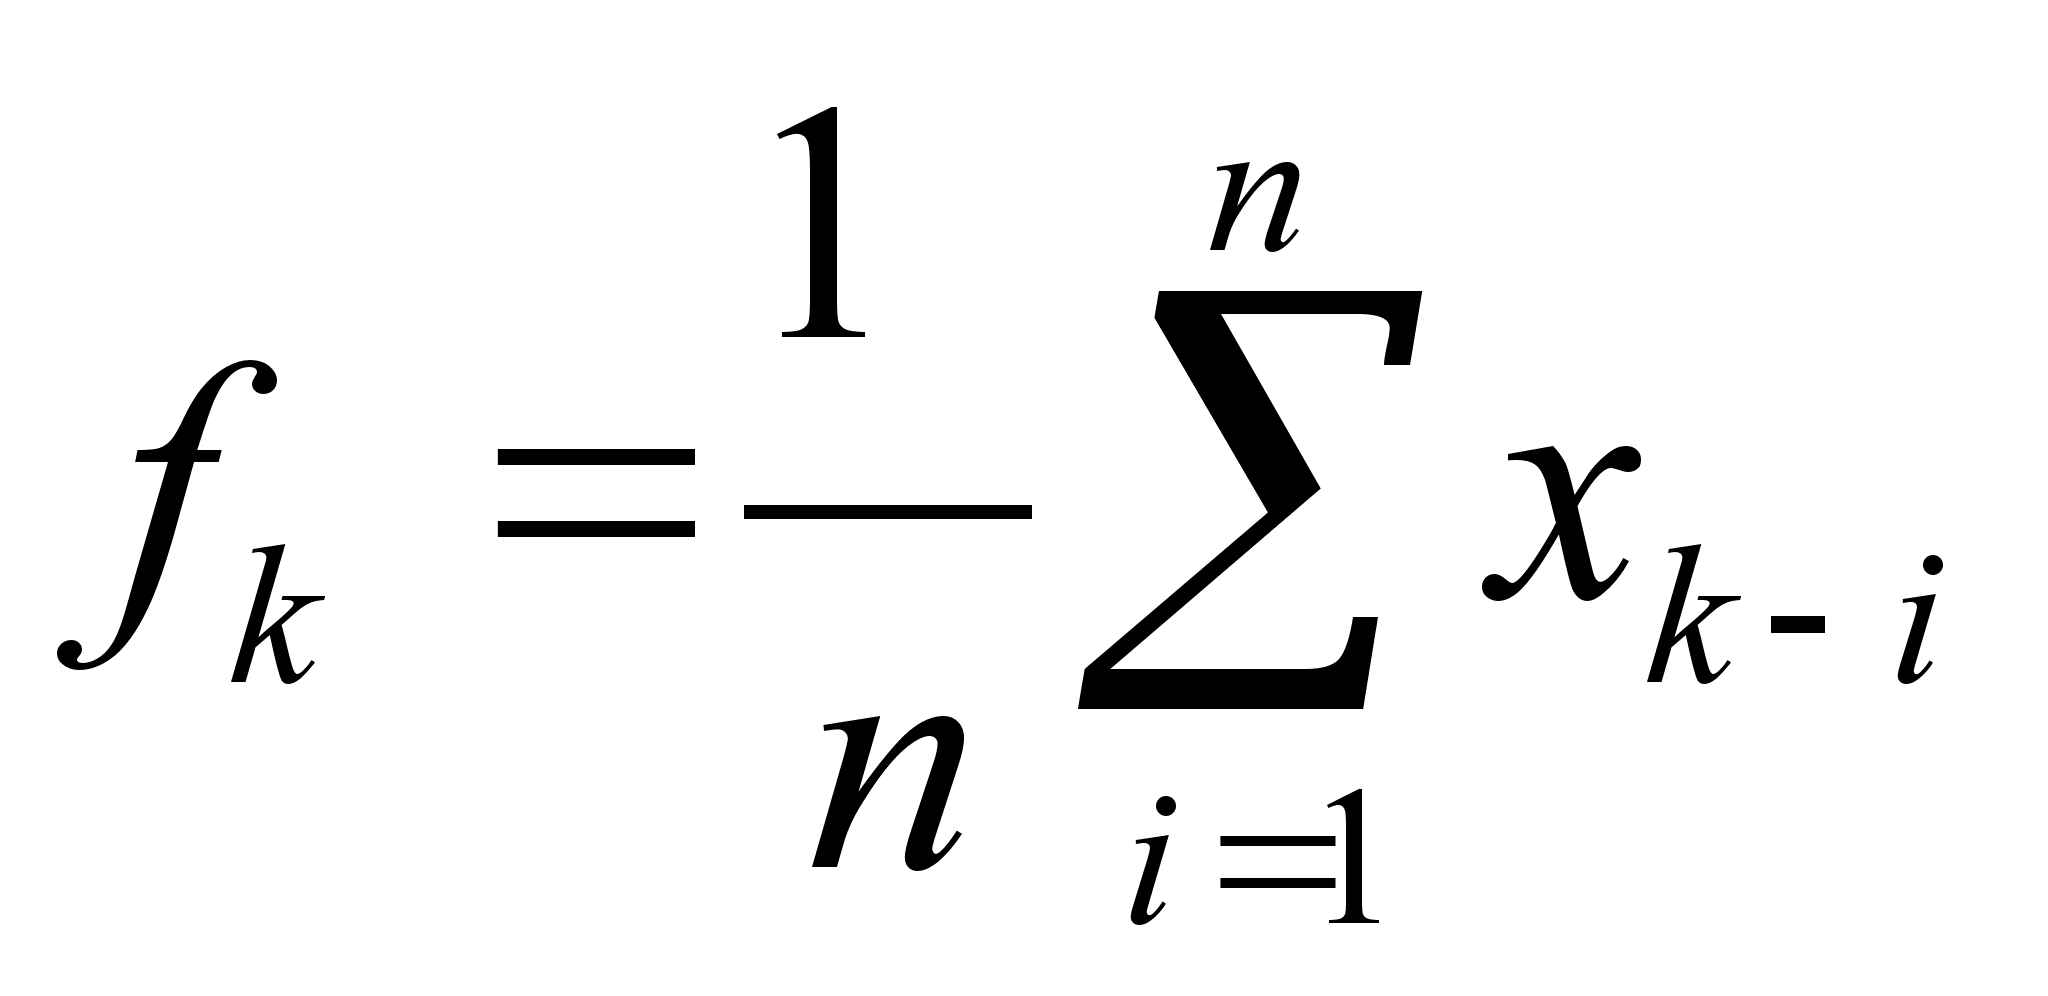
где хk-i – реальное знач. показателя в момент времени tn-1.
n- число предшествующих моментов времени использующих при расчете.
fk – прогноз на момент времени tk.
№ 36 МЕТОД ЭКСПОНЕНЦИАЛЬНОГО СГЛАЖИВАНИЯ.
Учитываются отклонения предыдущего прогноза от реального показателя а сам расчет проводится по след. формуле:
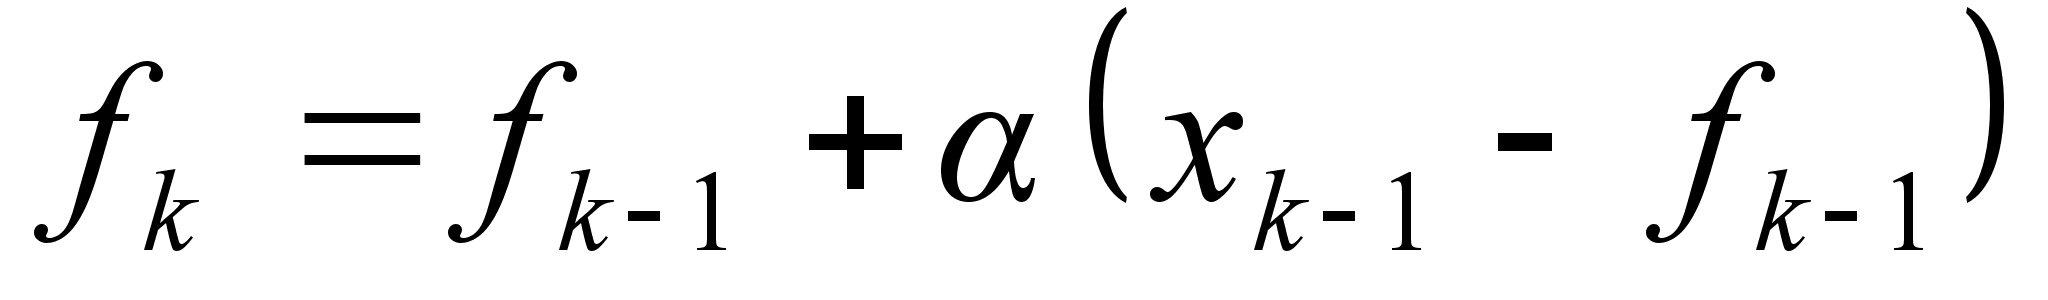
где xk-1 – реальное значение показателя в момент времени tk-1.
fk – прогноз на момент времени tk.
α – постоянное сглаживание.
Замечание: знач.α подчиняется условию 0‹ α ‹ 1, определяет степень сглаживания и обычно выбирается универсальным методом проб и ошибок.
№ 37 МЕТОД ПРОЕЦИРОВАНИЯ ТРЕНДА.
Основной идеей метода проецирования линейного тренда является построение прямой, которая в среднем наименее уклоняется от массива точек заданного временным рядом. Прямая ищется в виде: x = at + b (a и b -постоянные). Величины a и b удовлетворяют. следующей линейной системе:
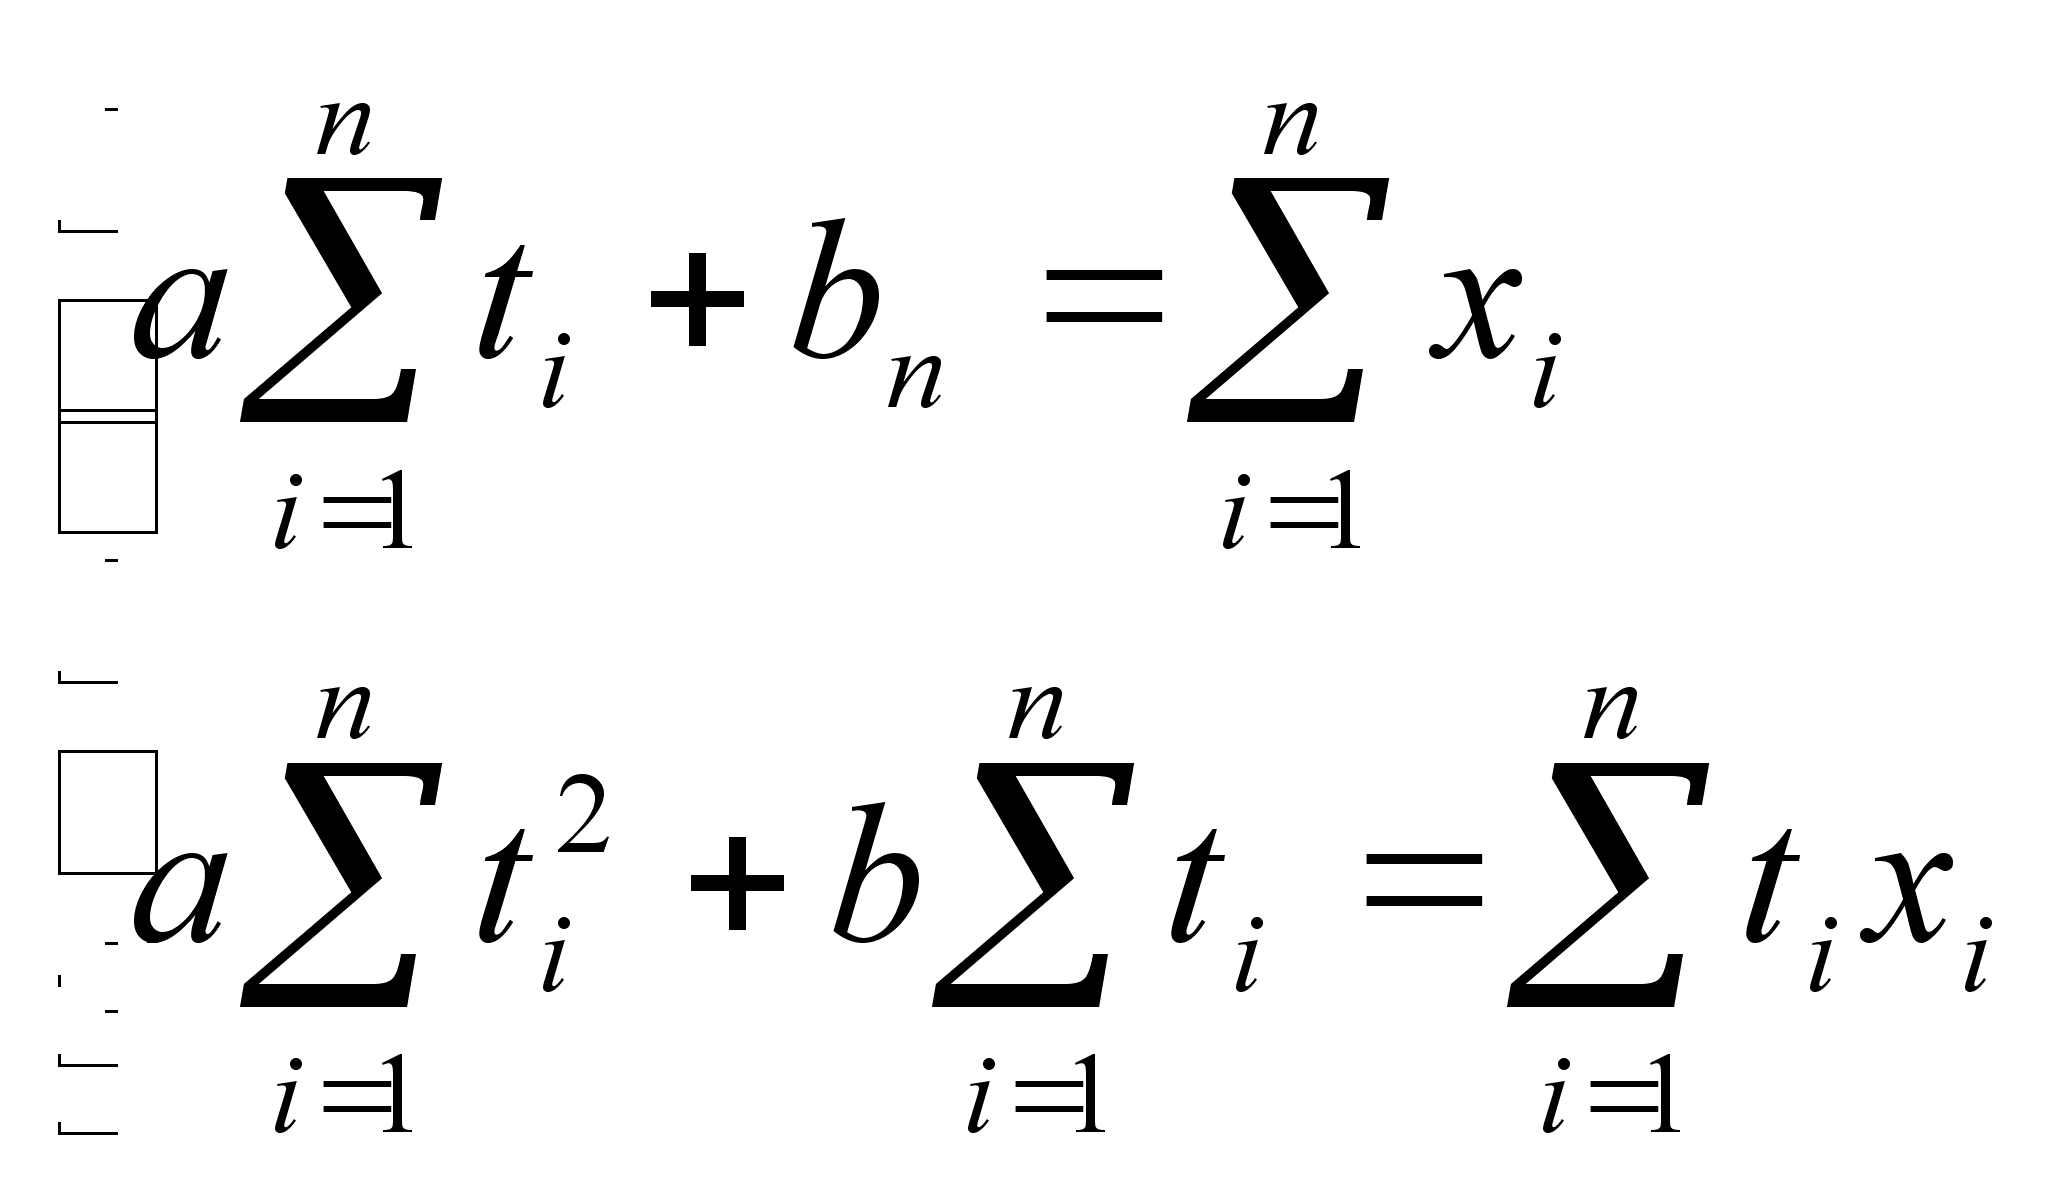
№38. КАЗУАЛЬНЫЕ МЕТОДЫ ПРОГНОЗИРОВАНИЯ. КАЧЕСТВЕННЫЕ МЕТОДЫ ПРОГНОЗИРОВАНИЯ. ????????????????