Математическая модель в пространстве состояний линейного стационарного объекта управления
Найдем моменты по следующей формуле:
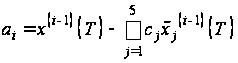 .
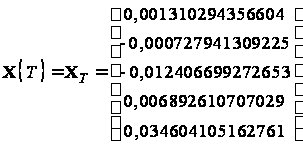
Числовое значение найденных моментов:
Составим функционал качества, который имеет следующий вид:
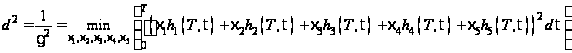
при условии,
что : ,
т.е.
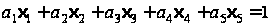
Выразим из
данного условия
 ,
тогда получим
следующее
равенство:
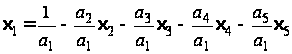 .
Подставляя
полученное
равенство в
функционал
и заменяя
 их правыми
частями получаем
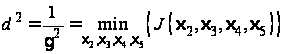
Найдем
частные производные
 и приравняем
их к нулю. Решая
полученную
систему уравнений,
определяем
оптимальные
значения
коэффициентов
 ,
а
вычислим по
формуле
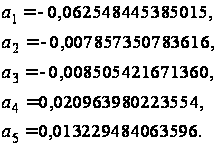
.
Т.о. имеем:
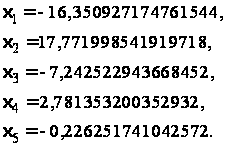
Минимальная энергия:
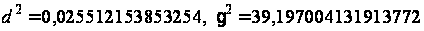
Найдем управление по следующей формуле:
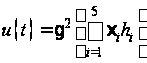
Тогда оптимальное управление
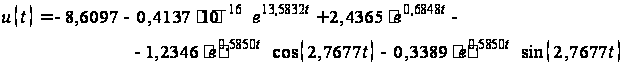 .
3.2 Оптимальная L – проблема моментов в пространстве состояний
Система задана в виде:
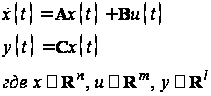
Решение ДУ имеет вид:
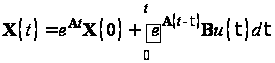 ,
при
 имеем:
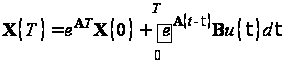 .
Составим моментные уравнения:
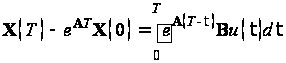
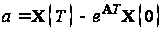
Подставляя необходимые данные в выше приведенные формулы, получим следующие моменты и моментные функции:
Числовое значение найденных моментов:
Моментные функции:
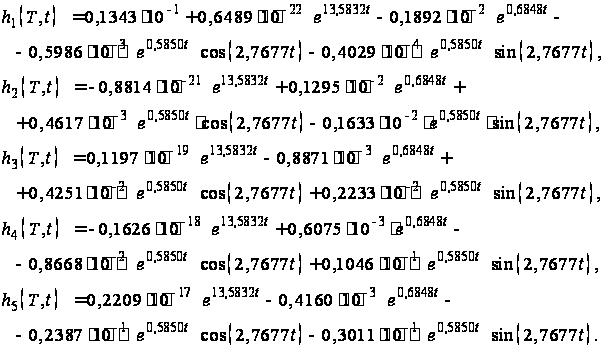
Заметим, что моменты и моментные функции совпадают с моментами и моментными функциями, найденными в пункте (а).
Из этого
следует, что
функционал,
значения
 ,
управление
и минимальная
энергия будут
иметь точно
такие же числовые
значения и
аналитические
выражения, как
и в пункте (3.1).
Оптимальное управление имеет вид:
Проверим правильность полученного решения.
Эталонные значения координат в начальный и конечный момент времени:
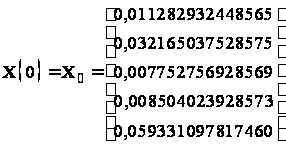 ,
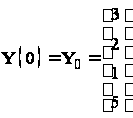 ,
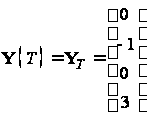
Найденные значения координат в начальный и конечный момент времени:
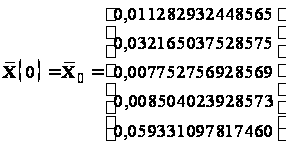 ,
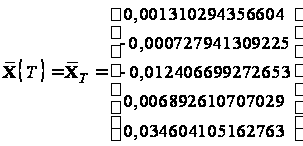
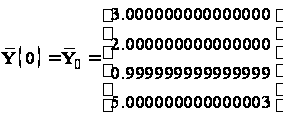 ,
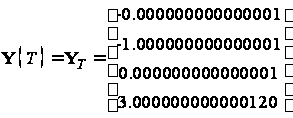
Вычислим погрешность полученных результатов:
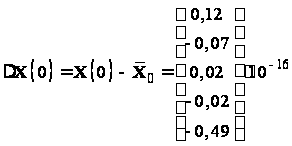 ,
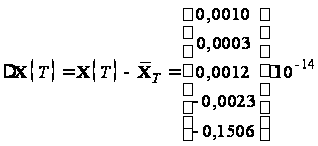
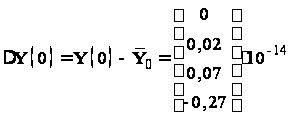 ,
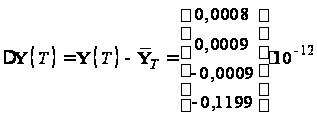
Ниже представлены графики полученного решения с помощью скрипта Optimal_L_problem_moments.m.
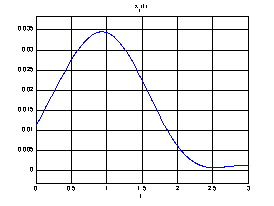
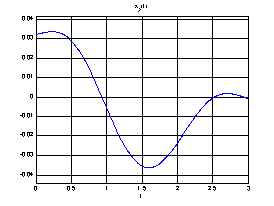
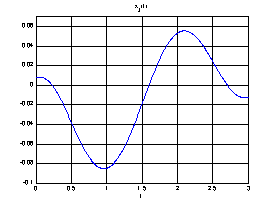
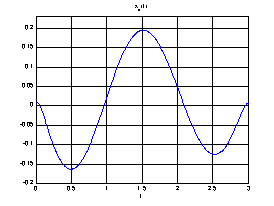
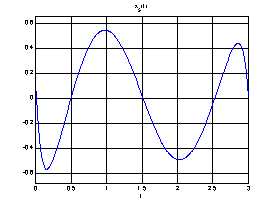
Рис. 18.
Графики фазовых
координат
системы
при переходе
из
 в
 .
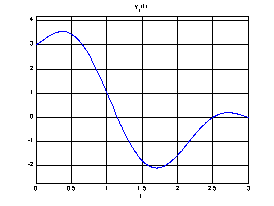
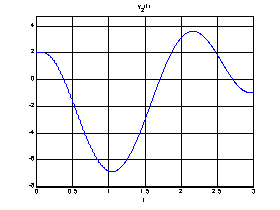
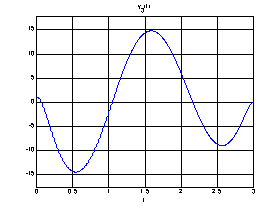
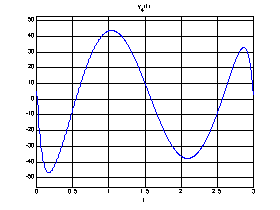
Рис. 19.
Графики выходных
координат
системы
при переходе
из
 в
 .
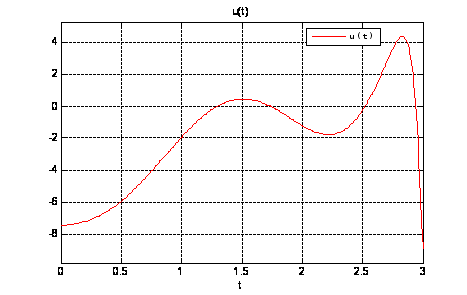
Рис.20.
График оптимального
управления
 .
Выводы: Задача перевода системы из начальной точки в конечную с помощью L-проблемы моментов в пространстве состояний и в пространстве вход-выход была решена с точностью до 12-го знака после запятой. Результаты, полученные при переводе системы из начальной точки в конечную, полностью совпадают.
4. Нахождение оптимального управления с использованием грамиана управляемости (критерий – минимизация энергии)
Система имеет вид:
с начальными условиями:
,
 .
Составим матрицу управляемости и проверим управляемость системы:
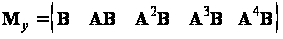
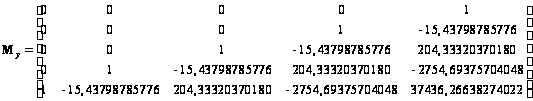
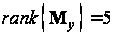 .
Составим грамиан управляемости для данной системы:
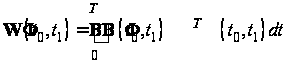
Найдем грамиан по формуле:
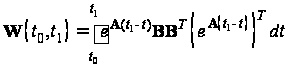
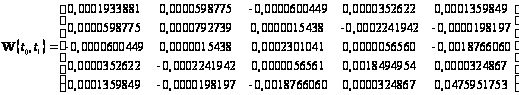
Тогда управление имеет вид:
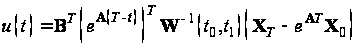 .
или
Ниже представлен график оптимального управления полученного с помощью скрипта Gramian_Uprav.m.:
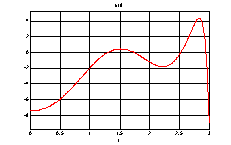
Рис.21. График
оптимального
управления
.
Графики фазовых координат аналогичны, как и в оптимальной L – проблеме моментов.
Сравним управление, полученное в начальной и конечной точках в пунктах 3 и 4 соответственно:
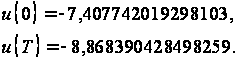 и
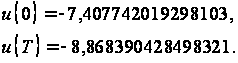
Выводы: Как видно, значения граничных управлений совпадают. А это значит, что задача перевода объекта из начального состояния в конечное решена с высокой степенью точности и с минимальной энергией.
Графическое сравнение оптимальных управлений из пунктов 3 и 4:
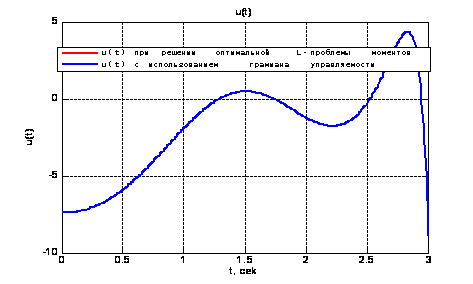
Рис.21. Сравнение
графиков оптимального
управления
.
5. Аналитическое конструирование оптимальных регуляторов (АКОР)
5.1 Стабилизации объекта управления на полубесконечном интервале времени
Рассмотрим линейный объект управления, описываемый системой дифференциальных уравнений в нормальной форме
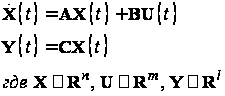
Необходимо получить закон управления
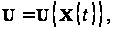
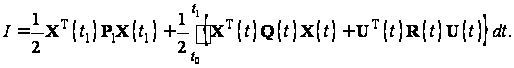
минимизирующий функционал вида
Начальные
условия для
заданной системы
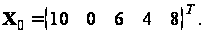
Моменты
времени
 фиксированы.
Матрицы
 — симметричные
неотрицательно
определенные:
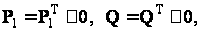
матрица
 — положительно
определенная:

Матричное дифференциальное уравнение Риккати имеет вид:
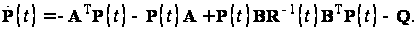
Если линейная
стационарная
система является
полностью
управляемой
и наблюдаемой,
то решение
уравнения
Риккати при
 стремится к
установившемуся
решению
 не зависящему
от
 и определяется
следующим
алгебраическим
уравнением:
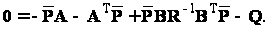
В рассматриваемом
случае весовые
матрицы
 и
в функционале
не зависят от
времени.
Оптимальное значение функционала равно
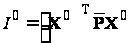
и является квадратичной функцией от начальных значений отклонения вектора состояния.
Таким образом,
получаем, что
при
 оптимальное
управление
приобретает
форму стационарной
обратной связи
по состоянию
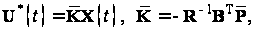
где
 — решение
алгебраического
матричного
уравнения
Риккати.
5.1.1. Решение алгебраического уравнения Риккати методом диагонализации
Для решения
данной задачи
найдем весовые
матрицы
и
:
Выберем
произвольно
 ,
тогда
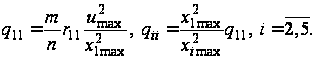
Взяв значения
 из решения
задачи L
– проблемы
моментов получим:
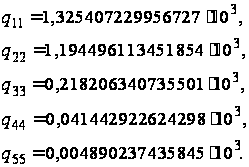
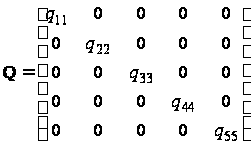
Матрицы системы имеют вид:
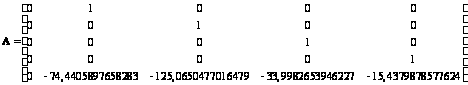
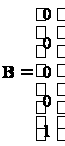 ,
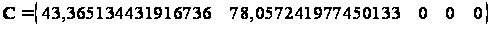 .
Введем расширенный
вектор состояния
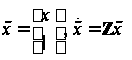 .
Тогда матрица
Z будет
иметь следующий
вид:
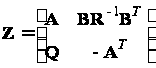 ,
или в численном виде
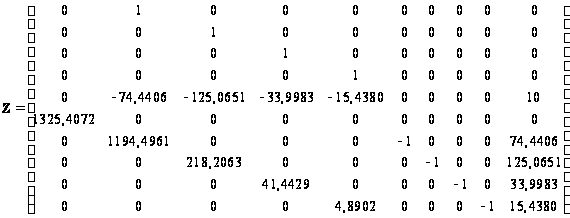 .
Собственные
значения матрицы
 :
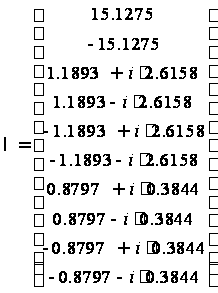 .
Зная собственные
значения и
собственные
вектора матрицы
Z, построим
матрицу

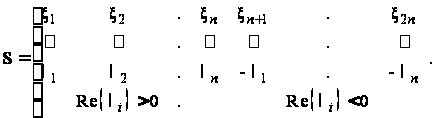
По определению
все решения
должны быть
устойчивы при
любых начальных
условиях