Математическое моделирование роста доходности страховой компании
 -j+e-rt]/[(1-m)(
 j’k1/l+

j’ -j-Cm-1]
K’(t)-(1-m)L(t)j
+(g+d+pc)K(t)+(Cm+1)L(t)=0
Перепишем последнюю систему в удобном виде.
l’(t)=(1-a+am(b1+b2))j’k1/l
l)e-rt+
l(t)(g+d+pc-(1-m)j’k1/l
l)
l’(t)=(1-a+am(b1+b2))j’k2/l
le-rt+
l(t)(g+d+pc-(1-m)j’k2/l
l)
l(t)=[(1-a+am(b1+b2))(j’k1/l+
j’k2/l
-j+e-rt]/[(1-m)(j’k1/l+
j’
-j-Cm-1]
K’(t)=(1-m)L(t)j
-(g+d+pc)K(t)-(Cm+1)L(t)
(2.4)
Обозначим
k(t)=K(t)/L(t), k1(t)=K1(t)/L(t), k2(t)=K2(t)/L(t) и n(t)=(dL/dt)/L (2.5)
и проведем аналогичные §1 рассуждения. Тогда справедливо соотношение (1.7).
Для упрощения полученной системы введем еще одно обозначение:
z(k(t)) = j’k1(t)(k1(t),k2(t)) k1(t) +j’k2(t)(k1(t),k2(t)) k2(t)-j(k1(t),k2(t))
Разделив уравнение (2.4) на L(t) и учитывая обозначения, получим:
l’(t)=(1-a+am(b1+b2))j’k1(k1(t), k2(t))e-rt+
l(t)(g+d+pc-(1-m)j’k1(k1(t), k2(t))) (2.6)
l’(t)=(1-a+am(b1+b2))j’k2(k1(t),k2(t))e-rt+
l(t)(g+d+pc-(1-m)j’k2(k1(t), k2(t))) (2.7)
l(t)=[(1-a+am(b1+b2))z(k1(t),k2(t))e-rt]/[(1-m)(z(k1(t),k2(t))+Cm+1] (2.8)
k’(t)=(1-m)j(k1(t),k2(t))-(g+d+pc)k(t)-(Cm+1) (2.9)
Продифференцируем (2.8) по t. Получим:
-rt
lў(t)=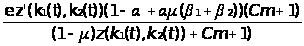 2
-rl(t)
(2.10)
Учитывая, что z’(k1(t),k2(t)) =j’’k1k1( k1(t),k2(t))k’1(t)k1(t) +j’’k2k2( k1(t),k2(t))k’2(t)k2(t), получаем, что формула (2.10) примет вид
lў(t) =e -rt(j’’k1k1( k1(t),k2(t))k’1(t)k1(t) +j’’k2k2( k1(t),k2(t))k’2(t)k2(t))(1- a+am(b1+b2))(Cm+1) / [(1 -m)z(k1(t),k2(t)) + Cm +1] 2 - rl(t) (2.11)
Подставляем в (2.11) соотношения (2.6) и (2.8), (2.7) и (2.8) соответственно, получим, что темп изменения капиталовооруженности вычисляется по формулам:
k’(t)=(1-m)j(k1(t),k2(t))-(g+d+pc)k(t)-(Cm+1)
k’1(t)=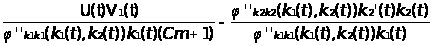
k’2(t)=
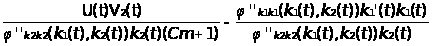
где
U(t)= (1 -m)z(k1(t),k2(t)) + Cm +1
V1(t)= Cm +1+z(k1(t),k2(t))((1 -m) +j’k1( k1(t),k2(t))(1 -m)-(g+d+pc+r))
V2(t)= Cm +1+z(k1(t),k2(t))((1 -m) +j’k2( k1(t),k2(t))(1 -m)-(g+d+pc+r))
Рассмотрим случай, когда оба агента участвуют в формировании капитала фирмы в равных долях. Тогда (при n=1) рассматриваемая модель сводится к сличаю приведенному в §1. Однако, если доли не равны, то приходим к качественно новой задаче.
§3 Математический анализ многосекторной модели роста доходности страховой компании
Напишем ее формулировку.
Максимизировать
Ґ n n -rt
J(t)=т( еaIj(t)+ е(1-a)Rj(t))e dt
0 j=1 j=1
при ограничениях
Rj(t)=F(Kj(t), L(t)) "j j=1,n
Ij(t)=m jRj(t), 0<mj<1,"j,j=1,n
n
m)R(t)= еWaj(t)+L(t)+K’(t)+dK(t)+p(t)K(t)
j=1
Waj(t) = gKj(t)+CmL(t) "j,j=1,n
0<g<1, 0<Cm <1, 0<d<1
0<a<1, p(t)іpc
L(0)=L0, L0>0, K(0)=K0, K0>0
Выпишем модель для случая n=2.
Максимизировать
?
т (a(m1 R1(t) + m1R2(t)) + (1-a) (R1(t)+R(t)) e -rt dt
0
при условии
(1-m1-m2)R(t)=g( K1(t)+ K2(t))+ CmL(t)+L(t) + dK(t)+K’(t)+p(t)K(t),
0<d<1, p(t)іpc,0<g+d+p<1
L(0)=L0, L0>0 K(0)=K0,K0>0
K0 - начальный капитал фирмы, L0 - начальное количество работников.
Выпишем функцию Лагранжа, учитывая (2.6), (1.1) и тот факт, что F(Kо(t),L(t)) "j,j=1,2 однородна, получим:
W(t)=(am1L(t)j(
()+am2L(t)j(
()+(1-
a)L(t)j(
( )e-rt
+ l(t)(
-(1-m1-m2)L(t)j(()
+ (g+d+pc)K(t)
+ (Cm +1)L(t) + K’(t))
В результате исходная модель записывается в виде (2.1)-(2.3)
Далее, выпишем систему уравнений Эйлера - Лагранжа, вытекающую из (2.1)-(2.3)
( am1j
‘()
+ (1-a)j’()e-rt+l(t)(g+d+pc-(1-m1-m2)j’()-l’(t)=0
( am2j
‘()
+ (1-a)j’()e-rt+l(t)(g+d+pc-(1-m1-m2)j’()-l’(t)=0
(a
( m1j()
+m2j()-(m1j’()+m2j’
()))
+ (1-a)
(j()-j’()))e
-rt+l(t)((1-m1-m2)j’()-(1-m1-m2)j()
+
Cm+1)=0
K’(t)-(1-m)L(t)j()+(g+d+pc)K(t)+(Cm+1
)L(t)=0 (3.1)
Перепишем последнюю систему в удобном виде.
lў(t)=(am1j’()+(1-a)j’())e-rt+l(t)(g+d+pc-(1-m1-m2)j’(())
lў(t)=(am2j’()+(1-a)j’())e-rt+l(t)(g+d+pc-(1-m1-m2)j’(())
(am1(j()-j’())+am2(j()-j’())+(1-a)(j()-j’()))e-rt+l(t)((1-m1-m2)(j’()-j())+Cm+1)=0
K’(t)-(1-m)L(t)j()+(g+d+pc)K(t)+(Cm+1
)L(t)=0 (3.2)
Проведя аналогичные рассуждения, что и в §1, введем обозначения аналогичные (1.8) z(kj(t)) = j’(kj(t)) kj(t) -j( kj(t) ) для j=1,2. (3.3)
Разделив (3.2) на L(t) и учитывая обозначения (3.3) и (1.8), получим:
l’(t)=(am1j’(k1(t))+(1-a)j’(k(t)))e-rt+l(t)(g+d+pc-(1-m1-m2)j’(k(t))) (3.4)
l’(t)=(am2j’(k2(t))+(1-a)j’(k(t)))e-rt+l(t)(g+d+pc-(1-m1-m2)j’(k(t))) (3.5)
-rt
l(t)=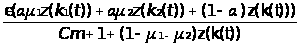 (3.6)
k’(t) = (1 -m)j(k(t))-(g+d+pc)k(t) - (Cm + 1) (3.7)
После дифференцирования (3.7) по t получим:
lў(t) = e-rt[(am1z’(k1(t))+am2z’(k2(t))+(1-a) z’(k(t)))(Cm+1+(1-m1-m2)z(k(t))) - (am1z(k1(t))+am2z(k2(t))+(1-a)z(k(t)))(1-m1-m2)z’(k(t))]/ [(1-m1-m2)z(k(t)) + Cm + 1 ]2 - rl(t) (3.8)
Учитывая (1.8) и аналогичные выражения для z(kj(t)) для j=1,2,получаем, что формула (3.8) примет вид:
lў(t)=e-rt[(am1j’’(k1(t))k’1(t)k1(t)+am2j’’(k2(t))k’2(t)k2(t)+(1-a)j’’(k(t)) k’(t)k(t))(Cm+1+(1-m1-m2)z(k(t)))-(am1z(k1(t))+am2z(k2(t))+(1-a)z(k(t)))(1-m1-m2) j’’(k(t))k’(t)k(t))]/ [(1-m1-m2)z(k(t)) + Cm + 1 ]2 - rl(t) (3.9)
Подставляем в (3.9) соотношения (3.5),(3.7) и (3.6),(3.7), получим, что темп изменения капиталовооруженностей вычисляется по формулам:
k’(t) = (1 -m)j(k(t))-(g+d+pc)k(t) - (Cm + 1)
k’1(t)=[(am1j’(k1(t))+(1-a)j’(k(t)))U(t)+(g+d+pc-(1-m1-m2)j’(k(t)))
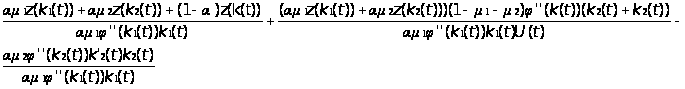 k’2(t)=[(am2j’(k2(t))+(1-a)j’(k(t)))U(t)+(g+d+pc-(1-m1-m2)j’(k(t)))
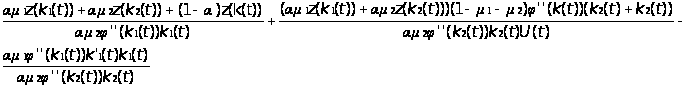
где
U(t) = (1-m1-m2 ) z(k(t)) + 1 + Cm
Если заданы параметры a, m1, m2, Cm,d, g может быть рассчитана капиталовооруженность по каждому виду страхования. Это позволит сделать обоснованные выводы о целесообразности включения нового вида страхования.
§4 Анализ дискретного аналога простейшей модели роста доходности страховой компании
Разработка и качественный анализ задач управления показал их теоретическую значимость для определения путей совершенствования работы страховых фирм и одновременно наличие вычислительных и информационных трудностей в их реализации. Однако, используя логику приведенных выше соотношений, можно сформулировать дискретные аналоги моделей, позволяющие записать задачу в виде привычных достаточно легко реализуемых задач оптимизации и разрешить их имеющимися математическими и программными средствами. Этот путь был реализован для простейшей модели.
Рассматриваемая модель имеет вид:
aIT+(1-a)(RT+pcKT) ® max
при ограничениях
It=mRt-1-haD Kt-1 "t t=1,T
Rt=F(Kt,Lt) "t t=1,T
Kt=Kt-1+(1-a)D Kt "t t=1,T
Lt=Lt-1+D Lt "t t=1,T
(1-m)Rt=Wat+Lt+dKt+pcKt "t t=1,T
Wat=g Kt+CmLt "t t=1,T
0<a<1,0<m<1,0<h<1,Kt>0, Lt>0, DKt>0, DLt>0 "t t=1,T
K0, L0,а, d, pc,g, Cm- заданы
Для реализации этой модели предлагается использовать метод Соболя.
Отличительной чертой данного метода является систематический просмотр многомерных областей: в качестве пробных точек в пространстве параметров (переменных) используются точки равномерно распределенных последовательностей. Для этих целей были применены так называемые ЛПt- последовательности, которые обладают наилучшими характеристиками равномерности. Подробнее этот метод приведен в [11] с обоснованием и доказательством сходимости последовательностей к решению.
Сверхбыстрый
алгоритм. В
работе [12] предложен
способ расчета
ЛПt-
последовательностей.
Для этого порядок
следования
точек Qi
меняется так,
чтобы каждая
следующая точка
Qi
вычислялась
по предыдущей
точке Qi-1
с помощью одной
операции
 ,
где
означает поразрядное
сложение по
модулю два в
двоичной системе
(операция “
исключающее
ИЛИ”). Приведем
таблицу истинности
для этой логической
операции:
| x | y |
x |
| 0 | 0 | 0 |
| 0 | 1 | 1 |
| 1 | 0 | 1 |
| 1 | 1 | 0 |
Приведем характеристики общей схемы алгоритма.
Пусть Г(i)-так
называемый
код Грея, соответствующий
номеру i.
По определению
Г(i)= i
[i/2],
где [z] - целая
часть z. Два
соседних кода
Г(i) и Г(i-1)
всегда различаются
в одном и только
в одном разряде
l=l(i),
номер которого
можно вычислить
по формуле
l = 1+ log2
[Г(i)
Г(i-1)]
Поэтому, для расчета Qi получаем следующий простой алгоритм:
шаг1. q 0,1 =q 0,n=0
шаг2. q i,j=
q i-1,j
Vj(l)
j=1,2,...n (4.1).
де Vj(l)=rj(l)2-l, rj(l)-числители направляющих чисел при 1?j?51, 1? l ?20
Счет оканчивается, когда i ( номер точки ) достигает необходимого количества. Сколько нужно брать точек описано в методе, приведенном ниже.
Приведем краткое описание алгоритма Соболя.
Пусть задана математическая модель, которая зависит от n неизвестных.
Каждой точке А поставим в соответствие набор параметров (а1, а2,...,аn).
аj?аj? аj* j=1,n (4.2)
Ограничения вида (4.2) выделяют в пространстве параметров параллелепипед. В дальнейшем нас будут интересовать только точки принадлежащие параллелепипеду.
Кроме этих ограничений в задачу обычно включают так называемые функциональные ограничения
f(A)< c** (4.3)
c** - некоторое значение, которое необходимо определить для того, чтобы множество G было замкнутым.
Обозначим через G={A| (4.1), (4.3)}.
Так же имеем некоторую функцию цели F(А).
Таким образом исходная задача имеет вид
F(А) ® мах
АОG
Тогда для нахождения оптимальной точки используется следующий алгоритм.
Шаг1. Выбор точки Qi = (q1i,...,qni), где n- число неизвестных в модели.
Перебор точек осуществляется по алгоритму (4.1).
Шаг2. Пересчет точек.
Так как нас интересуют точки, удовлетворяющие ограничениям (4.2),
то пересчет осуществляется по формулам:
aij= aij + (aij* - aij) qij "j: j=1,n.
В результате получим точку Аi = (a1i,...,ani).
Шаг3. Проверка на удовлетворение множеству G.
Так как точки Аi i=1,N по построению удовлетворяет ограничениям (4.2), то осталось удовлетворяют ли точки ограничениям (4.3). Если нет, то эти точки отбрасываются. Если да, то считают F(А). Переход к шагу1.
Количество точек выбирается самим программистом с учетом следующего факта:
Пусть N - количество точек. При N® ? ЛП - последовательность становится равномерной и F(АN) ® max F(А)
AОG
Глава3. Моделирование роста доходности на основе совершенствования отношений Страховщика и Страхователя
§1 Основные положения, блок-схема функциональных возможностей и характеристика структур данных Справочника
Наша программа - Справочник страхователя и страховщика содержит информацию о страховых компаниях, имеющихся в г. Воронеже, их координатах (адрес и телефон), правилах страхования, рейтингах крупнейших страховых компаний в России, и кроме того, Вы можете получить ответ на вопрос - “ в какие страховые компании Вы можете обратиться “, если указан вид страхования. Кроме того, предлагаются рекомендации по выбору страхового партнера и рекомендации по пользованию программой.
Программа написана для использования в среде Ms-Windows на языке Delphi 3, средствами которой можно получить всю необходимую информацию. Все имеющиеся сведения содержаться в базах данных, просмотреть которые можно в удобном для пользователя виде. Так как программа позволяет вносить, изменять и удалять данные, не требуя при этом какого - либо изменения текста программы.
Блок - схема функциональных возможностей и запросов справочника приведена на Рис.1.
Работа программы начинается с появления меню, в котором предлагаются функциональные возможности справочника, такие как: просмотр имеющихся в Воронеже страховых компаний, их координаты, виды страхования которые они предлагают, соответствующие правила страхования, запрос о страховых компаниях, в которые может обратиться страховщик, если известен выбранный им вид страхования, так же предлагаются рекомендации по выбору подходящей компании и справочная информация о рейтингах крупнейших в России страховых компаниях. После выбора соответствующего запроса, появляется новое окно, в котором предлагается соответствующая информация. Все необходимая информация хранится в базах данных. Большим достоинством системы является то, что от пользователя не требуется каких - либо особых навыков общения с компьютером. Работа осуществляется в диалоговом режиме с помощью мыши.
Используемые базы:
ania.db- база данных, содержащая информацию о страховых компаниях и их координатах;
strah.db - база данных, содержащая виды страхования;
rey.db - база данных, содержащая рейтинги крупнейших страховых компаний России;
svaz.db - база данных, связывающая номера компаний с номерами видов страхования;
Структура используемых баз данных приведена на рис.2.
Основной программный файл - project.res.
Все остальные файлы вспомогательные, описывают работу на соответствующей форме.
Unit1.pas- формирует главное меню программы;
Unit2.pas- осуществляет просмотр страховых компаний;
Unit3.pas- выдает список видов страхования. При обращении к любому виду выдает правила страхования;
Unit4.pas- выдает список видов страхования. При выборе любого вида страхования выдает список компаний, в которые может обратиться Страховщик, и рекомендации по выбору страхового партнера.
Unit5.pas- осуществляет просмотр крупнейших страховых компаний и их рейтингов;
Unit6.pas- файл, соответствующий вспомогательной форме, на которой выдаются правила страхования;
Unit7.pas- файл, соответствующий вспомогательной форме, на которой выдается список компаний, в которые может обратиться страхователь;
Unit8.pas- файл, выдающий справку по пользованию программой;
Unit9.pas- файл, соответствующий вспомогательной форме, на которой выдаются рекомендации по выбору страховщика;
Основные используемые процедуры в программе:
procedure. InsertButtonClick - осуществляет добавление записи в базу данных;
procedure.DeleteButtonClick - осуществляет удаление записи из базы данных;
procedure.PostButtonClick - запоминает запись в базе;
procedure.CancelButtonClick - осуществляет отмену выполняемых действий;
procedure.ButtonClick - осуществляет выход в главное меню;
procedure.Tform3.ButtonClick - позволяет просмотреть правила страхования;
procedure. Tform7.ButtonClick - позволяет просмотреть рекомендации по выбору страховщика;
procedure. Tform4.ButtonClick - осуществляет процедуру поиска. Результатом поиска является список страховых компаний, в которые может обратиться Страхователь;
§2 Процедура выдачи рекомендаций по выбору страховой компании
После того как Вы определили вид страхования, в котором возможен Ваш интерес, Вы можете поступить следующим образом:
I. Ознакомьтесь с рейтингом страховых организаций России.
В настоящее время некоторые издания (например, “Экономика и жизнь”) публикуют рейтинги страховых организаций. Так и в нашей программе приведены рейтинги крупнейших компаний в России за 98 и 99 г.г. Само по себе включение страховщика в подобный рейтинг еже в какой - то степени говорит о его надежности. Это может быть основанием для предварительного отбора. Нужно также учесть частоту включения Страховщика в рейтинг и динамику места компании в рейтинге. При этом возможны следующие ситуации:
а) стабильное место в рейтинге;
б) отрицательная динамика (компания на протяжении рассматриваемого периода ухудшало свое место в рейтинге);
в) положительная динамика (компания на протяжении
рассматриваемого периода улучшало свое место в рейтинге);
II. Обратите внимание в выбранной Вами компании на:
1) Наличие лицензии Департамента по надзору за страховой деятельностью на право проведения страхования по интересующему Страхователя виду страхования.
2) Срок существования страховой организации (как правило, чем дольше Страховщик активно работает на рынке, тем он надежнее).
3) Личные характеристики первого лица (лиц) страховой компании.
Возможны следующие варианты:
за руководителем тянется шлейф банкротств и сомнительных финансовых афер;
руководитель ничем себя не проявил;
руководитель известная личность в финансовых и промышленных кругах, сотрудничает с органами Государственной власти, известен своими публикациями в прессе;
4) Список клиентов страховой компании (о надежности Страховщика свидетельствует факт, что среди страхователей - юридический лиц - крупные банки, промышленные предприятия, зарубежные фирмы и т.п.).
Список учредителей Страховщика. Размер оплаченного уставного капитала (чем больше оплаченный уставной капитал, тем надежнее Страховщик. Хорошо, когда учредителем является крупная и известная организация. Еще лучше, если учредителем является известный и крупный банк с развитой региональной сетью филиалов).
Тарифную политику страховщика (Страхователь должен провести предварительный маркетинг цен на страховые услуги (страховые тарифы) по выбранному кругу страховщиков. При этом лучше ориентироваться на средние цены страховых тарифов. Низкий тариф иногда назначается Страховщиком специально чтобы переманить к себе страхователей от других компаний. Но такая операция опасна для страховщика, так как подрывает его финансовую устойчивость. Высокий тариф так же таит в себе опасность для Страхователя - слишком высокие тарифы говорят о том, что у Страховщика слишком мал размер собственных средств и он хочет поправить свое материальное положение за счет Страхователя).
Наличие системы перестрахования рисков у Страховщика (все крупные страховщики выстраивают систему надежной перестраховочной защиты).
наличие (отсутствие) негативной информации в прессе о Страховщике.
III. Посетите офис Страховщика.
Немаловажно субъективное ощущение Страхователя, возникшее от посещения им офиса Страховщика. При разговоре с представителями Страховщика важно оценить следующие параметры:
1) Открытость Страховщика (в пределах разумного и в пределах, обусловленных законодательством) в представлении данных о себе (показывает ли Страховщик важнейший набор документов:
лицензию на проведение страхования со всеми приложениями, годовой баланс, аудиторское заключение по этому балансу, устав, учредительный договор и т.д.)
Вежливость, культура общения, внешний вид представителей Страховщика. Компетентность сотрудников Страховщика.
Также важно отметить, как организован прием посетителей страховщиком:
страховая компания имеет легко доступный сервисный зал для приема посетителей;
посещение офиса возможно только по предварительному разрешению;
страховая компания общается с потенциальными клиентами только через страховых агентов (в этом случае наиболее сложно оценить возможности Страховщика);
Выполнение указанных рекомендаций поможет