Моделирование работы банка
Правление банка утверждает общую сумму ассигнований на все проекты в размере N тысяч долларов, и верхний предел Lj ассигнований между отделениями j. Следовательно, необходимо распределить ассигнования между отделениями таким образом, чтобы обеспечивалась максимизация общего дохода банка при наложенных ограничениях.
Математическая модель задачи описывается следующими соотношениями:
 [Pj
(v
j
)
+ Q j
(w
j
)
+ Rj
(x
j
)]
 (1)
максимизировать, при ограничениях
(vj
+ wj
+ xj
)
 N
(2)
общая сумма ассигнований
vj
+ wj
+ xj
Lj
, j=1,2..s (3)
vj , wj , xj (4) неотрицательные целые при любом j .
Поскольку на все управляемые переменные наложено только одно ограничение (2) , а остальные бюджетные и целочисленные ограничения (3) и (4) относятся только к отделению j ,то в данном случае имеет место задача распределения усилий с одним ограничением.3 Таким образом получаем следующее рекуррентное соотношение :
gj (n) = max [ Pj ( vj ) + Qj (wj ) + Rj (xj ) + gj ( n - vj - wj - xj ) ] , j = 1,2...s (5)
где n = 0,1,2...N и максимизация производится только по неотрицательным целочисленным значениям vj ,wj и xj удовлетворяющим условию:
vj
+
wj
+
xj
min
(Lj
, n)
На каждом шаге отыскания максимума можно использовать метод решения задачи о распределении усилий, представив этот пример в следующем виде:
Pj
( vj
) + Qj
(wj
)
+ Rj
(xj
)
 max
(6) при ограничениях
vj
+
wj
+
xj
y
, (7)
где vj ,wj и xj должны быть неотрицательными целыми числами. Необходимо получить решение для каждого значения y = 0,1....Lj .
Чтобы использовать рекуррентный подход к задаче (6)-(7) , примем
p j (y) = Pj (y) , y = 0,1...Lj , (8)
q j (y) = max [ Qj (wj ) + pj ( y- wj ) ] , y = 0, 1 ... Lj (9)
wj
где максимизация производится только по неотрицательным целым значениям
wj
y
, и
r j (y) = max [ Qj (xj ) + q j (y - xj )] , y = 0,1... Lj (10)
xj
где максимизация производится только по неотрицательным целым значениям
xj
y
.
Далее находится решение по соотношению:
g j (n) = max [ r j (y) + g j ( n - y ) ] , j = 1,2...s, (11)
y
где n = 0,1...N и максимизация производится только по неотрицательным
целым
значениям
y
, удовлетворяющим
условию
у
min (Lj
, n) .
Следовательно, для решения этой задачи нужно связать s расчетов
распределения усилий с общей моделью распределения усилий..
Таким образом, в качестве решения мы получим значения vj , wj и xj - выделяемые средства на соответствующие проекты, дающие максимизацию общего дохода банка g j (n) по отделам j = 1,2...s .
Согласно поставленной задачи (динамическая модель) и решения задач «о распределении усилий», была получена программа.4 Она опирается на следующие числовые данные:
число отделов;
общий объем финансирования;
максимальное финансирование отдела;
зависимость доходов от вложений по видам исследований;
максимальные объемы финансирования отделов.
После распределения средств по отделам, а затем в каждом отделе, получаем эффективное распределение средств. После чего подсчитываем общий доход
подобного финансирования.
Программа настроена на определенную организационную структуру, базирующуюся на отделах. И может работать с любыми данными укладывающимися в эти рамки с соответствующими ограничениями. Таким образом, она может находить решение заданной проблемы для любого предприятия.
4.Нейронные сети.
4.1. Общие положения по нейронным сетям.
Один из возможных подходов к многомерным и зачастую нелинейным информационным рядам финансового рынка заключается в том, чтобы по возможности подражать образцам поведения участников рынка, используя такие методы искусственного интеллекта, как экспертные системы или нейронные сети.
На моделирование процессов принятия решений этими методами было потрачено много усилий. Оказалось, однако, что экспертные системы в сложных ситуациях хорошо работают лишь тогда, когда системе присуща внутренняя стационарность (т.е. когда на каждый входной вектор имеется единственный не меняющийся со временем ответ). Под такое описание в какой-то степени подходят задачи комплексной классификации или распределения кредитов, но оно представляется совершенно неубедительным для финансовых рынков с их непрерывными структурными изменениями. В случае с финансовыми рынками едва ли можно утверждать, что можно достичь полного или хотя бы в определенной степени адекватного знания о данной предметной области, в то время как для экспертных систем с алгоритмами, основанными на правилах, это — обычное требование.
Н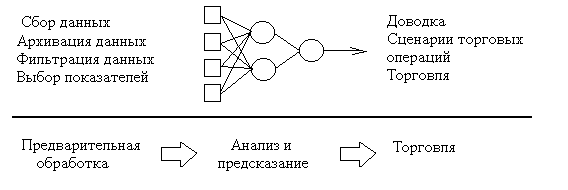
ейронные
сети предлагают
совершенно
новые многообещающие
возможности
для банков и
других финансовых
институтов,
которым по
роду своей
деятельности
приходится
решать задачи
в условиях
небольших
априорных
знаний
о среде.
Рис.2. Блок-схема финансового
прогнозирования при помощи нейронных сетей.
Характер финансовых рынков драматическим образом меняется с тех пор, как вследствие ослабления контроля, приватизации и появления новых финансовых инструментов национальные рынки слились в общемировые, а в большинстве секторов рынка возросла свобода финансовых операций. Очевидно, что сами основы управления риском и доходом не могли не претерпеть изменений, коль скоро возможности диверсификации и стратегии защиты от риска изменились до неузнаваемости.
Возможности такого применения облегчаются тем, что имеются огромные базы экономических данных, — ведь сложные модели всегда прожорливы в отношении информации.
Существенными составными частями нового подхода являются: нейронные сети (сети компьютерных процессоров, взаимодействие которых построено по образцу процессов обучения, происходящих в человеческом мозге). Общей чертой новых методов является возможность распознавания образов и генетические алгоритмы (методы, в которых, исходя из большого набора первоначальных предположений, вырабатывают все более правильные представления о поведении рынка и, в конечном счете, более содержательные рабочие гипотезы). Про методы обоих видов говорят, что они управляются данными, в противоположность подходу, основанному на применении правил, который принят в экспертных системах. Системы, основанные на знаниях, обладают тем недостатком, что построенные на их основе методы торговли оказываются довольно негибкими.
Нейронные сети хорошо приспособлены для решения задач классификации и анализа временных рядов. Задача классификации понимается как задача отнесения предъявленного объекта к одному из нескольких попарно непересекающихся множеств. При этом наиболее важным случаем здесь является бинарная классификация — примерами ее могут служить распознавание доходных и недоходных инвестиций или различение компаний, имеющих хорошие шансы выжить, от тех, которые должны обанкротиться. Способность к моделированию нелинейных процессов, работе с зашумленными данными и адаптивность дают возможность применять нейронные сети для решения широкого класса финансовых задач. Время обучения зависит от сложности задач, от выбора начальных решений и требуемого качества алгоритма.
В связи с этим не представляется возможным рассмотрение модели работа банка , так как полное описание модели требует большого количества переменных и достаточно сложных связей между ними.
Но, тем не менее, есть выход: разбить общую модель на части. Нельзя сказать, что это решит все проблемы .Между тем , такой подход имеет и свои положительные стороны.
Банк аккумулирует временно свободные денежные средства(вклады).Для того, что бы привлечь вкладчиков, необходимо осуществление таких операций и предоставляемых услуг, что бы доход, полученный в результате был бы оптимальным. Одна из предоставляемых услуг : покупка-продажа наличной валюты. Доходы подвержены значительным колебаниям в зависимости от конъюнктуры рынка. В этом случае существенную помощь может оказать, например, прогнозирование курсов валют, ставок.
Рассмотрим прогнозирование ставки доллара к немецкой марке.
4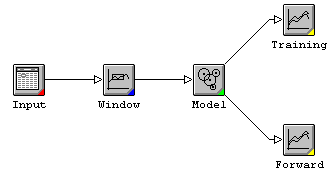
.2.Прогнозирование
ставки доллара
к немецкой
марке.
Рис.3. Общая схема работы.
Обучение
происходило
основываясь
на информации
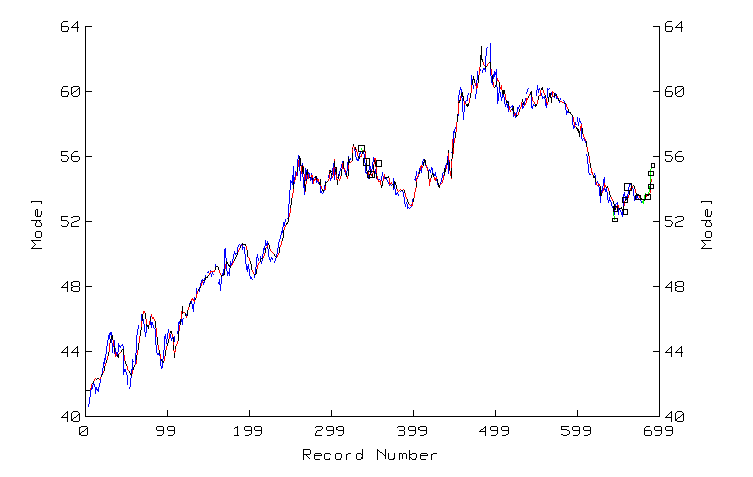
о 700 дней. Сеть
использовала
предсказания
изменения
ставки на 1 день
вперед..
Предсказанные
значения для
ставки показываются
черным цветом.
Действительные
значения - серым.
Прямая с квадратиками
– проверочное.
(рис.4.)
Рис.4.
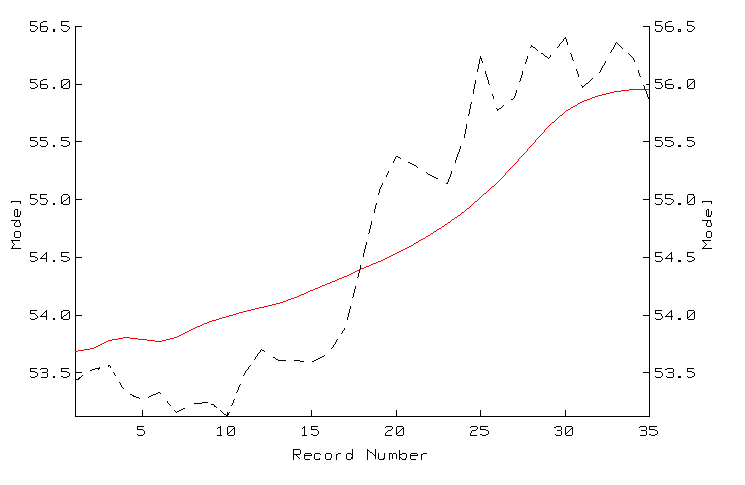
Рис.5.
Во время обучения сети были построены обобщающие правила, основываясь на которых было осуществлено предсказание на 35 дней торговли.(рис.5)
Сеть выводит пунктиром, в действительности - сплошной линией.
Таким образом, благодаря этой информации, банк может подкорректировать работу валютного отдела , избежать ошибок в выборе стратегий , потери денег.
Заключение.
Коммерческий банк - это кредитное учреждение, реализующее экономические интересы. Банковское дело - как правило, весьма выгодный бизнес, основанный на определенных принципах. Основной - прибыльность. Показатель прибыли официально считается основным показателем деятельности