Экономическая кибернетика
План рахунків, де власний капітал відображається рахунками 4 классу. Вони мають слідуючі коди, назви та застосування:
рахунок 40 "Статутний капітал" призначений для обліку власників (учасників) підприємства, величина яких зафіксована в його статутних документах;
рахунок 41 "Паєвий капітал" буде застосовуватись підприємствами, в яких замість статутного капіталу (кредитні союзи та інші) або наряду з ним (наприклад, підприємства потреб кооперації) частка власного капіталу формується у вигляді паєвих внесків;
рахунок 42 "Додатковий капітал" призначений для обліку іншого капіталу, внесеного учасниками (емісійний доход та інше) або отримання коштів в процессі діяльності підприємства в результаті дооцінки його активів, безкоштовного отримання майна та інше;
рахунок 43 "Резервний капітал" буде використаний для відображення суми резервів, які утворюються за рахунок чистого прибутку згідно з діяючим законодавством;
рахунок 44 "Прибутки і збитки нерозподілені" призначений для накопичення чистих фінансових результатів діяльності підприємства.
Використання прибутку на виплату дивідентів або для створення резервного капіталу на протязі звітного періоду буде відображатися по дебету субрахунку 44/2 "Прибуток, використаний в звітньому номері" в кореспонденції згідно з рахунком 67 "Розрахунки з учасниками" або 43 "Резервний капітал".
Треба відмітити, що інші витрати, які сьогодні роздивляються як використання прибутку (відрахування в фонди заохочення та розвитку, податки з прибутку та інші) будуть відображатися як витрати на відповідних рахунках (23, 90, 91, 93 та інші). В кінці року сальдо субрахунку 44/2 буде снижуватися за рахунок нерозподіленого прибутку в дебет рахунку 44/1.
Рахунок 45 "вилучений капітал" призначений для відображення фактичної собівартості акцій власної емісії або долей, які викуплені товариством у його учасників. Цей рахунок є регулюючим контрпасивним рахунком до інших рахунків власного капіталу, а його сальдо віднімається при визначені підсумку власного капіталу в балансі.
Рахунок 46 "Несплачений капітал" буде використаний для відображення дебіторської заборгованності учасників по внескам в капітал підприємства. Сальдо цього рахунку також віднімається при визначенні підсумку власного капіталу в балансі.
Інша група рахунків (47-49) призначена для відображення обов’язків підприємства, для яких сума або час майбутніх платежів не визначені. Цей рахунок в значній мірі буде виконувати функцію діючого рахунку 89 "Резерв майбутніх витрат і платежів". Але треба підкреслити, що рахунок 47 призначений для обліку реальних обов’язків, які витікають з вже зроблених операцій (наприклад, реалізація подукції з гарантією).
Що стосується фондів заохочення та розвитку, облік яких в теперішній час ведеться на рахунку 87 "Фонди економічного призначення", то підприємство має витрачати грошові кошти на вказані ціни, але це ще не є реальним обов’язком з точки зору бухгалтерського обліку.
Тому грошові засоби, фактично витрачені на заохочення, соціальний або виробничий розвиток, необхідно відносити на витрати у тому періоді, коли були здійсненні відповідні заходи або виплати.
Рахунок 48 "Цільове фінансування і цільові надходження" є аналогом діяючого рахунку 96, так як визначений для обліку грошових засобів, які отримані від інших фізичних та юридичних осіб (в тому числі гарантії, субсидії) для здійснення заходів цільового призначення. Але механізм використання рахунку 48 дуже відрізняється там, що в дебет цього рахунку не будуть списуватиися витрати на здійснення заходів цільового призначення. Сума отриманого фінансування є часткою доходу підприємства, тому рахунок 48 буде кореспондуватися по дебету з кредитом відповдного рахунку классу 7.
У випадку вінансування капітальних вкладень сальдо рахунку 48 списується на рахунок 69 "Доходи майбутніх періодів" та вже з цього рахунку буде поступово списуватися на доходи відповідного звітнього періоду одночасно з амортизацією об’єкта капітальних вкладеннь. Такий підхід обумовлений принципом відповідності дозоду та витрат, на якому засновується новий План рахунків.
Ще одним важливим аспектом нового Плану рахунків є перехід від фондового обліку, до обліку капіталу як долі активів, які належать власникам (учасникам) підприємства. У зв’язку з цим проект Плана рахунків не передбачає рахунків або субрахунків для відображення прибутку (або інших джерел), використаного на капітальні та фінансові вкладення.
Для цілей контроля за ефективним використанням грошових засобів призначений "Звіт про рух грошових коштів".
Рахунок 49 "Асигнування з бюджету" буде використовуватися виключно бюджетними організаціями.
Проаналізувавши Закон і стандарти можна зробити висновок, що бухгалтерський облік в Україні зробив значний крок вперед до переходу на загальні, прийняті в світотівй практиці стандарти.
Умови функціювання ринку вимагають особливої мобільності, оперативності в отриманні управлінських рішень, точності при обробці великих обсягів облікової інформації. Поява комп’ютерів і відповідного програмного забезпечення дала можливість вирішувати задачі і проводити глибший аналіз явищ. Тому, бухгалтерський облік є об’єктом комп’ютерізації.
При організації обліку влансого капіталу на підприємстві ЗАТ "ВПФ" не складають зведених даних по фондам. Тому треба продемонструвати таку можливість на прикладі фондів спеціального призначення (дод. ). Перелік первиної інформації для складення такого документу наведений у табл. 2.9. Більш точне і повне описання документообігу вланого капіталу, в часності фондів спеціального призначення надано та відображено в табл. 2.10.
Таблиця 2.9
Перелік первиної інформації та її опис
| Документ | Форма надходження | Частота надходження | Джерело надходження | |
| Назва | Індефікатор | |||
| Розрахункові таблиці | РТ | вільна | у випадку необхідності | Бухгалтер обліку власного капіталу |
| Аналітичні дані (з відомостей по фондам) | АВ | автоматизована | щомісячно | АРМ, бухгалтерія |
Таблиця 2.10
Документообіг власного капіталу
(для фондів спеціального призначення)
| Назва документу | |||||||
| бухга-лтер | АРМ | Керівник сектору | Глав. бух. | Керівник підприє. | Вищі організації | Архів | |
|
|
Z | O | P | ZB | |||
|
|
Z | O | P | R O | W R | ZB | |
|
|
Z | P R | R | ZB | |||
|
|
Z | P | P R | W R | ZB | ||
|
|
Z | W | P R | W R | ZB | ||
|
|
Z | P R | W P | ZB | |||




 Розрахункові
таблиці




Умовні скорочення, які використовуються в табл. 2.10:
Z – зародження;
P – перевірка;
O – обробка;
R – підпис;
W – використання;
ZB – збереження;
 -
основна для
заповнення;
 передача.
Для роботи на комп’ютері крім основної бази був утворений довідник, який містить допоміжну інформацію про дані (табл. 2.11).
Таблиця 2.11
Перелік та опис довідкової інформації
| Документ | Форма надходження | Частота надходження | Джерело надходження | |
| Назва | Індефікатор | |||
| Класифікатор субрахунків 87 рахунку | SB | Класифікатор | При впровадженні АРМ | Розробник |
Вхідна інформація охарактеризована в табл. 2.12.
Таблиця 2.12
Перелік та опис вихідної інформації
| Документ | Форма надходження | Частота надходження | Джерело надходження | |
| Назва | Індефікатор | |||
| Зведена відомість по фондам спеціального призначення | ZWFSP | Уніфікована | в кінці звітного періоду | АРМ |
Для визначення
структурних
одиниць інформації
складена табл.
2.13. А перелік
використаних
інформаційних
масивів та їх
опис наведені
в
табл. 2.14 та 2.15.
Таблиця 2.13
Опис структурних одиниць інформації
-
Назва реквізиту Точність Джерело інформації Назва Інденти-фікатор Назва субрахунку
Сальдо за Х місяць
Сальдо за ХІ місяць
Сальдо за ХІІ місяць
Сальдо за VІ місяць
-
0,01
0,01
0,01
0,01
Класифікатор
Аналітичні данні і данні
Головної книгиSB
AN
ZV
Таблиця 2.14
Перелік інформаційних масивів на машиному носії
-
Масив Джерело інформації Макси-
мальна
довж. записуДов-
жиназапису
Носій
інфор-
маціїОрга-
ніза-
ціяНазва Індентифікатор Назва Інденти-фікатор Масив класифі-катор субрахунків KSB Класифі-катор субрахун-ків (по аналітичнимданим) КСБ 3 15 ЖМД табл. База
данихГоловна книга,
ж/о №12АВ
ЗВ
3 41 ЖМД табл. Зведена відомість по фондам спеціального призначення ZWFSP Аналітична відомість, Головна книга,
ж/о №12АВ
ЗВ
3 51 ЖМД табл.
Таблиця 2.15
Опис масивів
-
Назва
реквізиту
Інден-
тифіка-
торТип
рекві-
зитуДовжи-
на в
знакахДіа-
пазон
змінЗв’язок з іншими масивами Масив класифікатор
Субрахунок
Назва субрахунку
Масив база даних
Субрахунок
Х місяць
ХІ місяць
ХІІ місяцьІV квартал
KSB
SB
NS
SB
K1
K2
K3
K4
C
C
C
N
N
N
N
4
10
4
8
8
8
9
-
-
-
-
-
-
-
з базою даних
ZWFSP
KSB, ZWFSP
Масив зведена відомість по фондам спеціального призначення
Субрахунок
Назва субрахунку
Х місяць
ХІ місяць
ХІІ місяцьІV квартал
ZWFSP
SB
NS
K1
K2
K3
K4
C
C
N
N
N
N
4
10
8
8
8
9
-
-
-
-
-
-
KSP
база даних
Всього за рік K1+K2+
+K3+K4N 9 -
На рисунку 2.4 наведена схема технологічного рішення задачі, на основі якого був отриманий підсумковий документ бухгалтерської звітності (дод. ).

Рис. 2.4 Схема технологічного процесу рішення задачі "Облік власного капіталу"
Таким чином, на даному прикладі продемонстровані можливості ЕОМ при організації обліку власного капіталу. На цей час будь яке підприємство має обчислювальну техніку, так як вона полегшує та підвищує точність ведення бухгалтерського обліку. Для цього створені спеціальні бухгалтерські програми: "1С Бухгалтерія", "Офіс 2000" та інші, які дозволяють вдосконалити бухгалтерський облік та звітність.
Для того, щоб всебічно вивчити власний капітал, крім обліку необхідно розглянути і аналіз, який представлений в 3-ому розділі випускної роботи.
РОЗДІЛ 3
Аналіз власного капіталу
3.1 Аналіз складу, структури і динаміки власного капіталу підприємства
Фінансове становище підприємства в більшості залежить від того, які засоби воно має у своєму розпорядженні і куди вони вкладені. Необхідність у власному капіталі обумовлене вимогами самофінансування підприємств, тому що він є основною самостійності і незалежності.
Аналіз власного
капіталу буде
зроблений на
основі ж/о 12,
ф.
№1, 2, 3, Головній
книзі, тому що
в цих документах
найбільш відображені
аналітичні
дані.
На початку аналізу відокремим власний капітал від інших джерел фінансових ресурсів підприємства (табл. 3.1.).
За даними
табл. 3.1 очевидно,
що власний
капітал
АТ
“ВПФ”дорівнює
76820 тис. грн. і 88486
тис. грн. відпівідно
на початку і
кінець року,
тобто його
розмір збільшився
під кінець року
на 11666 тис.грн., що
складає 2,35%.
Дані табл. 3.1 свідчать про те, що власний капітал є основним джерелом фінансових ресурсів підприємства, його питома вага склала на кінець року 90,45% до загального розміру фінансових ресурсів. Це свідчить про те що підприємство у разі потреби, при ліквідації зможе покрити свої борги за рахунок власного капіталу. Темп росту власного капіталу 115,2%, що вище, чим у джерел майна в цілому. Це свідчить про швидке збільшення розміру власного капіталу в господарській діяльності підприємства.
Таблиця 3.1
Аналітичні групування й аналіз пасиву балансу ЗАТ “ВПФ” за 1998 р.
-
№
п/п
Пасив баланса Методика розрахунку На початок 1998р . На
кінець
1998 р.
Відхилення
(+,-)
Темп
росту
(%)
тис.грн тис.грн абсол. тис.грн. питома
вага (%)
1. Джерела майна: валюта балансу нетто 87191
100%
97832 100% +10641 - 112,2 1.1 Власний капітал підсумок
1 розділу пасива76820
88,1%
88486
90,45
+11666 +2,35 115,2 1.2 Власний оборотний капітал сума підсу-мков. 1 і 2 розділів пас-иву, підсу-мок 1 роз-ділу активу -2260 14636
14,96%
+16896 +14,96 - 2. Позичковий капітал у тому числі Сума 2 і 3 розділу пасиву 10371 11,89% 9346
9,55%
-1025 -2,34 - 2.1 Довгострокові кредити та займи Підсумок 2 розділу пісиву - - - - - 2.2 Короткострокові кредити та займи Сума рядків (600-620) З розділу пасива 1690
1,94%
747
0,76%
-943 -1,18 - 2.3 Кредиторська заборгованість сума рядків (630-720) З розділ пасиву 3698
4,24%
2037
2,08
-1681 -2,16
Наступним етапом аналізу є аналіз складу, структури і дінаміки власного капіталу (табл. 3.2).
Аналіз показав, що розмір статутного фонду АТ "ВПФ" сладає 1,16% власного капіталу, і дорівнює 1029 тис. грн., тобто зареєстрованого в татуті розміру. Додатковий капітал за звітний, капітал значно збільшився (на 12009 тис.грн. або 14,53%) і по розміру перевищує загальну суму власного капіталу на 6,97%. Це відбулося через індексацію балансової вартості основних засобів, дооцінки ТМЦ і по іншим причинам. Резервний капітал на підприємстві відсутній через збитковість.
Таблиця 3.2
Аналіз складу, структури і динаміки власного капіталу за 1998 рік
-
Статті влансого капіталу На початок року,
тис. грн.
На кінець
року,
тис.грнВідхилення Відсоток на кінець року до величини власного капіталу тис.грн % Власний капітал, протягом року 76820 88486 +11666 +15,19 100 Статутний фонд 1029 1029 0 0 1,16 Додатковий капітал 82642 94,651 +12,009 +14,53 106,97 Резервний фонд - - - - - Статутний фонд і цільове фінансування 193 102 -91 -47,15 0,11 Резерви майбутніх витрат і платежів 80 105 2,5 +31,25 0,12 Прибуток використ-аний у звітньому році Х 775 Х Х 0,88 Збитки звітнього року Х -3002 Х Х -3,39 Збитки минулих років -7124 -4399 +2725 -38,25 -4,97
Спеціальні фонди і цільове фінансування зменшилися на 91 тис.грн., що складає (50% від суми на початок року, і їхній розмір займає 0,11% у структурі власного капіталу. На розмір резерву майбутніх витрат і неплатежів (105 тис. грн.) припадає 0,12% розміру власного капіталу, резерви майбутніх платежів в цілому на 25 тис. грн., тобто на 31,25%, збитки звітнього року, склали 3002 тис.грн., а минулого року 4399 тис.грн. Загальні сума збитків займає – 8,36% структури власного капіталу. Це означає, що вони за звітній рік не покривалися.
Більш повно рух фондів можна побачити у формі №3 (дод. ), де відображено надходження і витрати сум фондів і резервів за звітній рік.
Далі, у процесі аналізу необхідно розрахувати коефіцієнт ефективності власного капіталу що допоможуть проаналізувати власний капітал підприємства (табл. 3.3).
Як свідчать дані табл. 3.3 коефіцієнт автономії (Ка), що важливий для інвесторів і кредиторів, характеризує частку засобів, які вкладені власниками в загальну вартість майна.
Таблиця 3.3
Аналіз коефіцієнтів власного капіталу
-
Назва коефіцієнта Методика розрахунку За 1998 р. Зміни
за рік
(+;-)Норма-тив. межі на початок року на кінець року 1. Коефіцієнт автономії 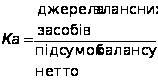
0,88 0,91 +0,03 і 0,5
2. Коефіцієнт фінансування 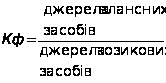
7,4 9,47 +2,07 - 3. Коефіцієнт інвестування власних засобів 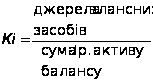
0,97 1,20 +0,23 - 4. Коефізієнт оборотності вла-сного капіталу 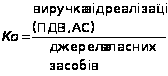
(за 1997р.)
0,02
(за
1998 р.)0,06
+0,04 Ј1
5. Коефіцієнт співвідношення власних і пози-кових коштів 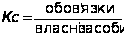
0,14 0,11 -0,03 Ј0,03
6. Коефіцієнт заможності вла-сними засобами 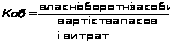
- 0,8 +0,8 0,6-0,8
Це
свідчить, про
те що підприємство
не залежить
від своїх боргів
(тому що Ка >
0,5), а збільшення
коефіцієнта
на 3% свідчить,
про зменшення
розміру кредитві
і позик.
Коефіцієнт фінансування (Кф), який показує в якому розмірі майно підприємства фінансується за рахунок різномінітних джерел, не має обмежеть, тобто, чим він вище, тим надійна позиція кредиторів (44, с.257). Його збільшення на 2,07 свідчить про те, що майно підприємства в здебільшого формується за рахунок власних засобів.
Коефіцієнт інвестування (Кі) показує на скільки власні джерел формуються інвестиції Ат. Як очевидно з табл. 3.3., частка власних засобів у виробничих фондах збільшилось на 23% під кінець року і склала 120%.
Коефіцієнт оборотності (Ко) показує швидкість обороту власного капіталу, що для АТ “ВПФ” значить активність засобів, яким ризикують акціонери. Ріст Ко (з 2% до 6%) означає підвищення мірою забезпечуватися кредитами і відповідно знижувати частку власників у загальному капіталі підприємства.
Зменшення на 0,03 коефіцієнта співвідношення позикових і власних засобів (Кс) свідчить, про збільшення розміру капіталу і його активності. Коефіцієнт покриття власними засобами знаходяться в межах нормативного обмеження (0,8), це свідчить про повну заможність власним капіталом господарської діяльності підприємства.
На підставі зроблених розрахунків можні зробити висновок, що фінансове положення ЗАВ "ВПФ" щодо власного капіталу значно поліпшилося під кінець року в результаті збільшення його на 11666 тис. грн. або 15,19%. Головною причиною цього явилося збільшення додаткового капіталу на 10419 тис.грн. (12,61%) і збільшення резерву майбутніх витрат і платежів (на 25 тис.грн. або 21,35%). Для більш глибокого аналізу власного капіталу необхідно зробити детальний аналіз його складових, а так само їх динаміку впливу на розмір власного капіталу.
3.2 Аналіз прибутку підприємства
Прибуток підприємства впливає на утворення власного капіталу, і в той же час, є його складовою. Тому аналіз складових частин власного капіталу необхідно почати з аналізу прибутку. У процесі аналізу потрібно вивчити склад балансового прибутку, його структуру, динаміку і виконання плану прибутку за звітний рік (табл. 3.4). При аналізі використовують дані форми звітності. (дод. ).
Таблиця 3.4
Аналіз
складу, динаміки
і використання
плану балансового
прибутку
за
звітній 1998 рік
-
Слад балансового прибутку
(збиток)
1997 рік Звітний 1998 рік Відхилення від плану (+,-) сума тис. грн. стр-ра План Факт сума тис.грн структура (%) у % до слідуючого року сума тис.грн. структура (%) у % до слідуючого року сума тис.грн. у % до слідуючого року % до балансового прибутку А 1 2 3 4 5 6 7 8 9 10 11 1. Балансовий прибуток (збиток) у т.ч. 3874 100 2285 100 - 2227 100 - +58 - - 1.1 Прибуток (збиток) від реалізації продукції 3855 99,5 2300 102,66 - 2270 102 - +30 - +0,34 1.2 Прибуток від іншої реалізації +12 0,3 +15 -0,66 125 14 0,62 116,6 -1 -8,4 +0,04 1.3 Позареаліза-ційні фінансові результати +7 0,2 - - - 29 1,3 414,2 +29 414,2 -1,3
Як показують дані табл. 3.4 план по балансовому прибутку перевищений, тобто отримані збитки менше запланованих на 58 тис.грн., а фактична їх сума складає 2227 тис. грн. Найбільша питома вага в балансовому прибутку займають збитки від реалізації продукції (102%), їх сума дорівнює 2270 тис. грн., що менше запланованої на 30 тис. гн. Підприємством був отриманий прибуток від іншої реалізації – 14 тис. грн., що менше планової на 0,04% або 1 тис.грн.. А також позареалізаційні фінансові результати виявилися позитивним, тобто був отриманий прибуток у розмірі 29 тис. грн., що більше ніж у попередньому році на 44,2%.
Так як результати аналізу, показали, що підприємство має негативний балансовий прибуток, то подальший аналіз необхідно проводити як аналіз збитків підприємства. На початку необхідно визначити і проаналізувати причини утворення збитків, структуру, їх даниміку.
Прибуток в основному утворюється за рахунок результатів продукції (товарів), робіт, послуг інших матеріальних цінностей.
Під прибутком від реалізації продукції розуміють перевищення виручки від реалізації продукції без ПДВ і акцизу над витратами на виробництво і реалізацію, що включаються в собівартість продукції. У протилежному випадку підприємство одержує збиток. Прибуток (збиток) формується поступово протягом фінансо-господарського року.
Протягом останніх трьох років ЗАТ "ВПФ" має балансовий збиток, що формується в такий спосіб: за звітний 1998 рік підприємство від основної реалізації має збитки 2270 тис.грн. По позареалізаційних операціях отриманий прибуток. При продажі основних засобів ТМЦ, прибуток склав 29 тис. грн., а від здачі майна в оренду – 14 тис. грн. Загальна сума балансового збитку з урахуванням одержаного прибутку склала 2227 тис. грн. (227000-43000). Одночасно ЗАТ "ВПФ" було випостинало прибутку ще 775 тис. грн., то перерозподілений збиток за 1998 рік склав 3002 тис. грн. (дод. ). Збитки минулих років склали на кінець 1997 року 4399 тис. грн. (дод. ).
Аналіз збитків можна зробити за допомогою ЕОМ і програмних пакетів "Ряди динаміки" і "Прогнозування на основі рядів динаміки". Інформація (табл. 3.5) узята за три останніх роки по кварталах. Тепер доцільно розглянути дані про збитки за 1996, 1997, 1998 рік у табл. 3.5.
Таблиця 3.5
Динаміка збитків ЗАТ "ВПФ" за 1996, 1997, 1998 роки,
(тис. грн)
-
Квартал 1996 рік 1997 рік 1998 рік І 93,2 342,50 499,60 ІІ 127,4 398,10 557,10 ІІІ 111,3 462,70 570,20 ІV 130,8 455,60 600,10
Вихідна
інформація
(дод. ) представляє
собою показники
загальної
тенденції ряду.
Якщо брати
останій квартал
1998 року, то очевидно,
що абсолютний
приріст збитку
в порівнянні
з базісним
періодом (І
квартал 1998р.) склав
506 тис. грн., а в
порівнянні
з попереднім
періодом 30 тис.
грн. Темп росту
порівняно з
базісним періодом
дорівнює 638,29%,
порівняно з
ІІІ кварталом
1998 року – 105,26%. Темп
приросту збитків
ІV кварталу
1998 року в порівнянні
з І кварталом
1996 року складає
538,29% , порівняно
з
ІІІ кварталом
1998 року дорівнює
5,261%. Абсолютне
утримання 1%
прирісту збитку
базисного 0,932
тис.грн., цепного
приросту –
24,739 тис.грн.
Так само
вихідні дані
містять середні
показники ряду
дінаміки: середній
рівень ряду
динаміки –
362,5 тис. грн.; середній
абсолютний
приріст – 181,84
тис.грн.; середній
темп рісту (%)
- 132,70%; середній
темп прирісту
(%) - 32,696%.
Подано також графік ряду динаміки виявлене рівняння основної тенденції ряду:
У=А0+А1Х, тобто
пряма, але її коефіцієнт кореляції достатньо високий (0,96), тому тенденція обрана правильно. Крім перерахованого вище, отриані згладжені значення ряду (дод. ). У результаті аналізу отримані прогнозні значення на І квартал 1998 року (дод. ), у яких мінімальний прогнозний збиток склав 600,1 тис. грн. по кінцевому рівні ряду, максимальний 730,7 тис. грн. по середньому темпу росту.
З проведеного аналізу очевидно, що сума збитків збільшується з року в рік. Велику частину (98,1%) складають збитки від реалізації. Їх виникнення поясняється тим, що продукція ЗАТ "ВПФ" має негативну рентабульність, тобто збиткова (дод. ). Середня збитковість складає 82,32%. Максимальною збитковістю володіє вовняна і напівшерстяна пряжа (89,56%), що є основною продукцією АТ “ВПФ” (83% від загального обсягу виробленої продукції в 1998 році). Мінімальною збитковістю (16,58%) володіє інша продукція (швейні вироби), що відносяться не до основної реалізації і займає маленьку питому вагу (17% від загального обсягу продукції). Таким чином, стає ясно, що випускаючи здобільшого збиткову продукцію, підприємство буде мати збиток.
Наступним етапом аналізу прибутку є аналіз розподілу і використання його. Так як, підприємством було використано 775 тис. грн. чистого прибутку, то необхідно зробити аналіз розподілу і використання цієї суми (дод. ).
Для аналізу напрямків використання прибутку використовуємо кругову діаграму (рис. 3.1).
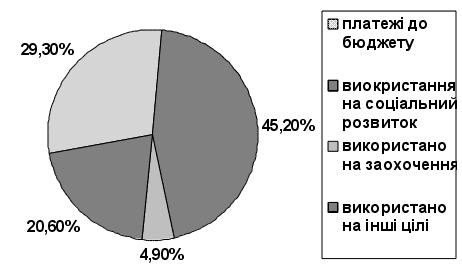
На протязі звітного 1998 року підприємством було зроблено врідрахувань з прибутку на суму 1731,46 тис.грн. (дод. ). Ці засоби біли сикористані на:
оплату нарахованих банком відсотків за просрочений кредит;
ПДВ за рахунок прибутку;
пеня по податку по ПДВ.
Крім цього, у процесі аналізу необхідно вивчити виконання плану по використанню прибутку, для чого фактичні дані про використання прибутку в усіх напрямках співставляються з даними плану і з’ясовуються причини відхилення плану по кожному напрямку використання прибутку. Тому що підприємство збиткове, то аналіз буде виконаний з розрахунку сум, які використовувалися у рахунок пибутку (табл. 3.6).
Як очевидно з аналізу даних табл. 3.6 основну частку використаних засобів займають платежі