Управление запасами
Новосибирский государственный педагогический университет.
Математический факультет
Кафедра математических методов в экономике
УПРАВЛЕНИЕ ЗАПАСАМИ
Курсовая работа по экономике.
Выполнила: студент 45гр.
Голобокова О.В.
Научный руководитель:
Осипов Ф.Л.
Новосибирск 2009 г.
Оглавление
Введение
Модели управления запасами, в экономике
– Классификация моделей управления запасами
Детерминированные модели управления запасами
Управление запасами при случайном спросе и издержке в поставках
–Структура оптимальных стратегий при вероятностном спросе и мгновенных поставках товаров
–Расчет нормативных критических уровней запасов при вероятностном спросе и мгновенных поставках
–Расчет планового объема поставок при вероятностном спросе с фиксированной задержкой поставки
–Приближенные методы планирования поставок при их случайной издержке
Динамическая модель управления запасами
Задачи
Заключение
Список литературы
Введение
В большинстве случаев физически невозможно либо экономически не выгодно, чтобы товары поступали именно тогда, когда на них поступает спрос. При отсутствии запасов потребителями приходилось бы ждать, пока их заказы будут выполнены. Главная причина создания запасов продовольствия и сельскохозяйственного сырья – сезонность его производства. Кроме того, цены на сырье, применяемое изготовителем, могут подвергаться значительным сезонным колебаниям. Когда цена низка, выгодно создавать достаточные запасы сырья, которые в течении всего сезона высоких цен по мере надобности использовались бы в производстве. Другой довод, особенно важный для предприятий розничной торговли, состоит в том, что объем продажи и прибыль возрастут, если имеется некоторый запас товаров, предлагаемых потребителю.
С помощью математических методов можно выработать правила управления запасами. Если для решения задач управления запасами применяются математические методы, то исследуемую систему необходимо описать с помощью математической модели.
В этой курсовой работе рассматриваются как детерминированные, так и стохастические модели управления запасами, которые имеют не только теоретическое, но и практическое значение.
Модели управления запасами в экономике
Хотя вопросы, связанные с хранением запасов, имеют давнюю историю, только в начале нынешнего столетия были сделаны первые попытки использовать аналитические методы для их изучения. Первоначальным толчком к применению математических методов анализа систем управления запасами послужило развитие промышленности, технических и экономических наук, особенно науки об управлении производствам. Реальную потребность в анализе впервые ощутили те отрасли промышленности, которым пришлось столкнуться с вопросами календарного планирования производства и хранения запасов, когда продукция производится серийно (стоимость переналадки достаточно высока) и поступает на заводской склад.
Впервые формулы, которые часто называют простыми формулами размера партии, были выведены Фордом Харрисом в 1915 г. С тех пор те же самые формулы были получены, по-видимому, самостоятельно многими исследователями. Подобные формулы часто называют формулами Уилсона, так как они представляют собой один из результатов разработанной им схемы исследования детерминированных моделей.
Лишь по окончании второй мировой войны, когда стали развиваться наука о методах управления и исследование операций, было обращено серьезное внимание на вероятностный характер процессов управления запасами. До этого системы управления запасами рассматривались как детерминированные, за исключением тех немногих случаев, когда были предприняты попытки каким-то образом учесть стохастический характер этих систем. Так, во время войны была создана статистическая стохастическая модель, а вскоре после этого был разработан стохастический вариант простой модели размера партии. В последнее время экономисты и математики проявили интерес к управлению запасами и, в частности, к моделям динамики. Поиск оптимальных стратегий и является предметом теории оптимального управления запасами. Математическая формулировка задачи отыскания оптимальной стратегии существенно зависит от исследуемой ситуации. Однако общность принимаемых в расчет факторов позволяет говорить о единой модели управления запасами.
Основными элементами задачи оптимального управления запасами являются:
система снабжения;
спрос на предметы снабжения;
возможности пополнения запасов;
функции затрат ( в частном случае – цены);
ограничения;
принятая стратегия управления запасами.
Условимся, что здесь и далее под стратегией следует понимать выбранную снабженцем линию поведения, полностью определяющую его действия в рамках рассматриваемой модели.
Классификация моделей управления запасами
Под системой снабжения понимается совокупность складов, между которыми в ходе операции по снабжению осуществляется перевозки хранимого имущества. Функция затрат составляется и минимизируется для системы в целом, а не для каждого отдельного склада. Возможно два варианта построения систем снабжения: децентрализованный (однокаскадный) и эшелонированный (многокаскадный). В первом случае все склады непосредственно обслуживают потребителей, и недостача предметов снабжения на одном или нескольких складах может быть покрыта за счет избытка их запасов на других складах. Источник получения для всех складов принимается неисчерпаемым. Во втором случае каждая недостача покрывается за счет конечных запасов склада высшей ступени.
Системы снабжения классифицируются также по числу хранимых видов товаров (однокомпонентные и многокомпонентные) и по стабильности свойств хранимого имущества. Чаще всего предполагается, что ни свойства , ни количество хранимого имущества не подвержены естественным изменениям. Однако могут быть случаи его естественной порчи (продукты питания) или, наоборот, возрастания «полезности» предметов хранения со временем (вина, произведении искусства).
Все системы снабжения в зависимости от планируемого числа периодов операции по управлению запасами можно разделить на статические (один период, этап) и динамические (многоэтапные).
Спрос на предметы снабжения может быть:
стационарным или нестационарным;
детерминированным или стохастическим;
непрерывно распределенным или дискретным;
зависящим от спроса на другие виды товаров или независимым.
Пополнение запасов всегда происходит с некоторой случайной задержкой относительно момента выдачи требования. Однако роль и величина этой задержки зависит от конкретных условий, что позволяет в ряде случаев упростить задачу. Степень возможного упрощения определяется тем, какой из следующих вариантов реализуется:
мгновенная поставка;
задержка поставок на фиксированный срок;
задержка поставок на случайный интервал времени (подчиненный известному закону распределения).
Функции затрат, как правило, являются критериями качества и учитываются следующие издержки:
расходы на хранение;
транспортные расходы и затраты, связанные с заказом каждой новой партии;
затраты на штрафы.
Иногда в минимизированную функцию включается (с отрицательным знаком) доходы, полученные от продажи остатков запаса в конце каждого периода.
В зависимости от особенностей исследуемой ситуации рассматриваются следующие варианты выбора отдельных составляющих функции затрат.
Издержки хранения:
пропорциональные среднему уровню запаса за период и продолжительности существования положительного запаса;
пропорциональные остатку (положительному) к концу периода;
не линейные функции среднего запаса и продолжительности существования положительного запаса или функции положительного остатка к концу периода.
Стоимость поставки:
пропорциональные объему поставки;
постоянная (независимо от объема и числа номенклатур);
пропорциональная числу номенклатур в заявке;
пропорциональная необходимому приросту интенсивности производства.
Штрафы:
пропорциональные средней положительной недостаче за период и продолжительности существования недостачи;
пропорциональные положительной недостаче к концу периода;
постоянные (при ненулевой недостаче);
нелинейные функции средней недостачи и продолжительности существования недостачи или недостачи к концу периода.
Ограничения в задачах управления запасами могут быть самого различного характера, например по таким показателям, как:
максимальный объем запасов;
максимальный вес;
максимальная скорость;
средняя стоимость;
число поставок в заданном интервале времени;
максимальный объем (вес, стоимость) поставки;
доля требований, удовлетворяемых только после прибытия очередной поставки (детерминированный случай);
вероятность недостачи (вероятностный случай).
Стратегия управления запасами, т.е. структура правила определения момента и объема заказа, в практических приложениях обычно считается известной, и задача сводится к определению одной или нескольких констант (параметров стратегии). Примером подобной стратегии может быть следующая: если объем запасов z меньше критического уровня Y*, то количество товаров, которое необходимо заказать, составляет Y*-z; если же объем запасов z больше или равен Y*, то ничего заказывать не надо.
Необходимо отметить, что область применения теории управления запасами отнюдь не ограничивается складскими операциями. В частности, под запасом можно подразумевать:
наличие товара;
рабочую силу, которую планируется использовать для выполнения определенного задания;
размер капитала страховой, финансовой компании;
емкость складских помещений;
грузоподъемность транспортных средств;
производственную мощность предприятия;
численность персонала данной квалификации.
Таким образом, при соответствующем переосмыслении элементов модели, методом теории управления запасами можно решать очень широкий круг задач оптимального планирования. Однако для удобства изложения мы сохраним снабженную терминологию.
В заключение необходимо отметить, что подстановка практических задач управления запасами, как правило, приводит к многономенклатурным ситуациям, необходимости совместного рассмотрения группы складов, случайным задержкам во времени. Все эти факторы существенно усложняют расчет оптимальных стратегий.
Ситуация, однако, существенно упрощается при выполнении каждого из следующих условий:
а) поставка предметов снабжения производится от независимых поставщиков;
б) штрафы за недостачу либо суммируются по всем номенклатурам, либо вообще отсутствуют;
в) на выбор параметров стратегии управления запасами не наложено общих для групп номенклатур ограничений или такие ограничения не существенны;
г) критерием качества организации снабжения для каждого склада служит сумма затрат на данном складе;
д) отношение среднего квадратичного отклонения задержки поставок к ее среднему значению мало.
Выполнение условий а, б и в позволяет расчленить многономенклатурную задачу на однономенклатурные, благодаря условию г появляется возможность независимого рассмотрения каждого склада, а выполнение условия д обеспечивает приближенное сведение случайной задержки поставок к фиксированной (в частности, к нулевой).
Последующие разделы курсовой работы будут посвящены методам математического анализа моделей управления запасами, в которых хотя бы приближенно выполнены все перечисленные условия. Такие модели, не смотря на их предельную простоту, не являются беспочвенной абстракцией: зарубежный или отечественный опыт свидетельствует о массовом применении этих подходов.
Детерминированные модели управления запасами
Рассмотрим метод расчета параметров оптимальных стратегий при детерминированном стационарном спросе на изолированном складе при следующих предложениях:
Продолжительность планового периода неограниченна;
Интенсивности спроса и поставок постоянны и равны µ и λ соответственно;
Время и уровни запасов описываются непрерывными переменными;
Накладные расходы на запуск производства постоянны и равны g;
Затраты на содержание запасов и издержки, вызванные дефицитом, пропорциональны среднему уровню запасов и среднему уровню дефицита соответственно; h – стоимость хранения одного изделия в течении единицы времени; p – штрафные потери за нехватку одного изделия в течение единицы времени.
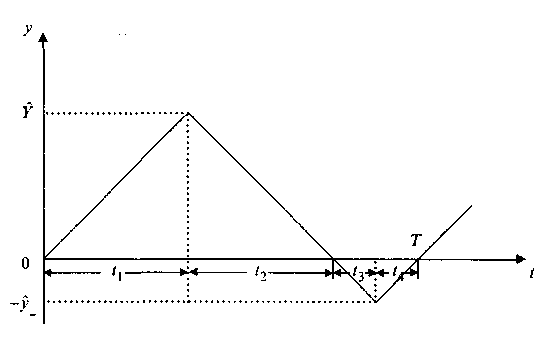
Динамика
изменения
уровня запаса
при детерминированном
спроса показана
на рис. 1.
Полный
цикл работы
склада имеет
положительность
Т. Обозначим
через
 предельный
запас на складе.
Считая расходы
на хранение
(и штрафы)
пропорциональными
среднему запасу
(дефициту) и
времени их
существования,
получаем следующее
выражение для
функции затрат
за цикл:
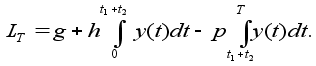
Очевидно, что
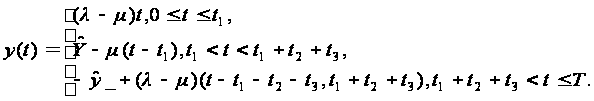
Максимальный
дефицит
 _
выражается
через
как
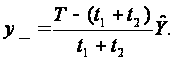
Подставим
 и
 ,
и получаем
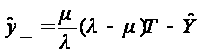 .
Перепишем функцию затрат с учетом линейности изменения уровня запаса:
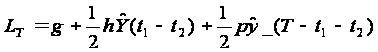 .
В развернутом виде
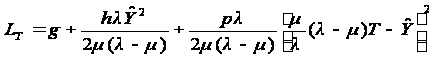 ,
оттуда затраты в единицу времени
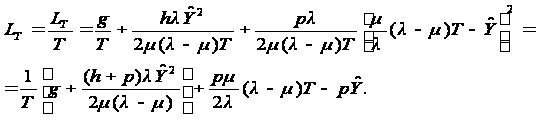
(2.1)
Найдем
частные производные
от L1
по
и T
и приравняем
их к нулю:
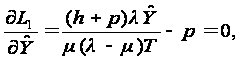 (2.2)
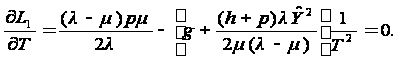 (2.3)
Совместимое
решение этих
уравнений дает
для оптимальных
и Т условия
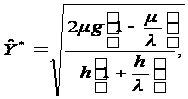
(2.4)
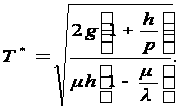 (2.5)
При этом достигается минимум затрат в единице времени
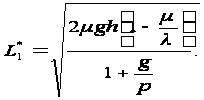 .(2.6)
Момент запуска производства определяется достижением наибольшего дефицита
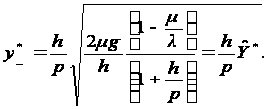 (2.7)
Из полученных соотношений как частные случаи легко выводятся более известные формулы запасов.
Так,
например, при
высоком штрафе
можно принять

При этом
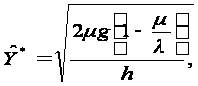 (2.8)
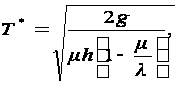 (2.9)
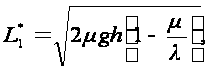 (2.10)
а недостачи
полностью
исключаются
(_=0).
Другой
частный случай
соответствует
высокой интенсивности
восполнения
запаса
 – условие, типичное
для поставок
с вышестоящего
склада, когда
весь объем
затребованной
партии отгружается
разом. В этой
модели
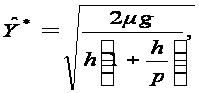 (2.11)
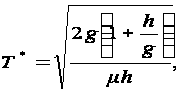 (2.12)
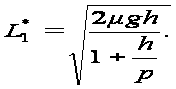 (2.13)
Наиболее широкое применение нашли формулы, выведенные при обоих рассмотренных допущениях (так называемые формулы Уилсона, полученные еще в 20-х годах):
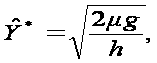 (2.14)
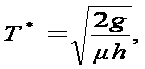 (2.15)
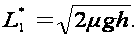 (2.16)
Пример 1. Нахождение оптимальных размеров заказываемой партии, интервал между заказами и общих среднесуточных издержек.
На склад цемент доставляют на багаже. Накладные расходы на запуск производства цемента и доставку его на склад равны 1960 руб. Издержки хранения 1 т цемента в течение суток составляют 10 коп. Найти оптимальные : размер заказываемой партии цемента, интервал времени между заказами поставок, среднесуточные общие издержки, если поставки осуществляются без задержки – мгновенно, а дефицит не допускается.
Исходные
данные задачи:
µ = 50т/сут, g = 1960 руб.,/(т·сут),
h/p = 0,
_
= 0.
Для решения задачи используем формулы Уилсона (2.14) – (2.16). оптимальный размер заказываемой партии:
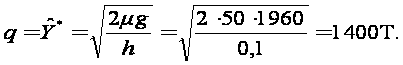
Интервал между заказами:
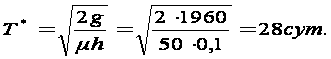
Общие среднесуточные издержки:
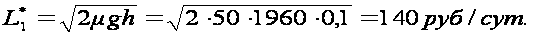
Помимо
рассмотренных
выше показателей
представляют
интерес еще
два – объем
заказываемой
партии q и точка
заказа
при задержке
τ
между
заказом и началом
поставки. Первый
из них равен
спросу µТ за
период, так что
для общего
случая
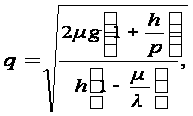 (2.17)
а при µ/λ→0
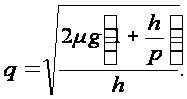 (2.18)
В моделях
с высоким штрафом
 Точка заказа
при задержке
поставок определяется
как –

Входящие в формулы данной курсовой экономические коэффициенты можно считать постоянными лишь в первом приближении – в некотором диапазоне объемов партий q. Так, цена заказа g и цена хранения h могут быть ступенчатыми возрастающими функциями q (при увеличении q, вероятно, потребуются дополнительные затраты на организацию производства, новые складские емкости). В подобных случаях необходимо задать некоторые априорное значение q0 ( например, середину допустимого диапазона), рассчитать h(q0) и g(q0) и по приведенным выше формулам найти q1.
Если h(q0) = h(q1) и g(q0)= g(q1), полученное значение q является окончательным. В противном случае вычисления повторяются при h(q1) и g(q1) и т.д. последовательные приближения, как правило, сходятся к искомому решению достаточно быстро.
Практический интерес вызывает задача определения продажной цены изделия S с учетом зависимости от нее интенсивности спроса µ. Будем считать, что спрос обеспечивается полностью, а себестоимость единицы продукции составляет u. Используя (2.10), можно для дохода в единицу времени записать выражение
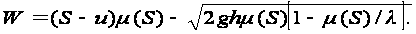 (2.19)
Максимальный
доход достигается
при
 или
при
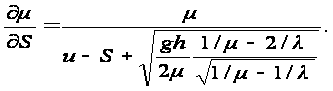 (2.20)
Решать подобные уравнения удобно графически.
3. Управление запасами при случайном спросе и задержке в поставках
Простейшим случаем управления запасами при вероятностном спросе является однократное принятие решения о пополнении запаса (если решение не принимается вообще, теряет смысл само принятие управления).
Практическими примерами таких ситуаций являются все однократные процессы с относительно небольшой потребностью в материалах и оборудовании (некоторые виды строительства, обеспеченье испытательных работ), а снабжение потребителей в труднодоступных и удаленных районах.
Модель этого вида может быть названа статистической.
Структура оптимальных стратегий при вероятностном спросе и мгновенных поставках товаров
Пусть z – запас к началу операции;
Y – запас после его пополнения (очевидно, Y ≥ z);
x ≥ 0 – случайный спрос за время Т операции;
f(x) – плотность распределения спроса;
c(Y – z) – расходы на пополнение запасов.
Предполагается, что поставка производится до прихода первого требования и, следовательно, расходуется запас Y. Если к концу операции на складе осталось невостребованного товара ( Y – x) > 0 система снабжения несет избыточные расходы на хранение hT(Y – x), но может частично компенсировать убытки продажей этого товара за υ(Y – x). При x ≥ Y справедливо соотношение υ(Y – x) = =hT(Y-x) = 0. При не полном удовлетворении спроса x > Y, и только при этом условии склад платит штраф pT(x – Y).
Математическое ожидание расходов на хранение и штрафы:
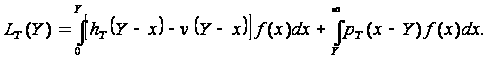 (3.1)
Общие же средние затраты на хранение, штрафы и пополнение запасов будут равны
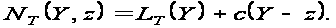
Продолжим c(Y – z) аналитически в область Y – z < 0 и будем считать, что функция NT(Y, z). Определена для Y ≥ 0 независимо от z. Найдем, при каком значении Y ≥ z величина LT(Y, z) минимальна. Для этого вычислим производную
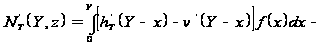
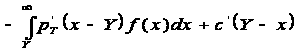 (3.2)
(здесь
учтено, что
hT(0)
= υ(0)
= 0) и приравниваем
ее к нулю. Те
решения
 ,
которым соответствует
положительная
вторая производная,
дадут относительные
минимумы NT(z).
В общем случае
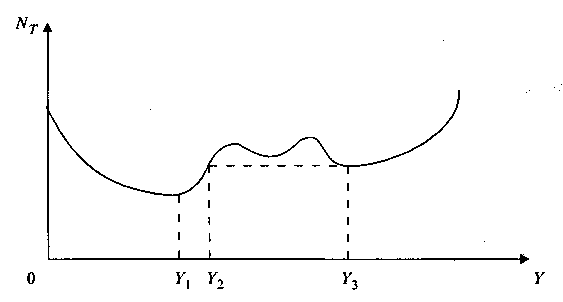
график зависимости
затрат от запаса
NT(Y,
z)
для фиксированного
z
имеет несколько
относительных
минимумов (см.
рис 2).
Рис.2
Обозначим через Y1 абсциссу абсолютного минимума функции NT(Y, z) а чрез Y3, Y5, Y7, …– абсциссы следующих за ними справа относительных минимумов этой функции. Далее, пусть Y2, Y4, Y6, … – точки , удовлетворяющие условиям
Y1 < Y2 < Y3 < Y4 < Y5 <…,
NT(Y2) = NT(Y3),
NT(Y4) = NT(Y5),
NT(Y6) = NT(Y7) и т.д.
Тогда оптимальная стратегия будет иметь следующий вид:
при z<Y1 – заказывать количество товара Y1 – z,
при Y1 ≤ z ≤ Y2 – не заказывать,
при Y2 < z < Y3 – заказывать Y3 – z,
при Y3 ≤ z ≤ Y4 – не заказывать и т.д.
Вообще при Y2n+1 ≤ z ≤ Y2n+2 выгодно воздержаться от заказа, а при Y2n < z < <Y2n+1 – заказать количество товара Y2n+1 – z, n = 0, 1, 2, …; Y0 = 0. Критические числа Yi(I = 1,2, …) в общем случае могут зависеть от z.
Приведем достаточные условия. При совместимом выполнении которых оптимальная стратегия имеет более простую форму, соответствующую единственному минимуму LT9Y) + c(Y – z):
NT(0, z) не является относительным минимумом, и
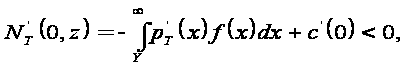
т.е. заказ товаров уменьшает суммарные расходы;
2) NT(Y,
z)
→ при Y
→;
3) уравнение
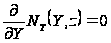 имеет
не более одного
вещественного
корня.
Условие
(3) может быть
выполнено,
например, в
случае, когда
 является монотонной
функцией Y.
Так, если hT(Y
– x)
– υ(Y
– z)
и pT(x
– Y)
– выпуклые вниз
возрастающие
функции, а c(Y
– z)
= c
· (Y
– z),
где с – стоимость
единицы товара,
то первый интеграл
в (3.2) будет монотонно
возрастать,
а второй – монотонно
убывать по
абсолютной
величине , что
обеспечивает
монотонное
возрастание
 Если при этом
справедливы
так же условия
(1) и (2), то решение
существует,
причем оно
единственно,
а оптимальная
стратегия
пополнения
объемов запасов
U(z)
имеет следующий
вид:
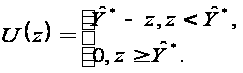
При
этом, так как
 не зависит от
z,
величина
 так же не зависит
от z.
Заметим, что содержанием условия (1) является экономическая целесообразность создания запаса, а условия (2) – неэффективность чрезмерных запасов. Оба этих условия для большинства практических ситуаций.
Следует
отметить, что
единственность
решения
 является достаточным,
но не необходимым
условием
существования
простейшей
стратегии с
одним критическим
уровнем. Так,
если крайний
справа относительный
минимум NT(Y)
в точке
 является и
абсолютным
минимумом этой
функции, то
независимо
от числа корней
 оптимальная
стратегия будет
иметь следующий
вид:
при
 – заказывать
количество
товара

при
 – не заказывать.
Предположим теперь, что стоимость пополнения запаса равна g + c · (Y – z) при Y – z > 0 и нулю – при Y – z ≤ 0. Здесь g – накладные доходы на доставку товара.
В этом случае заказ целесообразно производить лишь при
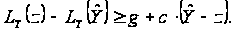 (3.3)
Если
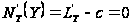 имеет единственное
решение, то,
как видно из
рис. 3, иллюстрирующего
определение
нижнего критического
уровня
 оптимальная
стратегия будет
иметь следующий
вид:
при
 – заказывать
количество
товара
при
 – не заказывать.
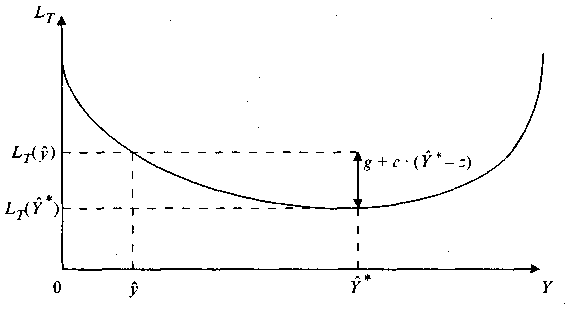
Рис.3.
Стратегия
такого типа
называется
стратегией
двух уровней
 Здесь
и
– нижний и верхний
критические
уровни запасов
соответственно.
Расчет нормативных критических уровней запасов при вероятностном спросе и мгновенных поставках
В предыдущем разделе данной курсовой приведены некоторые достаточно общие результаты относительно вида оптимальной стратегии управления запасами. С их помощью легко показать, что при линейных функциях затрат на хранение, транспорт и штрафы и суммарных затратах, подсчитываем согласно формуле (3.1) или ее аналогу для дискретного спроса, оптимальная стратегия описывается одним или двумя критическими уровнями.
Таким образом, в рамках данной модели остается рассмотреть только способ расчета этих уровней.
При подсчете затрат по средним значениям запаса и дефицита за период, а также при независимости штрафа от объема дефицита необходим дополнительный анализ структуры системы управления запасами, поскольку эти случаи в общем виде – при нелинейных функциях c(u), hT(u) и pT(u) – не исследованы. Ниже приводятся расчетные формулы для определения критических чисел оптимальных стратегий простейшего типа при линейных c(u), hT(u) и pT(u) для различных вариантов задачи об управлении запасами с пренебрежимо малой задержкой между заказом на восполнение запаса и поставкой. Попутно устанавливаются условия существования и единственности решения для функций затрат, отличных от (3.1).
В модели управления запасами с мгновенной поставкой и функцией затрат типа (3.1) с пропорциональными составляющими расходы за период равны
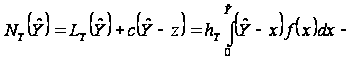
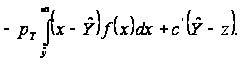 (3.4)
Из условия
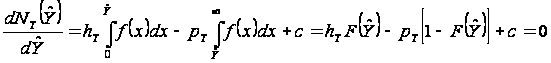
получаем уравнение
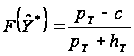 (3.5)
для
определения
оптимального
значения
,
где F(u)
– интегральная
функция распределения
спроса за время
Т, а отношение
 обычно называют
критическим
числом.
Для
решения нижнего
критического
уровня запасов