Статистический анализ финансового состояния коммерческого банка
Выборка 3%,
следовательно,
объем генеральной
совокупности

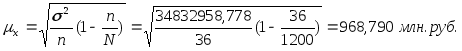 Найдем
среднюю ошибку
выборки по
формуле:
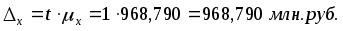 Найдем
предельную
ошибку выборки
по формуле:
т.к. p = 0,683, t = 1
Определим доверительный интервал для генеральной средней по формуле:
Вывод: с вероятностью 0,683 можно утверждать, что предельная ошибка среднего объема привлеченных средств юридических и физических лиц составляет 968,790 млн. руб., а средний объем привлеченных средств юридических и физических лиц в генеральной совокупности будет находиться в пределах от 13727,543 млн. руб. до 15665,123 млн. руб.
2. Число банков с привлеченными средствами не менее 10455 млн. руб. найдем по таблице 2.3.:
число банков

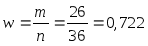 Доля
банков с привлеченными
средствами
определяется
по формуле:
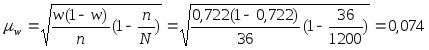 Рассчитаем
среднюю ошибку
выборки для
доли по формуле:
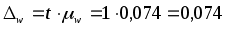 Найдем
предельную
ошибку выборки
для доли по
формуле:
Определим доверительный интервал для доли по формуле:
Вывод: с вероятность 0,683 можно утверждать, что предельная ошибка доли банков с объемом привлеченных средств не менее 10455 млн. руб. составит 7,4%, а границы, в которых будет находиться генеральная доля банков с привлеченными средствами не менее 10455 млн. руб., будут составлять от 64,8% до 79,6%.
Задание 4
Имеются следующие данные по коммерческому банку, млн. руб.:
Табл. 2.10
| № п/п | Показатели | На 01.01. | Условные обозначения |
| 1 | Капитал банка | 660 | К |
| 2 | Активы банка — всего | 4650 | А |
| в том числе ликвидные | 1395 | ЛАТ | |
| из них высоколиквидные | 320 | ЛАМ | |
| 3 |
Обязательства банка по счетам — всего в том числе: |
3840 | |
| до востребования | 900 | ОВМ | |
| до 30 дней | 1140 | ОВТ | |
| от 31 до 90 дней | 450 | ОВ | |
| сроком 1 год и более | 1350 | ОД | |
| 4 | Долгосрочная задолженность банку свыше 1 года, включая кредиты | 2025 | КРД |
| 5 | Обязательства банка по полученным кредитам и другим долговым обязательствам свыше 1 года | 600 | ОД |
| 6 | Обязательные резервы банка | 210 | РО |
| 7 | Фактически предъявленные обязательства | 102 | ОВПР |
| 8 | Фактически оплаченные обязательства | 100 | ОВФАКТ |
Охарактеризуйте финансовое состояние банка (рассчитайте коэффициенты мгновенной, текущей, долгосрочной, общей ликвидности, платежеспособности банка). Сделайте выводы.
Выполнение задания 4
1. Коэффициент мгновенной ликвидности вычисляется по формуле
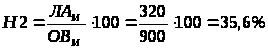
2. Коэффициент текущей ликвидности вычисляется по формуле
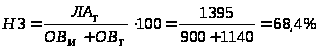
3. Коэффициент долгосрочной ликвидности вычисляется по формуле
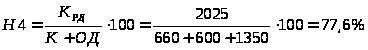
4. Коэффициент общей ликвидности найдем по формуле
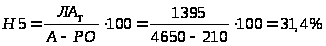
5. Коэффициент платежеспособности вычисляется по формуле
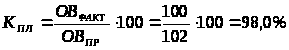
Вывод:коэффициент мгновенной ликвидности составляет 35,6% при минимально допустимом значении 15%, что является положительным результатом. Это означает, что на каждые 10 руб. средств до востребования банк имеет 3,56 руб. высоколиквидных активов. Это говорит о высоком уровне ликвидности банка. Коэффициент текущей ликвидности равен 68,4% при минимально допустимом значении 50%. Это означает, что ликвидная часть всех активов баланса может единовременно погасить обязательства до востребования сроком до 30 дней на 68,4%. Коэффициент долгосрочной ликвидности составляет 77,6% при максимально допустимом значении в 120%. Это значит, что банк ведет активную депозитную политику. Коэффициент общей ликвидности равен 31,4% при минимально допустимом значении 20%. Он показывает, какую долю занимают ликвидные активы в общем объеме активов. Платежеспособность банка высокая и составляет 98%.
3. Аналитическая часть
3.1 Постановка задачи
Финансовое состояние коммерческого банка характеризуется системой показателей. Среди них показатели ликвидности и платежеспособности. Анализ финансового состояния может дать информацию о работе банка, его способности своевременно выполнять свои обязательства, соответствии его действующему законодательству. То есть, отвечает на вопрос о надежности и стабильности банка. Кроме того, важным показателем является прибыль банка, так как если банк в течение определенного времени несет убытки, то это связано прежде всего с негативными изменениями в финансовом состоянии коммерческого банка.
А прибыль имеет большое значение для акционеров банка, банковских работников, вкладчиков и стоящих на расчетно-кассовом обслуживании юридических лиц. Акционеры могут рассчитывать на дивиденды, банковские работники — на премии и улучшение условий труда, вкладчики — на сохранность своих депозитов, все клиенты банка — на улучшение обслуживания за счет направления части прибыли на укрепление материально-технической базы банка. Коммерческий банк по определению создается с целью получения прибыли.
Различают балансовую прибыль и чистую. Чистая прибыль представляет собой разницу между доходами и расходами банка за вычетом налогов. Анализ прибыли, полученной за несколько отчетных периодов, называется анализом динамики прибыли. Данные о прибыли приводятся в отчете о прибылях и убытках — составной части финансовой отчетности банка.
По данным отчетов о прибылях и убытках Российского Сельскохозяйственного банка за период с 2001 по 2006 год, представленным в таблице 3.1., проведем анализ динамики чистой прибыли, для чего рассчитаем следующие показатели:
Абсолютный прирост;
Темп роста;
Темп прироста;
Абсолютное значение 1% прироста;
Средние за период уровень ряда, абсолютный прирост, темпы роста и прироста.
Табл. 3.1
Чистая прибыль банка, млн. руб.
|
Год |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
| Чистая прибыль, тыс. руб. | 103 | 336 | 134 | 138 | 557 | 2255 |
Источник: отчеты о прибылях Российского Сельскохозяйственного банка, опубликованные на сайте ЦБ РФ (http//www.cbr)
3.2 Методика решения задачи
Расчет вышеперечисленных показателей анализа ряда динамики осуществим по следующим формулам (Табл. 3.2.):
Табл. 3.2
Формулы расчета показателей ряда динамики
|
Показатель |
Базисный |
Цепной |
Средний |
| Абсолютный прирост |
|
|
|
| Темп роста |
|
|
|
| Темп прироста |
|
|
|
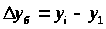
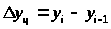


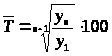
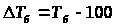
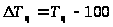

Средний уровень в интервальном ряду динамики найдем по формуле средней арифметической:

Для того, чтобы найти, какое абсолютное значение скрывается за относительным показателем — одним процентом прироста, рассчитаем абсолютное значение одного процента прироста по формуле:

где
 — уровень базисного
периода;
 — уровень
сравниваемого
периода;
 — уровень
предыдущего
периода.
3.3 Технология выполнения компьютерных расчетов
Статистические расчеты показателей анализа динамики прибыли предприятия выполнены с применением пакета прикладных программ обработки электронных таблиц MS Excel в среде Windows.
Расположение на рабочем листе Excel исходных данных (Табл. 3.1) и расчетных формул (Табл. 3.2) (10)-(11) в формате Excel представлены в Табл. 3.3
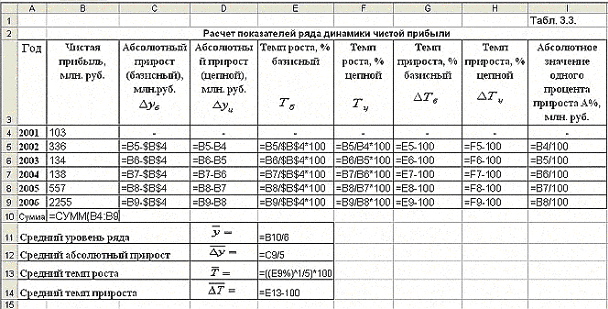
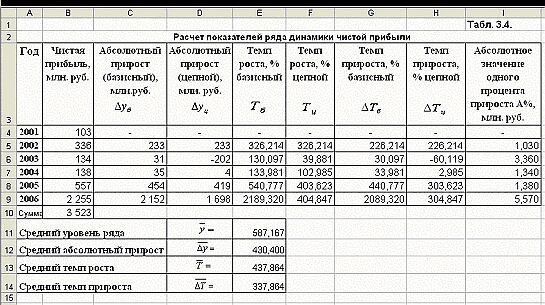
Результаты расчетов приведены в таблице 3.4.
Графическое изображение динамики прибыли банка с 2001 по 2006 год и наиболее адекватная линия тренда представлены на рис. 3.1.
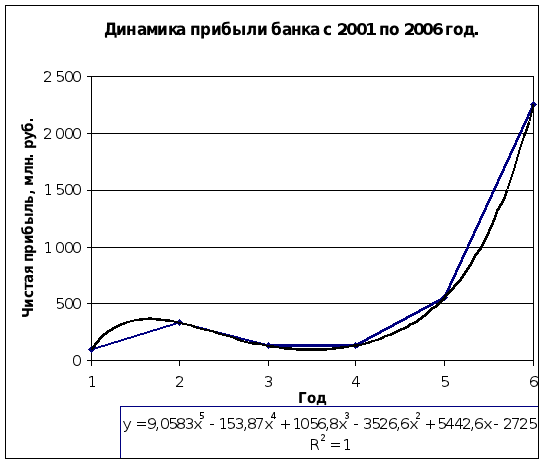
Рис. 3.1. Динамика прибыли банка за 2001-2006 годы
3.4 Анализ результатов статистических компьютерных расчетов.
Результаты проведенных расчетов позволяют сделать следующие выводы.
Сумма чистой прибыли за 6 лет выросла на 2089%, что в абсолютном выражении составляет 2152 млн. руб.
В течение изучаемого периода в целом наблюдается положительная динамика, но она носит скачкообразный характер. Об этом свидетельствуют цепные абсолютные приросты, которые за шесть лет менялись от -202 до 1698 млн. руб., и цепные темпы роста (за 6 лет колебались от 40% до 405%) и прироста (от -60% до 305%). Это также подтверждается графиком динамики прибыли банка на рис. 3.1.
Средний размер
чистой прибыли
составил 587 млн.
руб., в среднем
за год она
увеличивалась
на 430 млн. руб.
( =430,4)
или на 338% (
 =337,664).
В 2005 и 2006 годы чистая
прибыль банка
увеличивалась
более чем в 4
раза по сравнению
с уровнем предыдущего
года. Ускорение
роста прибыли
видно и по увеличению
абсолютного
значения 1% прироста
в 2005 и 2006.
Для более глубокого анализа динамики прибыли необходимо изучить изменения составляющих ее элементов в рассматриваемом периоде, выявить влияние отдельных факторов.
Заключение
В теоретической части курсовой работы рассмотрено финансовое состояние коммерческого банка, описана система характеризующих его статистических показателей, служащих для получения данных о надежности банка, возможности своевременного выполнения им своих обязательств, результатах его деятельности и изменениях в финансовом положении банка. Подробно изложены методы группировки, обобщающих статистических показателей, временных рядов.
В расчетной части курсовой работы решены конкретные задачи из варианта №19. По результатам выполнения задания №1 сделаны вывод по структуре совокупности: изучаемая совокупность банков по объему привлеченных средств юридических и физических лиц является неоднородной, средний объем привлеченных средств — 14696,333 млн. руб., наиболее часто встречаются банки с объемом привлеченных средств 14990 млн. руб., 50% банков имеют объем привлеченных средств менее 14550 млн. руб., остальные 50% — более 14550 млн. руб.
В задании №2 выявлена заметная корреляционная связь между признаками объем привлеченных средств и прибыль. В задании №3 с вероятностью 0,683 определены пределы, в которых находится средний объем привлеченных средств юридических и физических лиц в генеральной совокупности: от 13727,543 млн. руб. до 15665,123 млн. руб. Границы, в которых будет находиться генеральная доля банков с привлеченными средствами не менее 10455 млн. руб., составляют от 64,8% до 79,6%.
В задании №4 вычислены коэффициенты мгновенной, текущей, долгосрочной, общей ликвидности, платежеспособности и сделаны выводы: коэффициенты находятся в пределах нормативов, установленных ЦБ РФ, банк является ликвидным и действует с соответствии с законодательством. Платежеспособность банка высокая и составляет 98%.
В аналитической части курсовой работы произведен анализ динамики прибыли коммерческого банка за период с 2001 по 2006 год. В качестве исходных данных использованы сведения, опубликованные на сайте ЦБ РФ. Расчет показателей произведен с помощью MS Excel. По результатам анализа расчетных показателей сделаны следующие выводы: сумма чистой прибыли за 6 лет выросла на 2152 млн. руб. или на 2089% (от 103 млн. руб. до 2255 млн. руб.). Планомерного роста прибыли не наблюдается, рост носит скачкообразный характер, о чем свидетельствуют сильно колеблющиеся цепные темпы роста и прироста. С другой стороны, банк на протяжении 6 лет ни разу не оказался в убытке, что является положительной чертой. Значительное увеличение объемов чистой прибыли произошло в 2005-2006 годах. Выявить причины такого колебания объемов прибыли можно только изучив изменения составляющих ее элементов, т.е. провести факторный анализ прибыли. Средний размер прибыли составил 587 млн. руб., в среднем за год она увеличивалась на 430 млн. руб. или на 338%.
Список использованной литературы
Финансовая статистика: учебное пособие/ под ред. Теймуровой Т. Ю. — Калуга: Изд. дом «Эйдос», 2003.
Финансовая статистика: учеб. пособие/ Тимофеева Т. В., Снатенков А. А., Мендыбаева Е. Р.; под. ред. Тимофеевой Т. В. — М.: Финансы и статистика, 2006.
Статистика финансов: учебное пособие для вузов/ под ред. Назарова М. Г. — М.: Омега-Л, 2008.
Дианов Д. В. Банковская, бюджетная и финансовая статистика: учебно-практическое пособие. — М.: МЭСИ, 1999.
Бюллетень банковской статистики №7 (182). — М.: 2008.
Тульский статистический ежегодник 2006: Стат. сб./Туластат. — 2007.
Статистика финансов: учебник/ под. ред. Салина В. Н. — М.: Финансы и статистика, 2001.
Гусаров В.М. Теория статистики: учебное пособие для вузов. — М.: Аудит, ЮНИТИ, 1998.
Самохина Н. Итоги III Тульского экономического форума. Личные деньги// Комсомольская правда. — 2008. — № 155-т/42.
http//www.cbr
КонсультантПлюс. Высшая школа — Выпуск 10. Осень 2008.
Размещено на
1 Статистика финансов: учебник/ под. ред. Салина В. Н. — М.: Финансы и статистика, 2001.
2 Финансовая статистика: учебное пособие/ под ред. Теймуровой Т. Ю. — Калуга: Изд. дом «Эйдос», 2003. стр. 188.
3 Финансовая статистика: учебное пособие/ под ред. Теймуровой Т. Ю. — Калуга: Изд. дом «Эйдос», 2003. стр. 189.
4 Бюллетень банковской статистики №7 (182). — М.: 2008. стр. 92. Табл. 4.11.
5 Тульский статистический ежегодник 2006: Стат. сб./Туластат. — 2007. стр. 222.
6 Самохина Н. Итоги III Тульского экономического форума. Личные деньги// Комсомольская правда. — 2008. — № 155-т/42. — стр. 21.
7 Дианов Д. В. Банковская, бюджетная и финансовая статистика: учебно-практическое пособие. — М.: МЭСИ, 1999. стр. 51.
8 Финансовая статистика: учеб. пособие/ Тимофеева Т. В., Снатенков А. А., Мендыбаева Е. Р.; под. ред. Тимофеевой Т. В. — М.: Финансы и статистика, 2006. стр. 155.
9 Статистика финансов: учебное пособие для вузов/ под ред. Назарова М. Г. — М.: Омега-Л, 2008. стр. 172.
10 Инструкция ЦБ РФ от 16.01.2004 № 110-И "Об обязательных нормативах банков" КонсультантПлюс. Высшая школа — Выпуск 10. Осень 2008.
11 Инструкция ЦБ РФ от 16.01.2004 № 110-И "Об обязательных нормативах банков" КонсультантПлюс. Высшая школа — Выпуск 10. Осень 2008.
12 Там же.
13 Финансовая статистика: учебное пособие/ под ред. Теймуровой Т. Ю. — Калуга: Изд. дом «Эйдос», 2003. стр. 282
14 КонсультантПлюс: Высшая школа — Выпуск 10. Осень 2008. Примечание к федеральному закону N 152-ФЗ «Об ипотечных ценных бумагах" Начало действия редакции - 09.08.2006.
15 http//www.cbr/credit/annual.asp
16 Гусаров В.М. Теория статистики: учебное пособие для вузов. — М.: Аудит, ЮНИТИ, 1998. стр. 119.