Финансовая рента
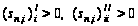 и
 ,
то
 - возрастающая
выпуклая функция
аргумента i
(рис.1).
 Рис.1.
3) Установим
зависимость
от i коэффициента
дисконтирования
ренты
 .
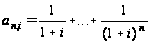 .
Очевидно,
- убывающая
функция i, что
следует из
свойств современной
стоимости
разового платежа.
Действительно,
так как
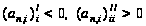 и
 ,
то
- убывающая
выпуклая функция
аргумента i
(рис.2).
Рис. 2
Установим
зависимость
от n коэффициента
наращения ренты
.
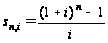 ,
где
 .
Так
как
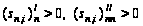 и
 ,
то
- возрастающая
выпуклая функция
аргумента n
(рис.3).
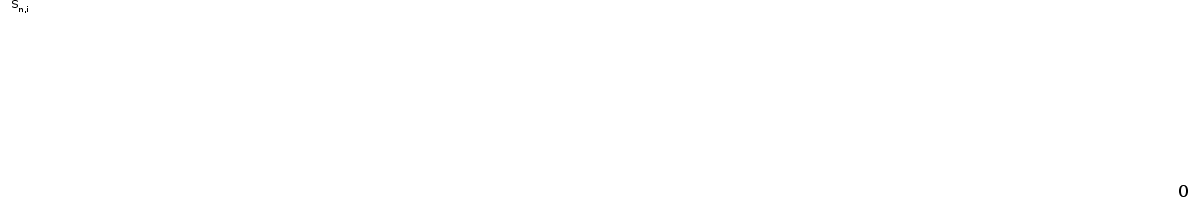
Рис. 3
Установим
зависимость
от n коэффициента
дисконтирования
ренты
.
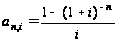 ,
где
.
Так
как
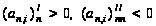 и
 (вечная рента),
то
- возрастающая
вогнутая функция
аргумента n
(рис.4).
Рис.4
Эти свойства используются в задачах на определение параметров ренты.
Задача.
Раскрой материала.
На раскрой (распил) поступает материал нескольких видов в определенном количестве. Из этого материала необходимо изготовить различные изделия. Материал может быть раскроен разными способами. Каждый способ имеет свою себестоимость и позволяет получить разное количество изделий каждого вида. Определить способ раскроя, при котором суммарная себестоимость минимальна (построить математическую модель в общем виде).
Решение:
Пусть поступает в раскрой m различных материалов.
Требуется изготовить из них k разных комплектующих изделий (комплектов) в количествах, пропорциональных величинам b1, b2,., bk (условия комплектности).
Пусть каждую единицу j-го материала j=1,., m можно раскроить n различными способами, так что при использовании i-го способа раскроя, i=1,., n получим аij единиц k-го изделия.
Нужно определить такой план раскроя материалов, обеспечивающий максимальное количество комплектов, если имеющийся запас j-го материала составляет аj единиц.
Обозначим через xij количество единиц j-го материала, раскраиваемых i-м способом, а через x-общее количество изготавливаемых комплектов.
Математическая модель этой задачи имеет такой вид:
максимизировать x (1)
при условиях
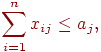
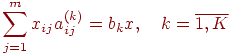
Условие 2 означает ограничение на запас j-го материала, а условие 3 - условие комплектности.
Список используемой литературы
Багриновский К. Матюшок В. Экономико-математические метода и модели: Учебник / К. Багриновский, В. Матюшок. - М.: Экономистъ, 1999. - 185с.
Бочаров П.П., Касимов Ю.Ф. Финансовая математика: Учебник / П.П. Бочаров, Ю.Ф. Касимов. - М.: Гардарики, 2002. - 624с.
Кузнецов Б.Т. Финансовая математика: Учебное пособие / Б.Т. Кузнецов. - М.: Экзамен, 2005. - 128с.
Кутуков В.Б. Основы финансовой и страховой математики: Методы расчета кредитных, инвестиционных, пенсионных и страховых схем. - М.: Дело, 1998. - 304с.
Лукашин Ю.П. Финансовая математика: Учебное пособие / Ю.П. Лукашин. - М.: МФПА, 2004. - 81с.
Малыхин В.И. Финансовая математика / В.И. Малыхин. - М.: Юнити - Дана, 2003. - 237с.
Меньшиков С. Рентабельность и рента / С. Меньшиков // Экономическое стратегии. - 2004. - №1. - с.28-31.
Четыркин Е.М. Финансовая математика / Е.М. Четыркин. - 4-е изд. - М.: Дело, 2004. - 400с.