Статистический анализ инвестиционных и инновационных процессов в отрасли (регионе, стране)
Покажем вычисленные в п. 2.3 основные статистические характеристики в таблице 2.7.
Таблица 2.7Обобщающая таблица статистических расчетов
| Показатель |
|
|
|
|
|
| Значение | 555,17 | 47468,66 | 72308,31 | 119776,97 | 0,60 |
| Краткая характеристика | Признаки месторасположение региона и объем инвестиций взаимосвязаны |


2.4 Анализ влияния инвестиций в инновационную деятельность на объем отгруженной инновационной продукции
Предположим, что объем отгруженной инновационной продукции в Новосибирской области зависит от величины инвестиций в инновационную деятельность. Проверим это предположение с помощью корреляционно-регрессионного анализа (КРА).
Этапы анализа:
1. Постановка цели исследования.
Определить наличие или отсутствие зависимости между показателями величины инвестиций в инновационную деятельность и объема отгруженной инновационной продукции. Построить регрессионную модель этой зависимости, проверить её качество и использовать эту модель для анализа и прогнозирования.
2. Сбор исходной статистической информации.
Информацию для исследования находим в статистических ежегодниках. Представим данные в табличной форме (табл. 2.8).
Таблица 2.8 Исходная информация для КРА
| Годы | Объем инвестиций, млн. руб. | Объем отгруженной инновационной продукции, млн. руб. |
| 2000 | 205,6 | 784,8 |
| 2001 | 687,4 | 1384,0 |
| 2002 | 662,1 | 1016,4 |
| 2003 | 638,2 | 1548,2 |
| 2004 | 273,3 | 1555,7 |
| 2005 | 278,6 | 1630,2 |
| 2006 | 361,2 | 1676,0 |
| 2007 | 398,1 | 1900,1 |
| 2008 | 431,6 | 2032,4 |
| 2009 | 620,2 | 2864,8 |
Введем обозначения: xi – объем инвестиций, yi – объем отгруженной инновационной продукции. Графически зависимость исходных данных представлена на рисунке 2.6.
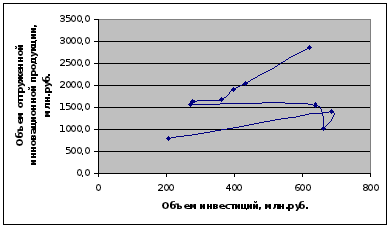
Рис.2.1. Зависимость объема отгруженной инновационной продукции от объема инвестиций
3. Оценка тесноты связи между признаками.
3.1. Предположим,
что изучаемые
признаки связаны
линейной
зависимостью.
Рассчитаем
линейный коэффициент
корреляции
по формуле:
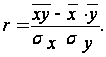 Промежуточные
расчеты представлены
в таблице 2.9.
Таблица 2.9 Промежуточные расчеты для определения параметров регрессии
| Годы | xi | yi | xy | x2 | y2 |
| 2000 | 205,6 | 784,8 | 161354,9 | 42271,36 | 615911,0 |
| 2001 | 687,4 | 1384,0 | 951361,6 | 472518,76 | 1915456,0 |
| 2002 | 662,1 | 1016,4 | 672958,4 | 438376,41 | 1033069,0 |
| 2003 | 638,2 | 1548,2 | 988061,2 | 407299,24 | 2396923,2 |
| 2004 | 273,3 | 1555,7 | 425172,8 | 74692,89 | 2420202,5 |
| 2005 | 278,6 | 1630,2 | 454173,7 | 77617,96 | 2657552,0 |
| 2006 | 361,2 | 1676,0 | 605371,2 | 130465,44 | 2808976,0 |
| 2007 | 398,1 | 1900,1 | 756424,1 | 158483,61 | 3610325,7 |
| 2008 | 431,6 | 2032,4 | 877191,5 | 186278,56 | 4130722,3 |
| 2009 | 620,2 | 2864,8 | 1776718 | 384648,04 | 8206792,6 |
| ∑ | 4556,3 | 16392,6 | 7668788 | 2372652,27 | 29795930,4 |
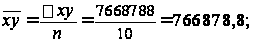
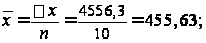
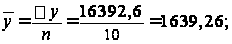
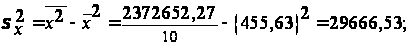
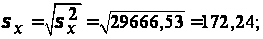
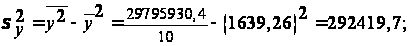
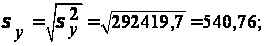
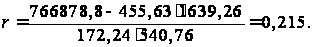
Коэффициент линейной корреляции, равный 0,215, свидетельствует о наличии прямой связи между объемом инвестиций и объемом отгруженной инновационной продукции, но недостаточно тесной.
3.2 Оценка существенности коэффициента корреляции
Для этого найдем расчетное значение t-критерия Стьюдента:
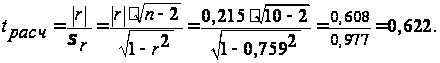
По таблице критических точек распределения Стьюдента найдем tкр при уровне значимости α=0,05 и числе степеней свободы
ν = n-k-1 = 10-1-1=8. tкр = 2,306. Так как tрасч < tкр (0,622 < 2,306), то линейный коэффициент не считается значимым, а связь между x и y не является существенной, а обусловлена действием случайных причин.
4. Построение уравнения регрессии.
Этап построения регрессионного уравнения состоит в идентификации (оценке) его параметров, оценке их значимости и значимости уравнения в целом.
4.1. Идентификация
регрессии.
Построим линейную
однофакторную
регрессионную
модель вида
 Для оценки
неизвестных
параметров
a0, a1
используется
метод наименьших
квадратов,
заключающийся
в минимизации
суммы квадратов
отклонений
теоретических
значений зависимой
переменной
от наблюдаемых
(эмпирических).
Система нормальных уравнений для нахождения параметров a0, a1 имеет вид:
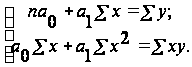
После преобразования системы получим:
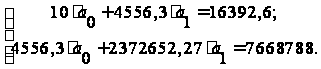
Решением системы являются значения параметров:
а0 = 1332,36; a1 = 0,67.
Уравнение
регрессии:
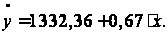
Коэффициент
детерминации:

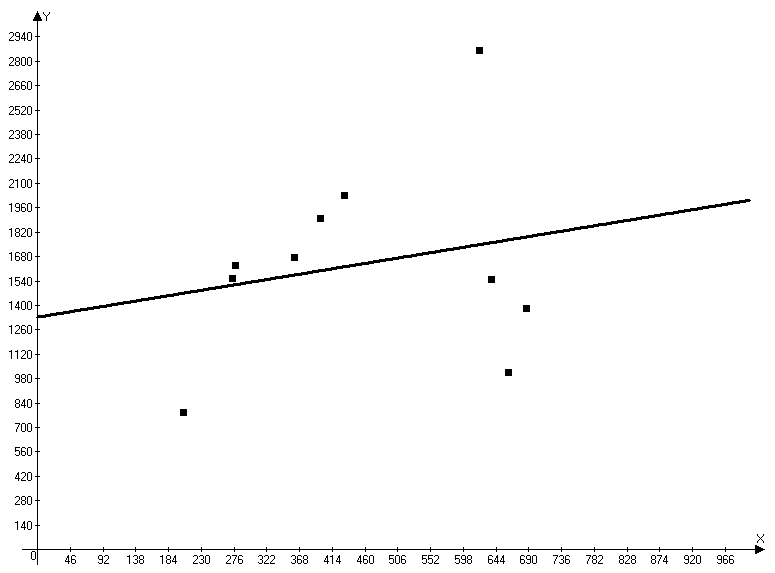
Рис.2.2. Графическое представление уравнения регрессии
Таким образом, судя по регрессионному коэффициенту а1=0,67, можно утверждать, что с увеличением инвестиций на 1 млрд. рублей объем отгруженной инновационной продукции в рублях увеличивается в среднем на 670 млн. рублей в год. Для удобства интерпретации параметра а1 используют коэффициент эластичности. Он показывает средние изменения результативного признака при изменении факторного признака на 1% и вычисляется по формуле, %:

В рассматриваемом
примере
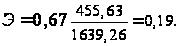 Следовательно
с возрастанием
инвестиций
на 1% следует
ожидать повышения
объема инновационной
продукции на
0,19%.
Коэффициент регрессии а0=1332,36 учитывает влияние факторов, неучтенных в модели. В нашем случае влияние неучтенных факторов достаточно велико.
Коэффициент
детерминации
 показывает,
что 4,6% вариации
признака «объем
отгруженной
инновационной
продукции»
обусловлено
вариацией
признака «объем
инвестиций»,
а остальные
95,4% вариации
связаны с
воздействием
неучтенных
факторов: уровень
развития производства
на период начала
инвестиций,
кадровый потенциал,
целевое использование
средств и другие.
4.2 Проверка значимости параметров регрессии.
Для того, чтобы оценить на сколько параметры а1, а0 отображают исследуемый процесс и не являются ли эти значения результатом случайных величин, рассчитаем средние ошибки и t-критерии Стьюдента.
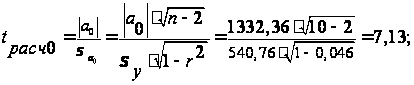
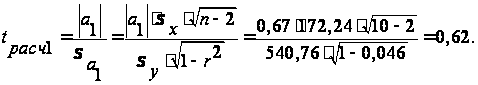
По таблице критических точек распределения Стьюдента найдем tкр при уровне значимости α=0,05 и числе степеней свободы ν = 8. tкр = 2,306. Так как tа0расч > tкр (7,13 > 2,306), то параметр а0 считается значимым. Так как tа1расч < tкр (0,62 < 2,36), то параметр а1 не считается значимым.
4.3. Проверка значимости уравнения регрессии в целом.
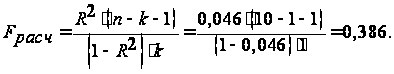
По таблице критических значений критерия Фишера найдем Fкр=5,32 (при α=0,05, ν1=k=1, ν2=n-k-1=8). Так как Fрасч < Fкр (0,386 < 5,32), то для уровня значимости α=0,05 и числе степеней свободы ν1=1, ν2=8 построенное уравнение регрессии нельзя считать значимым.
5. Многофакторный корреляционный и регрессионный анализ
Проведем многофакторный корреляционный и регрессионный анализ. Представим данные в табличной форме (табл. 2.10).
Таблица 2.10 Исходная информация для КРА
| Годы | Объем инвестиций, млн. руб. | Число инновационно-активных предприятий, шт. | Объем отгруженной инновационной продукции, млн. руб. | |
| 2000 | 205,6 | 32 | 784,8 | |
| 2001 | 687,4 | 34 | 1384,0 | |
| 2002 | 662,1 | 32 | 1016,4 | |
| 2003 | 638,2 | 36 | 1548,2 | |
| 2004 | 273,3 | 33 | 1555,7 | |
| 2005 | 278,6 | 31 | 1630,2 | |
| 2006 | 361,2 | 34 | 1676,0 | |
| 2007 | 398,1 | 36 | 1900,1 | |
| 2008 | 431,6 | 38 | 2032,4 | |
| 2009 | 620,2 | 44 | 2864,8 |
Введем обозначения: x1i – объем инвестиций, x2i – число инновационно-активных предприятий, yi – объем отгруженной инновационной продукции.
Считая зависимость между этими показателями линейной, определим уравнение связи, вычислим множественные и частные коэффициенты корреляции и оценим значимость модели.
Промежуточные расчеты представлены в таблице 2.11.
Таблица 2.11 Промежуточные расчеты для определения параметров регресси
| Годы | x1i | x2i | yi | x2 | x2 | y2 | x1i y | x2i y | x1i x2i | |||||
| 2000 | 205,6 | 32 | 784,8 | 42271,36 | 1024 | 615911 | 161354 | 25113 | 6579 | |||||
| 2001 | 687,4 | 34 | 1384,0 | 472518,7 | 1156 | 1915456 | 951361 | 47056 | 23371 | |||||
| 2002 | 662,1 | 32 | 1016,4 | 438376,4 | 1024 | 1033069 | 672958 | 32524 | 21187 | |||||
| 2003 | 638,2 | 36 | 1548,2 | 407299,2 | 1296 | 2396923 | 988061 | 55735 | 22975 | |||||
| 2004 | 273,3 | 33 | 1555,7 | 74692,89 | 1089 | 2420202 | 425172 | 51338 | 9018 | |||||
| 2005 | 278,6 | 31 | 1630,2 | 77617,96 | 961 | 2657552 | 454173 | 50536 | 8636 | |||||
| 2006 | 361,2 | 34 | 1676,0 | 130465,4 | 1156 | 2808976 | 605371 | 56984 | 12280 | |||||
| 2007 | 398,1 | 36 | 1900,1 | 158483,6 | 1296 | 3610380 | 756429 | 68403 | 14331,6 | |||||
| 2008 | 431,6 | 38 | 2032,4 | 186278,5 | 1444 | 4130650 | 877183 | 77231 | 16400 | |||||
| 2009 | 620,2 | 44 | 2864,8 | 384648,0 | 1936 | 8207079 | 1776749 | 126051 | 27288 | |||||
| ∑ | 4556 | 350 | 16392,6 | 2372652 | 12382 | 29796199 | 7668817 | 590973 | 162070 |
Парные коэффициенты корреляции:
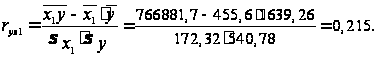
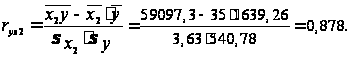
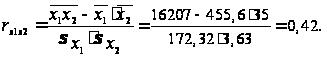
Частные коэффициенты корреляции:
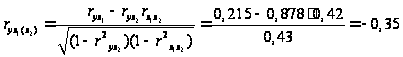
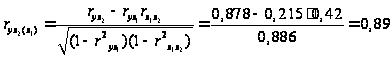
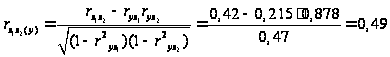
Коэффициент множественной корреляции:
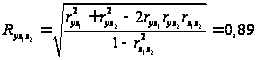
Совокупный
коэффициент
множественной
детерминации: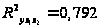 .Он
показывает,
что вариация
объема инновационного
продукта на
79,2 % обусловливается
двумя анализируемыми
факторами.
Система нормальных уравнений имеет вид:
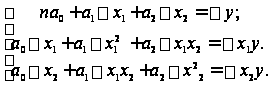
Решением системы являются значения параметров:
а0 = 1332,36; a1 = 0,67.
Уравнение
регрессии:
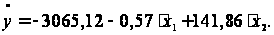
Проверку значимости уравнения регрессии произведем на основе вычисления F-критерия Фишера:
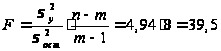
По таблице критических значений критерия Фишера найдем Fкр=5,32 (при α=0,05, ν1=m-1=1, ν2=n-m=8). Так как Fрасч > Fкр (39,6 > 5,32), то для уровня значимости α=0,05 и числе степеней свободы ν1=1, ν2=8 построенное уравнение регрессии можно считать значимым.
3.Вычисление индексов и их использование в экономико-статистических исследованиях
Произведем вычисление индексов на основе данных о выпуске инновационных товаров научным центром «Вектор». Из последнего выделилась масса коммерческих предприятий. Успешными предприятиями, работающими на новосибирском и общероссийском рынках, являются «Вектор-Бест» (производство диагностических наборов), «Вектор-БиАльгам» (производство диагностических наборов, вакцины против гепатита А, кисломолочных продуктов для лечебно-профилактического питания), «Вектор-Медика» (производство лекарственных препаратов) (Конт-Сибирь).
Таблица 3.1 Исходные данные о выпуске инновационных товаров научным центром«Вектор»
| Товар | Выпуск продукции, тыс. шт. | Цена единицы продукции, руб. | ||
| 2002г. | 2003 г. | 2002г. | 2003 г. | |
| Диагностический набор | 23 | 31 | 5300 | 5500 |
| Лекарственные препараты | 897 | 1367 | 130 | 145 |
Индивидуальные индексы физического объема
iqA = 31/23=134,8% (рост на 34,8%)
iqБ =1367/897=152,4% (рост на 52,4%)
Индивидуальные индексы цен
ipA=5500/5300=103,8% (рост на 3,8%)
ipБ=145/130=111,5% (рост на 11,5%)
Индивидуальные индексы товарооборота
ipq А = (31*5500)/(23*5300)=139,9% (рост на 39,9%)
ipq Б = (1367*145)/(897*130)=170% (рост на 70%)
Изменение по предприятию в целом (по двум товарам) индивидуальным индексом оценить нельзя, т.к. совокупность неоднородная. Поэтому воспользуемся сводным индексом.
Сводный индекс общего товарооборота
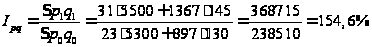
Объем общего товарооборота вырос на 55%. В абсолютном выражении изменение товарооборота составляет:
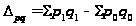 =368715-238510=
130205 тыс.руб.
Этот рост достигнут за счет изменения количества продукции.
Агрегатный индекс физического объема
Поскольку данный индекс является индексом количественного показателя (объема продукции), вычислим его, применяя базисные веса, т.е. при расчете используем уровень цен базисного периода
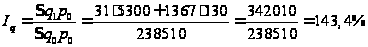
Наблюдается рост физического объема продукции на 43,4%. В абсолютном выражении прирост физического объема продукции равен
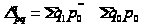 =342010-238510=103500
тыс.руб.
Агрегатный индекс цен
Поскольку данный индекс является индексом качественного показателя (цен), вычислим его, применяя отчетные веса, т.е. при расчете используем объем производства отчетного периода
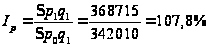
Цены увеличились на 7,8 % . Перерасход денежных средств потребителей:
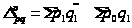 =368715-342010=26705
тыс.руб.
Индексный метод широко применяется для изучения динамики средних величин и выявления факторов, влияющих на динамику средних. С этой целью исчисляется система взаимосвязанных индексов: переменного, постоянного состава и структурных сдвигов.
Индекс переменного состава Iпер представляет собой отношение двух взвешенных средних величин, характеризующее изменение индексируемого (осредняемого) показателя.
Iпер
=
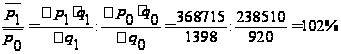
Величина этого индекса характеризует изменение средней взвешенной за счет влияния двух факторов: осредняемого показателя у отдельных единиц совокупности и структуры изучаемой совокупности.
В нашем примере индекс показал, что прирост составил 2% за счет изменения цены и структуры производства.
Индекс постоянного (фиксированного) состава Iфикс представляет собой отношение средних взвешенных с одними и теми же весами (т.е. при постоянной структуре).
Iфикс
=
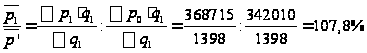
Индекс постоянного состава учитывает изменение только индексируемой величины и показывает средний размер изменения изучаемого показателя у единиц совокупности.
В нашем примере индекс показал, что прирост составил 7,8% только за счет изменения цены.
Индекс структурных сдвигов Iстр характеризует влияние изменения структуры изучаемого явления на динамику среднего уровня индексируемого показателя.
Iстр
=
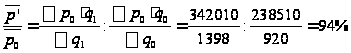
Под структурными изменениями понимается изменение доли отдельных групп единиц совокупности к общей их численности.
В нашем примере индекс показал, что потери составили 6% за счет изменения структуры производства.
4. Показатели и методы расчета, используемые в прикладной статистике
Таблица 4.1 Данные оценки эффективности оптимизированного инновационного проекта
| Годы | Чистый дисконтированный денежный поток | Инвестиционные вложения | Коэффициент дисконтирования | Дисконтированный денежный поток | Дисконтированный денежный поток |
| 2003 | ___ | 185,5 | 1 | ___ | 185,5 |
| 2004 | 43,98 | 56,25 | 0,855 | 37,603 | 48,094 |
| 2005 | 112,18 | 87,75 | 0,731 | 82,003 | 64,145 |
| 2006 | 215,7 | 92,25 | 0,624 | 134,597 | 57,564 |
| 2007 | 215,7 | ___ | 0,534 | 115,184 | ___ |
| 2008 | 215,7 | ___ | 0,456 | 98,359 | ___ |
| 2009 | 158,35 | ___ | 0,390 | 61,756 | ___ |
| 2010 | 81,27 | ___ | 0,333 | 27,063 | ___ |
| Итого | 1042,88 | 421,75 | ___ | 556,565 | 355,303 |
Расчет показателей эффективности
Чистый приведенный доход представляет собой величину разностей результатов инвестиционных затрат за расчетный период, приведенных к одному моменту времени, т.е. с учетом дисконтирования денежного потока (результатов) и инвестиционных вложений (затрат):
ЧПД = ДП – ИС, где
ДП – сумма дисконтированного денежного потока;
ИС – сумма дисконтированных инвестиционных вложений.
ЧПД = 556,565 – 355,303 = 201,262 (млн. руб.).
Индекс доходности определяется как отношение приведенных доходов к приведенным на ту же дату инновационным расходам. Расчет индекса доходности ведется по формуле:
ИД = ДП / ИС
ИД = 556,565 / 355,303 = 1,57
Период окупаемости – это минимальный временной интервал от начала осуществления проекта, за пределами которого чистый приведенный доход становится не отрицательным. Иными словами, это период, начиная с которого инвестиционные вложения покрываются суммарными результатами от реализации проекта. Период окупаемости определяется по формуле:
ПО = ИС / ДП ср., где
ДП ср. – сумма дисконтированного денежного потока в среднем за год.
ПО = 355,303 / (556,565 / 7) = 355,303/ 79,509= 4,47 (года).
Внутренняя норма доходности НД = k, при котором ЧПД = 0, гдеk – ставка дисконта.
Для определения ВНД используем:
Таблица 4.2 Данные оценки эффективности оптимизированного инновационного проекта
| Годы | Чистый дисконтированный денежный поток | Инвестиционные вложения |
Коэффициент дисконтирования для ставки 37% |
Дисконтированный денежный поток | Дисконтированный денежный поток |
| 2003 | ___ | 185,5 | 1 | ___ | 185,5 |
| 2004 | 43,98 | 56,25 | 0,73 | 37,603 | 48,094 |
| 2005 | 112,18 | 87,75 | 0,533 | 82,003 | 64,145 |
| 2006 | 215,7 | 92,25 | 0,389 | 134,597 | 57,564 |
| 2007 | 215,7 | ___ | 0,284 | 115,184 | ___ |
| 2008 | 215,7 | ___ | 0,207 | 98,359 | ___ |
| 2009 | 158,35 | ___ | 0,151 | 61,756 | ___ |
| 2010 | 81,27 | ___ | 0,110 | 27,063 | ___ |
| Итого | 1042,88 | 421,75 | ___ | 556,565 | 355,303 |
ЧПД(37%) =314,564 – 309,218 = 5,346 млн. руб.
Таблица 4.3 Данные оценки эффективности оптимизированного инновационного проекта
| Годы | Чистый дисконтированный денежный поток | Инвестиционные вложения |
Коэффициент дисконтирования для ставки 38% |
Дисконтированный денежный поток | Дисконтированный денежный поток |
| 2003 | ___ | 185,5 | 1 | ___ | 185,5 |
| 2004 | 43,98 | 56,25 | 0,725 | 37,603 | 48,094 |
| 2005 | 112,18 | 87,75 | 0,525 | 82,003 | 64,145 |
| 2006 | 215,7 | 92,25 | 0,381 | 134,597 | 57,564 |
| 2007 | 215,7 | ___ | 0,276 | 115,184 | ___ |
| 2008 | 215,7 | ___ | 0,200 | 98,359 | ___ |
| 2009 | 158,35 | ___ | 0,145 | 61,756 | ___ |
| 2010 | 81,27 | ___ | 0,105 | 27,063 | ___ |
| Итого | 1042,88 | 421,75 | ___ | 556,565 | 355,303 |
ЧПД(38%)=307,128 – 307,497 = - 0,369 млн. руб.
Формула для расчета внутренней нормы доходности:
ВНД=К1+(ЧПД1/(ЧПД1-ЧПД2)) х (К2-К1);
К1=37%; ЧПД1=5,346;
К2=38%; ЧПД2=-0,369;
ВНД=0,37+(5,346/(5,346+0,369))х(0,38-0,37) = 0,37935 = 37,94 %;
Анализ показателей эффективности и оценка эффективности
инновационного проекта
1. Чистый приведенный доход
ЧПД определяется при сопоставлении величины производственных инвестиций и общей суммой денежного потока в течении прогнозируемого периода времени и характеризует превышение суммарных денежных поступлений над суммарными затратами для соответствующего проекта. Так как ЧПД данного проекта величина положительная (ЧПД=201,262>0), то имеет место превышение денежного потока над инвестиционными вложениями, следовательно, проект к рассмотрению принимается.
2. Индекс доходности
При расчете ИД сравниваются две части потока платежей: доходная и
инвестиционная. ИД показывает, сколько дохода получает инвестор в
результате осуществления этого проекта на каждый вложенный рубль. В рассматриваемом проекте ИД>1 (1,57), следовательно, проект можно считать экономически эффективным.
3. Период окупаемости
Период окупаемости данного инновационного проекта 4,47 лет. То есть, в
результате оптимизации инновационного проекта, мы получили значительно улучшенное значение показателя периода окупаемости.
4. Внутренняя норма доходности
Для оценки эффективности проекта сравним значение ВНД с нормой дисконта.В нашем случае ВНД = 37,94%, что превышает ставку дисконта 17% и ЧПД>0,следовательно, проект считается эффективным.
Заключение
Задачи, поставленные в курсовой работе, были решены.
В теоретической части были рассмотрены понятие и сущность инвестиционных и инновационных процессов, система статистических показателей.
В ходе экономико-статистического анализа динамики объема инвестиций за 2000-2009 гг. было установлено, что после экономического кризиса 2000 года объем инвестиций имеет динамику стабильного роста. В связи с этим максимальный объем инвестиций наблюдался в 2009 году.
Анализ структуры денежной массы показал, что доля инвестиций за счет собственных средств предприятия уменьшается, а за счет федерального бюджета растет.
В работе проанализирована зависимость объемов инвестиций за период с 2000 по 2009 гг, от региона. В качестве таких регионов были выбраны: Новосибирская область, Республика Башкортостан и Московская область. Между объемом кредита и регионом выдачи кредита выявлена связь. Фактор региональной принадлежности объясняет 60% вариации объемов инвестиций, остальные 40% обусловлены неучтенными факторами.
Проведенный
в работе анализ
влияния инвестиций
на объем произведенного
инновационного
продукта показал,
что между ними
существует
линейная прямая
связь. Построено
уравнение
регрессии:
.
Установили,
что параметры
регрессии и
сама регрессия
в целом, не являются
значимыми,
поскольку этот
объем объясняется
действием
других факторов.
В ходе многофакторного
КРА установлена
более тесная
связь объема
с количеством
инновационно-активных
предприятий.
Были рассчитаны некоторые индексы, а также приведен пример расчетов, используемых в прикладной статистике.
Список литературы
1.Наука в Новосибирской области. За 1996-2002 годы: Стат.сб. / Новосибирский областной комитет государственной статистики. – Новосибирск, 2003
2.Наука в Новосибирской области. За 2002-2009 годы: Стат.сб. / Новосибирский областной комитет государственной статистики. – Новосибирск, 2010
3. Практикум по теории статистики: Учеб. пособие / Под ред. Р.А. Шмойловой. – М.: Финансы и статистика, 2003. – 421с.
4. Курс социально-экономической статистики. Учебник для вузов / Под ред. М.Г. Назарова. - М.: Финстатинформ, 2002. – 771с.
5. Гусаров В.М. Статистика: учеб. пособие для студ. вузов. – М.: ЮНИТИ, 2005. – 463 с.
6. Салин В.Н. Социально-экономическая статистика: Учебник