Модели и методы принятия решений
а44,…., а47 = (1,5 – 0,7)*4 = 3,2;
а53 = (1,5 – 0,7)*3 + (1,5 – 0,7 – 0,3)*2 = 3,4;
а54 = (1,5 – 0,7)*4 + (1,5 – 0,7 – 0,3)*1 = 3,7;
а55,…., а57 = (1,5 – 0,7)*5 = 4,0 и т.д.
1. Правило максимакса. Максимизация максимума доходов по каждому возможному принимаемому решению приведена в таблице 8.
Таблица 8 – Максимальные и минимальные доходы
| Количество изготавливаемых в неделю бочек | Максимальный доход в неделю, ф.ст. | Минимальный доход в неделю, ф.ст. |
| 3 | 2,4 | 2,4 |
| 4 | 3,2 | 2,9 |
| 5 | 4,0 | 3,4 |
| 6 | 4,8 | 3,9 |
| 7 | 5,6 - максимум | 4,4 - максимум |
По правилу максимакса, чтобы получить максимальную прибыль, игнорируя возможные потери, вы закупите в начале дня пять пирожных.
2. Правило максимина (критерий Вальда). Соответствующие минимальные доходы приведены в таблице 8. По этому правилу вы изготовляете три бочки в начале недели. Это очень осторожный подход к принимаемому решению.
3. Правило минимакса. В этом случае больше внимания уделяется возможным потерям, чем доходам. Таблица возможных потерь дает представление о прибылях каждого исхода, потерянных в результате принятия неправильного решения.
Находя из таблицы доходов, наибольший доход для каждого исхода, и сопоставляя его с другими доходами этого же исхода, получим таблицу 9 возможных потерь.
Правило минимакса для работы с таблицей упущенных доходов называются минимаксным правилом возможных потерь. Оно состоит в том, чтобы для каждого решения выбрать максимально возможные потери. Затем выбирается то решение, которое ведет к минимальному значению максимальных потерь (табл. 10).
Таблица 9 – Возможные потери в неделю, ф.ст.
| Возможные исходы: спрос бочек в неделю | Число изготовленных для продажи бочек (возможные решения) | ||||
| 3 | 4 | 5 | 6 | 7 | |
| 3 | 0,0 | 0,5 | 1,0 | 1,5 | 2,0 |
| 4 | 2,4 | 0,0 | 0,5 | 1,0 | 1,5 |
| 5 | 3,2 | 2,4 | 0,0 | 0,5 | 1,0 |
| 6 | 4,0 | 3,2 | 2,4 | 0,0 | 0,5 |
| 7 | 4,8 | 4,0 | 3,2 | 2,4 | 0,0 |
| максимум | 4,8 | 4,0 | 3,2 | 2,4 | 2,0 |
Таблица 10 – Максимальные возможные потери в неделю, ф.ст.
| Количество изготавливаемых в неделю бочек | Максимальные возможные потери в неделю, ф.ст. |
| 3 | 4,8 |
| 4 | 4,0 |
| 5 | 3,2 |
| 6 | 2,4 |
| 7 | 2,0 - минимум |
Следовательно, по правилу минимакса мы выберем изготовление семи бочек в неделю.
Преобразуем таблицу 7 доходов таким образом, чтобы альтернативы ЛПР располагались по строкам, а состояния среды и их вероятности (из табл. 6) в столбцах матрицы.
Таблица 11 – Доход в неделю, ф.ст.
| Возможные исходы: спрос бочек в неделю | Число изготовленных для продажи бочек (возможные решения) | ||||
| y1 = 3 | y1 = 4 | y1 = 5 | y1 = 6 | y1 = 7 | |
| g1 = 0.1 | g1 = 0.2 | g1 = 0.3 | g1 = 0.2 | g1 = 0.2 | |
| x1(3) | 2.4 | 2.4 | 2.4 | 2.4 | 2.4 |
| x1(4) | 2.9 | 3.2 | 3.2 | 3.2 | 3.2 |
| x1(5) | 3.4 | 3.7 | 4.0 | 4.0 | 4.0 |
| x1(6) | 3.9 | 4.2 | 4.5 | 4.8 | 4.8 |
| x1(7) | 4.4 | 4.7 | 5.0 | 5.3 | 5.6 |
4. Максимизация наиболее вероятных доходов. Наибольшая вероятность 0,3 из табл. 11 соответствует спросу в пять бочек в неделю. Наиболее вероятный наибольший доход каждого из этих исходов приведен в таблице 12.
Таблица 12 - Максимальный вероятный доход
| Количество изготовляемых бочек | Максимальный доход в неделю, ф.ст. |
| 5 | 4,0 |
По этому правилу фирма должна изготовлять пять бочек в неделю.
5. Оптимизация математического ожидания. Рассчитаем максимальный ожидаемый доход.
W(x1) = (0,1 + 0,2 + 0,3 + 0,2 + 0,2)*2,4 = 2,4 ф.ст.
W(x2) = 0,1*2,9 + (0,2 + 0,3 + 0,2 + 0,2)*3,2 = 3,17 ф.ст.
W(x3) = 0,1*3,4 + 0,2*3,7 + (0,3 + 0,2 + 0,2)*4,0 = 3,88 ф.ст.
W(x4) = 0,1*3,9 + 0,2*4,2 + 0,3*4,5 + (0,2 + 0,2)*4,8 = 4,5 ф.ст.
W(x5) = 0,1*4,4 + 0,2*4,7 + 0,3*5,0 +
+ 0,2*5,3 + 0,2*5,6 = 5,06 ф.ст. ← max
Итак, используя критерий максимизации ожидаемого дохода, фирма должна изготавливать семь бочек в неделю.
Наименьшие ожидаемые возможные потери рассчитываем через математическое ожидание, используя данные табл.9 возможных потерь и вероятности табл.6.
W(x1) = 0,1*0,0 + 0,2*2,4 + 0,3*3,2 + 0,2*4,0 + 0,2*4,8 = 3,2 ф.ст.
W(x2) = 0,1*0,5 + 0,2*0,0 + 0,3*2,4 + 0,2*3,2 + 0,2*4,0 = 2,21 ф.ст.
W(x3) = 0,1*1,0 + 0,2*0,5 + 0,3*0,0 + 0,2*2,4 + 0,2*3,2 = 1,32 ф.ст.
W(x4) = 0,1*1,5 + 0,2*1,0 + 0,3*0,5 + 0,2*0,0 +
+ 0,2*2,4 = 0,98 ф.ст. ← min
W(x5) = 0,1*2,0 + 0,2*1,5 + 0,3*1,0 + 0,2*0,5 + 0,2*4,8 = 1,86 ф.ст.
Минимальные ожидаемые возможные потери равны 0,98 ф.ст. в неделю, то есть наилучшее решение – шесть бочек в неделю.
6. Критерий Гурвица. ЛПР не располагает данными о спросе, поэтому ему нужно самому определить веса (коэффициент доверия) для исходов с низкими и высокими доходами. В данном случае из табл.7 самый низкий доход из возможных - при трех бочках в неделю, самый высокий - при семи. Из табл.6 и табл.7 следует, высокие доходы встречаются более, чем в одном исходе и с большей частотой. Принимаем коэффициент доверия а=0,5. Результаты расчетов приведены в таблице 13.
Таблица 13 – Критерий Гурвица
| Количество изготавливаемых бочек в неделю | Коэффициент доверия | Всего в неделю, ф.ст. | |
| а = 0,5 | (1 – а) = 0,5 | ||
|
|
|
||
| 3 | 1,2 | 1,2 | = 2,4 |
| 4 | 1,6 | 1,45 | = 3,05 |
| 5 | 2 | 1,7 | = 3,7 |
| 6 | 2,4 | 1,95 | = 4,35 |
| 7 | 2,8 | 2,2 | = 5 - максимум |

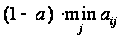
Если ЛПР использует указанные веса, то его решение по правилу Гурвица, будет состоять в том, чтобы семь бочек в неделю.
7. Критерий Лапласа. Для каждой строки матрицы доходов (табл.11) рассчитаем усредненный выигрыш и выберем максимальный.
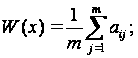
W(x1) = 0,2*(2,4*5) = 2,4
W(x2) = 0,2*(2,9+3,2*4) = 3,14
W(x3) = 0,2*(3,4+3,7+4,0*3) = 3,82
W(x4) = 0,2*(3,9+4,2+4,5+4,8*2) = 4,44
W(x5) = 0,2*(4,4+4,7+5,0+5,3+5,5) = 4,98 - max
Решение, дающее максимальный средний доход, - изготавливать семь бочек.
8. Запас прочности (чувствительность) решений. Данные для определения зависимости выбора решения от изменений значений вероятностей рассчитаны в п.5 и п.7 и сведены в таблицу 14.
Таблица 14 - Зависимость выбора решения от изменений значений вероятностей
| Количество бочек изготавливаемых в неделю (возможные решения) | |||||
| 3 | 4 | 5 | 6 | 7 | |
| Заданные вероятности | 0,1 | 0,2 | 0,3 | 0,2 | 0,2 |
| Ожидаемый доход, ф.ст. | 2,4 | 3,17 | 3,88 | 4,5 | 5,06 |
| Альтернативные вероятности | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 |
| Ожидаемый доход | 2,4 | 3,14 | 3,82 | 4,44 | 4,98 |
Решение, дающее максимальный ожидаемый доход, - изготовлять семь бочек напитка, не претерпело изменений, однако средняя прибыль при равновероятности спроса снизилась с 5,06 ф.ст. до 4,98 ф.ст. в день. В данном случае выбор решения нечувствителен к незначительным изменениям вероятности, то есть не происходит замены выбранного варианта решений на новый.
9. Стоимость достоверной информации. Компания, например, принимает заказы па следующий неделю. Контролировать их количество не удается, однако можно, корректируя количество изготовляемых бочек, максимизировать доход. На число изготовляемых бочек теперь влияет число поступающих заказов. Если ежедневный спрос на бочки напитка будет точно совпадать с заказами, то максимальный ожидаемый доход можно по формуле рассчитать через математическое ожидание:
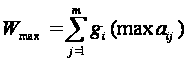
Используя данные табл.8 и табл.6
Wmax= 2,4*0,1 + 3,2*0,2 + 4,0*0,3 + 4,8*0,2 + 5,6*0,2 = 4,16 ф.ст.
Максимальный ожидаемый доход без дополнительной информации W(x5) = 5,06 ф.ст. (см.п.5).
Тогда стоимость достоверной информации равна:
4,16 - 5,06 = - 0,9 ф.ст.
Эта цифра равна минимальным ожидаемым возможным потерям (рассчитанным в п.5).
Таким образом, кондитерская может заплатить 0,9 ф.ст. в день, чтобы получать информацию о спросе.
Выводы:
1. При выборе "осторожной " стратегии Вальда – изготовлении одной бочки напитка в неделю гарантирован доход не менее 2,4 ф.ст.
2. Выбор "рискованной" максимакспой стратегии при изготовлении пяти бочек может дать доход 5,6 ф.ст.., однако вероятность получения такого дохода слишком мала (g5=0,2). Критерий Гурвица при изготовлении тех же 5-ти бочек в неделю определяет максимальный доход в размере 5,06 ф.ст. (при принятом а =0,5 ).
3. Если компания будет платить 0,9 ф.ст. за дополнительную достоверную информацию о спросе, (например, организует работу по предварительным заказам), то ожидаемый доход составит от 4,16 ф.ст. до 5,06 д.е.
4. Выбор решения при заданных табл.6 исходных данных мало чувствителен к изменению вероятностей исходов, то есть "надежность" принятого решения.
Литература
1. Коршунов К.М. Математические основы кибернетики: Учеб. пособие. - М.: Эиергоатомиздат, 1987. - 496 с.
2. Макаров И.М. и др. Теория выбора и принятия решений. - М.: Наука, 1982.-328 с.
3. Евлаиов Л.Г. Теория и практика принятия решений. - М.: Экономика, 1984.- 176 с.
4. Ларичев О.И. Наука и искусство принятия решений. - М.: Наука, 1979.-200 с.
5. Лескин А.А., Мальцев В.Н. Системы поддержки управленческих и проектных решений. - Л.: Машиностроение. 1990.- 167 с.
6. Трухаев Р.И. Модели принятия решений в условиях неопределенности. - М.: Наука, 1981. -258 с.
7. Зелинский А.Н. Основы математического моделирования: Учеб. пособие.-К.: УМК ВО, 1991.-236 с.
8. Скобелев В.Г. Принятие решений: комбинаторный подход: Учеб. пособие. - Донецк: ДГУ, 1997. - 54 с.
9. Ситник В.Ф. и др. Системи шдтримки прийняття piuieiib / В. Ф. Ситник. О.С. Олексюк, В.М. Гужва, В.М. Олейко. - К.: Технжа, 1995. - 162 с.
10. Большаков А.С. Моделирование в менеджменте: Учеб. пособие.-М.: Филииъ, Рилант, 2000. -464 с.