Экономическое обоснование создания малого предприятия акционерного типа
 – норма амортизационных
отчислений.
7.7.2.
Амортизация
нематериальных
активов ( )

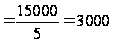 (руб/год),
где
 – стоимость
нематериальных
активов (п.3.5.)
 – срок списания
нематериальных
активов (»5
лет).
7.7.3.
Арендная плата
( ):
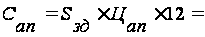
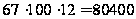 (руб/год),
где
 –
суммарная
арендуемая
площадь здания,
включая производственную
и под офис;
 –
арендная плата
за 1м2, руб/м2
( 50 :200
 руб/м2 замесяц).
7.7.4.
Отчисления
в ремонтный
фонд ( ):
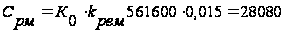 (руб./год),
где
 -
стоимость
оборудования
(технологического
и вспомогательного);
 -
коэффициент,
учитывающий
отчисления
в ремонтный
фонд (
»
0,05-0,10).
7.7.5. Вспомогательные
материалы на
содержание
оборудования
( ):
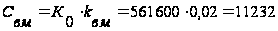 (руб./год),
где
 -
коэффициент,
учитывающий
затраты на
вспомогательные
материалы (»
0.02-0,03).
7.7.6. Затраты
на силовую
электроэнергию
( )
Эти затраты приближенно можно рассчитать по следующей формуле:
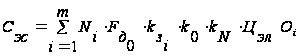
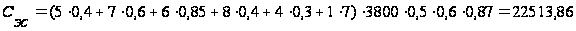 (руб/год),
где
 - количество
операций
технологического
процесса;
 -
установленная
мощность
электродвигателей
оборудования,
занятого выполнением
i-ой операции
(в курсовой
работе принимается
соответственно
по операция:
5; 7; 6; 8; 4; 7 квт);
 -
годовой фонд
времени работы
оборудования,
час/год (дается
в задании);
 -
коэффициент,
учитывающий
загрузку
оборудования
по соответствующей
операции
(принимается
по результатам
расчета, выполненного
в п.3.1.);
 -
коэффициент,
учитывающий
удельный вес
основного
времени в норме
времени на
выполнение
операции (в
среднем по
каждой операции
–
» 0,5);
 -
коэффициент,
учитывающий
использование
электродвигателей
по мощности
(по каждой операции
–
» 0,6);
 -
цена электроэнергии
за 1 квт/час
(87коп/квт-ч).
7.7.7. Износ
инструмента
( ):
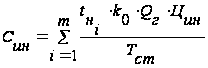
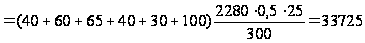 (руб./год),
где
 -
норма времени
на выполнение
i-ой операции;
 -
средняя стойкость
инструмента,
мин./срок службы
(
» 300 мин.);
 -
средняя цена
единицы инструмента
(»20-30
руб./ед.);
 -
годовой объем
производства,
ед./год.
7.7.8.
Заработная
плата вспомогательных
рабочих ( )

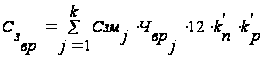 ,
руб./год,
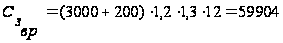 (руб/год)
где
 -
количество
профессий
вспомогательных
рабочих;
 -
численность
рабочих по
соответствующей
профессии;
 -
месячная тарифная
ставка рабочего
соответствующего
разряда;
 -
коэффициент,
учитывающий
премии и доплаты
для вспомогательных
рабочих (=
1,2-1,3);
 -
районный коэффициент
(=
1,3).
7.7.9. Отчисления на социальные цели вспомогательных рабочих
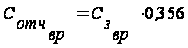
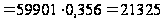 (руб./год)
7.7.10. Заработная
плата административно-управленческого
персонала
служащих ( ):
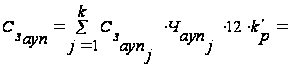
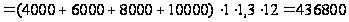 (руб./год),
где
 -
месячный оклад
работника
административно-управленческого
персонала;
 -
численность
работников
административно-управленческого
персонала по
соответствующей
должности (в
курсовой работе
по каждой должности
принимается
по одному человеку).
7.7.11. Отчисления на социальные цели административно-управленческого персонала
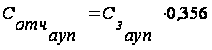
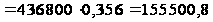 (руб./год)
7.7.12. Командировочные
расходы ( ):
Эти расходы можно принять приблизительно 10% от заработной платы административно-управленческого персонала.
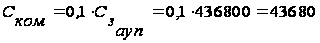 (руб./год)
7.7.13. Представительские
расходы ( )
Эти расходы ориентировочно можно принять на уровне не более 0,2% от стоимости реализованной продукции.
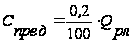
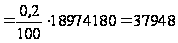 (руб./год),
где
 -
выручка от
реализации
продукции.
7.7.14.
Затраты на
рекламу ( ),
не более
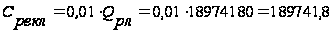 (руб./год)
7.7.15. Налоги
на пользование
автомобильными
дорогами ( )
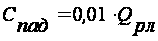
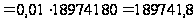 (руб./год),
7.7.16. Плата за
краткосрочный
кредит ( )
В себестоимости продукции отражается плата за кредит в пределах ставки ЦБ (центрального банка). Общая плата за кредит принимается на 5-10% больше указанного предела, действующего на момент выполнения курсовой работы. Таким образом, в себестоимости продукции должно быть отражено:
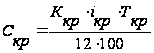
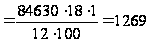 (руб./год),
где
 -
сумма кредита;
 -
годовая ставка
процент за
кредит (в пределах
ставки ЦБ плюс
3%);
 -
срок взятия
кредита (=
2 месяц).
7.7.17. Прочие
расходы ( )
Прочие расходы включают в себя услуги сторонних организаций, оплату услуг связи, банка, канцелярские расходы и т.д.
В курсовой работе эти расходы можно принять в размере 10-20% от суммы накладных расходов, рассчитанных выше.
Спр=1451270 (руб/год)
7.7.18. На основе выполненных расчетов составляется сводная смета накладных расходов, с подразделением затрат на переменные и постоянные и отнесением их к соответствующему элементу.
Смета накладных расходов
Таблица 4
|
№ п/п |
Наименование затрат |
Сумма тыс.руб. |
В том числе | Группировка затрат по элементам | |
|
Постоянные Расходы |
переменные расходы | ||||
| 1. | Амортизация основных средств | 90720 | 90720 | - | амортизация |
| 2 | Амортизация нематериальных активов | 3000 | 3000 | - |
прочие расходы |
| 3. | Арендная плата | 80400 | 80400 | - |
прочие расходы |
| 4. | Отчисления в ремонтный фонд | 28080 | 28080 | - |
прочие расходы |
| 5. | Вспомогательные материалы | 11232 | 5616 | 5616 | материальные затраты |
| 6. | Затраты на силовую энергию | 2251 | - | 2251 | материальные затраты |
| 7. | Износ инструмента | 33725 | - | 33725 | материальные затраты |
| 8. | Заработная плата вспомогательных рабочих | 59904 | 93600 | - | оплата труда |
| 9. | Отчисления на соц. цели вспом. рабочих | 33321 | 21325 | - | отчисления на соц. цели |
| 10. | Налоги на пользование автомоб. дорогами | 436800 | - | 189741 | прочие расходы |
| 11 |
Заработная плата адм. – упр. персонала |
155500 | 436800 | - | оплата труда |
| 12 |
Отчисления на соц. цели адм. - упр. персонала |
189741 | 155500 | - | отчисления на соц. цели |
| 13 | Командировочные расходы | 43680 | 43680 | - | прочие расходы |
| 14 | Представительские расходы | 189741 | 189741 | - | прочие расходы |
| 15 | Реклама | 1269 | 1269 | - | прочие расходы |
| 16 | Краткосрочный кредит | 2159 | 2159 | - | прочие расходы |
| 17 | Прочие расходы | 145127 | 108845 | 36281 | прочие расходы |
| Итого | 1 506650 | 1 260 735 | 267614 | ||
8. Сводная смета затрат на производство продукции
Сводная смета затрат на производство составляется на годовой выпуск продукции по статьям расходов и элементам затрат. В начале рассчитывается смета затрат по статьям расходов, затем осуществляется увязка статей расходов с соответствующими элементами затрат и на основе этой увязки устанавливается сводная смета затрат на производство продукции по экономическим элементам.
Смета затрат на производство продукции по статьям расходов
Таблица 5
| № п/п | Статьи затрат | Сумма, тыс.руб./год | Уд.вес затрат, % |
| 1. | Основные материалы | 12483 | - |
| 2. | Реализуемые отходы | 1881 | - |
| 3. | Основные материалы за вычетом отходов | 12294 | 32,6 |
| 4. | Основная заработная плата производственных рабочих | 15278 | 40,6 |
| 5. | Дополнительная заработная плата производственных рабочих | 2291 | 6,1 |
| 6. | Отчисления на социальные цели | 6254 | 16,6 |
| 7. | Накладные расходы | 1538 | 4,1 |
| Итого: (п.3+п.4+п.5+п.6+п.7) | 37658 | 100 |
Классификация затрат по степени их зависимости от объема производства
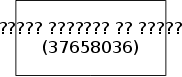



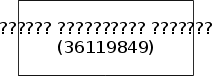
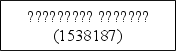




Рис.1. Классификация затрат
Увязка сметы затрат на производство продукции по статьям расходов и элементам затрат
Таблица 6
|
№ п/п |
Статьи затрат | Элементы затрат | Сумма затрат | ||||
| материальные затраты | оплата труда | отчисления на соц.нужды | амортизация | прочие расходы | |||
| I. Прямые переменные затраты | |||||||
| 1. | Основные материалы за вычетом отходов | 112294 | 12294 | ||||
| 2. | Основная заработная плата производственных рабочих | 15278 | 15278 | ||||
| 3. | Дополнительная заработная плата | 2291 | 2291 | ||||
| 4. | Отчисления на социальные цели | 6254 | 6254 | ||||
| II. Накладные расходы | |||||||
| 5. | Амортизация основных фондов | 90720 | 90720 | ||||
| 6. | Амортизация нематериальных активов | 3000 | 3000 | ||||
| 7. | Арендная плата | 80400 | 80400 | ||||
| 8. | Отчисления в ремонтный фонд | 28080 | 28080 | ||||
| 9. | Вспомогательные материалы | 11232 | 11232 | ||||
| 10. | Электроэнергия | 2251 | 2251 | ||||
| 11. | Износ инструмента | 33725 | 33725 | ||||
| 12. | Заработная плата вспомогательных рабочих | 59904 | 59904 | ||||
| 13 | Отчисления на соц. цели вспомогательных рабочих | 33321 | 33321 | ||||
| 14 | Заработная плата адм. – упр. персонала | 155500 | 155500 | ||||
| 15 | Отчисления на соц. цели адм. – упр. персонала | 189741 | 189741 | ||||
| 16 | Налоги на пользование дорогами | 436800 | 436800 | ||||
| 17 | Командировочные расходы | 43680 | 43680 | ||||
| 18 | Представительские расходы | 189741 | 189741 | ||||
| 19 | Реклама | 1269 | 1269 | ||||
| 20 | Краткосрочный кредит | 2159 | 2159 | ||||
| 21 | Прочие расходы | 145127 | 145127 | ||||
| Сумма затрат по элементам | 159502 | 232973 | 229316 | 90720 | 928097 | 1514687 | |
На основании данных, представленных в табл. 6 составляется смета затрат по экономическим элементам
Таблица 7
Cмета затрат на производство продукции по экономическим элементам
|
№ п/п |
Элементы затрат | Сумма, тыс.руб./год | Удельный вес затрат, % |
| 1. | Материальные затраты | 159502 | 9,8 |
| 2. | Оплата труда | 232973 | 14,2 |
| 3. | Отчисления на социальные нужды | 229316 | 13,9 |
| 4. | Амортизация | 90720 | 5,5 |
| 5. | Прочие расходы | 928097 | 56,6 |
| Итого затрат | 1640608 | 100 |
Калькулирование себестоимости продукции
Калькулирование означает расчет себестоимости единицы продукции. Основное назначение калькуляции - определение нижнего предела цены. Калькулирование себестоимости продукции осуществляется по статьям расходов, представленным в табл. 5.
Первые 6 статей рассчитываются на единицу продукции прямым путем по методике, рассмотренной выше (п.7.2.ч7.6.).
Расчет накладных расходов осуществляется в трёх вариантах:
В первом
- для
условий
однономенклатурного
производства,
эти расходы
на единицу
продукции ( )
определяются
делением их
общей суммы
на объем производства:

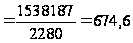 (руб./ед.),
где
 -
общая сумма
накладных
расходов на
годовой объем
производства,
тыс.руб. /год.
Во втором варианте - накладные расходы на единицу продукции рассчитываются для условий многономенклатурного производства по формуле:
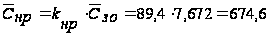 (руб./ед.),
где
 -
коэффициент
накладных
расходов;
 - основная
заработная
плата производственных
рабочих на
единицу
продукции.
Коэффициент накладных расходов представляет собой отношение общей суммы накладных расходов к сумме основной заработной платы производственных рабочих, занятых изготовлением различных изделий.
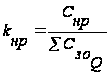
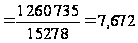
Третий
вариант расчета
накладных
расходов на
единицу продукции
предполагает
их разделение
на переменные
( )
и постоянные
расходы (
 ).
