Комплексный анализ рыбной отрасли
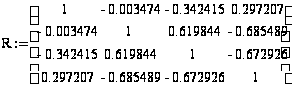

Определитель матрицы парных коэффициентов корреляции между факторами равен 0,2, что достаточно близко к 0, следовательно, между оставшимися факторами наблюдается мультиколлинеарность.
Продолжим удаление факторов, являющихся самыми неинформативными, регулярно сопоставляя значения множественного коэффициента корреляции и детерминации (который оценивает качество построенной модели в целом) и проверяя значимость уравнения регрессии.
В следующих таблицах представлены результаты регрессионного анализа после исключения факторов х1, х5, х8, х10.
| ВЫВОД ИТОГОВ | |
| Регрессионная статистика | |
| Множественный R | 0,999530603 |
| R-квадрат | 0,999061427 |
| Нормированный R-квадрат | 0,995307133 |
| Стандартная ошибка | 29,05134237 |
| Наблюдения | 6 |
| Дисперсионный анализ | |||||
| df | SS | MS | F | Значимость F | |
| Регрессия | 4 | 898372,4 | 224593,0982 | 266,111717 | 0,045939839 |
| Остаток | 1 | 843,9805 | 843,9804935 | ||
| Итого | 5 | 899216,4 |
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | |
| Y-пересечение | 30538,08691 | 1623,46624 | 18,81042319 | 0,03381216 |
| x1 | -26,94728304 | 1,07745261 |
-25,01017937 |
0,02544087 |
| x5 | 0,007316604 | 0,00087595 |
8,352752758 |
0,07585572 |
| x8 | -242,9957642 | 101,983594 | -2,382694665 | 0,25297163 |
| x10 | -81,66075105 | 21,2523898 | -3,842426757 | 0,16208611 |
По данным вычислениям уравнение регрессии будет иметь вид:
ŷ =30538,09-26,95*x1+0,007*x5-242.996*x8-81,66*x10.
б) Оценка практической значимости и надежности полученного уравнения.
Для оценки значимости параметров уравнения используется t- критерий Стьюдента. С помощью t-критерия Стьюдента для каждого из оставшихся факторов можно выяснить, формируется ли он под воздействием случайных величин (является ли фактор информативным).
Его можно определить как:
 ,
где
 -
частный F-
критерий Фишера,
который определяется
по формуле:
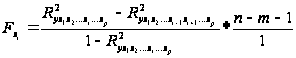 ,
где
 -
множественный
коэффициент
детерминации
всего комплекса
р факторов
с результатом;
 -
тот же показатель
детерминации,
но без введения
в модель фактора
xi.
n- число наблюдений;
m- число параметров в модели (без свободного члена).
При этом определяются две гипотезы:
Н0 - коэффициент статистически незначим;
Н1 - коэффициент статистически значим.
Затем сравнивается факторное значение t- критерия, т.е. вычисленное, и табличное, определенное по специальной таблице t-критерия. Если факторное значение окажется больше табличного, то гипотеза Н0 отклоняется и коэффициент признается статистически значимым.
В полученном уравнении tтабл: n-m-1=7-4-1=2, tтабл =4,3
Следовательно коэффициенты при факторах х1, х5 являются статистически значимыми, для них значение t-критерия больше 4,3, следовательно, можно сделать вывод о существенности данных параметров, которые формируются под воздействием неслучайных причин, а коэффициенты при х8, х10, соответственно, незначимы.
P-значение характеризует вероятность случайного характера формирования параметра. Из рассчитанных значений видно, что наибольшей вероятностью случайной природы факторов обладают b8 , поэтому этот фактор можно исключить из уравнения регрессии. Также удаляем фактор b10 (так как он не является значимым).
Проведём анализ данных для оставшихся двух факторов:
| ВЫВОД ИТОГОВ | |
| Регрессионная статистика | |
| Множественный R | 0,99242 |
| R-квадрат | 0,984897 |
| Нормированный R-квадрат | 0,974828 |
| Стандартная ошибка | 67,28282 |
| Наблюдения | 6 |
| Дисперсионный анализ | |||||
| df | SS | MS | F | Значимость F | |
| Регрессия | 2 | 885635,4 | 442817,7 | 97,8175049 | 0,001856086 |
| Остаток | 3 | 13580,93 | 4526,978 | ||
| Итого | 5 | 899216,4 | |||
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | |
| Y-пересечение | 287,2650033 | 1821,254 | 14,04644 | 0,00078146 |
| x1 | 2,866255447 | 2,231529 | -12,4227 | 0,00112406 |
| x5 | -0,145583563 | 0,001402 | 6,384305 | 0,00778112 |
Проверим еще раз наличие мультиколлинеарности оставшихся факторов. Для парных коэффициентов корреляции между факторами х1, х5 матрица имеет вид:
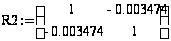

Определитель матрицы парных коэффициентов корреляции между факторами приближенно равен 1 что говорит об отсутствии мультиколлинеарности между оставшимися факторами.
Теперь из модели исключены явно коррелированные факторы, следовательно, можно приступать к оценке модели множественной регрессии. Значимость и надежность всего уравнения в целом определяется с помощью
F- критерия Фишера:
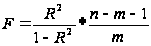 ,
где R2- коэффициент (индекс) множественной детерминации;
n- число наблюдений;
m- число параметров при переменных х.
После вычисления F-критерия факторное значение сравнивается с табличным. Если факторное значение больше табличного, то уравнение статистически значимо и надежно.
Полученное уравнение ŷ = 287,265 +2,86*х1 -0,145*х5 является надежным и статистически значимым, т.к. Fфакт = 97,82 > Fтабл=6,94 (для определения Fтабл m=2, n-m-1=7-2-1=4).
Итак, окончательная математическая модель будет выглядеть следующим образом:
ŷ = 287,265 +2,86*х1 -0,145*х5.
Из полученного уравнения видно, что на производство рыбной продукции, тыс. тонн (фактор у) в большей степени влияют такие факторы как численность населения, на тыс. человек (фактор х1) и денежные доходы, млн. руб. (фактор х5). Причем при увеличении численности населения на тыс. человек на единицу производство рыбной продукции увеличится на 2,86 тонн, а при увеличении денежных доходов на 1 млрд руб. – уменьшится на 0,009 тонн.
2.2. Построение производственных функций
Рассмотрим некоторые производственные функции, их предназначение и свойства.
| Название производственной функции | Двухфакторная производственная функция | Использование |
|
1.Функция
с |
|
Предназначена
для моделирования
строго |
|
2. ПФ
Кобба - |
|
Используется
для описания
среднемасштабных |
| 3. Линейная ПФ |
|
Применяется
для моделирования |
| 4. ПФ Аллена |
|
Предназначена
для описания
производственных |
|
5. ПФ
постоянной |
|
Применяется
в случаях, когда
отсутствует
точная |
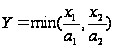
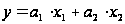
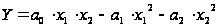
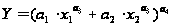
Из описания представленных выше производственных функций можно сделать вывод, что для моделирования производственного процесса выпуска рыбной продукции могут подойти три из них: Линейная ПФ и ПФ Кобба – Дугласа.
| 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | |
| Выпуск, тонны | 2201 | 1913 | 1384 | 1067 | 961 | 1172 | 918 |
| Себестоимость сырья | 1563 | 1721 | 2004 | 1245 | 1321 | 1276 | 1436 |
| Отработанные человеко-часы | 314,1 | 315,53 | 321,262 | 322,7 | 321,26 | 301,183 | 304,05 |
1. ПФ Кобба
– Дугласа.
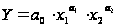
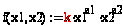
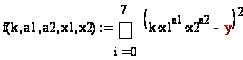
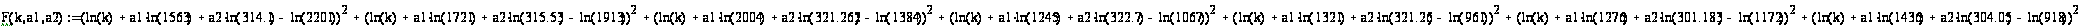
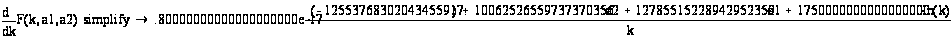
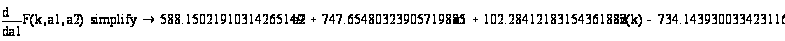
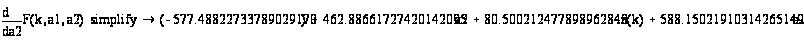


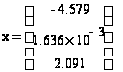
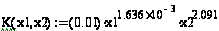
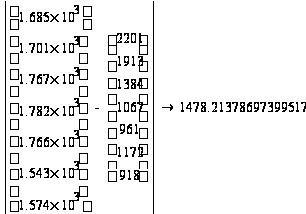
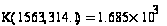
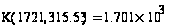
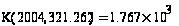
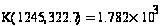
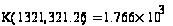
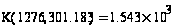
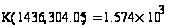
2. Линейная ПФ.
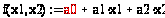
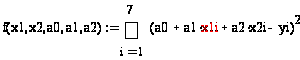
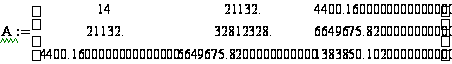
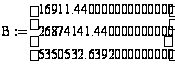


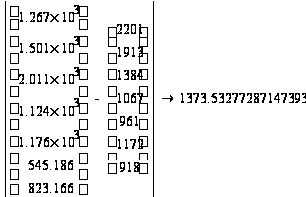
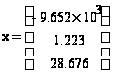
Следовательно, вычисление отклонения дает нам следующие результаты: линейная производственная функция F(K,L)=-9652+1,223K+28,676L лучше идентифицирует производственный процесс выпуска рыбной продукции за указанный период.
2.3. Построение статистической модели Леонтьева
Эффективное ведение народного хозяйства предполагает наличие баланса между отдельными отраслями. Каждая отрасль при этом выступает двояко: с одной стороны, как производитель некоторой продукции, а с другой — как потребитель продуктов, вырабатываемых другими отраслями.
Предположим, что вся производящая сфера народного хозяйства разбита на некоторое число n отраслей, каждая из которых производит свой однородный продукт, причем разные отрасли производят разные продукты. Разумеется, такое представление об отрасли является в значительной мере абстракцией, так как в реальной экономике отрасль определяется не только названием выпускаемого продукта, но и ведомственной принадлежностью своих предприятий (например, данному министерству, тресту и т. п.). Однако представление об отрасли в указанном выше смысле (как "чистой" отрасли) все же полезно, так как оно позволяет провести анализ сложившейся технологической структуры народного хозяйства, изучить функционирование народного хозяйства "в первом приближении".
Итак, предполагаем, что имеется n различных отраслей; О1, …,Оn, каждая из которых производит свой продукт. В дальнейшем отрасль Оi будем коротко называть "i-я отрасль". В процессе производства своего продукта каждая отрасль нуждается в продукции других отраслей (производственное потребление). Будем вести речь о некотором определенном промежутке времени [Т0, Т1] (обычно таким промежутком служит плановый год) и введем следующие обозначения:
xi — общий объем продукции отрасли i за данный промежуток времени — так называемый валовой выпуск отрасли г;
xij — объем продукции отрасли i, расходуемый отраслью j в процессе производства;
yi — объем продукции отрасли i, предназначенный к потреблению в непроизводственной сфере, — объем конечного потребления.
Этот объем составляет обычно более 75% всей произведенной продукции. В него входят создаваемые в хозяйстве запасы, личное потребление, обеспечение общественных потребностей (просвещение, наука, здравоохранение и т. д.), поставки на экспорт.
Указанные величины можно свести в таблицу. Обратим наше внимание на элементы (xij ). Отрасль представлена двояким образом. Как элемент строки она выступает в роли поставщика производимой ею продукции, а как элемент столбца — в роли потребителя продукции других отраслей экономической системы.
|
Производственное потребление |
Конечное потребление |
Валовой выпуск |
| x11 x12 x13….. x1n | y1 | x1 |
| x11 x12 x13….. x1n | y2 | x2 |
| x11 x12 x13….. x1n | yn | x3 |
Балансовый характер этой таблицы выражается в том, что при любом i =1,...,п должно выполняться соотношение:
хi= xi1 + xi2 + xi3 + xin + уi , (4.1)
означающее, что валовой выпуск хi расходуется на производственное потребление, равное xi1 + xi2 + xi3 + xin и непроизводственное потребление, равное уi Будем называть (4.1) соотношениями баланса. Таким образом, таблица отражает баланс между производством и потреблением.
Единицы измерения всех указанных величин могут быть или натуральными (кубометры, тонны, штуки...), или стоимостными.
Леонтьев,
рассматривая
развитие экономики,
обратил внимание
на важное
обстоятельство.
Величины
 остаются постоянными
в течение ряда
лет. Это обусловливается
примерным
постоянством
используемой
технологии.
Таким образом,
сделаем такое
допущение: для
выпуска любого
объема хj
продукции j
необходимо
затратить
продукцию
отрасли i
в количестве
 ,
где
 — постоянный
коэффициент.
Проще говоря,
материальные
издержки
пропорциональны
объему производимой
продукции. Это
допущение
постулирует
линейность
существующей
технологии.
Принцип линейности
распространяется
и на другие
виды издержек,
например, на
оплату труда,
а также на
нормативную
прибыль.
Итак, согласно гипотезе линейности имеем:
 (4.2)
Коэффициенты ац называют коэффициентами прямых затрат (коэффициенты материалоемкости).
В предположении линейности соотношения (4.1) принимают вид:
х1= а11х1 + а12х2 + ... + а1пхп + у1 ,
х1= а21х1 + а22х2 + ... + а2пхп + у2 ,
………
хn= аn1х1 + аn2х2 + ... + аnпхп + уn .
или в матричной записи:
 ,
где
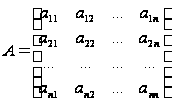
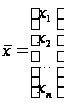
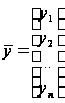 (4.3)
Вектор
 называется
вектором валового
выпуска, вектор
у называется
вектором конечного
потребления,
а матрица А —
матрицей прямых
затрат. Соотношение
(4.3) называется
уравнением
линейного
межотраслевого
баланса. Вместе
с изложенной
интерпретацией
матрицы А и
векторов
и
 это соотношение
называют также
моделью Леонтьева.
Уравнения
межотраслевого
баланса можно
использовать
для целей
планирования.
В этом случае
задача ставится
так: для предстоящего
планового
периода [Т0,
Т1] задается
вектор
конечного
потребления.
Требуется
определить
вектор
валового выпуска.
Проще говоря,
нужно решить
задачу: сколько
следует произвести
продукции
различных
видов, чтобы
обеспечить
заданный уровень
конечного
потребления?
В этом случае
необходимо
решить систему
линейных уравнений
(4.3) с неизвестным
вектором
при заданной
матрице А и
векторе
.
При этом нужно
иметь в виду
следующие
особенности
системы (4.3):
1) Все компоненты
матрицы А и
вектора
неотрицательны
(это вытекает
из экономического
смысла А и вектора
у и записывается
так: А
 0,
0.
2) Все компоненты
вектора
также должны
быть неотрицательными:
0.
Замечание: Обратим внимание на смысл коэффициентов а у прямых затрат в случае стоимостного (а не натурального) баланса. В этом случае из (4.2) видно, что аij совпадает со значением xij при xi =1(1 руб. ). Таким образом, аij есть стоимость продукции отрасли i, вложенной в 1 руб. продукции j. Отсюда видно, что стоимостный подход по сравнению с натуральным обладает более широкими возможностями.
В стоимостном выражении первоначальная таблица выглядит следующим образом.
| Производство продукции, B | Потребление продукции |
Конечная продукция Y |
Валовой выпуск |
||||
| Рыбная | Логистика | Судоремонтная | Пищевая | Машино и приборо-строение | |||
| Рыбная | 452,64 | 6789,6 | 33042,72 | 4526,4 | 452,64 | 56700 | 101964 |
| Логистика | 5915,76 | 29578,8 | 14789,4 | 44368,2 | 53241,84 | 56430 | 204324 |
| Судоремонтная | 35239,8 | 1174,66 | 70479,6 | 5873,3 | 4698,64 | 390860 | 508326 |
| Пищевая | 250932 | 5018,64 | 50186,4 | 150559,2 | 45167,76 | 787890 | 1289754 |
| Машино и приборо-строение | 82186,6 | 82186,6 | 41093,3 | 82186,6 | 123279,9 | 323630 | 734563 |
Преобразуем таблицу, найдя коэффициенты a - коэффициенты прямых затрат
| Производство продукции, B | Потребление продукции |
Конечная продукция Y |
Валовой выпуск |
||||
| Рыбная | Сх | Судоремонтная | Пищевая | Машино и приборо-строение | |||
| Рыбная | 0,01 | 0,15 | 0,73 | 0,1 | 0,01 | 56700 | 101964 |
| Сх | 0,04 | 0,2 | 0,1 | 0,3 | 0,36 | 56430 | 204324 |
| Судоремонтная | 0,3 | 0,01 | 0,6 | 0,05 | 0,04 | 390860 | 508326 |
| Пищевая | 0,5 | 0,01 | 0,1 | 0,3 | 0,09 | 787890 | 1289754 |
| Машино и приборо-строение | 0,2 | 0,2 | 0,1 | 0,2 | 0,3 | 323630 | 734563 |
Эта модель довольно упрощенная, так как мы приняли такую схему экономики, как будто в ней присутствуют только 5 интересующих нас отраслей. На самом деле количество отраслей можно выделять до бесконечности. В основном его принимают равным 112 (в мировой практике). В упрощенном случае, суммы коэффициентов прямых затрат по горизонтали (то есть для конкретной отрасли-производителя равно 1). Произведение коэффициентов прямых затрат попарно на разницу валового выпуска и конечной продукции в сумме с конечной продукцией дает валовой выпуск.
Коэффициенты прямых затрат, расположенные по диагонали, показывают, какая часть выпуска отрасли идет на воспроизводство её же. В этом случае лидирует судоремонтная. А на последнем месте – рыбная.
2.4. Построение динамической модели Леонтьева
Любой процесс, в частности, процесс капитального строительства (или наращивания ОПФ), протекает во времени.
По этой причине датируем все экономические переменные рассмотренных символом
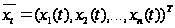
будем обозначать вектор