Математические модели в менеджменте и маркетинге
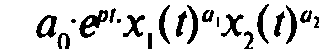
Выделение существенных видов ресурсов (факторов производства) и выбор аналитической формы функции f называется спецификацией ПФ .
Преобразование реальных и экспертных данных в модельную информацию, т.е. расчет численных значений параметров ПФ на базе статистических данных с помощью регрессионного и корреляционного анализа, называется параметризацией ПФ .
Проверка истинности (адекватности) ПФ называется ее верификацией.
Выбор аналитической формы ПФ (т.е. спецификация) диктуется прежде всего теоретическими соображениями, которые должны явно (или даже неявно) учитывать особенности взаимосвязей между конкретными ресурсами (в случае микроэкономического уровня) или экономических закономерностей (в случае макроэкономического уровня), особенности реальных или экспертных данных, преобразуемых в параметры ПФ (т.е. особенности параметризации). На спецификацию и параметризацию в процессе совершенствования ПФ оказывают влияние результаты верификации ПФ. Отметим здесь, что оценка параметров ПФ обычно проводится с помощью метода наименьших квадратов.
2. Предельные (маржинальные) и средние значения производственной функции
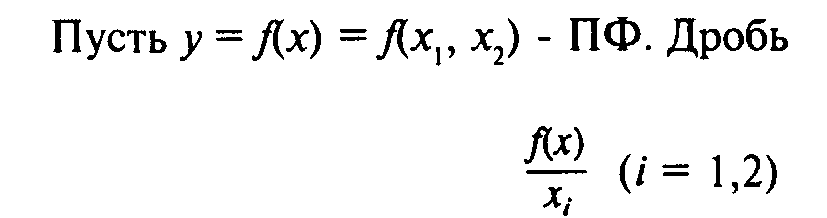
называется средней производительностью i-го ресурса (фактора производства) (СПФ) или средним выпуском по i-му ресурсу (фактору производства). Символика: Аi=f(x)/xi.
Напомним,
что в случае
двухфакторной
ПФКД
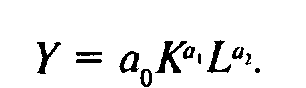 для средних
производительностей
Y/K и
Y/L основного
капитала и
труда были
использованы
соответственно
термины капиталоотдача
и производительность
труда. Эти термины
используют
и применительно
к любым двухфакторным
ПФ, у которых
х1=К
и x2=L.
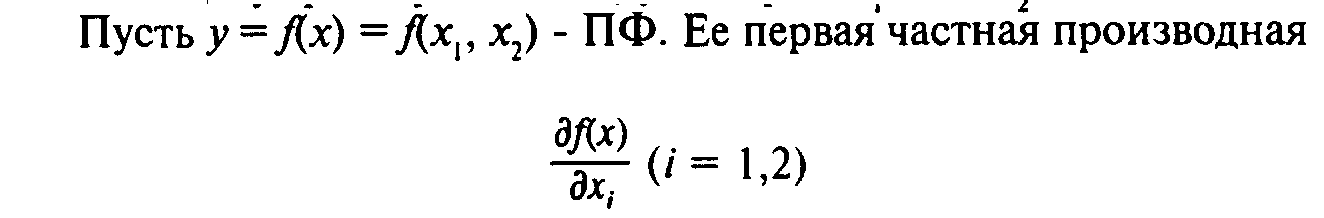
называется предельной (маржинальной) производительностью i-го ресурса (фактора производства) (ППФ) или предельным выпуском по i-му ресурсу (фактору производства). Символика: Mi=df(x)/dxi.
Следовательно, ППФ (приближенно) показывает, на сколько единиц увеличится объем выпуска у, если объем затрат х i-го ресурса вырастает на одну (достаточно малую) единицу при неизменных объемах другого затрачиваемого ресурса.
Отношение предельной производительности Mi i-го ресурса к его средней производительности Аi называется (частной) эластичностью выпуска по i-му ресурсу (по фактору производства) (ЭВФ). Символика:
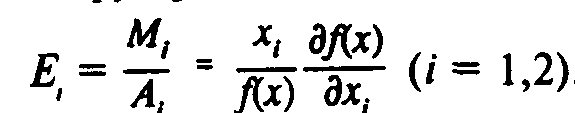
Сумма Е1 + Е2 = Еx называется эластичностью производства.
Е (приближенно) показывает, на сколько процентов увеличится выпуск у, если затраты i-го ресурса 1 увеличатся на один процент при неизменных объемах другого ресурса.
Обратим внимание на то, что i - номер заменяемого ресурса, j -номер замещающего ресурса. Используется также термин: предельная технологическая норма замены (замещения) i-ого ресурса (фактора производства) j-м ресурсом (фактором производства). Приведем более краткий (но менее точный) термин: (предельная) норма замены (замещения) ресурсов.
Непосредственно проверяется, что для двухфакторной ПФ справедливо равенство
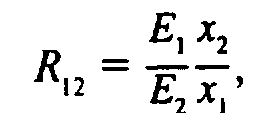
т.е. (предельная) норма замены первого ресурса вторым равна отношению эластичностей выпуска по первому и второму ресурсам, умноженному на отношение объема второго ресурса к объему первого ресурса. Если х1 = К, х2= L, то отношение x1/x2=K/L называется капиталовооруженностью труда. В этом случае (предельная) норма замены основного капитала трудом равна отношению эластичностей выпуска по основному капиталу и труду, поделенному на капиталовооруженность труда.
Пусть ПФ - двухфакторная. При постоянном выпуске у и малых приращениях Дх1, и Дх2, имеем приближенное равенство
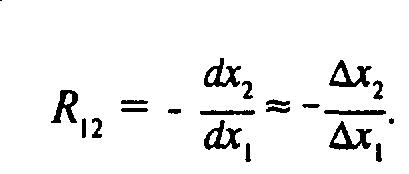
Предельная норма замены ресурсов R12 (приближенно) показывает, на сколько единиц увеличатся затраты второго ресурса (при неизменном выпуске у = а), если затраты первого ресурса уменьшатся на одну (малую) единицу.
3. Пример
Имеются статистические данные по производственному объединению “Угледобыча":
| Условное время t | Средн. годовая списочн. численность Х1, тыс .чел | Балансовая стоим. основных фондов Х2, млн.грн. | Валовая продукция Y, млн.грн |
| 1 | 3,6 | 100 | 416 |
| 2 | 4,1 | 105 | 464 |
| 3 | 3,8 | 90 | 400 |
| 4 | 3,2 | 110 | 432 |
| 5 | 3,5 | 125 | 480 |
Балансовая стоимость основных фондов и валовая продукция производственного объединения даны с учетом пересчета по индексу цен.
Вычислить производственную функцию Кобба-Дугласа; определить коэффициенты эластичности валовой продукции по списочной численности и стоимости основных фондов, а также предельные производительности по этим факторам. По результатам расчетов сформулировать выводы.
Решение:
Производственная функция Кобба-Дугласа имеет следующий вид
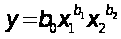
где b0 , b1 , b2 – параметры уравнения.
Для оценки параметров прологарифмируем уравнение и выполним замену переменных:
ln y =ln b0 + b1 ln x1 + b2 ln x2
b’0= ln b0 , y’= ln y, x’1= ln x1, x’2= ln x2.
В результате этих преобразований получим линейную модель
y’= b’0+ b1 x’1+ b2 x’2.
Для определения значений коэффициентов этой модели прологарифмируем исходные значения у и х1, х2, а затем используем метод наименьших квадратов.
В результате вычислений с помощью функции ЛИНЕЙН пакетаEXCEL получим
b1 = 0,424, b2 = 0,680,
ln b0 = 2,369 откуда b0= 10,690.
Следовательно, производственная функция Кобба-Дугласа имеет следующий вид
Y=10,690X10,424X20,68.
Коэффициент эластичности валовой продукции по списочной численности (по х1) равен b1 = 0,424.
Коэффициент эластичности валовой продукции по стоимости основных фондов (по х2) равен b2 = 0,680.
Следовательно, можно сделать вывод, что при увеличении списочной численности на 1% объём валовой продукции увеличится на 0,424% , а при увеличении стоимости основных фондов на 1% объём валовой продукции увеличится на 0,68%.
Предельная производительность по списочной численности равна
M1 = b1* Y / X1 = 0,424* Y / X1= 0,424* 10,690X1 –0,576 X20,68 ,
где Y / X1- производительность труда.
Предельная производительность по стоимости основных фондов равна
M2 = b2* Y / X2 = 0,680* Y / X2 =0,680* 10,690X10,424X2 –0,32 ,
где Y / X2 -фондоотдача.
5. Применение аппарата теории игр для анализа проблем микроэкономики
1. Основные понятия
Важным случаем в теории игр является ситуация, когда выигрыш одного из игроков равен проигрышу другого, т.е. налицо прямой конфликт между игроками. Классическими примерами здесь являются ситуации, где, с одной стороны, имеется один покупатель, с другой - продавец (ситуация монополия-монопсония). Подобные игры называются играми с нулевой суммой, или антагонистическими играми.
В зависимости от возможности предварительных переговоров между игроками различают кооперативные и некооперативные игры.
Игра, в которой игроки не могут координировать свои стратегии подобным образом, называется некооперативной. Очевидно, что все антагонистические игры могут служить примером некооперативных игр.
Кооперативной игрой называется игра с ненулевой суммой, в которой игрокам разрешается обсуждать перед игрой свои стратегии и договариваться о совместных действиях, т.е. игроки могут образовывать коалиции. Основная задача в кооперативной игре состоит в дележе общего выигрыша между членами коалиции. Примером кооперативной игры может служить ситуация образования коалиций в парламенте для принятия путем голосования решения, так или иначе затрагивающего интересы участников голосования.
Проблемы рыночного взаимодействия близки к проблемам теории игр и могут быть эффективно описаны и исследованы в ее терминах.
Представим себе экономику, в которой имеется два субъекта: Игрок1 (Фирма1) и Игрок2 (Фирма2), и два товара х1 и х2, (естественно, число игроков и товаров может быть большим, но в случае 2х2 все введенные понятия имеют наглядную интерпретацию.)
Каждый из игроков имеет свою функцию полезности, (функцию дохода) заданную на наборе товаров: h1(х1,х2), h2(х1,х2). В начале игры в экономике имеется общее количество Х1 первого товара и X2 - второго товара. Предположим, что это начальное количество благ как-то распределено между игроками: 1-й Игрок обладает количеством Х1 1первого товара и X21 - второго, 2-й Игрок - количествами X12 и X22, 1-го и 2-го товаров соответственно, так что X11 + X12 =Х1 и X2 1 + X22=X2.
Встают вопросы: могут ли игроки путем обмена имеющимися у них товарами улучшить свое положение, т.е. увеличить значение функций полезности h1, и h2, по сравнению с начальными уровнями h1(Х1 1, X21 ) и h2(X12,X22); каковы свойства такого решения?
Для наглядного представления экономики с двумя игроками и двумя товарами традиционно используется так называемый ящик Эджворта (рис. 1). 1-го Игрока, пунктирными - кривые безразличия 2-го Игрока)
В ящике Эджворта длина горизонтальной оси, соответствующей первому товару, равна общему количеству этого товара Х1, длина вертикальной оси - общему количеству товара X2. Выделенное пространство является множеством всех возможных распределений имеющихся товаров между двумя игроками. Нижний левый угол считается началом координат для 1-го Игрока, верхний правый угол - началом координат для 2-го Игрока.
На выделенном пространстве представлены также два множества кривых безразличия (линий уровня функций выигрыша), принадлежащих каждому из игроков. При этом точка начального распределения товаров имеет координаты (Х11, X21 ) в системе отсчета 1-го Игрока (и, соответственно, (X12,X22); в системе отсчета 2-го Игрока).
2. Парето-оптимальное множество решений
Рассмотрим для начала проблему эффективного распределения товаров между игроками. Единственным требованием к распределению, которое мы можем предъявить на начальном этапе анализа, является требование Парето-оптимальности. Распределение называется Парето-оптимальным, если положение ни одного из игроков нельзя улучшить, не ухудшая при этом положение его партнера.
Множество Парето-оптимальных распределений может быть наглядно представлено с помощью ящика Эджворта. В случае 2-х игроков Парето-оптимальное решение может быть найдено с помощью фиксации уровня полезности одного из игроков (скажем, Игрока 2) и поиска максимума функции полезности другого игрока.
В терминах ящика Эджворта это означает, что необходимо найти такую точку на фиксированной кривой безразличия Игрока 2, в которой Игрок 1 получает максимум своей функции полезности.
Очевидно, что такой точкой является точка, где кривые безразличия касаются друг друга, так как в противном случае Игрок 1 может, продвигаясь вдоль фиксированной линии уровня Игрока 2 внутрь, увеличить значение своей функции полезности (рис. 2).
Опираясь на этот факт, можно показать, что множество Парето-оптимальных распределений в ящике Эджворта будет множеством всех точек, в которых кривые безразличия Игрока 1 и Игрока 2 касаются друг друга (рис. 3).
Множество Парето-оптимальных распределений в пространстве товаров называется контрактным множеством, поскольку игрокам в общем случае имеет смысл договариваться между собой именно на этом наборе эффективных распределений.
3. Переговорное множество решений
Рассмотрим теперь ситуацию, когда каждый игрок обладает некоторым начальным количеством каждого из товаров. Встает вопрос: может ли это начальное распределение быть улучшено путем обмена товарами между игроками? Исследуем эту проблему с помощью ящика Эджворта.
Пусть (Х1 1, X21) - точка начального распределения товаров; проведем через эту точку кривые безразличия для Игрока 1 и Игрока 2 (рис. 4).
Если две кривые не касаются друг друга (т.е. если начальное распределение не является Парето-оптимальным), то в своем пересечении они образуют область, двигаясь внутрь которой каждый из игроков может увеличивать значение обеих функций полезности. При этом. как легко показать, часть контрактного множества оказывается внутри области, образованной проведенными кривыми безразличия.
Игрокам имеет смысл вести переговоры относительно распределений, находящихся на контрактном множестве, а с учетом начального распределения - относительно участка контрактного множества, заключенного между двумя кривыми безразличия.
Эти кривые называются линиями угрозы, а выделяемый ими участок на контрактном множестве - переговорным множеством.
Линии угрозы в данном случае означают, что за их пределами (т.е. ниже и левее исходной кривой безразличия для Игрока 1 и выше и правее кривой безразличия для Игрока 2) какому-либо из игроков становится незачем вести переговоры - ему лучше (или, по крайней мере, не хуже) оставаться в ситуации начального распределения.
Для того чтобы переместиться на переговорное множество, в случае рис.4 Игрок 1 должен передать (продать) некоторое количество имеющегося у него товара 1 Игроку 2 в обмен на определенное количество товара 2, имеющегося у Игрока 2.
На переговорном множестве выделяется точка решения Нэша N, в которой достигается максимум произведения приращений дохода каждого из игроков по сравнению с доходом, который может быть получен без вступления в коалицию.
В результате проведенного анализа можно сделать вывод, что игроки могут улучшить свое первоначальное положение, обмениваясь товарами, и Игроку 1 выгодно уступить Игроку 2 некоторое количество товара 1 в обмен на товар 2.
4. Задача о дуополии
Рассмотрим в заключение решение задачи о дуополии.
В этой задаче две фирмы сталкиваются с проблемой удовлетворения спроса на некоторый товар. Объем спроса зависит от уровня назначаемых цен и описывается функцией d(р) (ей соответствует нисходящая линия на рис.5). Объем предложения товара каждой из фирм также зависит от уровня цен и в микроэкономике описывается функциями предложения s1(p}, s2(р); эти функции определяются уровнем предельных издержек каждой из фирм.
Предположим для простоты, что Фирма 1 и Фирма 2 имеют одинаковые функции предложения s1(p)=s2(p) .
Поиск решения в задаче о дуополии (т.е. определение уровня цен и объемов предложения каждой из фирм) базируется на принципах, общих для решения задач теории игр: каждая из сторон располагает информацией о себе и своем партнере (в данном случае - о функциях предложения каждой из фирм), об условиях игры (в данном случае - о функции спроса) и действует, исходя из предположения, что ее партнер располагает такой же информацией и действует рационально (т.е. стремится максимизировать свой доход).
Если Фирма 1 назначит цену на предлагаемый ею товар р1, а Фирма 2 примет эту цену, то Фирма 1 сможет продать объем товара, равный
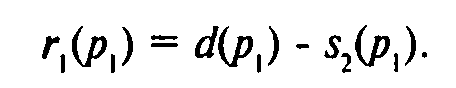
Функция r1(p) называется остаточной функцией спроса, с которой сталкивается Фирма 1 (рис.5). Поскольку величина r1, описывает объем спроса, приходящийся только на продукцию Фирмы 1, то она получит максимум дохода, полностью удовлетворив этот спрос, т.е. при условии, что
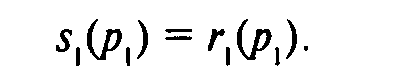
В итоге Фирма 1, опираясь на имеющуюся у нее информацию, решает задачу поиска равновесного уровня цен р , при которых
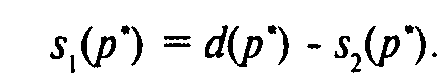
Аналогичную задачу поиска равновесных цен решает Фирма 2
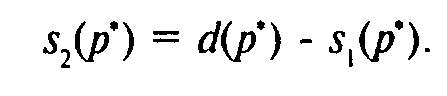
Учитывая, что s1(p)=s2(p), мы получим, что в ситуации равновесия
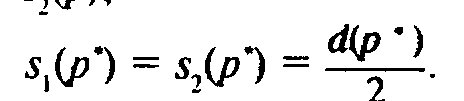
а доход каждой из фирм будет равен
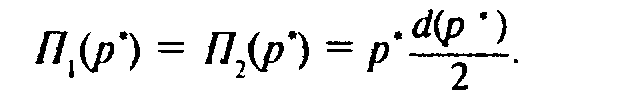
Таким образом, в задаче о дуополии фирмы должны найти такой уровень цен р*, при котором они смогут полностью удовлетворить спрос на продукцию d(p*), распределив между собой производство этой продукции поровну и получив при этом одинаковый доход. Уровень равновесных цен и объем предложения каждой из фирм определяют в данной задаче ситуацию равновесия по Нэшу.
6. ВРЕМЕННЫЕ РЯДЫ И ПРОГНОЗИРОВАНИЕ
(Эддоус М., Стэнсфилд Р. Методы принятия решения. -М.:"Аудит",1997, Глава 9.)
Каким бы видом бизнеса вы ни занимались, вам приходится планировать предпринимательскую деятельность на будущий период. При составлении как краткосрочных, так и долгосрочных планов менеджеры вынуждены прогнозировать будущие значения таких важнейших показателей, как, например, объем продаж, ставки процента, издержки и т.д. В этой главе мы рассмотрим возможности применения в целях прогнозирования фактических данных за прошлые промежутки времени.
В предыдущей главе при характеристике регрессионных методов колебания зависимой переменной объяснялись на основе изучения соответствующих значений независимой переменной. В данной главе мы будем использовать аналогичный подход, причем в качестве независимой будет выступать переменная времени. К примеру, мы хотим объяснить колебания объемов продаж только через изменение значений этого показателя во времени, без учета каких-либо других факторов. Если удается выявить определенную тенденцию изменения фактических значений, то ее можно использовать для прогнозирования будущих значений данного показателя. Множество данных, в которых время является независимой переменной, называется временным рядом.
Модель, построенную по ретроспективным данным, не всегда можно использовать в прогнозировании отдельных показателей. Например, план некоторой компании может коренным образом измениться, если эта компания несет убытки. Кроме того, существует множество внешних факторов, которые могут полностью изменить тенденцию, существовавшую ранее. К таким факторам можно отнести существенные изменения цен на сырье, резкое увеличение уровня инфляции в мире в целом или стихийные бедствия, которые непредсказуемым образом могут повлиять на предпринимательскую деятельность.
В разделе 9.2 мы рассмотрим временные ряды, которые содержат такие элементы, как собственно тренд, сезонная вариация и циклическая вариация. Эти элементы можно объединять с помощью нескольких способов. Остановимся на двух типах моделей: модели с аддитивной компонентой и модели с мультипли-кативной компонентой. Как следует из их названий, элементы в этих моделях либо складываются друг с другом, либо перемножаются. Каждой из моделей соответствуют различные методы расчета компоненты тренда. Мы будем использовать сочетание методов скользящего среднего и линейной регрессии.
Следует иметь в виду, что описанные выше методы — это далеко не весь, а иногда и не лучший инструментарий для составления прогнозов. Существует множество других, более изощренных статистических методов. Помимо количественных, существуют также качественные методы, которые используются в условиях недостаточного количества или отсутствия фактических данных. Среди них можно назвать, например, метод Дельфи, который используется экспертами для прогнозирования возможных будущих последствий, и метод написания сценария.
ЭЛЕМЕНТЫ ВРЕМЕННОГО РЯДА
Значения некоторой переменной (например, объемы продаж) изменяются во времени под воздействием целого ряда факторов. Если, к примеру, некоторая компания предлагает на рынке новый вид продукции, то с течением времени объемы продаж этой продукции возрастают. Общее изменение значений переменной во времени называется трендом и обозначается через Т. В примерах, которые будут рассмотрены ниже, тренд является линейным. Это означает, что модель тренда легко построить, используя для расчета параметров прямой, наилучшим образом аппроксимирующий данный тренд, метод регрессии. Затем данная модель может использоваться для прогнозирования будущих значений тренда. В действительности тренд в чистом виде либо не существует, например, при колебании значений спроса вокруг некоторой фиксированной величины, либо в большинстве случаев он является нелинейным. На приведенных ниже рис. 9.1 и 9.2 проиллюстрирован тренд значений спроса в соответствии с различными стадиями жизненного цикла продукта. Новым видам продукции соответствует возрастающий тренд, тогда как устаревшим продуктам на заключительной стадии их жизненного цикла — убывающий.
Метод скользящего среднего, изложенный ниже, можно использовать для выделения тренда из модели, содержащей сезонную компоненту. Этот метод позволяет выравнивать тренд фактических значений через сглаживание сезонных колебаний. Однако тренды, полученные с использованием метода скользящего среднего, как правило, не используются для прогнозирования будущих значений, поскольку процесс их получения предполагает высокий уровень неопределенности.
В большинстве случаев значения переменных характеризуют не только тренд. Часто они подвержены циклическим колебаниям. Если эти колебания повторяются в течение небольшого промежутка времени, то они называются сезонной вариацией. Колебания, повторяющиеся в течение более длительного промежутка времени, называются циклической вариацией. Модели, содержащие сезонную компоненту, которые будут рассмотрены в данной главе, основаны на традиционном понятии сезона, однако, в более широком смысле термин «сезон» в прогнозировании применим к любым систематическим колебаниям. Например, при изучении товарооборота в течение недели под термином «сезон» подразумевается 1 день. При исследовании транспортных потоков дня или в течение недели также может использоваться модель с сезонной компонентой. Любые колебания относительно тренда, построенного по годовым значениям некоторого показателя, можно описать в виде модели с циклической компонентой. Не будем рассматривать примеры с циклическим фактором. Этот фактор можно выявить только по данным за длительные промежутки времени в 10, 15 или 20 лет, однако в данном случае колебания значений тренда могут быть вызваны воздействием общеэкономических факторов.
Наличие подобных циклических факторов можно легко обнаружить в данных за 1960—75 гг. В этот период было разработано множество методов прогнозирования, однако впоследствии тенденции общеэкономического развития претерпели значительные изменения. Остановимся подробнее на моделировании более коротких промежутков времени и не будем учитывать воздействие циклической компоненты.
Последняя предпосылка нашей модели также следует из метода линейной регрессии. Она связана со значением ошибки, или остатка, т.е. той части значения наблюдения, которую нельзя объяснить с помощью построенной модели. Величину ошибок можно использовать в качестве меры степени соответствия модели исходным данным. Обычно применяют два вида таких мер. Это среднее абсолютное отклонение (mean absolute deviation — MAD):
равное отношению суммы величин всех ошибок без учета их знака к общему числу наблюдений, и среднеквадратическая ошибка (mean square error — MCE):
которая представляет собой отношение суммы квадратов ошибок к общему числу наблюдений. Последняя из указанных мер резко возрастает при наличии высоких ошибок.
В процессе анализа временного ряда мы стараемся определить все имеющиеся факторы и построить модель, которая соответствующим образом отражала бы их.
Пример 9.1 Представленные ниже данные — это количество продукции, проданной компанией "Lewplan pic" в течение последних 13 кварталов.
Необходимо проанализировать указанное множество данных и установить, можно ли обнаружить тенденцию. Если устойчивая тенденция действительно существует, данная модель будет использоваться нами для прогнозирования количества проданной продукции в следующие кварталы.
Решение
На рис. 9.3 нанесены соответствующие значения. При построении диаграммы временного ряда полезно последовательно соединить точки отрезками, чтобы более четко увидеть любую тенденцию.
Как следует из диаграммы, возможен возрастающий тренд, содержащий сезонные колебания. Объемы продаж в зимний период (1 и 4) значительно выше, чем в летний (2 и 3). Сезонная компонента практически не изменится в течение трех лет. Тренд показывает, что в целом объем продаж возрос примерно с 230 тыс. шт. в 19X6 г. до 390 тыс. шт. в 19X8 г., однако увеличения сезонных колебаний не • произошло. Этот факт свидетельствует в пользу модели с аддитивной компонентой (см. 9.3).
АНАЛИЗ МОДЕЛИ С АДДИТИВНОЙ КОМПОНЕНТОЙ: A=T+S+E
Моделью с аддитивной компонентой называется такая модель, в которой вариация значений переменной во времени наилучшим образом описывается через сложение отдельных компонент. Предположив, что циклическая вариация не учитывается, модель фактических значений переменной А можно представить следующим образом:
Фактическое значение = Трендовое значение + Сезонная вариация + Ошибка,
т.е.
А = Т + S + Е.
В моделях как с аддитивной, так и с мультипликативной компонентой общая процедура анализа примерно одинакова:
Шаг 1. Расчет значений сезонной компоненты.
Шаг 2. Вычитание сезонной компоненты из фактических значений. Этот процесс называется десезонализацией данных. Расчет тренда на основе полученных десезонализированных данных.
Шаг 3. Расчет ошибок как разности между фактическими и трендовыми значениями.
Шаг 4. Расчет среднего отклонения (MAD) или среднеквадратической ошибки (MSE) для обоснования соответствия модели исходным данным или для выбора из множества моделей наилучшей.
Расчет сезонной компоненты в аддитивных моделях
П Пример 9.2. Вернемся к примеру 9.1 предыдущего параграфа, в котором рассматриваются квартальные объемы продаж компании Lewplan pic. Мы уже выяснили, что этим данным отвечает аддитивная модель, т.е. фактически объемы продаж можно выразить следующим образом:
A = T + S + E.
Для того чтобы элиминировать влияние сезонной компоненты, воспользуемся методом скользящей средней. Просуммировав первые четыре значения, получим общий объем продаж в 19X6 г. Если поделить эту сумму на четыре, можно найти средний объем продаж в каждом квартале 19X6 года, т. е. (239 + 201 + 182 + 297)/4 = 229,75.
Полученное значение уже не содержит сезонной компоненты, поскольку представляет собой среднюю величину за год. У нас появилась оценка значения тренда для середины года, т.е. для точки, лежащей в середине между кварталами II и III. Если последовательно передвигаться вперед с интервалом в три месяца, можно рассчитать средние квартальные значения на промежутке: апрель 19X6 — март 19X7 (251), июль 19X6 - июнь 19X7 (270,25) и т.д. Данная процедура позволяет генерировать скользящие средние по четырем точкам для исходного множества данных. Получаемое таким образом множество скользящих средних представляет наилучшую оценку искомого тренда.
Теперь полученные значения тренда можно использовать для нахождения оценок сезонной компоненты. Мы рассчитываем:
А - Т = S + Е.
К сожалению, оценки значений тренда, полученные в результате расчета скользящих средних по четырем точкам, относятся к несколько иным моментам времени, чем фактические данные. Первая оценка, равная 229,75, представляет собой точку, совпадающую с серединой 19X6 г., т.е. лежит в центре промежутка фактических значений объемов продаж во II и III кварталах. Вторая оценка, равная 251, лежит между фактическими значениями в III и IV кварталах. Нам же требуются десезонализированные средние значения, соответствующие тем же интервалам времени, что и фактические значения за квартал. Положение десезонализированных средних во времени сдвигается путем дальнейшего расчета среднего для каждой пары значений. Найдем среднюю из первой и второй оценок, центририруем их на июль-сентябрь 19X6 г., т. е. (229,75 + 250)/2 = 240,4.
Это и есть десезонализированная средняя за июль-сентябрь 19X6 г. Эту десезонализированную величину, которая называется центрированной скользящей средней, можно непосредственно сравнивать с фактическим значением за июль-сентябрь 19X6 г., равным 182. Отметим, что это означает отсутствие оценок тренда за первые два или последние два квартала временного ряда. Результаты этих расчетов приведены в табл. 9.2.
Для каждого квартала мы имеем оценки сезонной компоненты, которые включают в себя ошибку или остаток. Прежде чем мы сможем использовать сезонную компоненту, нужно пройти два следующих этапа. Найдем средние значения сезонных оценок для каждого сезона года. Эта процедура позволит уменьшить некоторые значения ошибок. Наконец, скорректируем средние значения, увеличивая или уменьшая их на одно и то же число таким образом, чтобы общая их сумма была равна нулю. Это необходимо, чтобы усреднить значения сезонной компоненты в целом за год. Корректирующий фактор рассчитывается следующим образом: сумма оценок сезонных компонент делится на 4. В последнем столбце табл. 9.2 эти оценки записаны под соответствующими квартальными значениями. Сама процедура приведена в табл. 9.3. производилось округление двух значений сезонной компоненты до ближайшего большего числа, а двух значений — до ближайшего меньшего числа таким образом, чтобы общая сумма была равна нулю.
Значения сезонной компоненты еще раз подтверждают наши выводы, сделанные на основе диаграммы. Объемы продаж за два зимних квартала превышают среднее трендовое значение приблизительно на 40 тыс. шт., а объём продаж за два летних периода ниже средних на 21 и 62 тыс. шт. соответственно
Аналогичная процедура применима при определении сезонной вариации за любой промежуток времени. Если, например, в качестве сезонов выступают дни недели, для элиминирования влияния ежедневной «сезонной компоненты» также рассчитывают скользящую среднюю, но уже не по четырем, а по семи точкам. Эта скользящая средняя представляет собой значение тренда в середине недели, т.е в четверг; таким образом, необходимость в процедуре центрирования отпадает.
Десезонализация данных при расчете тренда
Шаг 2 - состоит в десезонализации исходных данных. Она заключается в вычитании соответствующих значений сезонной компоненты из фактических значений данных за каждый квартал, т.е. А — S = Т + Е, что показано ниже.
Новые оценки значений тренда, которые еще содержат ошибку, можно использовать для построения модели основного тренда. Если нанести эти значения