Информационные технологии решения задач векторной оптимизации
где целевые функции и соответствующие им ограничения имеют вид:
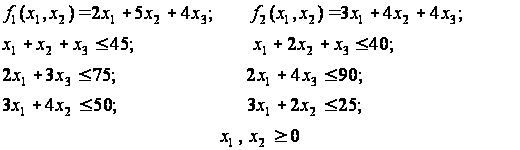
Решим
задачу в Excel и
проанализируем
зависимость
получаемого
решения от
значения
коэффициентов
 .
Внесем
данные на рабочий
лист в соответствии
с Рис. 5.1. Под значения
переменных
отведем ячейки
A16:C16. В ячейки A6:A8 и
A10:A12 введем формулы,
определяющие
ограничения
на значения
переменных,
в ячейки E16 и G16 –
формулы для
расчета соответствующих
целевых функций,
в ячейку F20 –
формулу для
расчета функции
 .
Чрезвычайно важным является использование в данном методе общей для всех функций системы ограничений.
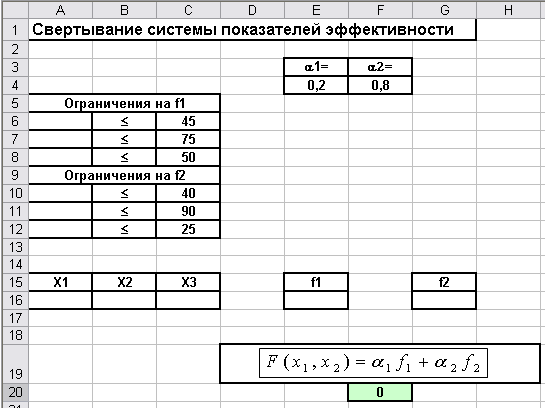
Рис. 1. Данные для решения примера 1
Вызовем
Поиск решения
и зададим область
изменения
переменных,
целевую ячейку
и систему ограничений
стандартным
образом. В результате
получим ответ:
(для данных
значений параметров
(см. Рис. 1))
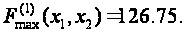 Полагая значения
параметров
равными, например,
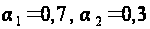 получим другое
оптимальное
значение исследуемой
функции
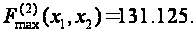 Таким образом,
можно сделать
вывод о весьма
существенной
чувствительности
значений данной
оптимизируемой
функции к вариациям
весовых коэффициентов.
Пример 2. Ограничения на критерии. Метод последовательных уступок.
Ограничимся для простоты задачей линейной оптимизации (линейного программирования).
Пусть необходимо решить задачу векторной оптимизации следующего вида:
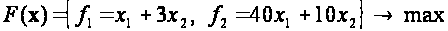
при ограничениях:
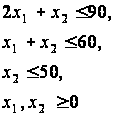
методом последовательных уступок, если уступка по первому критерию составляет 10% от его оптимального значения.
Решение.
Решим задачу
по критерию
 ,
в результате
чего получим
 .
В соответствии
с условием
задачи величина
уступки
 .
Дополнительное
ограничение
будет иметь
вид:
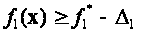 ,
т.е.
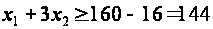 .
Решая задачу
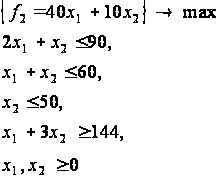
получим
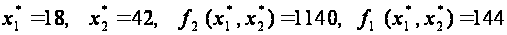 .
Проведем решение задачи с помощью Excel. Введем данные на рабочий лист в соответствии с Рис.2.
Отведем
под значения
переменных
ячейки A19 и B19, введем
формулы, определяющие
ограничения
исходной задачи,
в ячейки A13:A15; формулу
для целевой
функции в ячейку
E19, а формулу для
расчета
в ячейку H19. Поиск
решения дает
значение
 .
Далее, копируем
значение из
ячейки E19 в ячейку
С26 (используется
специальная
вставка – только
значение). Затем
отводим под
целевую ячейку
E26, вводим в нее
формулу для
расчета
 ,
а в ячейку A26 вводим
формулу =A19+3*B19,
представляющую
собой дополнительное
ограничение
задачи.
При вторичном запуске Поиска решения наряду с уже введенными на первом этапе ограничениями вводим еще одно дополнительное ограничение A26>=144.
В результате расчета получим ответ:
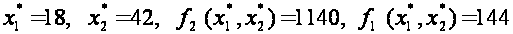 .
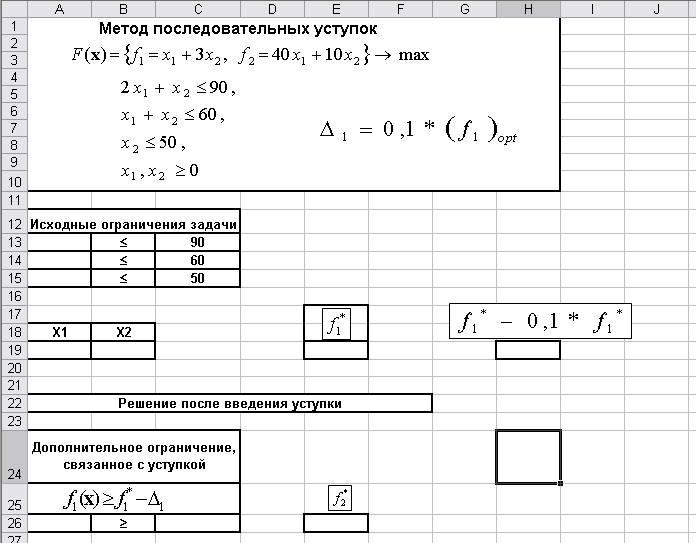
Рис. 2. Данные для решения задачи оптимизации по методу последовательных уступок
Пример 3. Целевое программирование.
Провести
оптимизацию
вектор – функции

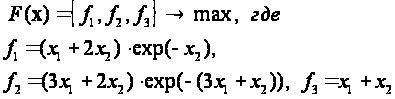
при ограничениях:

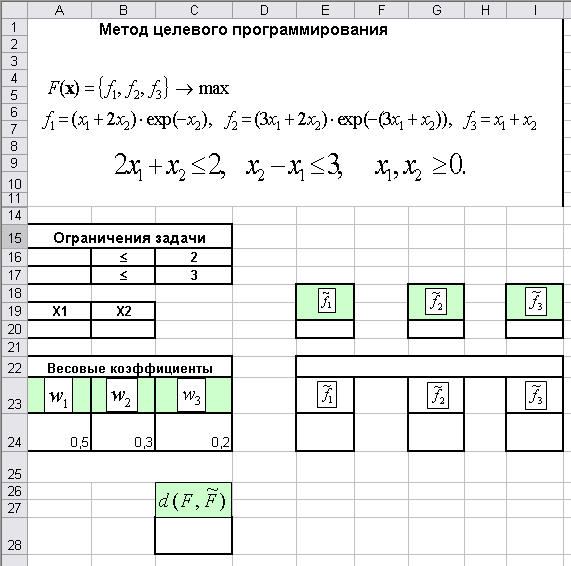
Рис. 3. Данные для решения примера 3
Решение. Введем данные на рабочий лист в соответствии с Рис.3.
Отведем
под значения
переменных
ячейки A20 и B20; введем
формулы, определяющие
ограничения
задачи, в ячейки
A16:A17; формулы для
расчета функций
 в ячейки E20, G20 и
I20, а формулу для
расчета
 - в ячейку C28. Поскольку
наши функции
нелинейны, в
окне диалога
Параметры
поиска решения
необходимо
снять флажок
(указатель)
линейная модель.
Далее
последовательно
проводим поиск
оптимальных
(максимальных)
значений функций
(целевыми ячейками
выбираем E20, G20 и
I20); после нахождения
оптимальных
значений каждой
из функций ее
максимальное
значение заносим
(используя
специальную
вставку) в ячейки
E24, G24 и I24 соответственно.
Таким образом,
в ячейках окажутся
значения: 1.0748
(E24), 0.7357 (G24), 2 (I24).
После
этого переходим
к заключительному
этапу. Оптимизируем
(минимизируем)
значение целевой
функции
(целевая ячейка
С28). Поиск решения
дает для оптимального
значения целевой
функции значение
0,32534. При этом в
ячейках E20, G20 и
I20 окажутся значения
функций
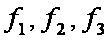 ,
соответствующие
значениям
 ,
при которых
отклонение
 от
 будет минимальным.
Таким
образом, при
данных значениях
весовых коэффициентов
мы получаем
следующие
оптимальные
(с точки зрения
достижения
оптимального
значения “совокупной”
функции
 )
значения компонент
вектор функции:
|
|
|
|
|
|
|
| 1,0748 | 0,7815 | 0,7358 | 0,3609 | 2 | 1,6784 |


Из
вышеприведенной
таблицы видно,
что в результате
оптимизации
значения всех
трех функций-составляющих
уменьшились.
Естественно,
при использовании
других весовых
коэффициентов
мы получили
бы другие значения
(но при любых
значениях
весовых коэффициентов
тенденция
уменьшения
всех компонент
вектор-функции
сохраняется).
Следует
отметить, что
задача целевого
программирования
может формулироваться
несколько иным
образом. ЛПР
может просто
указать, исходя
из своих соображений,
желательные
с его точки
зрения, значения
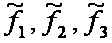 ,
или диапазоны,
в которых эти
значения должны
быть локализованы.
При этой постановке
задача решается
практически
аналогично,
с тем отличием,
что поиск оптимальных
значений компонент
(первая часть
решения) не
проводится,
а их значения
(или диапазоны
изменения)
вводятся в
качестве ограничений
дополнительно
к исходным
ограничениям
задачи.
Размещено на