Моделювання оптимального розподілу інвестицій за допомогою динамічного програмування
– це прибуток,
котрий приносить
і-те підприємство
при інвестуванні
в нього коштів
 .
 .
(3.2)
Отже, дана задача може бути вирішена методом динамічного програмування.
– Визначення функції переходу в новий стан:
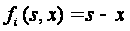 .
(3.3)
Таким
чином, якщо на
і-му кроці система
знаходиться
у стані
 ,
а вибрано управління
 ,
то на (і+1)-му кроці
система буде
знаходитись
у стані
 .
Іншими словами,
якщо в наявності
маються кошти
в розмірі
умовних одиниць,
й в і-те підприємство
інвестуються
умовних одиниць,
то для подальшого
інвестування
залишається
умовних одиниць.
– Складанні
функціонального
рівняння для
 .
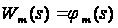 .
(3.4)
А також:
 .
(3.5)
На останньому кроці, тобто перед інвестування коштів в останнє підприємство, умовне оптимальне управління відповідає кількості коштів, що маються в наявності; тобто скільки коштів залишилось, стільки й необхідно вкласти в останнє підприємство. Умовний оптимальний виграш дорівнює прибутку, котрий приноситься останнім підприємством.
– Складання основного функціонального рівняння.
Підставивши у формулу (2.13) вираження (3.1) і (3.3), отримуємо наступне функціональне рівняння:
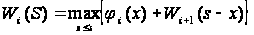 .
(3.6)
Пояснюючи
дане рівняння
зазначається,
що нехай перед
і-м кроком в
інвестора
залишились
кошти у розмірі
умовних одиниць.
Тоді
умовних одиниць
він може вкласти
в і-те підприємство,
при цьому даний
вклад принесе
дохід
 ,
а
умовних одиниць,
що залишились
– в останні
підприємства
з (
 )-го
до
 -го.
Умовний оптимальний
виграш від
такого вкладу
 .
Оптимальним
буде те умовне
управління
,
при якому сума
і
максимальна.
Проведення
автоматизації
розподілу
інвестицій
між підприємствами
здійснюється
із застосуванням
ЕОМ, оснащеної
спеціальним
програмним
засобом MS EXCEL. До
розгляду береться,
що
 =5000,
=3.
Таблиця
3.1 – Прибуток
підприємств
 ,
від інвестування
в них коштів
|
|
|
|
|
| 1 | 1,5 | 2 | 1,7 |
| 2 | 2 | 2,1 | 2,4 |
| 3 | 2,5 | 2,3 | 2,7 |
| 4 | 3 | 3,5 | 3,2 |
| 5 | 3,6 | 4 | 3,5 |
 ,
тис. у.о.
 ,
тис. у.о.
 ,
тис. у.о.
Для

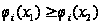 ,
 .
Вхідні умови зображені на рисунку А.1 (Додаток А). Для простоти у задачі зроблено припущення, що вкладаються тільки тисячі умовних одиниць. Проводиться умовна оптимізація. По її результатам заповнюється таблиця 3.2.
Таблиця 3.2 – Результати умовної оптимізації
| s |
|
|
|
|||
|
|
|
|
|
|
|
|
| 1 | 1 | 1,7 | 0 | 2 | ||
| 2 | 2 | 2,4 | 1 | 3,7 | ||
| 3 | 3 | 2,7 | 1 | 4,4 | ||
| 4 | 4 | 3,2 | 1 | 4,7 | ||
| 5 | 5 | 3,5 | 1/4 | 5,2 | 2 | 6,4 |


У першій
колонці таблиці
записуються
можливі стани
системи
 ,
у верхньому
рядку – номера
кроків
.
На кожному
кроці визначаються
умовні оптимальні
управління
 і умовні оптимальні
виграші
 ,
;
.
Детальний розгляд результатів умовної оптимізації.
а) Проведення
умовної оптимізації
для останнього
кроку
 .
Функціональне
рівняння на
останньому
кроці має вигляд:
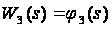 ,
 .
(3.7)
На рисунку 3.1 ілюстраційно зображено результати проведення умовної оптимізації для останнього кроку.
Виходячи
з цього, два
стовпця таблиці
3.2, котрі відповідають
 ,
заповнюються
автоматично
по таблиці
вихідних даних.
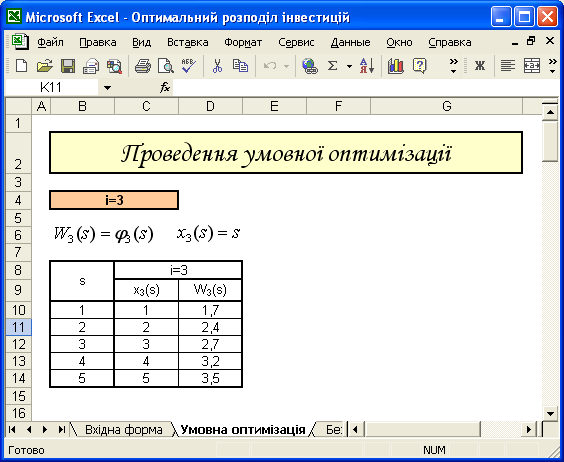
Рисунок 3.1 – Результати умовної оптимізації для останнього кроку
б) Умовна
оптимізація
для
 .
Функціональне рівняння має вигляд:
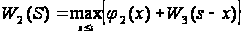 .
(3.8)
Для проведення
умовної оптимізації
заповнюються
допоміжні
таблиці 3.3–3.7,
котрі відповідають
різним значенням
,
тобто різним
закінченням
попереднього
кроку, результати
практичного
дослідження
відображені
на рисунках
А.2–А.4 (Додаток
А).
Таблиця 3.3 –
Наявність
коштів у розмірі
 умовних одиниць
після закінченням
попереднього
кроку
|
|
|
|
|
|
| 0 | 1 | 0 | 1,7 | 1,7 |
| 1 | 0 | 2 | 0 | 2 |


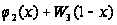
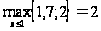 ,
звідси:
–
 ;
–
 .
Таблиця 3.4 –
Наявність
коштів у розмірі
 умовних одиниць
після закінченням
попереднього
кроку
|
|
|
|
|
|
| 0 | 2 | 0 | 2,4 | 2,4 |
| 1 | 1 | 2 | 1,7 | 3,7 |
| 2 | 0 | 2,1 | 0 | 2,1 |


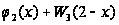
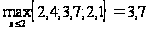 ,
звідси:
–
 ;
–
 .
Таблиця 3.5 –
Наявність
коштів у розмірі
