Параметрическое исследование систем управления
Директором предприятия был принят ряд мер, направлённых на увеличение объёма продаж (реклама, различные методы стимулирования сбыта и т.п.).
Проведите исследование системы управления предприятием и определите:
а)способствовала ли проведённая кампания увеличению объёма продаж;
б)как при сохраняющейся тенденции изменится объём продаж предприятия через 5 лет;
в)отразите возможный диапазон изменения прибыли предприятия на период 2009-2013 гг.
г)оцените эффективность предлагаемых мероприятий через 3 года при темпе инфляции 12%
д)существует ли зависимость объёма продаж предприятия от затрат на рекламу продукции кирпичей.
Исходные данные приведены в таблице 2.
Таблица 2.1 - Объем продаж предприятия «Атлант» за 14 лет
| Порядковый год работы предприятия “Атлант” | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| Объём продаж предприятия за год (тыс. руб.) | 3500 | 4800 | 5000 | 2900 | 3650 | 3490 | 3330 | 3170 | 3010 | 2850 | 2690 | 2530 | 2370 | 2210 |
Анализ условия задачи позволяет выделить факторный и результативный показатели:
1)факторный показатель х – порядковый год работы предприятия “Атлант”, 1,2,3 …..12,13,14;
2)результативный показатель у – объём продаж предприятия за год(тыс. руб.) .
Строим график зависимости объема продаж от времени работы предприятия на основании таблице 2.1
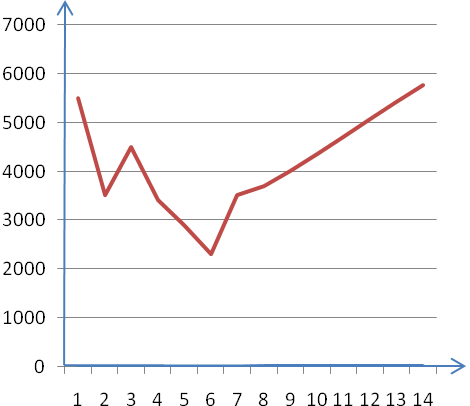
Рисунок 1 - График зависимости объема продаж от времени работы предприятия
В соответствии с требованиями метода наименьших квадратов для определения параметров а, b и c необходимо решить следующую систему уравнений:
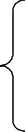
∑βx=a∑β+b∑βt+с∑ βt
∑βxt= a∑βt+b∑βt2+ с∑ βt2 (2.3)
∑βxt= a∑βt2+b∑βt3+ с∑ βt4
Для того чтобы более ранняя информация оказывала влияние на прогноз альфа (α) принимается ≈1, (α=0,9)
Составляем таблицу 2.2 для расчета прогноза объема продаж предприятия на период 2009-2013гг., если известна динамика объема продаж за предыдущие 14 лет.
Таблица 2.2 - Динамика объема продаж на период 1995-2008 гг.
| Год | Объём продаж предприятия за год (тыс. руб.) (Х) | t | t2 | t3 | t4 | xt | xt2 |
| 1995 | 3500 | 1 | 1 | 1 | 1 | 3500 | 3500 |
| 1996 | 4800 | 2 | 4 | 8 | 16 | 9600 | 19200 |
| 1997 | 5000 | 3 | 9 | 27 | 81 | 15000 | 45000 |
| 1998 | 2900 | 4 | 16 | 64 | 256 | 11600 | 46400 |
| 1999 | 3650 | 5 | 25 | 125 | 625 | 18250 | 91250 |
| 2000 | 3490 | 6 | 36 | 216 | 1296 | 20940 | 125640 |
| 2001 | 3330 | 7 | 49 | 343 | 2401 | 23310 | 163170 |
| 2002 | 3170 | 8 | 64 | 512 | 4096 | 25360 | 202880 |
| 2003 | 3010 | 9 | 81 | 729 | 6561 | 27090 | 243810 |
| 2004 | 2850 | 10 | 100 | 1000 | 10000 | 28500 | 285000 |
| 2005 | 2690 | 11 | 121 | 1331 | 14641 | 29590 | 325490 |
| 2006 | 2530 | 12 | 144 | 1728 | 20736 | 30360 | 364320 |
| 2007 | 2370 | 13 | 169 | 2197 | 28561 | 30810 | 400530 |
| 2008 | 2210 | 14 | 196 | 2744 | 38416 | 30940 | 433160 |
| сумма | 45500 | 105 | 1015 | 11025 | 127687 | 304850 | 2749350 |
На основании формулы 2.1 и таблицы 2.2 рассчитываем коэффициент β:
β 1=α14=0,26
β 2=α13=0,28
β 3=α12=0,31
β 4=α11=0,34
β 5=α10=0,37
β 6=α9=0,41
β 7=α8=0,45
β 8=α7=0,49
β 9=α6=0,54
β 10=α5=0,60
β 11=α4=0,66
β 12=α3=0,73
β 13=α2=0,81
β 14=α1=0,9
∑β=7,15
βx=0,914*3500+0,913*4800+0,912*5000+0,911*2900+0,910*3650+0,99*3490+0,98*3330+0,97*3170+0,96*3010+0,95*2850+0,94*2690+0,93*2530+0,92*2370+0,91**2210=801,50+1214,40+1410+907,70+1270,20+1350,63+1431,90+1521,60+1598,31+1681,50+1764,64+1844,37+1919,70+1989=20705,45
∑βt=0,914*1+0,913*2+0,912*3+0,911*4+0,910*5+0,99*6+0,98*7+0,97*8+0,96*9+0,95*10+0,94*11+0,93*12+0,92*13+0,91*14=0,26+0,506+0,846+1,252+1,74+2,322+3,01+3,824+4,779+5,9+7,216+8,748+10,53+12,6=65,3
∑βt2=0,914*1+0,913*4+0,912*9+0,911*16+0,910*25+0,99*36+0,98*49+0,97*64+0,96*81+0,95*100+0,94*121+0,93*144+0,92*169+0,91*196=0,229+1,012+2,538++5,008+8,7+13,932+21,07+30,592+43,011+59+79,376+104,976+136,89+176,4==684,65
∑βt3=0,914*1+0,913*8+0,912*27+0,911*64+0,910*125+0,99*216+0,98*343+0,97*512+0,96*729+0,95*1000+0,94*1331+0,93*1728+0,92*2197+0,91*2744=0,229+2,024+7,614+20,032+43,5+83,59+147,5+244,73+387,1+590+873,14+1259,7+1779,57+2469,6=7908,099
∑βt4=0,914*1+0,913*16+0,912*81+0,911*256+0,910*625+0,99*1296+0,98*2401+0,97*4096+0,96*6561+0,95*10000+0,94*14641+0,93*20736+0,92*28561+0,91*38416=0,229+4,048+22,842+8,0128+217,5+501,55+1032,43+1957,89+3483,89++5900+9604,5+15116,54+23134,41+34574,4=95558,2
∑βxt=0,914*3500+0,913*9600+0,912*15000+0,911*11600+0,910*18250+0,99*20940+0,98*23310+0,97*25360+0,96*27090+0,95*28500+0,94*29590+0,93*30360+0,92*30810+0,91*30940=910+2688+4650+3944+6752,50+8585,40+10489,50+12426,40+14628,60+17100+19529,40+22162,80+24956,10+27846=176668,70
∑βxt2=0,914*3500+0,913*19200+0,912*45000+0,911*46400+0,910*91250+0,99*125640+0,98*163170+0,97*202880+0,96*243810+0,95*285000+0,94*325490+0,93*364320+0,92*400530+0,91*433160=910+5376+13950+15776+33762,50+51512,40+73426,50+99411,20+131657,40+171000+214823,40+265953,60+324429,30+389844=1791832,30
Теперь составляем систему:
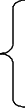
20705,45=7,15a+65,3b+684,65с;
176668,70=65,3a+684,65b+7908,099с;
1791832,30 =684,65а+7908,099b+95558,2c.
Параметры а, b и с находим способом определений. Сначала найдём общий определитель

∆ = 7,15 65,3 684,65
65,3 684,65 7908,099
684,65 7908,099 95558,2 = 7,15*684,65*95558,2+684,65*95558,2*7,15+ 684,65*7,15*95558,2-(684,65)3-(7908,099)2*7,15-5,3)2*95558,2=945708,5
После этого определяем частные определители Δа, Δb, Δс:

 ∆а
= 7,15 20705,45 684,65
65,3 176668,70 7908,099 =-2178654210
684,65 1791832,30 95558,2
20705,45 65,3 684,65
176668,70 684,65 7908,099 = 14512414123
1791832,30 7908,099 95558,2
∆b=
7,15 20705,45 684,65
65,3 176668,70 7908,099 =-2178654210
684,65 1791832,30 95558,2
∆
=с
7,15 20705,45 684,65
65,3 176668,70 7908,099 =-2178654210
684,65 1791832,30 95558,2
7,15 65,3 20705,45
65,3 684,65 176668,70 = 147876534
684,65 7908,099 1791832,30
Отсюда определяем коэффициенты а, b и с:
а = ∆а/а = 14512414123/ 945708,5 = 15345,55;
b = ∆b = -2178654210/ 945708,5 = - 2303,73;
c = ∆c = 147876534/945708,5 = 156,37.
Уравнение параболы имеет вид:
X=15345,55-2303,73t+156,37t2
Теперь составляем таблицу 2.3 прогноза t=15,16,17,18,19, подставляя в полученное уравнение параболы, затем строим график:
Таблица 2.3 - Динамика объема продаж кирпичей на период 2009-2013 гг.
| Год | Объём продаж предприятия за год (тыс. руб.) |
| 2009 | 15972,85 |
| 2010 | 18516,59 |
| 2011 | 21373,07 |
| 2012 | 24542,29 |
| 2013 | 28024,25 |
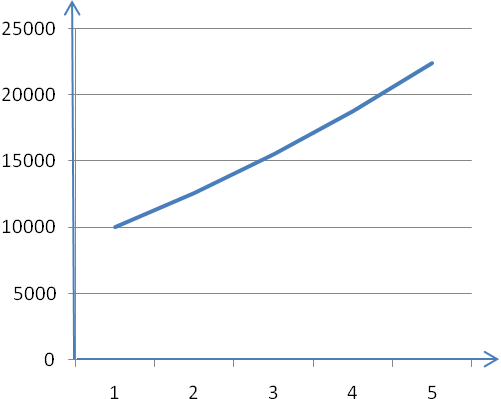
Рисунок 2 – График динамики объема продаж кирпичей на период 2009-2013гг.
Прогноз объема продаж предприятия в таблице 2.1 составлен на период 1995-2008гг. При сохраняющейся тенденции объем продаж предприятия через 5 лет будет увеличиваться.
Основным показателем эффективности предприятия является чистодисконтированный доход (ЧЧД), чтобы его найти нужно, составить прогноз выручки на последующие 3 года.
Таблица 2.4 - Динамика изменения выручки на период 1995-2008 гг.
| Год | Объем продаж, тыс. руб. | Себестоимость продукции, тыс. руб. | Выручка, тыс. руб. |
| 1 | 2 | 3 | 4 |
| 1995 | 3500 | 2450 | 1050 |
| 1996 | 4800 | 3360 | 1440 |
| 1997 | 5000 | 3500 | 1500 |
| 1998 | 2900 | 2030 | 870 |
| 1999 | 3650 | 2555 | 1095 |
| 2000 | 3490 | 2443 | 1047 |
| 2001 | 3330 | 2331 | 999 |
| 2002 | 3170 | 2219 | 951 |
| 2003 | 3010 | 2107 | 903 |
| 2004 | 2850 | 1995 | 855 |
| 2005 | 2690 | 1883 | 807 |
| 2006 | 2530 | 1771 | 759 |
| 2007 | 2370 | 1659 | 711 |
| 2008 | 2210 | 1547 | 663 |
| сумма | 45500 | 31850 | 13650 |
Следующим действием является построение графика зависимости выручки от времени работы предприятия на основании таблицы 2.4.
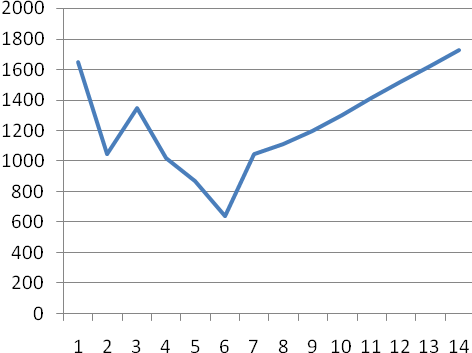
Рисунок 3 - График зависимости выручки предприятия от времени его работы
Анализ графика, изображенного на рисунке 3, показывает, что при небольшом увеличении факторного показателя Х на определенную величину наблюдается неравномерное возрастание значений результативного показателя У.
Таким образом, связь между показателями описывается при помощи уравнения параболы:
Ух=a+bx+cx2 ,
где Ух – результативный показатель; Х – факторный показатель; а, b, c –параметры уравнения регрессии.
Таблица 2.5 - Прогноз выручки на период 1995-2008 гг.
| Год | Выручка, тыс. руб. | t | t2 | t3 | t4 | xt | xt2 |
| 1995 | 1050 | 1 | 1 | 1 | 1 | 1050 | 1050 |
| 1996 | 1440 | 2 | 4 | 8 | 16 | 2880 | 5760 |
| 1997 | 1500 | 3 | 9 | 27 | 81 | 4500 | 13500 |
| 1998 | 870 | 4 | 16 | 64 | 256 | 3480 | 13920 |
| 1999 | 1095 | 5 | 25 | 125 | 625 | 5475 | 27375 |
| 2000 | 1047 | 6 | 36 | 216 | 1296 | 6282 | 37692 |
| 2001 | 999 | 7 | 49 | 343 | 2401 | 6993 | 48951 |
| 2002 | 951 | 8 | 64 | 512 | 4096 | 7608 | 60864 |
| 2003 | 903 | 9 | 81 | 729 | 6561 | 8127 | 73143 |
| 2004 | 855 | 10 | 100 | 1000 | 10000 | 8550 | 85500 |
| 2005 | 807 | 11 | 121 | 1331 | 14641 | 8877 | 97647 |
| 2006 | 759 | 12 | 144 | 1728 | 20736 | 9108 | 109296 |
| 2007 | 711 | 13 | 169 | 2197 | 28561 | 9243 | 120159 |
| 2008 | 663 | 14 | 196 | 2744 | 38416 | 9282 | 129948 |
| сумма | 13650 | 105 | 1015 | 11025 | 127687 | 91455 | 824805 |
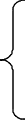
∑βx=a∑β+b∑βt+с∑ βt
∑βxt= a∑βt+b∑βt2+ с∑ βt2 (2.3)
∑β xt= a∑βt2+b∑βt3+ с∑ βt4
∑βx=0,914*1050+0,913*1440+0,912*1500+0,911*870+0,910*1095+0,99*1047+0,98*999+0,97*951+0,96*903+0,95*855+0,94*807+0,93*759+0,92*711+0,91*633=273+403,20+465+295,80+405,15+429,27+449,55+465,99+487,62+513+532,62+554,07+575,91+569,70=6419,88
∑βt=0,914*1+0,913*2+0,912*3+0,911*4+0,910*5+0,99*6+0,98*7+0,97*8+0,96*9+0,95*10+0,94*11+0,93*12+0,92*13+0,91*14=0,26+0,506+0,846+1,252+1,74+2,322+3,01+3,824+4,779+5,9+7,216+8,748+10,53+12,6=65,3
∑βt2=0,914*1+0,913*4+0,912*9+0,911*16+0,910*25+0,99*36+0,98*49+0,97*64+0,96*81+0,95*100+0,94*121+0,93*144+0,92*169+0,91*196=0,26+1,012+2,538++5,008+8,7+13,932+21,07+30,592+43,011+59+79,376+104,976+136,89+176,4=684,65
∑βt3=0,914*1+0,913*8+0,912*27+0,911*64+0,910*125+0,99*216+0,98*343+0,97*512+0,96*729+0,95*1000+0,94*1331+0,93*1728+0,92*2197+0,91*2744=0,26+2,024+7,614+20,032+43,5+83,59+147,5+244,73+387,1+590+873,14+1259,7+1779,57+2469,6=7908,099
∑βt4=0,914*1+0,913*16+0,912*81+0,911*256+0,910*625+0,99*1296+0,98*2401+0,97*4096+0,96*6561+0,95*10000+0,94*14641+0,93*20736+0,92*28561+0,91*38416=0,26+4,048+22,842+8,0128+217,5+501,55+1032,43+1957,89+3483,89++5900+9604,5+15116,54+23134,41+34574,4=95558,2
∑βxt=0,914*1050+0,913*2880+0,912*4500+0,911*3480+0,910*5475+0,99*6282+0,98*6993+0,97*7608+0,96*8127+0,95*8550+0,94*8877+0,93*9108+0,92*9243+0,91*9282=273+806,40+1395+1183,20+2025,75+2575,62+3146,85+3727,92+4388,58+5130+5858,82+6648,84+7486,83+8353,80=53000,61
∑βxt2=0,914*1050+0,913*5760+0,912*13500+0,911*13920+0,910*27375+0,99*37692+0,98*48951+0,97*60864+0,96*73143+0,95*85500+0,94*97647+0,93*109296+0,92*120159+0,91*129948=273+1612,80+4185+4732,80+10128,75+15453,72+22027,95+29823,36+39497,22+51300+64447,02+79786,08+97328,79+116953,20=537549,69.
Теперь составляем систему:

6419,88=7,15a+65,3b+684,65с
53000,61=65,3a+684,65b+7908,099с
537549,69=684,65а+7908,099b+95558,2c
Параметры а, b и с находим способом определений. Сначала найдём общий определитель:
∆
= 7,15 65,3 684,65
65,3 684,65 7908,099
684,65 7908,099 95558,2
= 7,15*684,65*95558,2+684,65*95558,2*
*7,15+684,65*7,15*95558,2-(684,65)3-(7908,099)2*7,15-5,3)2*95558,2=945708,5
После этого определяем частные определители Δа, Δb, Δс:
∆а
= 6419,88 65,3 684,65
53000,61 684,65 7908,099 = 14787644136
537549,69 7908,099 95558,2
∆b
= 7,15 6419,88 684,65
65,3 53000,61 7908,099 = -3654558712
684,65 537549,69 95558,2
Δc
= 7,15 65,3 6419,88
65,3 684,65 53000,61 = 241475863,5
684,65 7908,099 537549,69
Отсюда определяем коэффициенты а, b и с:
a = ∆a =14787644136/945708,5= 15636,58;
b = ∆b = -3654558712/945708,5= 3864,36 ;
c = ∆c =241475863,5 / 945708,5= 255,34.
Уравнение параболы имеет следующий вид:
X=15636,58-3864,36 t+225,34t2
Составляем таблицу 2.6 прогноза выручки на период 2009-2011гг.
X=15636,58-3864,36 t+225,34t2 ; где t=15, 16, 17.
Таблица 2.6 - Прогноз выручки на период 2009-2011гг.
| Год | 2009 | 2010 | 2011 |
| Выручка, тыс. руб. | 8372,68 | 11493,86 | 15665,72 |
Затем рассчитываем чистодисконтированный доход (ЧДД):
ЧД=∑fm ; (2.5)
ЧДД=ЧД* αm; (2.6)
ЧДД=∑fm*αm ; (2.7)
αm=1/(E+1)tm ; (2.8)
где αm – коэффициент дисконтирования; E-норма дисконта; Fm-денежный поток на m-ом шаге расчета; E= темпу инфляции=12%=0,12.
ЧД=8372,68+11493,86+15665,72=35532,26
ЧДД=8372,68*1/(1+0,12)+11493,86*1/(1+0,12)+15665,72*1/(1+0,12)=31725,24
Для того чтобы определить существует ли зависимость объема продаж на предприятии от затрат на рекламу кирпичей надо рассчитать коэффициент корреляции и корреляционное отношение.
Коэффициент корреляции рассчитывается по формуле:
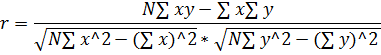
(2.9)
Таблица 2.7 - Данные для расчета коэффициента корреляции
| N | x | y | xy | x^2 | y^2 |
| 1 | 35 | 3500 | 122500 | 1225 | 12250000 |
| 2 | 48 | 4800 | 230400 | 2304 | 23040000 |
| 3 | 50 | 5000 | 250000 | 2500 | 25000000 |
| 4 | 29 | 2900 | 84100 | 841 | 8410000 |
| 5 | 37 | 3650 | 135050 | 1369 | 13322500 |
| 6 | 35 | 3490 | 122150 | 1225 | 12180100 |
| 7 | 33 | 3330 | 109890 | 1089 | 11088900 |
| 8 | 32 | 3170 | 101440 | 1024 | 10048900 |
| 9 | 30 | 3010 | 90300 | 900 | 9060100 |
| 10 | 29 | 2850 | 82650 | 841 | 8122500 |
| 11 | 27 | 2690 | 72630 | 729 | 7236100 |
| 12 | 25 | 2530 | 63250 | 625 | 6400900 |
| 13 | 24 | 2370 | 56880 | 576 | 5616900 |
| 14 | 22 | 2210 | 48620 | 484 | 4884100 |
| сумма | 456 | 45500 | 1569860 | 15736 | 156661000 |
Теперь подставляя данные из таблицы 2.7 в формулу, рассчитываем коэффициент корреляции:
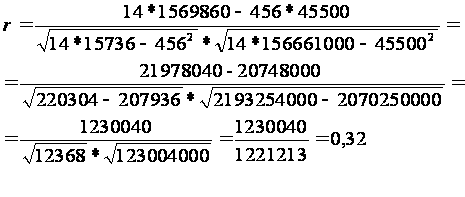
R= 0,32
По модулю коэффициент корреляции получился равным 1,01, что означает наличие зависимости между фактором влияния и областью, на которую влияют факторы.
Находим корреляционное отношение, которое рассчитывается по формуле:
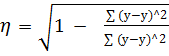 (2.10)
Анализ условия задачи позволяет выделить факторный и результативный показатели:
факторный показатель x – затраты на рекламу;
результативный показатель у – объем продаж предприятия тыс. руб
Строим график зависимости объема продаж от затрат на рекламу на основании таблицы 2.7.
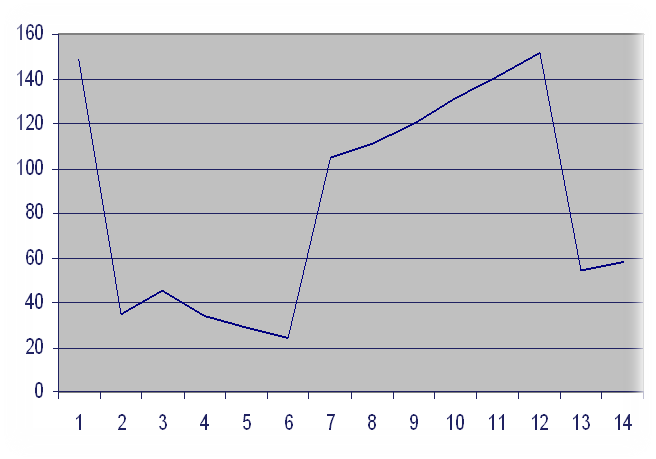
4 - График зависимости объема продаж от затрат на рекламу
Анализ графика, изображенного на рисунке 4, показывает, что при изменении факторного показателя Х значения результативного показателя У изменяется несоответственно факторному показателю X.
Для записи такой зависимости подходит показательное уравнение прямой:
Y=axb (2.11)
где Ух – результативный показатель; Х – факторный показатель; а, b –параметры уравнения регрессии.
В соответствии с требованиями метода наименьших квадратов с весами для определения параметров а и b необходимо решить следующую систему уравнений:
 Σy=na+bΣx
Σyx=aΣx+bΣx2
Так как уравнение прямой показательное нужно сделать замену путем логарифмирования:
 Y=axb(2.13)
 ΣY=nA+bΣX
ΣYX=aΣX+bΣX2
где Lnx=X; lny=Y; lna=A → Y=A+bX
Составляем таблицу 2.8 для расчета корреляционного отношения:
Таблица 2.8 - Данные для расчета корреляционного отношения
| n | x | y | lnX(X) | lny(Y) | lnX*lnY | (lnX)^2 | y-расч. | (y-y)^2р | (y-y)^2с |
| 1 | 35 | 3500 | 3,55 | 8,16 | 28,97 | 11,23 | 0,02 | 2745698742 | 2745700000 |
| 2 | 48 | 4800 | 3,87 | 8,47 | 32,78 | 14,98 | 0,02 | 3135687789 | 3135690000 |
| 3 | 50 | 5000 | 3,91 | 8,51 | 33,28 | 15,29 | 0,02 | 3035547891 | 3035550000 |
| 4 | 29 | 2900 | 3,36 | 7,97 | 26,78 | 11,29 | 0,02 | 2256652317 | 2256660000 |
| 5 | 37 | 3650 | 3,61 | 8,20 | 29,61 | 13,04 | 0,02 | 3264124178 | 3264130000 |
| 6 | 35 | 3490 | 3,55 | 8,15 | 28,94 | 12,61 | 0,02 | 2835874548 | 2835880000 |
| 7 | 33 | 3330 | 3,49 | 8,11 | 28,31 | 12,18 | 0,02 | 3145874693 | 3145880000 |
| 8 | 32 | 3170 | 3,46 | 8,06 | 27,89 | 11,98 | 0,02 | 2857469823 | 2857470000 |
| 9 | 30 | 3010 | 3,40 | 8,00 | 27,20 | 11,56 | 0,02 | 3275487746 | 3275490000 |
| 10 | 29 | 2850 | 3,36 | 7,95 | 26,72 | 11,29 | 0,02 | 3269874547 | 3269880000 |
| 11 | 27 | 2690 | 3,29 | 7,89 | 25,96 | 10,83 | 0,02 | 2368758969 | 2368760000 |
| 12 | 25 | 2530 | 3,21 | 7,83 | 25,14 | 10,31 | 0,02 | 2453997595 | 2454000000 |
| 13 | 24 | 2370 | 3,17 | 7,77 | 24,63 | 10,05 | 0,02 | 2446213587 | 2446220000 |
| 14 | 22 | 2210 | 3,09 | 7,70 | 23,80 | 9,55 | 0,02 | 2358795462 | 2358800000 |
| Всего | 456 | 45500 | 48,32 | 112,77 | 390,02 | 166,19 | 0,30 | 44525380179 | 44552400000 |
112,77=14A+48,32b
390,02=48,32A+166,19b
Первое уравнение умножаем на 3,9 и отнимаем от второго уравнения первое.
439,80=48,32A+144,96b
390,02=48,32A+166,19b
728,33=311,15b
b=1,34
Во второе подставляем значение b и находим A
390,02=48,32A+222,70
390,02=48,32А+222,70
-4,31=48,32А
А=-0,09
А=lna → a=10A → a=10-0.09=0,9
Yр=0, 9*x1, 34 – расчетное значение y
Yс – среднее значение
По формуле рассчитываем корреляционное отношение:
n=1-( 44525380179/44552400000)=1,00;
n=0;
Зависимости между факторным (X) и результативным (Y) показателями, является нелинейной, так как η < r.
η=0; r=0,32 → 0<0,32
y=a*xb
y=0,9*x-0,09
Таблица 2.9 - Теоретические значения затрат на рекламу
| x | 35 | 48 | 50 | 29 | 37 | 35 | 33 | 32 | 30 | 29 | 27 | 25 | 24 | 22 |
| y | 0,017 | 0,018 | 0,019 | 0,016 | 0,017 | 0,17 | 0,016 | 0,016 | 0,017 | 0,017 | 0,017 | 0,017 | 0,017 | 0,017 |
Вывод: таким образом, на основании вышеприведённых расчётов можно утверждать, что аппарат управления работает эффективно и принимаемые управленческие решения способствуют росту объёма продаж и объему прибыли продукции.
Заключение
Выбор параметрического подхода к исследованию оказывает самоесущественное влияние на процесс его проведения и результативность, так как от этого во многом зависит направленность всех исследовательских работ. Большая часть изучаемых объектов - динамичные, внутренне взаимосвязанные объекты, взаимодействующие с внешней средой, поэтому одним из наиболее приемлемых подходов их исследования является параметрический. Данный подход происходит из сущности параметров, которые представляют собой учение о всеобщих связях явлений и наиболее общих закономерностях развития бытия и мышления. Базовым законом этого учения выступает закон единства и борьбы противоположностей, а основополагающим принципом - принцип всеобщих связей явлений. Это значит, что для изучения какого-либо предмета необходимо рассмотреть все его стороны и параметры. При этом развитие, как общий процесс, проходит периодически повторяющиеся ступени, но каждый раз на более высоком уровне и все это осуществляется по спирали.
Параметрический подход во многом определил развитие целого спектра других подходов, и в первую очередь системного.Он рассматривает управленческую деятельность как непрерывное выполнение комплекса определенных взаимосвязанных между собой видов деятельности и общих функций управления (прогнозирование и планирование, организация и т.д.). Причем выполнение каждой работы и общих функций управления здесь также рассматриваются в виде процесса, т.е. как совокупность взаимосвязанных непрерывно выполняемых действий, преобразующих некоторые входы ресурсов, информации и т.п. в соответствующие выходы, результаты.
Во второй части курсовой работы я проводил исследование системы управления на предприятии «Атлант» по производству кирпичей. В ходе исследования я выявил, что проведенная кампания способствовала увеличению объема продаж. В последующие годы сохранялась тенденция увеличения объема продаж. При темпе инфляции 12% выручка не уменьшалась, а наоборот увеличивалась. Рассчитанный коэффициент корреляции r=0,32 показывает, что фактор затрат на рекламу оказывает высокое влияние на объём прибыли, т.е. существует связь между объёмом прибыли и рекламой (принятые меры способствовали увеличению объема продаж). Положительное значение коэффициента корреляции свидетельствует о наличии прямой связи между затратами на рекламу и объёмом прибыли.
Список использованных источников
1.Глущенко В.В., Глушенко И.И. Исследование систем управления: 2007
2.Игнатьева А.В., Максимцов М.М. Исследование систем управления: Учебное пособие. - М.: ЮНИТИ-ДАНА, 2007.
3.Короткое Э.М. Исследование систем управления: Учебник. - М.: ДЕКА, 2008.
4.Мельник М.В. Анализ и оценка систем управления на предприятиях. - М.: Финансы и статистика, 2007.
5.Мишин В.М. Исследование систем управления: Учебное пособие. - М.: Финансы и статистика, 2007.
6.Рузавин Г.И. Методология научного исследования: Учебное пособие. - М.: ЮНИТИ-ДАНА, 2007.