Статистико-экономический анализ эффективности производства подсолнечника на примере СХА "Заря" и других предприятий Павловского, Петропавловского, Воробьевского и Аннинского районов Воронежской области
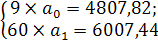
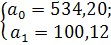
Подставив
найденные
значения параметров
 в
уравнение
прямой, найдем
его конкретное
выражение:
 =534,20+100,12t;
Параметр
 показывает
ежегодное
увеличение
или уменьшение
изучаемого
явления, в данном
случае – это
цена реализации
1 ц подсолнечника,
руб. Так, ежегодно
в течение изучаемого
периода средняя
цена реализации
1 ц подсолнечника
повысилась
на 100,12 руб.
Подставив значение t в полученное уравнение можно определить расчетные значения выручки для каждого года:
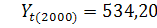 +(-4
 )=
534,20-400,48=133,72
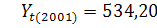 +(-3)=
534,20-300,36=233,84
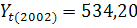 +(-2)=
534,20-200,24=333,96
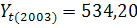 +(-1)=
534,20-100,12=434,08
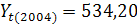 +(0)=
534,20
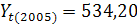 +(1)=
534,20+100,12=634,32
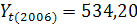 +(2)=
534,20+200,24=734,44
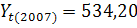 +(3)=
534,20+300,36=834,56
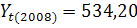 +(4)=
534,20+400,48=934,68
Таким
образом, мы
получили выравнивание
ряда цены реализации
подсолнечника,
которое свидетельствует
о систематическом
росте этого
показателя
при годовом
приращении
выручки. Полученные
теоретические
значения цены
реализации
изображаются
графически,
то есть строится
выровненная
линия
(см. рис.2)
Так, следует из графика, что в изучаемой совокупности районов следует положительная тенденция динамики цены реализации подсолнечника.
Оставив выявленную тенденцию можно составить прогноз изменения выручки до 2011 года, тыс. руб.:
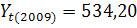 +(5)=
534,20+500,60=1034,8
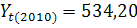 +(6)=
534,20+600,72=1134,92
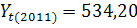 +(7)=
534,20+700,84=1235,04
Таким образом, цена реализации 1 ц подсолнечника постоянно увеличивается и делает производство подсолнечника рентабельным для предприятия. Но, также для более полного анализа эффективности деятельности предприятия необходимо изучать внутреннюю структуру резервов повышения производства и выручки культуры. С этой целью при использовании ЭВМ строится не только линейная, но и другие функции, такие как парабола, экспонента, степенная; затем посредством оценки статистических характеристик выбирается один из них, который в значительной степени отвечает условиям изучаемой совокупности предприятий, определяет прогнозную выручку и разрабатываются пути ее повышения.
Исходная информация по цене реализации 1 ц подсолнечника была введена в персональную ЭВМ в среду одного из пакетов диалоговой статистики и с помощью программы Statgraphics было произведено выравнивание. В результате было получено четыре функции, характеризующие ряд динамики: линейная, квадратическая, экспоненциальная и степенная, которые представлены в таблице (см.приложение 2)
Из таблицы следует, что по уравнению S - кривой мы в меньшей степени приближаемся к фактическому значению цены реализации 1 ц подсолнечника, так как среднее квадратичное отклонение и коэффициент вариации здесь наименьшие (175,486 руб. и 29,9105%). Вероятность ошибки у экспоненты также ниже, чем у других функций уравнения (-5,42742). Уравнение экспоненты также не приближает цену к ее фактическому уровню, так как среднее квадратичное отклонение и коэффициент вариации здесь составляют (145,177руб. и 24,2842 % соответственно), а вот линейная функция в большей степени приближает цену к фактическому уровню, так как здесь наименьшее СКО и коэффициент вариации (140,324 руб. и 23,7127 %). Фактическая и выровненная цены реализации 1 ц подсолнечника представлены в следующей таблице (см.приложение 3)
Из таблицы следует, что по уравнениям прямой, параболы, экспоненте, S – кривой цена реализации 1 ц подсолнечника в хозяйстве ежегодно повышалась. В 2008 году цена реализации составила 517% по сравнению с 2000 годом, а в 2007 году – 768,1% по сравнению с 2000 годом.
Цена реализации 1 ц подсолнечника, выровненная по уравнению прямой, в 2008 году составила 700% по сравнению с уровнем 2000 года, а в 2007 году – 624,1% по сравнению с 2000 годом. Таким образом, цена реализации 1 ц подсолнечника увеличилась в 2008 году на 417% по сравнению с 2000 годом, а в 2007 году – на 668,1%.
Цена реализации, выровненная по уровню параболы, в 2008 году составила 520% по сравнению с 2000 годом, а в 2007 году – 444,8%. В 2008 году произошло увеличение цены реализации 1 ц подсолнечника по сравнению с уровнем 2000 года на 420%, а в2007 – 344%.
Цена реализации, выровненная по уровню экспоненты в 2008 году составила 494,3% по сравнению с 2000 годом, а в 2007 году – 404,8%. Таким образом, в 2008 году произошло увеличение цены реализации 1 ц подсолнечника по сравнению с 2000 годом на 394,3%. Темп прироста в 2007 году составил 304,8%.
Цена реализации 1 ц подсолнечника, выровненная по уровню S – кривой, в 2008 году составила 484,2 % от уровня 2000 года. Темп прироста составил384,2%. В 2007 году цена реализации 1 ц подсолнечника составила 472,5% от уровня 2000 года, темп прироста составил 372,5%.
Для наглядности представления выровненных значений цены реализации 1 ц подсолнечника за 2000 – 2008 годы построим график (см.приложение 1)
Определим прогнозную цену реализации 1 ц подсолнечника с помощью ниже приведенной таблицы:
Таблица 6 – Прогнозная цена реализации 1 ц подсолнечника в СХА "Заря" Павловского района Воронежской области
| Годы | Линейная | Парабола | Экспонента | S – кривая |
| 2009 | 1034,83 | 1147,03 | 1222,00 | 658,441 |
| 2010 | 1134,95 | 1314,48 | 1492,18 | 669,150 |
| 2011 | 1235,08 | 1494,17 | 1822,09 | 678,207 |
Прогнозы говорят о том, что цена реализации 1 ц подсолнечника в 2009 – 2011 годах имеет тенденцию роста по всем уравнениям выравнивания. Тенденцию изменения цены реализации 1 ц подсолнечника наиболее точно отражает уравнение экспоненты. При составлении бизнес – плана необходимо ориентироваться максимальную цену реализации, которая выявлена в уравнении экспоненты.
Сельскохозяйственное предприятие должно быть заинтересованно в повышении цены реализации, так как рост цен будет способствовать увеличению прибыли, а, следовательно и повышению уровня рентабельности.
Индексный анализ прибыли и рентабельности подсолнечника
Индекс – это относительная величина, показывающая, во сколько раз уровень изучаемого явления в данных условиях отличается от уровня того же явления в других условиях. Различие условий может проявляться во времени (тогда говорят об индексах динамики), в пространстве (территориальные индексы), в выборе в качестве базы сравнения какого-либо условного уровня, например планового показателя, уровня договорных обязательств и т.п. Соответственно вводят индекс выполнения обязательств или, если плановый уровень сравнивается с уровнем предыдущего периода, – индекс планового задания.В экономическом анализе индексы используются не только для сопоставления уровней изучаемого явления, но главным образом для определения экономической значимости причин, объясняющих абсолютное различие сравниваемых уровней[4].
Относительная величина, получаемая при сравнении уровней, называется индивидуальным индексом, если исследователь не интересуется структурой изучаемого явления и количественную оценку уровня в данных условиях сравнивает с такой же конкретной величиной уровня этого явления в других условиях.
Изменение себестоимости производимой продукции оказывает существенное влияние на состояние прибыли и рентабельности производства продукции.
Имеется следующая исходная информация для определения величины прибыли за отчетный и базисный периоды (разность между денежной выручкой и полной себестоимостью реализованной продукции) (см.приложение 4).
Рассчитаем величину прибыли за каждый год:
2007,
2008:
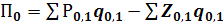 ,
(8)
где:
 цена 1 ц реализованного
подсолнечника
за 2007 и 2008 годы, тыс.
руб.,
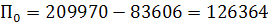 тыс.
руб.
2008:
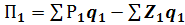 (9)
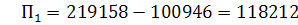 тыс.
руб.
Далее определим общее изменение прибыли в относительном выражении путем расчета общего индекса прибыли:
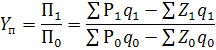
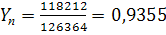 или
93,55%
В абсолютном выражении:
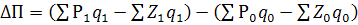
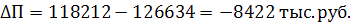
Следовательно прибыль от реализации подсолнечника на изучаемых предприятиях уменьшилась на 6, 45% или 8422 тыс.руб.
Поскольку в структуре балансовой прибыли наибольший удельный вес имеет прибыль от реализации товарной продукции, основное внимание в процессе анализа должно быть уделено исследованию факторов изменения именно этого показателя. К таковым относятся:
Количество реализованной продукции;
Себестоимость 1 ц реализованной продукции;
Цены 1 ц реализованной продукции.
Рассмотрим влияние первого фактора в относительном выражении, который определяется путем расчета общего индекса количества реализованного подсолнечника:
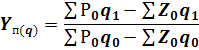
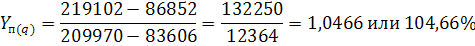
В абсолютном выражении:
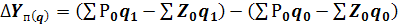
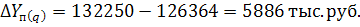
Таким образом, за счет увеличения количества реализованного подсолнечника в изучаемой совокупности предприятий в 2008 году прибыль увеличилась на 4,66% или на 5886 тыс. руб.
Рассмотрим влияние второго фактора в относительном выражении:
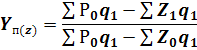
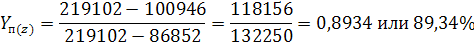
В абсолютном выражении:
 =
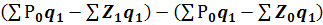
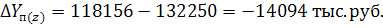
Из полученных расчетов видно, что за счет повышения себестоимости 1 ц подсолнечника в 2008 году по сравнению с 2007 (0,40 и 0,52 тыс. руб, соответственно) прибыль от реализации уменьшилась на 10,66% или на 14094 тыс.руб.
Рассмотрим влияние третьего фактора в относительном выражении
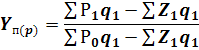
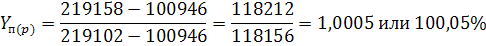
В абсолютном выражении:
 =
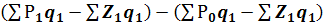
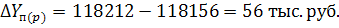
Таким образом, за счет увеличения цены реализации 1 ц подсолнечника в 2008 году по сравнению с 2007 годом (1,04 и 1,05 тыс.руб. соответственно) прибыль от реализации подсолнечника в изучаемой совокупности предприятий увеличилась на 0,05% или на 56 тыс.руб.
Выполненные расчеты