Финансовая математика
 - множитель
дисконтирования,
показывающий
какую часть
от будущей
суммы составляет
ее сегодняшняя
стоимость.
Поскольку проценты обыкновенные, то К = 360.
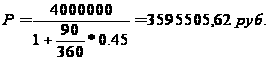
Дисконт D рассчитывается как разница между наращенной суммой долга и первоначальной:
D = S – P = 4000000 – 3595505,62 = 404494,38 руб.
Ответ: первоначальная сумма 3595505,62 руб., а дисконт 404494,38 руб.
Задача 3.3
Через 90 дней предприятие должно получить по векселю 4 млн. руб. Банк приобрел этот вексель с дисконтом. Банк учел этот вексель по учетной ставке 45% годовых (год равен 360 дням). Определить полученную предприятием сумму и дисконт.
Дано: S = 4000000 руб.; d = 0,45; К = 360 дней; t = 90 дней
Найти: Р - ? D - ?
Решение:
При учете векселей применяют банковский (коммерческий) учет, а для начисления процентов используется учетная ставка d.
Формула определения текущей стоимости при банковском учете:
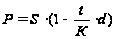 ,
где Р – текущая сумма долга;
S – сумма векселя;
t – период времени от момента учета векселя до даты погашения (в днях);
К – временная база;
d – годовая учетная ставка;
 - дисконтный
множитель.
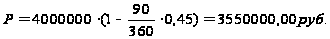
Дисконт составит:
D = S – P = 4000000 – 3550000,00 = 45000,00 руб.
Ответ: предприятие получило 3550 тыс. руб., а дисконт составил 450 тыс. руб.
Задача 3.4
В кредитном договоре на сумму 4 млн. руб. и сроком на 5 лет, зафиксирована ставка сложных процентов, равная 45% годовых. Определить наращенную сумму.
Дано: Р = 4 млн. руб.; n = 5; iсл = 0,45
Найти: S - ?
Решение
Сложные проценты применяются в долгосрочных финансово – кредитных операциях (сроком более одного года), если проценты не выплачиваются периодически, сразу после их начисления за прошедший интервал времени, а присоединяются к сумме долга.
Формула наращения по сложным процентам имеет вид:
 ,
где Р – первоначальная сумма кредита;
S – наращенная сумма;
n – срок наращения;
iсл – годовая ставка сложных процентов
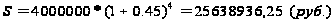
Для выполнения расчетов в Excel по формулам можно воспользоваться функцией БС (находится в категории «Финансовые»).
Ответ: наращенная сумма 25638936,25 руб.
Задача 3.5
Сумма размером 4 млн. руб. предоставлена на 5 лет. Проценты сложные, ставка 45% годовых. Проценты начисляются 4 раза в году. Вычислить наращенную сумму.
Дано: Р = 4 млн. руб.; n = 5; j = 0,45; m = 4
Найти: S - ?
Решение
Номинальная ставка – годовая ставка процентов, которая является базой для расчета ставки, начисляемой за каждый период года. Начисление происходит m раз в году.
Формула наращения по номинальной ставки:
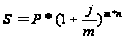 ,
где Р – первоначальная сумма долга;
S – наращенная сумма долга;
n – срок ссуды в годах;
j – годовая номинальная ставка сложных процентов;
m – число периодов начислений в год;
j/m – процентная ставка за период.
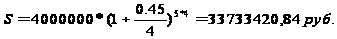
Для выполнения расчетов в Excel по формулам можно воспользоваться функцией БС (находится в категории «Финансовые»).
Синтаксис функции БС (ставка, кпре; плт; пс; тип).
Ее аргументами являются:
Ставка – процентная ставка за период;
Кпер – обще число периодов платежей по аннуитету;
Плт – выплата, производимая в каждом период;
Пс – приведенная к текущему моменту стоимость;
Тип – число 0 или 1, обозначающая когда должна производиться выплата (0 – в конце периода; 1 – в начале периода).
Ответ: наращенная сумма составит 33733420,84 руб.
Задача 3.6
Вычислить эффективную ставку процента, если банк начисляет проценты 4 раза в году, исходя из номинальной ставки 45 % годовых.
Дано: j = 0,45 m = 4
Найти: iэф - ?
Решение
Эффективная ставка – годовая ставка сложных процентов, которая дает тот же результат, что и начисление по номинальной ставки j m раз в году.
Связь между эффективной и номинальной ставкой:
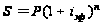
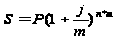
Поскольку суммы и капиталы равны, то равны и коэффициенты наращения:
 =

Из равенства выразим эффективную ставку:
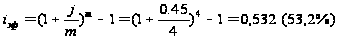
Для выполнения расчетов по формулам в Excel можно воспользоваться функцией ЭФФЕКТ (находится в категории «Финансовые»). Данная функция возвращает эффективную (фактическую) процентную ставку при заданной номинальной ставки процента и количестве периодов, за которые начисляются сложные проценты.
Синтаксис функции ЭФФЕКТ (номинальная_ставка; кол_пер).
Аргументы функции:
Номинальная_ставка – значение номинальной процентной ставки;
Кол_пер – количество периодов начисления.
Ответ: эффективная ставка процента составит 53,2%.
Задача 3.7
Определить какой должна быть номинальная ставка при начислении процента 4 раза в году. Чтобы обеспечить эффективную ставку 45% годовых.
Дано: iэф = 0,45 m = 4
Найти: j - ?
Решение
=
Из равенства выразим номинальную ставку:
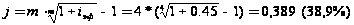
Для выполнения расчетов по формулам в Excel можно воспользоваться функцией НОМИНАЛ (находится в категории «Финансовые»). Данная функция возвращает номинальную процентную ставку при заданной эффективной ставки процента и количестве периодов, за которые начисляются проценты.
Синтаксис функции НОМИНАЛ (эффект_ставка; кол_пер).
Аргументы функции:
Эффект_ставка – значение эффективной процентной ставки;
Кол_пер – количество периодов начисления.
Ответ: номинальная ставка составит 38,9%
Задача 3.8
Через 5 лет предприятию будет выплачена сумма 5 млн. руб. Определить ее современную стоимость при условии, что применяется сложная процентная ставка 45% годовых.
Дано: S = 4 млн. руб. n = 5 iсл = 0,45
Найти: Р - ?
математическое дисконтирование мультипликативная модель
Решение
Применяем формулу математического дисконтирования по сложным процентам:
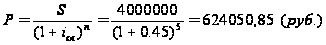
Для выполнения расчетов по формулам в Excel можно воспользоваться функцией ПС (находится в категории «Финансовые»). Данная функция возвращает приведенную стоимость инвестиции при условии периодических равных по величине платежей и постоянной процентной ставки.
Синтаксис функции ПС (ставка, кпре; плт; бс; тип).
Ее аргументами являются:
Ставка – процентная ставка за период;
Кпер – количество периодов начисления;
Плт – величина платежа;
бс – задает будущую стоимость (необязательный аргумент);
Тип – число 0 или 1, обозначающая когда должно производиться начисление (0 – в конце периода; 1 – в начале периода).
Ответ: современная стоимость равна 624050,85 руб.
Задача 3.9
Через 5 лет по векселю должна быть выплачена сумма 4 млн. руб. Банк учел этот вексель по сложной учетной ставке 45% годовых. Определить дисконт.
Дано:S = 4 млн. руб. n = 5 dсл = 0,45
Найти: D - ?
Решение
Рассчитаем текущую стоимость по формуле банковского (коммерческого) учета по сложным процентам:
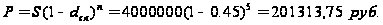
Готовые финансовые функции для решения подобных задач в Excel не найдены.
Дисконт составит:
D = S – P = 4000000 – 20313,75 = 3798686,25 руб.
Ответ: дисконт составит 3798686,25 руб.
Задача 3.10
В течении 5 лет на расчетный счет в конце каждого месяца поступает по 4 млн. рублей, на которые 4 раза в году начисляются проценты по сложной годовой ставке 45%. Определить сумму на расчетном счете к концу указанного срока.
Дано: R/р = 4 млн.руб.; j = 0,45; m = 4; n = 5;
Найти: S - ?
Решение
Формула р – срочной ренты:
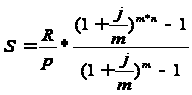 ,
где S – наращенная сумма;
R/p – размер отдельного платежа;
n – срок ренты;
j – годовая номинальная ставка сложных процентов;
m – число периодов начислений в год;
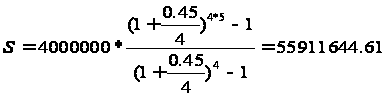
Ответ: на расчетном счете будет сумма в размере 55911644,615 руб.
Размещено на