Підвищення ефективності роботи підприємства на основі застосування економіко-математичних методів (на прикладі ВАТ "Дніпрополімермаш")
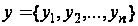 та за незалежними
змінними, або
факторами:
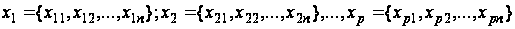 .
На підставі цих спостережень будується лінійна вибіркова багатофакторна модель, а саме:
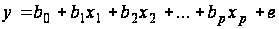 ,
(2.1.9)
де y – залежна змінна;
 - незалежні
змінні (фактори);
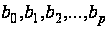 - невідомі
параметри;
 - випадкова
величина.
Сутність методів найменших квадратів полягає у потребі мінімізувати суму квадратів відхилень фактичних даних від теоретичних:
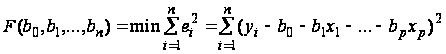 ,
(2.1.10)
Для того,
щоб знайти
мінімум цього
виразу, необхідно
прирівняти
до нуля часткові
похідні функції
F за аргументами
 .
Отримаємо
систему нормальних
рівнянь.
Розглянемо властивості методу найменших квадратів:
1. Багатофакторна
регресійна
модель правильна
для середніх
точок
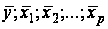 .
Тобто для моделі
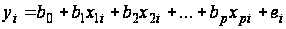 (2.1.11)
маємо:
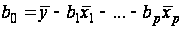 .
2. Середнє
значення оцінки
дорівнює середньому
значенню фактичних
даних, тобто
 .
Це виходить
з простого
перетворення:
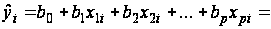
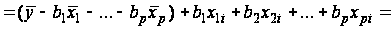 (2.1.12)
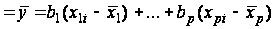 ,
Просумуємо
обидві частини
рівняння за
 ,
а також виходячи
з того, що
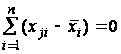 ;
для
 ,
отримаємо
.
Для спрощення
пояснення
наступних
властивостей
введемо умовні
позначення.
Позначимо
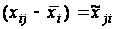 ,
тоді рівність
(2.1.12) можна записати
так:
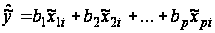 ,
(2.1.13)
де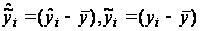 .
Тому багатофакторну вибіркову модель можна записати у формі:
 ,
(2.1.14)
3. Сума помилок дорівнює нулю. Це випливає з рівняння (2.1.14).
 .
4. Помилки
 некорельовані
з
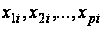 ,
тобто
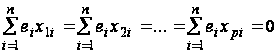 .
5. Помилки
некорельовані
з
 ,
тобто
 .
6. Якщо правильні припущення класичної лінійної регресійної моделі, то оцінки методу найменших квадратів є не тільки лінійними, без відхилень, а й мають найменшу дисперсію.
Корисною
мірою ступеня
відповідності
даних, отриманих
з регресійної
моделі, фактичним
даним є коефіцієнт
множинної
кореляції, який
визначається
як коефіцієнт
кореляції між
у та
і має вигляд
[10, 15, 20, 21, 35]:
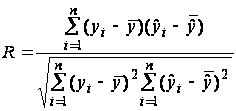 ,
(2.1.15)
Після того, як параметри знайдено за методом найменших квадратів, проводиться перевірка моделей на адекватність за допомогою F-критерію Фішера, а також перевірка значущості знайдених параметрів за t-критерієм Ст‘юдента. Якщо модель неадекватна, то необхідно повернутися до етапу побудови моделі і, можливо, від лінійної моделі перейти до нелінійної, або ввести додаткові фактори.
Якщо модель адекватна, то можна робити прогнози, вивчати вплив окремих факторів на залежний показник, будувати інтервали довіри, аналізувати та інтерпретувати отримані результати. Для того, щоб розглянути, як можна проінтерпретувати треба звернутися до загальної моделі багатофакторного регресійного аналізу та знайдемо математичне очікування обох частин. Отримаємо:
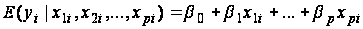 ,
(2.1.16)
Це рівняння
дає умовне
математичне
сподівання
у при фіксованих
значеннях х.
Параметри
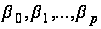 також називають
частковими
коефіцієнтами
регресії. Кожен
з них вимірює
вплив відповідної
змінної за
умови, що всі
інші залишаються
без змін, тобто
є константами.
Перевірка адекватності моделей, побудованих на основі рівнянь регресії, починається з перевірки значимості кожного коефіцієнта регресії. Значимість коефіцієнта регресії здійснюється за допомогою t-критерію Стьюдента:
 ,
(2.1.17)
де
 - дисперсія
коефіцієнта
регресії.
Параметр
моделі визнається
статистично
значимим, якщо

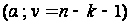 ,
де
 - рівень значимості,
v = n – k – 1 – число
ступенів волі.
Величина
може бути визначена
по виразу:
 ,
(2.1.18)
де
 -
дисперсія
результативної
ознаки;
k – число факторних ознак у рівнянні.
Також більш точну оцінку величини дисперсії можна одержати по формулі:
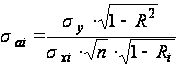 ,
(2.1.19)
де
 - величина множинного
коефіцієнта
кореляції по
фактору
 з іншими факторами.
Перевірка
адекватності
всієї моделі
здійснюється
за допомогою
розрахунку
F-критерію і
величини середньої
помилки апроксимації
( ),
визначеної
по формулі:
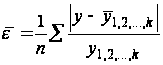 ,
(2.1.20)
Це значення не повинне перевищувати 12 - 15% [19].
Існує ще один спосіб перевірки відповідності виведеного рівняння дослідним даним або перевірки відповідності виведеного рівняння регресії описуваному реальному процесові. Основним критерієм тут повинні служити міркування, що випливають з суті досліджуваного питання, з його економічного змісту. Це особливо важливо враховувати, якщо йдеться про використання виведеного рівняння для екстраполяції, що неминуче містить невизначеність, яку не можна оцінити чисто статистичним методом.
Варто оцінити ступінь близькості результатів розрахунків по кожному з отриманих рівнянь до дослідних даних. Ступінь близькості оцінюють по залишковій теоретичній дисперсії функціональної ознаки
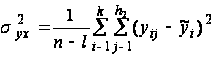 ,
(2.1.21)
де l – число параметрів рівняння, визначених по м.н.к;
k – число інтервалів [15];
Інтерпретація моделей регресій здійснюється методами тієї галузі знань, до якої відносяться досліджувані явища. Але всяка інтерпретація починається зі статистичної оцінки рівняння регресії в цілому й оцінки залежності вхідних у модель факторних ознак, тобто з з'ясування, як вони впливають на величину результативної ознаки. Чим більше величина коефіцієнта регресії, тим значніше вплив даної ознаки на модельований. Особливе значення при цьому має знак перед коефіцієнтом регресії. Знаки коефіцієнтів регресії говорять про характер впливу на результативну ознаку. Якщо факторна ознака має знак плюс, то зі збільшенням даного фактора результативна ознака зростає. Якщо факторна ознака має знак мінус, то з його збільшенням результативна ознака зменшується [19, 21].
Очевидно, що при застосуванні багатофакторних регресійних рівнянь і виробничих функцій постає проблема екстраполяції вхідних у них факторів, хоча сама по собі задача екстраполяції часових рядів має в прогнозуванні самостійне значення. Як і в інших екстраполяційних методах використання виробничих функцій у прогнозуванні припускає стійкість тенденцій зміни виробничих залежностей [21].
Використання лінійних трендів відкриває широкі можливості аналітику для вивчення характеру динаміки часового ряду, для прогнозування показників, для вибору оптимальних рішень. Тренд не тільки сглажує часовий ряд, він дозволяє оцінити загальну тенденцію розвитку показника, його збільшення або зменшення. Зіставляючи між собою різні тренди різних рядів показників можна робити висновки про те, який з показників зростає, чи спадає швидше, на підставі аналізу кута нахилу тренду до осі абсцис.
Розглянувши теоретичні передумови регресійного аналізу перейдемо до практичного моделювання взаємозв’язків факторів собівартості та прибутку підприємства для математичного обґрунтування прийняття управлінських рішень.
2.2 Побудова моделі взаємозв‘язку факторов собівартості та прибутку
Як зазначалося у попередньому параграфі, тільки попередній аналіз економічного явища з позицій економічної теорії забезпечує вірне визначення ознак, виявлення основних і побічних факторів, необхідних для побудови економіко-математичної моделі. Проаналізуємо наявні вихідні дані.
Вихідними даними для аналізу і побудови моделі виступають документи під назвою «Аналіз собівартості продукції» за певний місяць і дані про прибуток підприємства ВАТ «Дніпрополімермаш» та обсяги виробництва за відповідні місяці. Дані з «Аналізу собівартості» представлені в Додатку А і мають наступну структуру:
По рядках позначені види продукції, їх планові, фактичні показники, відхилення і підсумкові значення;
По стовпцях розташовані елементи, з яких складається виробнича собівартість продукції.
На підприємстві «Дніпрополімермаш» собівартість продукції складається з таких елементів (відповідно до «Методичних рекомендацій з формування собівартості продукції промислового підприємства»): сировина і матеріали, покупні напівфабрикати, транспортні витрати, основна зарплата, додаткова зарплата, відрахування на соціальне страхування, знос спецустаткування, витрати на утримування устаткування, цехові витрати, загальнозаводські, адміністративні і збутові витрати.
Дані про прибуток підприємства отримані з щомісячної фінансової звітності за відповідні місяці. Дані про обсяги виробництва отримані з документації відділу планування виробництва.
У такий спосіб ВАТ «Дніпрополімермаш» формує собівартість своєї продукції з великого (дванадцять) числа компонентів. Це обумовлюється специфікою виробництва, типом підприємства, податковим законодавством. Виробничі операції виконуються послідовно, сировина перетворюється в готову продукцію за один виробничий цикл, виконаний замовлення відразу ж відвантажується замовникові. Усе це говорить про лінійну залежність одержуваного прибутку від витрат на виробництво продукції.
Відповідно, використовуючи тезу про вибір моделі шляхом аналізу економічної сутності явища, приймаємо, що для вивчення взаємозв'язку прибутку і компонентів собівартості продукції доцільно використовувати лінійну багатофакторну (множинну) регресійну модель.
Неважко побачити, що зі збільшенням кількості факторних ознак регресійна модель ускладнюється, при кількості факторів більш двох, знаходження параметрів регресійного рівняння без допомоги обчислювальної техніки починає займати недоцільно великий час і розрахунки. При кількості елементів собівартості 12 побудова дванадцятифакторної моделі регресії була б дуже громіздкою та складною. Тому, з метою зменшення кількості факторів проводимо їхнє дослідження на мультиколінеарність і на можливість укрупнення факторних ознак (агрегування).
Для спрощення
розрахунків
парних коефіцієнтів
кореляції ( )
розіб'ємо ознаки
на чотири групи
по економічних
категоріях.
Далі розрахуємо
парні коефіцієнти
кореляції в
кожній із груп.
Результати
представлені
в таблиці 2.1.
Таблиця 2.1 – Розрахунок парних коефіцієнтів кореляції в групах факторних ознак
|
№ |
Ознаки |
Значення
|
Висновок |
|
1 |
Сировина і матеріали Покупні напівфабрикати Транспортні витрати |
|
Мультиколінеарність є присутньою цілком |
|
2 |
Основна зарплата Додаткова зарплата Відрахування на соцстрах |
|
Мультиколінеарність є присутньою частково |
|
3 |
Знос спецустаткування Витрати на утримування устаткування Цехові витрати Загальнозаводські витрати |
|
Мультиколінеарність є присутньою частково |
|
4 |
Адміністративні витрати Витрати на збут |
|
Мультиколінеарність є присутньою цілком |
 =
0,813
 = 0,952
 = 0,973
 = 0,799
 =
0,796
 = 0,950
На підставі даних у таблиці 2.1 робимо висновок про доцільність об'єднання факторів сировина і матеріали, покупні напівфабрикати, транспортні витрати в один укрупнений, а також адміністративні витрати, витрати на збут в один укрупнений виходячи з того, що парні коефіцієнти кореляції перевищують значення 0,8, що безсумнівно вказує на зв'язок між ознаками. Також фактори основна зарплата, додаткова зарплата, відрахування на соцстрах поєднуємо в один укрупнений і фактори знос спецустаткування, витрати на зміст устаткування, цехові витрати і загальнозаводські витрати поєднуємо в одного укрупнений, виходячи їхнього економічного змісту цих показників, незважаючи на те, що значення парних коефіцієнтів кореляції не завжди відповідають нормативному.
Таким чином, одержуємо чотири агрегованих факторних ознаки, що представлені в таблиці 2.2.
Таблиця 2.2 – Агреговані факторні ознаки
|
Фактор |
Елементи |
|
Перший |
Сировина і матеріали Покупні напівфабрикати Транспортні витрати |
|
Другий |
Основна зарплата Додаткова зарплата Відрахування на соцстрах |
|
Третій |
Знос спецустаткування Витрати на утримування устаткування Цехові витрати Загальнозаводські витрати |
|
Четвертий |
Адміністративні витрати Витрати на збут |
Чотири факторних ознаки й один результуючий припускають побудову чотирьохфакторної лінійної регресійної моделі для вивчення їхнього взаємозв'язку.
Побудова чотирьохфакторної лінійної регресійної моделі
Виходячи з запропонованого в літературі загального виду моделі
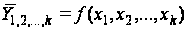 ,
або більш конкретного
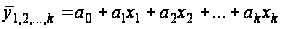 ,
а також те, що система нормальних рівнянь для двохфакторної лінійної регресії має вигляд
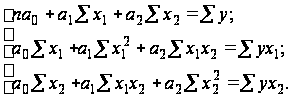 ,
запишемо загальний вид рівняння регресії і системи нормальних рівнянь для випадку чотирьох факторних ознак і одного результуючого. Отримаємо:
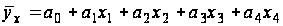 ,
(2.2.1)
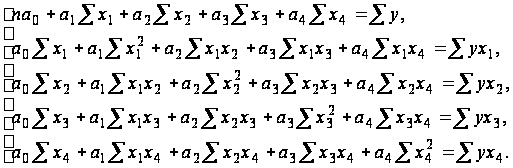 ,
(2.2.2)
де
 -
агреговані
факторні ознаки;
 - результуюча
ознака;
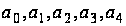 -
невідомі параметри
регресії.
Факторними ознаками будуть виступати фактичні питомі відхилення елементів собівартості від їхніх планових значень, результуючою ознакою виступає прибуток.
Отримані параметри рівняння регресії будуть свідчити про характер взаємозв'язку прибутку і компонентів собівартості. Характер такої залежності дозволить виявити найбільш вагомі фактори, з метою найбільш ефективного впливу через них на прибуток продукції.
2.3 Моделювання контрольного приклада
На підставі вихідних даних про фінансовий стан і динаміку виробництва ВАТ «Дніпрополімермаш» проведемо моделювання по кожному з видів продукції і послуг з метою виявити відхилення якого фактора найбільше впливає на прибуток підприємства. У сукупності з даними про динаміку виробництва, це допоможе керівництву більш обґрунтовано приймати рішення про управління собівартістю продукції.
Розглянемо послідовно кожний з чотирьох видів виробленої продукції і послуг.
1. Пресформи.
Дані для регресійного аналізу шляхом обчислення питомих відхилень і агрегування з «Аналізу собівартості», а також прибуток на одиницю даної продукції представлені в таблиці 2.3.
Таблиця 2.3 – Дані для регресійного аналізу пресформ
|
місяць |
Сировина, матеріали, полуфабр., транспорт |
Зарплата і соціальне страхування |
Витрати на устаткування, цехові й зальнозавод |
Адміністр. і збутові витрати |
Прибуток |
|
01.04 |
-20,474 |
12,204 |
48,386 |
1,039 |
7,163 |
|
02.04 |
-33,200 |
-7,505 |
62,308 |
46,508 |
15,927 |
|
03.04 |
29,460 |
0,320 |
10,600 |
5,060 |
6,176 |
|
04.04 |
-17,710 |
14,800 |
33,443 |
22,349 |
14,284 |
|
05.04 |
-36,353 |
13,771 |
49,205 |
49,120 |
18,143 |
|
06.04 |
-7,200 |
-0,990 |
10,310 |
21,970 |
16,192 |
|
07.04 |
-49,293 |
8,920 |
63,520 |
3,547 |
12,154 |
|
08.04 |
-49,127 |
12,300 |
66,160 |
26,200 |
20,218 |
|
09.04 |
-9,614 |
9,094 |
31,649 |
-8,129 |
6,665 |
|
10.04 |
13,333 |
-41,786 |
-38,810 |
-2,738 |
65,399 |
|
11.04 |
-35,533 |
-8,300 |
59,833 |
9,033 |
60,624 |
|
12.04 |
53,339 |
13,915 |
0,119 |
-8,559 |
33,048 |
|
01.05 |
7,362 |
55,638 |
-24,021 |
-91,936 |
41,897 |
|
02.05 |
22,767 |
50,700 |
-60,950 |
23,417 |
32,702 |
Графічно ці вихідні дані, а також побудовані по них лінійні тренди представлені на рисунку 2.2.
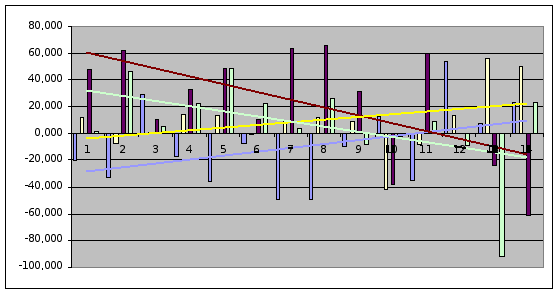
Рисунок 2.2 – Вихідні дані для аналізу і лінійні тренди
де - перший агрегований показник;
- другий агрегований показник;
- третій агрегований показник;
- четвертий агрегований показник;
- відповідні лінійні тренди.
Використовуючи формулу (2.2.1) і (2.2.2), дані результуючої і факторної ознак за допомогою надбудови MS Excel «Пошук рішення» вирішуємо систему нормальних рівнянь і одержуємо шукані параметри багатофакторної лінійної регресії.
Таблиця 2.4 – Параметри регресії для пресформ
|
a0 |
a1 |
a2 |
a3 |
a4 |
|
35,7 |
-0,29 |
-0,39 |
-0,37 |
-0,2 |
Для аналізу динаміки відхилень використовуємо отримані графіки лінійних трендів. Напрямок тренда вкаже динаміку відхилень. Для вибору найбільш динамічного показника використовуємо правило: швидше збільшується той фактор, кут нахилу лінії тренда якого більше. Тангенс кута нахилу лінії тренда дорівнює відношенню коефіцієнтів a і b рівняння тренда. По розрахованим даним для пресформ найбільший кут нахилу лінії тренда мають перший і другий агреговані показники.
1. Сталеве лиття.
Дані для регресійного аналізу шляхом обчислення питомих відхилень і агрегування з «Аналізу собівартості», а також прибуток на одиницю даної продукції представлені в таблиці 2.5.
Таблиця 2.5 – Дані для регресійного аналізу лиття
|
місяць |
Сировина, матеріали, полуфабр., транспорт |
Зарплата і соціальне страхування |
Витрати на устаткування, цехові й загальнозавод |
Адмін. і збутові витрати |
Прибуток |
|
01.04 |
1,764 |
4,355 |
0,498 |
-1,165 |
1,484 |
|
02.04 |
-37,265 |
8,386 |
7,766 |
0,368 |
10,768 |
|
03.04 |
19,560 |
-1,013 |
7,213 |
3,373 |
4,506 |
|
04.04 |
-7,691 |
6,611 |
15,009 |
10,143 |
6,434 |
|
05.04 |
-3,480 |
4,950 |
10,747 |
17,658 |
6,358 |
|
06.04 |
15,283 |
5,300 |
-27,800 |
1,000 |
13,848 |
|
07.04 |
15,781 |
6,969 |
27,604 |
3,042 |
10,830 |
|
08.04 |
-11,742 |
2,960 |
15,878 |
6,288 |
4,901 |
|
09.04 |
-6,747 |
6,254 |
-1,974 |
-0,902 |
1,569 |
|
10.04 |
-2,587 |
36,810 |
3,565 |
1,769 |
8,328 |
|
11.04 |
8,676 |
-0,432 |
2,649 |
1,000 |
6,329 |
|
12.04 |
-24,367 |
25,362 |
-5,381 |
11,125 |
25,270 |
|
01.05 |
2,558 |
-10,721 |
-17,267 |
-9,302 |
16,767 |
|
02.05 |
24,800 |
-12,667 |
-41,167 |
-11,267 |
55,310 |
Графічно ці вихідні дані, а також побудовані по них лінійні тренди представлені на рисунку 2.3.
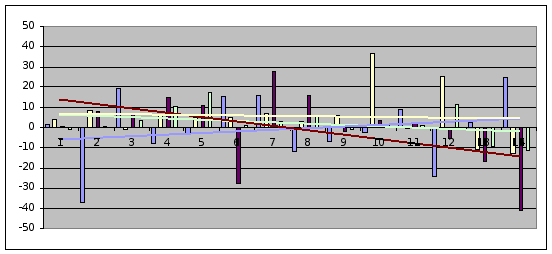
Рисунок 2.3 – Вихідні дані для аналізу і лінійні тренди
де - перший агрегований показник;
- другий агрегований показник;
- третій агрегований показник;
- четвертий агрегований показник;
- відповідні лінійні тренди.
Використовуючи формулу (2.2.1) і (2.2.2) і дані результуючої і факторної ознак за допомогою надбудови MS Excel «Пошук рішення» вирішуємо систему нормальних рівнянь і одержуємо шукані параметри багатофакторної лінійної регресії.
Таблиця 2.6 – Параметри регресії для лиття
|
a0 |
a1 |
a2 |
a3 |
a4 |
|
12,4 |
0,013 |
-0,03 |
-0,54 |
0,016 |
Для аналізу динаміки відхилень використовуємо отримані графіки лінійних трендів. Напрямок тренда вкаже динаміку відхилень. Для вибору найбільш динамічного показника використовуємо правило: швидше збільшується той фактор, кут нахилу лінії тренда якого більше. Тангенс кута нахилу лінії тренда дорівнює відношенню коефіцієнтів a і b рівняння тренда. По розрахованим даним для сталевого лиття найбільший кут нахилу лінії тренда мають перший і третій агреговані показники.
1. Послуги промислового характеру.
Дані для регресійного аналізу шляхом обчислення питомих відхилень і агрегування з «Аналізу собівартості», а також прибуток на одиницю даної продукції представлені в таблиці 2.7.
Таблиця 2.7 – Дані для регресійного аналізу послуг промхарактера
|
місяць |
Сировина, матеріали, полуфабр., транспорт |
Зарплата і соціальне страхування |
Витрати на устаткування, цехові й загальнозавод. |
Адмін. і збутові витрати |
Прибуток |
|
01.04 |
5,702 |
-8,319 |
25,489 |
-2,894 |
35,092 |
|
02.04 |
7,527 |
-4,764 |
28,564 |
3,620 |
7,847 |
|
03.04 |
-4,522 |
-2,413 |
-1,174 |
3,065 |
12,926 |
|
04.04 |
1,215 |
-6,140 |
5,505 |
10,269 |
12,472 |
|
05.04 |
4,371 |
2,571 |
-30,143 |
26,314 |
23,237 |
|
06.04 |
13,180 |
1,440 |
18,640 |
2,460 |
8,916 |
|
07.04 |
-25,889 |
15,600 |
16,489 |
2,422 |
20,563 |
|
08.04 |
-2,429 |
1,082 |
7,776 |
2,633 |
11,402 |
|
09.04 |
-3,913 |
7,466 |
17,641 |
6,136 |
11,740 |
|
10.04 |
-13,647 |
13,353 |
15,588 |
0,000 |
35,474 |
|
11.04 |
-5,500 |
-26,472 |
-6,444 |
-0,889 |
46,252 |
|
12.04 |
0,286 |
-18,393 |
-14,214 |
-7,893 |
36,324 |
|
01.05 |
-4,195 |
-14,415 |
32,122 |
-28,049 |
30,126 |
|
02.05 |
-7,615 |
11,051 |
-18,615 |
6,282 |
34,051 |
Графічно ці вихідні дані, а також побудовані по них лінійні тренди представлені на рисунку 2.4.
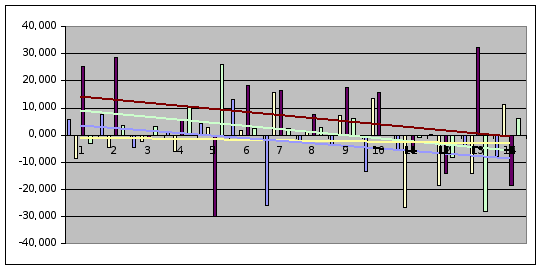
Рисунок 2.4 – Вихідні дані для аналізу і лінійні тренди
де - перший агрегований показник;
- другий агрегований показник;
- третій агрегований показник;
- четвертий агрегований показник;
- відповідні лінійні тренди.
Використовуючи формулу (2.2.1) і (2.2.2) і дані результуючої і факторної ознак за допомогою надбудови MS Excel «Пошук рішення» вирішуємо систему нормальних рівнянь і одержуємо параметри багатофакторної лінійної регресії.
Таблиця 2.8 – Параметри регресії для послуг промхарактера
|
a0 |
a1 |
a2 |
a3 |
a4 |
|
24,7 |
-0,46 |
-0,32 |
-0,35 |
-0,48 |
Для аналізу динаміки відхилень використовуємо отримані графіки лінійних трендів. Напрямок тренда вкаже динаміку відхилень. Для вибору найбільш динамічного показника використовуємо правило: швидше збільшується той фактор, кут нахилу лінії тренда якого більше. Тангенс кута нахилу лінії тренда дорівнює відношенню коефіцієнтів a і b рівняння тренда. По розрахованим даним для послуг промислового характеру найбільший кут нахилу лінії тренда має другий агрегований показник.
1. Інша продукція.
Дані для регресійного аналізу шляхом обчислення питомих відхилень і агрегування з «Аналізу собівартості», а також прибуток на одиницю даної продукції представлені в таблиці 2.9.
Таблиця 2.9 – Дані для регресійного аналізу іншої продукції
|
місяць |
Сировина, матеріали, полуфабр., транспорт |
Зарплата і соціальне страхування |
Витрати на устаткування, цехові й загальнозавод |
Адмін. і збутові витрати |
Прибуток |
|
01.04 |
-14,632 |
9,726 |
19,021 |
-6,674 |
32,614 |
|
02.04 |
-0,491 |
-5,509 |
-37,145 |
20,255 |
38,809 |
|
03.04 |
0,215 |
-13,508 |
39,246 |
-7,585 |
39,726 |
|
04.04 |
-18,238 |
-27,969 |
7,815 |
2,038 |
15,695 |
|
05.04 |
6,000 |
-6,254 |
29,119 |
-8,729 |
51,411 |
|
06.04 |
-4,083 |
0,592 |
5,792 |
-7,108 |
18,873 |
|
07.04 |
16,227 |
-8,027 |
37,333 |
-9,733 |
34,499 |
|
08.04 |
3,423 |
-5,135 |
13,234 |
5,135 |
19,176 |
|
09.04 |
30,873 |
2,429 |
-2,000 |
-0,127 |
31,238 |
|
10.04 |
-3,011 |
-9,261 |
22,909 |
2,750 |
23,591 |
|
11.04 |
3,143 |
-20,029 |
8,486 |
1,057 |
55,965 |
|
12.04 |
12,133 |
-13,422 |
19,578 |
17,556 |
42,075 |
|
01.05 |
-34,419 |
20,806 |
-23,258 |
18,290 |
52,856 |
|
02.05 |
-21,833 |
-4,150 |
24,900 |
-6,717 |
38,039 |
Графічно ці вихідні дані, а також побудовані по них лінійні тренди представлені на рисунку 2.5.
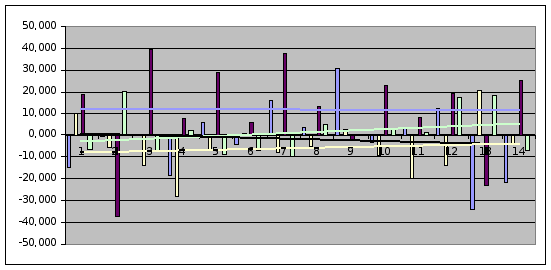
Рисунок 2.5 – Вихідні дані для аналізу і лінійні тренди
де - перший агрегований показник;
- другий агрегований показник;
- третій агрегований показник;
- четвертий агрегований показник;
- відповідні лінійні тренди.
Використовуючи формулу (2.2.1) і (2.2.2) і дані результуючої і факторної ознак за допомогою надбудови MS Excel «Пошук рішення» вирішуємо систему нормальних рівнянь і одержуємо шукані параметри багатофакторної лінійної регресії.
Таблиця 2.10 – Параметри регресії для іншої продукції
|
a0 |
a1 |
a2 |
a3 |
a4 |
|
34,5 |
0,01 |
0,25 |
0,14 |
0,41 |
Для аналізу динаміки відхилень використовуємо отримані графіки лінійних трендів. Напрямок тренда вкаже динаміку відхилень. Для вибору найбільш динамічного показника використовуємо правило: швидше збільшується той фактор, кут нахилу лінії тренда якого більше. Тангенс кута нахилу лінії тренда дорівнює відношенню коефіцієнтів a і b рівняння тренда. По розрахованим даним для іншої продукції найбільший кут нахилу лінії тренда мають другий і четвертий агреговані показники.
Розраховані дані зведемо в комплексну таблицю, на підставі якої керівник підприємства буде приймати рішення про управлінські впливи на собівартість продукції. Таблиця буде містити в собі абсолютні значення параметрів рівнянь регресії по видах продукції, а також перелік домінуючих агрегованих факторів.
Таблиця 2.11 – Комплексна таблиця ухвалення рішення
|
Показник |
Вид продукції |
|||
|
Пресформи |
Сталеве лиття |
Послуги промхарактера |
Інша продукція |
|
|
a1 |
0,29 |
0,013 |
0,46 |
0,01 |
|
a2 |
0,39 |
0,03 |
0,32 |
0,25 |
|
a3 |
0,37 |
0,54 |
0,35 |
0,14 |
|
a4 |
0,2 |
0,016 |
0,48 |
0,41 |
|
Домінуючий агрегований фактор |
1 і 2 |
1 і 3 |
2 |
2 і 4 |
Найбільш ефективний управлінський вплив буде на той фактор, (компонент собівартості), що у сукупності буде домінувати над іншими в темпі розвитку свого впливу і мати найбільшу вагу в структурі прибутку, тобто найбільше абсолютне значення відповідного параметра регресії.
На підставі цього твердження видаються наступні рекомендації керівництву підприємства:
Таблиця 2.11 – Можливі практичні рекомендації
|
Вид продукції |
Рекомендації |
|
Пресформи |
Найбільше економічно ефективним будуть управлінські рішення по зменшенню впливу другого агрегованого фактора (зарплата і соцстрахування) |
|
Сталеве лиття |
Найбільше економічно ефективним будуть управлінські рішення по зменшенню впливу третього агрегованого фактора (витрати на утримування устаткування, цеховий і загальнозаводські, знос устаткування) |
|
Послуги промхарактера |
Рівною мірою економічно ефективним будуть управлінські рішення по зменшенню впливу другого і четвертого агрегованого факторів |
|
Інша продукція |
Найбільше економічно ефективним будуть управлінські рішення по зменшенню впливу четвертого агрегованого фактора (адміністративні і збутові витрати) |
РОЗДІЛ 3. Проектування інформаційної системи підтримки прийняття рішень
3.1 Методики створення сучасних інформаційних систем
Математичні методи зараз широко застосовуються для потреб управління, планування, бухгалтерського обліку, статистики й економічного аналізу. Але застосування математичного програмування і моделювання, узагалі математичних методів у вирішенні багатьох задач економічного й інженерного характеру стало практично можливим і плідним лише за умови використання рахункової техніки. Вирішення складних задач (а економічні задачі відносяться переважно до класу складних) з використанням тільки ручної праці неможливо. Ось чому математичні методи в економічному аналізі і плануванні стали широко застосовуватися, коли були сконструйовані перші ЕОМ [4].
Оцінюючи ефективність застосування ПЕОМ в аналітичній роботі, треба мати на увазі, що в принциповому плані практично всі операції, які можна здійснювати за допомогою комп’ютера, можна зробити і без нього, але час, який доводиться витрачати для виконання цих дій «вручну» і традиційними методами, часто позбавляє їх сенсу.
Орієнтуючись на логіку розв’язання аналітичних задач фінансового характеру, можливості використання ПЕОМ в аналітичному процесі можна представити у такій послідовності:
постановка задачі та її формалізований опис;
накопичення інформації;
обробка інформації;
власне аналіз.
У сучасних умовах на багатьох підприємствах бухгалтерський облік ведеться за допомогою ЕОМ, тому найпоширенішими базами є бази бухгалтерського обліку та бухгалтерської звітності. Поступово здійснюється перехід на комплексне використання електронно-обчислювальної техніки також і для здійснення управлінського та податкового обліку. Створення інформаційних баз є початковою задачею і умовою підвищення якості аналітичної роботи на підприємстві. Для побудови ефективної системи збору і накопичення інформації фінансово-аналітична служба підприємства повинна постійно і заздалегідь вносити пропозиції про необхідні зміни у системі обліку інформації для того, щоб вона була зручною для використання не тільки службами, які її створюють, а й для фінансово-економічного аналізу.
На невеликих підприємствах, де фінансист-аналітик має справу з порівняно невеликими масивами інформації, задачу раціонального групування і обробки первісної інформації здатні виконувати безпосередньо користувачі ПЕОМ. На великих підприємствах фінансист-аналітик формулює ту чи іншу аналітичну задачу і чітко ставить її перед програмістами. Зокрема визначається:
яка конкретно інформація і з якої бази даних повинна бути використана;
яким чином вона повинна бути згрупована;
яку нову (розраховану) інформацію треба одержати;
у якій формі вона повинна бути подана;
який вигляд має алгоритм розв’язання задачі.
Тому успіх аналітичної роботи, ефективність результатів, що очікуються після її