Прогнозирование на основе регрессионных моделей
Total | .04815095 19 .002534261 Root MSE = .03102
------------------------------------------------------------------------------
sst | Coef. Std. Err. t P>|t| [95% Conf. Interval]
-------------+----------------------------------------------------------------
lnud1 | 11.2229 1.982717 5.66 0.000 7.057366 15.38843
_cons | -1.038311 .2443161 -4.25 0.000 -1.5516 -.5250216
------------------------------------------------------------------------------
Получили
модель
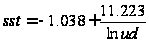 .
Это уравнение
значимо по
F-критерию Фишера,
и параметр при
переменной
lnud1 и
константа
значимы по
t-критерию Стьюдента.
64,03 % суммы квадратов
отклонений
переменной
sst от
среднего значения
объясняется
переменными
модели.
Сделаем выбор между этими двумя моделями. Представим критерии выбора модели в следующей таблице:
| Модель | Критерий | ||||
| R-квадрат | Скорректированный R-квадрат | Акейка | Шварца | σост | |
|
|
0.6378 | 0.6177 | -13,9896 | -6,89499 | 0,0302959 |
|
|
0.6403 | 0.6203 | -14,0032 | -6,90180 | 0,03019289 |
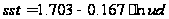
Из данной таблицы видно, что по всем критериям гиперболическая модель лучше линейной.
Проверим регрессию на автокорреляцию остатков:
. regdw sst lnud1,t(lnud1) force
Source | SS df MS Number of obs = 20
-------------+------------------------------ F( 1, 18) = 32.04
Model | .030830369 1 .030830369 Prob > F = 0.0000
Residual | .017320581 18 .000962254 R-squared = 0.6403
-------------+------------------------------ Adj R-squared = 0.6203
Total | .04815095 19 .002534261 Root MSE = .03102
------------------------------------------------------------------------------
sst | Coef. Std. Err. t P>|t| [95% Conf. Interval]
-------------+----------------------------------------------------------------
lnud1 | 11.2229 1.982717 5.66 0.000 7.057366 15.38843
_cons | -1.038311 .2443161 -4.25 0.000 -1.5516 -.5250216
------------------------------------------------------------------------------
Durbin-Watson Statistic = 2.460766
Проверка
на автокорреляцию
дает удовлетворительное
значение статистики
Дарбина-Уотсона
2,46 (автокорреляция
отсутствует),
так как
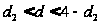 ,
где
 (табличное
значение). Это
означает, что
ошибки независимы
между собой.
Построим график остатков регрессии от оцененной зависимой переменной:
. fit sst lnud1
Source | SS df MS Number of obs = 20
-------------+------------------------------ F( 1, 18) = 32.04
Model | .030830369 1 .030830369 Prob > F = 0.0000
Residual | .017320581 18 .000962254 R-squared = 0.6403
-------------+------------------------------ Adj R-squared = 0.6203
Total | .04815095 19 .002534261 Root MSE = .03102
------------------------------------------------------------------------------
sst | Coef. Std. Err. t P>|t| [95% Conf. Interval]
-------------+----------------------------------------------------------------
lnud1 | 11.2229 1.982717 5.66 0.000 7.057366 15.38843
_cons | -1.038311 .2443161 -4.25 0.000 -1.5516 -.5250216
------------------------------------------------------------------------------
. rvfplot, c(m)
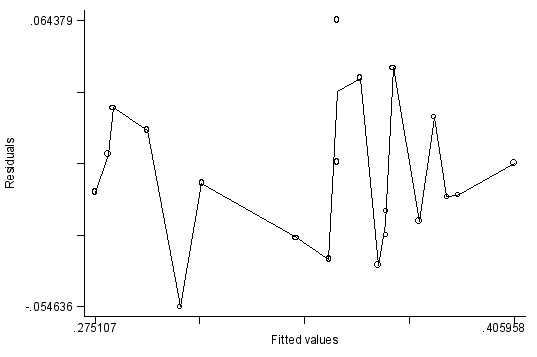
Можно предположить наличие гетероскедастичноти, поскольку разброс значений остатков увеличивается с ростом значений себестоимости молока. Проверим этот факт с помощью теста Бреуша-Пагана:
. hettest
Cook-Weisberg test for heteroskedasticity using fitted values of sst
Ho: Constant variance
chi2(1) = 0.01
Prob > chi2 = 0.9328
Тест Бреуша-Пагана подтверждает наличие гетероскедастичности, потому что гипотеза о постоянстве дисперсий отклоняется.
Скорректируем стандартные ошибки по Навье-Весту, учитывая гетероскедастичность:
. newey sst lnud1, lag(0) force
Regression with Newey-West standard errors Number of obs = 20
maximum lag : 0 F( 1, 18) = 60.26
Prob > F = 0.0000
------------------------------------------------------------------------------
| Newey-West
sst | Coef. Std. Err. t P>|t| [95% Conf. Interval]
-------------+----------------------------------------------------------------
lnud1 | 11.2229 1.445712 7.76 0.000 8.18557 14.26023
_cons | -1.038311 .1784612 -5.82 0.000 -1.413244 -.6633776
------------------------------------------------------------------------------
Изменились доверительные интервалы для параметров переменных модели.
Итак, имеем
модель:
,
(sst-себестоимость молока за 1 кг, руб) ;
lnud-логарифм удоя молока на среднегодовую корову, кг.
Себестоимость
не зависит ни
от расхода
кормов на 1 корову,
ни от удельного
веса чистопородных
коров в стаде.
Выявлена обратная
пропорциональность
между себестоимостью
молока и логарифмом
удоя молока,
а следовательно,
и просто удоем
молока. Стандартная
ошибка переменной
 составляет
1.4457, а константы
– 0.1785. Доверительный
интервал
для
переменной
–
[ 8.1856 ; 14.2602 ],
для константы
–
[ -1.4132 ; -0.6634 ].
Рассчитаем прогнозные значения показателей, когда уровень факторных показателей на 30 % превышает средние величины исходных данных. Средний показатель удоя молока на среднегодовую корову равен 3476.5 кг. Превышение этого значения на 30 % составляет 4519.45 кг. Прологарифмируя, получим: lnud = 8.416. Тогда, согласно модели, себестоимость при таком значении удоя молока составит 0,296 руб. за 1 кг.
18