Статистический анализ и прогнозирование доходов бюджета
Относительно реже, когда ошибка измерения очень большая, используется метод сглаживания методом наименьших квадратов, взвешенных относительно расстояния или метод отрицательного экспоненциально взвешенного сглаживания. Все эти методы отфильтровывают шум и преобразуют данные в относительно гладкую кривую (см. соответствующие разделы, где каждый из этих методов описан более подробно). Ряды с относительно небольшим количеством наблюдений и систематическим расположением точек могут быть сглажены с помощью бикубических сплайнов.
Многие монотонные временные ряды можно хорошо приблизить линейной функцией. Если же имеется явная монотонная нелинейная компонента, то данные вначале следует преобразовать, чтобы устранить нелинейность. Обычно для этого используют логарифмическое, экспоненциальное или (менее часто) полиномиальное преобразование данных.
Периодическая составляющая для данного лага k может быть удалена взятием разности соответствующего порядка. Это означает, что из каждого i-го элемента ряда вычитается (i-k)-й элемент. Таким образом можно определить скрытые периодические составляющие ряда. Напомним, что автокорреляции на последовательных лагах зависимы. Поэтому удаление некоторых автокорреляций изменит другие автокорреляции, которые, возможно, подавляли их, и сделает некоторые другие сезонные составляющие более заметными.
Формализованные методы прогнозирования базируются на математической теории, которая обеспечивает повышение достоверности и точности прогнозов, значительно сокращает сроки их выполнения, позволяет обеспечить деятельность по обработке информации и оценке результатов.
Метод прогнозной экстраполяции6 заключается в приложении определенной для базисного периода тенденции развития экономического процесса к прогнозируемому периоду, он основывается на сохранении в будущем сложившихся условий развития процесса. При использовании этого метода необходимо иметь информацию об устойчивости тенденций развития объекта за срок, в 2-3 раза превышающий срок прогнозирования. Длительная тенденция изменения экономических показателей называется трендом. Последовательность действий при экстраполировании:
четкое определение задачи, выдвижение гипотез о возможном развитии прогнозируемого объекта, рассмотрение факторов, стимулирующих или препятствующих развитию данного объекта, определение необходимой экстраполяции и ее допустимой дальности;
выбор системы параметров, унификация различных единиц измерения, относящихся к каждому параметру в отдельности;
сбор и систематизация данных, проверка их однородности и сопоставимости;
выявление тенденций или симптомов изменения изучаемых величин в ходе статистического анализа и непосредственной экстраполяции данных.
Операцию экстраполяции в общей форме можно представить в виде определения значения функции:
(2.2.1) Уi + L = F (Уi Ч L),
где Уi + L – экстраполируемое значение уровня;
L – период упреждения;
Уi – уровень, принятый за базу экстраполяции.
Простейшая экстраполяция может быть проведена на основе средних характеристик ряда: среднего уровня, среднего абсолютного прироста и среднего темпа роста.
Наиболее простым и известным является метод скользящих средних, осуществляющий механическое выравнивание временного ряда. Суть метода заключается в замене фактических уровней ряда расчетными средними, в которых погашаются колебания.
Экстраполяция тренда возможна, если найдена зависимость уровней ряда от фактора времени t, в этом случае зависимость имеет вид:
(2.2.3)
 .
Модель
стационарного
процесса, выражающее
значение показателя
 в виде линейной
комбинации
конечного числа
предшествующих
значений этого
показателя
и аддитивной
случайной
составляющей,
называется
моделью авторегрессии.
(2.2.3)
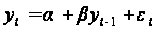 ,
где
α – константа,
β – параметр уравнения,
 - случайная
компонента.
Для целей краткосрочного прогнозирования также может использоваться метод экспоненциального сглаживания.
Экспоненциальное сглаживание - это очень популярный метод прогнозирования многих временных рядов. Исторически метод был независимо открыт Броуном и Холтом. Броун служил на флоте США во время второй мировой войны, где занимался обнаружением подводных лодок и системами наведения. Позже он применил открытый им метод для прогнозирования спроса на запасные части. Свои идеи он описал в книге, вышедшей в свет в 1959 году. Исследования Холта были поддержаны Департаментом военно-морского флота США. Независимо друг от друга, Броун и Холт открыли экспоненциальное сглаживание для процессов с постоянным трендом, с линейным трендом и для рядов с сезонной составляющей.
Простое экспоненциальное сглаживание
Простая и прагматически ясная модель временного ряда имеет следующий вид:
(2.2.4). Xt = b + t,
где b - константа и (эпсилон) - случайная ошибка.
Константа b относительно стабильна на каждом временном интервале, но может также медленно изменяться со временем. Один из интуитивно ясных способов выделения b состоит в том, чтобы использовать сглаживание скользящим средним, в котором последним наблюдениям приписываются большие веса, чем предпоследним, предпоследним большие веса, чем пред-предпоследним и т.д. Простое экспоненциальное именно так и устроено. Здесь более старым наблюдениям приписываются экспоненциально убывающие веса, при этом, в отличие от скользящего среднего, учитываются все предшествующие наблюдения ряда, а не те, что попали в определенное окно. Точная формула простого экспоненциального сглаживания имеет следующий вид:
(2.2.5)St
=
*
+ (1-)*St-1,
где
St – экспоненциальная средняя (сглаженное значение уровня ряда) на момент t (параметр сглаживания);
α – вес текущего наблюдения при расчете экспоненциальной средней;
– фактический
уровень динамического
ряда в момент
времени t;
St-1–экспоненциальная средняя предыдущего периода.
Когда эта формула применяется рекурсивно, то каждое новое сглаженное значение (которое является также прогнозом) вычисляется как взвешенное среднее текущего наблюдения и сглаженного ряда. Очевидно, результат сглаживания зависит от параметра (альфа). Если равно 1, то предыдущие наблюдения полностью игнорируются. Если равно 0, то игнорируются текущие наблюдения. Значения между 0, 1 дают промежуточные результаты.
Эмпирические исследования показали, что весьма часто простое экспоненциальное сглаживание дает достаточно точный прогноз.
Параметр сглаживания часто ищется с поиском на сетке. Возможные значения параметра разбиваются сеткой с определенным шагом. Например, рассматривается сетка значений от = 0.1 до = 0.9, с шагом 0.1. Затем выбирается , для которого сумма квадратов (или средних квадратов) остатков (наблюдаемые значения минус прогнозы на шаг вперед) является минимальной.
Однако возможен и другой подход к определению параметра сглаживания, например, Броун предложил следующий метод определения значения
(2.2.6)=2/(n+1), где
n – длина исходного ряда динамики.
3 глава. Статистический анализ и прогнозирование доходов бюджета Республики Бурятия
3.1 Статистический анализ доходов бюджета региона
Для статистического анализа динамики доходов бюджета Республики Бурятия необходимо произвести расчет нижеприведенных показателей.
Таблица 3.1.1.
Расчет показателей динамики доходов бюджета Республики Бурятия
| Год | Доходы бюджета РБ, млн. руб. | базисный абсолютный прирост, млн. руб. | цепной абсолютный прирост, млн. руб. | абсолют-ное ускорение, млн.руб. | относи-тельное ускорение, млн. руб | темп роста цепной,% | темп прироста цепной, % | абсолютное значение 1% прироста, млн.руб. | темп наращивания |
| 1992 | 1,2 | ||||||||
| 1993 | 3,64 | 2,44 | 2,44 | 303,33 | 203,33 | 2,03 | |||
| 1994 | 358,1 | 356,90 | 354,46 | 352,02 | 145,27 | 9837,91 | 9737,91 | 1,491803279 | 295,38 |
| 1995 | 938,2 | 937,00 | 580,10 | 225,64 | 1,64 | 261,99 | 161,99 | 1,010269142 | 483,42 |
| 1996 | 2107,2 | 2106,00 | 1169,00 | 588,90 | 2,02 | 224,60 | 124,60 | 1,617307361 | 974,17 |
| 1997 | 1936,2 | 1935,00 | -171,00 | -1340,00 | -0,15 | 91,88 | -8,12 | 1,802566296 | -142,50 |
| 1998 | 1715,5 | 1714,30 | -220,70 | -49,70 | 1,29 | 88,60 | -11,40 | -11,32280702 | -183,92 |
| 1999 | 2302,8 | 2301,60 | 587,30 | 808,00 | -2,66 | 134,23 | 34,23 | -7,772995016 | 489,42 |
| 2000 | 3573,7 | 3572,50 | 1270,90 | 683,60 | 2,16 | 155,19 | 55,19 | 3,920994381 | 1059,08 |
| 2001 | 6182 | 6180,80 | 2608,30 | 1337,40 | 2,05 | 172,99 | 72,99 | 2,811944291 | 2173,58 |
| 2002 | 9908,1 | 9906,90 | 3726,10 | 1117,80 | 1,43 | 160,27 | 60,27 | 2,370126136 | 3105,08 |
| 2003 | 11062,5 | 11061,30 | 1154,40 | -2571,70 | 0,31 | 111,65 | 11,65 | 2,659107378 | 962,00 |
| 2004 | 11902,8 | 11901,60 | 840,30 | -314,10 | 0,73 | 107,60 | 7,60 | 9,582900208 | 700,25 |
| 2005 | 12069,6 | 12068,40 | 166,80 | -673,50 | 0,20 | 101,40 | 1,40 | 14,16494109 | 139,00 |
| 2006 | 13031,4 | 13030,20 | 961,80 | 795,00 | 5,77 | 107,97 | 7,97 | 72,35971223 | 801,50 |
| 13030,20 | |||||||||
| средний уровень, млн. руб. | 6529,7 | ||||||||
| средний абсолютный прирост, млн. руб. | 930,73 | ||||||||
| средний темп роста, млн. руб. | 194,21 | ||||||||
| Средний темп прироста, млн. руб. | 94,21 | ||||||||
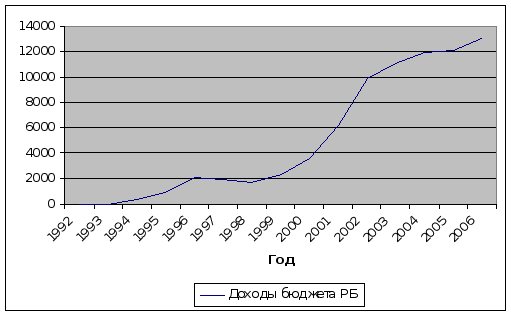
рис.3.1.1 Динамика доходов бюджета Республики Бурятия
Анализируя полученные результаты таблицы 2 можно сделать некоторые выводы:
Базисный абсолютный прирост показывает, что в период с 1992 года по 2006 год доходы бюджета региона увеличились на 13030,20 млн. руб. Цепные абсолютные приросты показывают, что доходы бюджета были более низкими по сравнению с предыдущими годами в 1997 и 1998 годах, в остальное время наблюдался прирост объема доходов бюджета.
Показатель абсолютного ускорения применяется только в цепном варианте, но не в базисном. Отрицательная величина ускорения говорит о замедлении роста или об ускорении снижения уровней ряда. Таким образом, рост доходов был замедлен в 1997-1998 годах и в период с 2003 г. по2005 г. включительно.
Наибольший темп роста (9837,91%) наблюдался в 1994 году, что было связано с изменением налоговой законодательной базы Российской Федерации в целом, а также субъектов РФ, в частности, Республики Бурятия в начале 90-х годов.
Наименьший темп роста доходов бюджета (88,6%) наблюдался в 1998 году, что очевидно было связано с кризисной обстановкой экономической системы страны и ее регионов.
Темпы прироста характеризуют абсолютный прирост в относительных величинах. Исчисленный в процентах темп прироста показывает, на сколько процентов изменился сравниваемый уровень по отношению к уровню, принятому за базу сравнения. Наиболее высокий темп прироста – в 1992 году, при абсолютном значении 1 % прироста 1,49 млн. руб., однако уже в 1993 году темп прироста составил 161,99 % при абсолютном значении 1 % прироста 1,01 млн. руб. В 1997 и в 1998 гг.темп прироста имел отрицательное значение.
Темп наращивания характеризует наращивание экономикой экономического потенциала. Наибольшая его величина была зафиксирована в 2002 году, наименьшая – в 1998г.
Средний уровень доходов бюджета республики Бурятия как типическая величина уровней временного ряда составил 6529,7 млн. руб.
Средний абсолютный ежегодный прирост - 930,73 млн.руб., то есть в абсолютном выражении доходы бюджета республики ежегодно увеличиваются в среднем на 930,73 млн. руб., при этом средний темп роста составляет 194,21%, а средний темп прироста – 94,21%.
Таким образом, кризисным годом для республиканского бюджета можно назвать 1998 год, когда большинство показателей были низкими. Однако и в настоящее время ни один из выше приведенных показателей нельзя отнести к стабильным, хотя в целом доходы бюджета за анализируемый период характеризуются ростом.
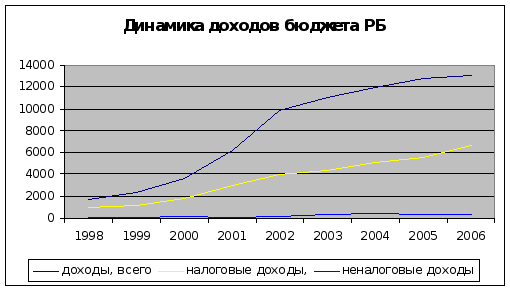
рис. 3.1.2
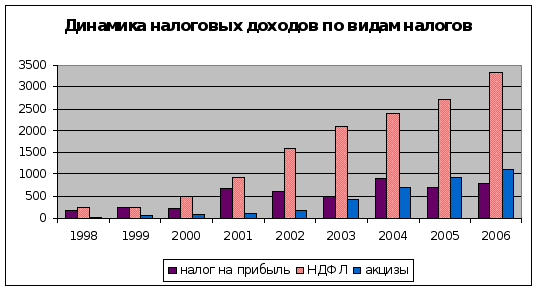
рис. 3.1.3.
Анализируя график на рис. 3.1.2. можно сделать вывод, что доходы бюджета региона увеличиваются в основном за счет налоговых доходов, то есть за счет налоговых отчислений в бюджет, которые в свою очередь увеличиваются за счет налога на доходы физических лиц, что соответственно, говорит о росте доходов населения республики. Что касается акцизных доходов, то они увеличиваются за счет изменения налогового законодательства в соответствии с политикой государства.
3.2 Прогнозирование доходов бюджета региона
Наиболее эффективными при выявлении наличии тенденции в целом в ряду динамики считаются кумулятивный t-критерий и фазочастотный критерий Валлеса и Мура.
Кумулятивный t-критерий.
Выдвигается гипотеза
 :
тенденция в
исходном временном
ряду отсутствует.
 (3.2.1), где
 -
накопленный
итог отклонений
эмпирических
значений от
среднего уровня
исходного
временного
ряда.
 -
общая сумма
квадратов
отклонений,
то есть
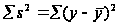 (3.2.2)
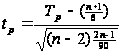 (3.2.3)
Таблица 3.2.1.


 Расчет
кумулятивного
t-критерия
| Год | y | |||
| 1992 | 1,2 | -1826,512 | 36103189,8396 | 36105593,3168 |
| 1993 | 3,64 | -707,04 | 36073873,8594 | 72179467,1763 |
| 1994 | 358,1 | 412,432 | 31941633,7662 | 104121100,9425 |
| 1995 | 938,2 | 1531,904 | 25721055,5576 | 129842156,5002 |
| 1996 | 2107,2 | 2651,376 | 15230232,1236 | 145072388,6238 |
| 1997 | 1936,2 | 3770,848 | 16594159,9296 | 161666548,5535 |
| 1998 | 1715,5 | 4890,32 | 18440952,3698 | 180107500,9233 |
| 1999 | 2302,8 | 6009,792 | 13741797,1020 | 193849298,0254 |
| 2000 | 3573,7 | 7129,264 | 5934549,1046 | 199783847,1300 |
| 2001 | 6182 | 8248,736 | 29655,2508 | 199813502,3809 |
| 2002 | 9908,1 | 9368,208 | 15196797,4662 | 215010299,8471 |
| 2003 | 11062,5 | 10487,68 | 25529848,0278 | 240540147,8749 |
| 2004 | 11902,8 | 11607,152 | 34727531,5020 | 275267679,3770 |
| 2005 | 12069,6 | 12726,624 | 36721260,8772 | 311988940,2542 |
| 2006 | 13031,4 | 13846,096 | 49302964,8624 | 361291905,1167 |
| 77092,94 | 361289501,6395 | 2826640376,0425 |
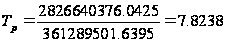
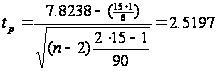
 при
уровне значимости
α=0,05
 ,
гипотеза
отвергается,
уровни временного
ряда не образуют
случайную
последовательность,
а имеют определенную
закономерность
в их изменении,
следовательно,
во временном
ряду существует
тенденция.
Фазочастотный критерий Валлеса и Мура.
:
цепные абсолютные
приросты
 образуют
случайную
последовательность.
Фаза – последовательность одинаковых знаков разности, h - число фаз.
Таблица 3.2.2.
Расчет фазочастотного критерия Валлеса и Мура.
| Y |
|
|
| 1,2 | ||
| 3,64 | 2,44 | + |
| 358,1 | 354,46 | + |
| 938,2 | 580,1 | + |
| 2107,2 | 1169 | + |
| 1936,2 | -171 | - |
| 1715,5 | -220,7 | - |
| 2302,8 | 587,3 | + |
| 3573,7 | 1270,9 | + |
| 6182 | 2608,3 | + |
| 9908,1 | 3726,1 | + |
| 11062,5 | 1154,4 | + |
| 11902,8 | 840,3 | + |
| 12069,6 | 166,8 | + |
| 13031,4 | 961,8 | + |
h=3, то
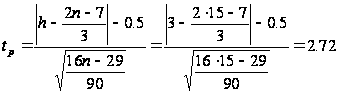
при
уровне значимости
α=0,05
,
гипотеза
отвергается,
уровни временного
ряда не образуют
случайную
последовательность,
а имеют определенную
закономерность
в их изменении,
следовательно,
во временном
ряду существует
тенденция.
Моделирование случайной компоненты.
Критерий серий, основанный на медиане выборки.
:
если отклонения
от тренда случайны,
то их чередование
должно быть
случайным.
Таблица 3.2.3.
Расчет критерия серий, основанного на медиане выборки.
| Год | y | t |
|
е | Ранги | |
| 1992 | 1,2 | 1 | -2249,9798 | 2251,1798 | 15 | + |
| 1993 | 3,64 | 2 | -1194,3358 | 1197,9758 | 11 | + |
| 1994 | 358,1 | 3 | -138,6918 | 496,7918 | 8 | |
| 1995 | 938,2 | 4 | 916,9522 | 21,2478 | 6 | - |
| 1996 | 2107,2 | 5 | 1972,5962 | 134,6038 | 7 | - |
| 1997 | 1936,2 | 6 | 3028,2402 | -1092,0402 | 4 | - |
| 1998 | 1715,5 | 7 | 4083,8842 | -2368,3842 | 3 | - |
| 1999 | 2302,8 | 8 | 5139,5282 | -2836,7282 | 1 | - |
| 2000 | 3573,7 | 9 | 6195,1722 | -2621,4722 | 2 | - |
| 2001 | 6182 | 10 | 7250,8162 | -1068,8162 | 5 | - |
| 2002 | 9908,1 | 11 | 8306,4602 | 1601,6398 | 13 | + |
| 2003 | 11062,5 | 12 | 9362,1042 | 1700,3958 | 14 | + |
| 2004 | 11902,8 | 13 | 10417,7482 | 1485,0518 | 12 | + |
| 2005 | 12069,6 | 14 | 11473,3922 | 596,2078 | 10 | + |
| 2006 | 13031,4 | 15 | 12529,0362 | 502,3638 | 9 | + |

 (длина наибольшей
серии)
V=3 (число серий – последовательностей одинаковых знаков «+» или «-»)
α=0,05 (уровень значимости)
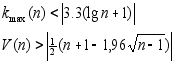
5<7.1811
3>2,166
Оба неравенства
выполняются,
гипотеза
подтверждается,
выборка является
случайной и
отклонения
уровней временного
ряда случайны.
Критерий восходящих и нисходящих серий.
:
выборка случайна.
 (длина наибольшей
серии)
V=5 (число серий)
α=0,05 (уровень значимости)
т. к. n<26,
то
 (число подряд
идущих одинаковых
знаков в самой
длинной серии).
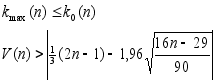
4<5
5>4.62
Оба неравенства
выполняются,
гипотеза
подтверждается,
выборка является
случайной.
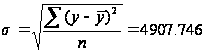
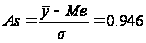
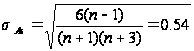
0,946/0,54=1,75; 1,75<3, ассиметрия несущественна, совокупность однородна.
Вывод: исходные данные являются нормальными, возможен их дальнейший анализ.
Построение уравнения линейного тренда.
Применяя МНК, определим параметры уравнения линейного тренда:
 =-3305,6238
 =1055,644
У=-3305,6238+1055,644t
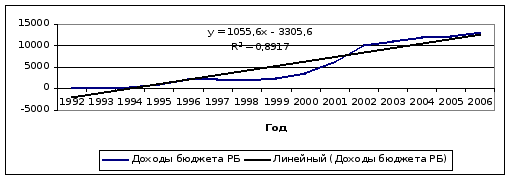
рис. 3.2.1
В среднем за 1 год доходы бюджета Республики Бурятия увеличиваются на 1055,644 млн. руб.
R^2=0,8917 – величина достоверности аппроксимации (чем ближе фактические данные к тренду, тем ее значение выше)
r^2=97.12% - коэффициент детерминации (доля факторной дисперсии в общей).
97,12% общей вариации признака У приходится на объясненную вариацию, значит уравнение статистически значимо.
Методом экстраполяции линейного тренда получим, что доходы бюджета РБ в 2007г. составят 13584,6802 млн. руб.
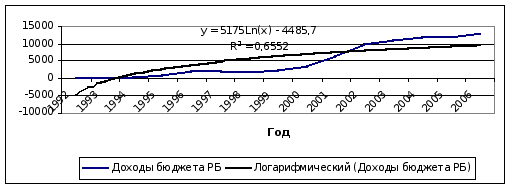
рис. 3.2.2.
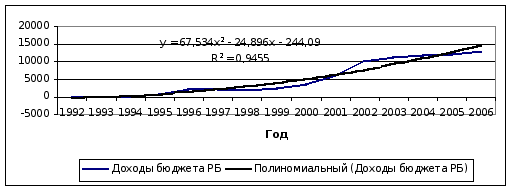
рис. 3.2.3.
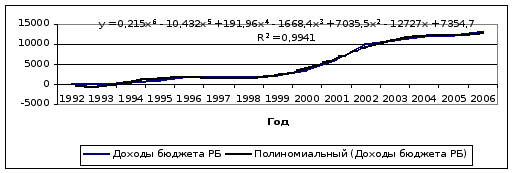
рис. 3.2.4.
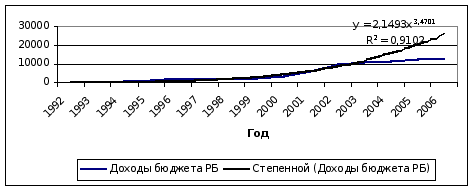
рис. 3.2.5.
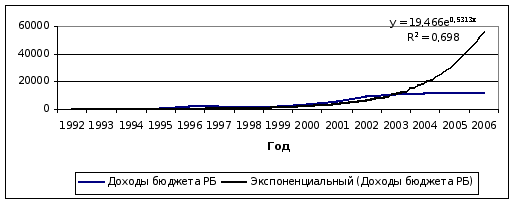
рис. 3.2.6.
Анализируя графики динамики дохода бюджета РБ и их различные тренды, можно сделать вывод, что изменения дохода наиболее четко описывает полиномиальный тренд шестого порядка, при этом наблюдается наибольшая величина достоверности аппроксимации – 0,9941.
Параметры
экспоненциального
тренда имеют
следующую
интерпретацию.
Параметр а –
это начальный
уровень временного
ряда в момент
времени t
= 0. Величина
 – это средний
за единицу
времени коэффициент
роста уровней
ряда. Средний
за год цепной
темп прироста
временного
ряда составил
94,21%.
Экспоненциальное сглаживание.
В настоящее время для учета степени «устаревания» данных во взвешенных скользящих средних используются веса, подчиняющиеся экспоненциальному закону, т.е. применяется метод экспоненциальных средних. Смысл экспоненциальных средних состоит в том, чтобы найти такие средние, в которых влияние прошлых наблюдений затухает по мере удаления от момента, для которого определяются средние.
Если рассчитать параметр сглаживания по методу Броуна (формула (2.2.6) =2/(n+1), где n – длина исходного ряда динамики), получим значение равное 0,125.
У=-3305,6238+1055,644t – линейный тренд, параметры которого получены МНК.
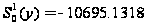 -
начальные
условия первого
порядка
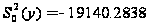 -
начальные
условия второго
порядка
Таблица 3.2.4
Расчет экспоненциального сглаживания.
| Год | y | t |
|
|
| 1992 | 1,2 | 1 | 9358,390325 | 17917,54712 |
| 1993 | 3,64 | 2 | 9358,695325 | 17917,58524 |
| 1994 | 358,1 | 3 | 9403,002825 | 17923,12368 |
| 1995 | 938,2 | 4 | 9475,515325 | 17932,18774 |
| 1996 | 2107,2 | 5 | 9621,640325 | 17950,45337 |
| 1997 | 1936,2 | 6 | 9600,265325 | 17947,78149 |
| 1998 | 1715,5 | 7 | 9572,677825 | 17944,33305 |
| 1999 | 2302,8 | 8 | 9646,090325 | 17953,50962 |
| 2000 | 3573,7 | 9 | 9804,952825 | 17973,36743 |
| 2001 | 6182 | 10 | 10130,99033 | 18014,12212 |
| 2002 | 9908,1 | 11 | 10596,75283 | 18072,34243 |
| 2003 | 11062,5 | 12 | 10741,05283 | 18090,37993 |
| 2004 | 11902,8 | 13 | 10846,09033 | 18103,50962 |
| 2005 | 12069,6 | 14 | 10866,94033 | 18106,11587 |
| 2006 | 13031,4 | 15 | 10987,16533 | 18121,14399 |


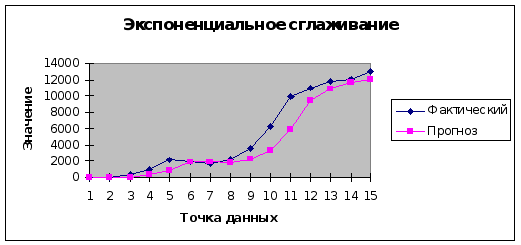
рис. 3.2.7
При использовании экспоненциальных средних в прогнозировании каждый новый прогноз основывается на предыдущем прогнозе:
Ft+1 = А Ч Уt + (1 – А)Ft,
где А — константа сглаживания;
Ft — прогноз на текущий период (период t);
Ft+1 — прогноз на следующий период (период t + 1);
Yt — фактический спрос на период t.
Прогноз не может всегда с точностью соответствовать фактическим значениям прогнозируемой величины из-за наличия случайных факторов, которые могут оказывать влияние на фактические данные, поэтому обычно рассчитывают ошибку прогноза.
Ошибка прогноза = Прогнозное значение – Фактическое значение.
Произведя вышеназванные вычисления получим прогноз дохода бюджета на 2007 и 2008 годы: 11242.7 и 17484.9 млн. руб. соответственно. Ошибка прогноза при этом составляет 1819,4 млн. руб.
Заключение
Как показали результаты проведенного анализа динамики доходов бюджета Республики Бурятия, доходная часть бюджета увеличивается из года в год довольно быстрыми темпами. В среднем за 1 год доходы бюджета Республики Бурятия увеличиваются на 1055,644 млн. руб., доходы бюджета РБ в 2007г. составят 13584,6802 млн. руб.
Их увеличение происходит в основном за счет налоговых доходов, то есть за счет налоговых отчислений в бюджет, которые в свою очередь увеличиваются за счет налога на доходы физических лиц, что соответственно, говорит о росте доходов населения республики. Что касается акцизных доходов, то они увеличиваются за счет изменения налогового законодательства в соответствии с политикой государства.
В период с 1992 года по 2006 год доходы бюджета региона увеличились на 13030,20 млн. руб. Однако рост их не был стабильным. За рассмотренный период доходы бюджета были более низкими по сравнению с предыдущими годами в 1997 и 1998 годах, в остальное время наблюдался прирост объема доходов бюджета.
Показатель абсолютного ускорения применяется только в цепном варианте, но не в базисном. Отрицательная величина ускорения говорит о замедлении роста или об ускорении снижения уровней ряда. Таким образом, рост доходов был замедлен в 1997-1998 годах и в период с 2003 г. по2005 г. включительно.
Наибольший темп роста (9837,91%) наблюдался в 1994 году, что было связано с изменением налоговой законодательной базы Российской Федерации в целом, а также субъектов РФ, в частности, Республики Бурятия в начале 90-х годов.
Наименьший темп роста доходов бюджета (88,6%) наблюдался в 1998 году, что очевидно было связано с кризисной обстановкой экономической системы страны и ее регионов.
Темпы прироста характеризуют абсолютный прирост в относительных величинах. Исчисленный в процентах темп прироста показывает, на сколько процентов изменился сравниваемый уровень по отношению к уровню, принятому за базу сравнения. Наиболее высокий темп прироста – в