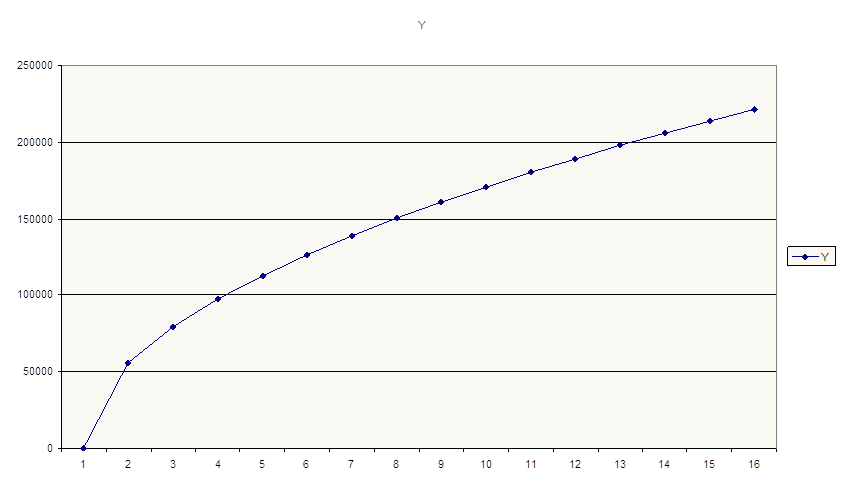
Модель рыночной экономики Кейнса
Методом наименьших квадратов (МНК) из уравнения (2.1) найти параметры a и b невозможно, так как оценки будут смещёнными. В связи с этим необходимо использовать косвенный метод наименьших квадратов (КМНК).
Для этого эндогенные переменные Ct, Yt выражаем через экзогенную переменную It. С этой целью подставляем выражение (2.1) в (2.2):
Yt = a+b*Yt + ut +It, (2.3)
отсюда получаем:
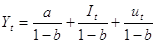 (2.4)
Подставляем выражение (2.4) в уравнение (2.1) и получаем:
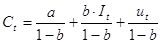 (2.5)
Данное уравнение не содержит в правой части эндогенных переменных, а имеет только экзогенную переменную в виде It (инвестиций). Экзогенная переменная не коррелирует со случайной составляющей ut и, следовательно, параметры этого уравнения могут быть найдены с помощью МНК.
Представим это уравнение в следующем виде:
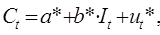 (2.6)
где


 (2.7)
Используя имеющиеся в таблице 5 данные о величинах Ct и It, находим с помощью МНК несмещенные оценки a* и b* из уравнения:
Ct = a1+b1It , (2.8)
где a1 - несмещенная оценка a*;
b1- несмещенная оценка b*.
Для этих целей применяем имеющийся в табличном редакторе Excel пакет прикладных программ, реализующий определение параметров уравнения регрессии методом наименьших квадратов. Активизация этого метода производится командами: «Сервис» – «Анализ данных» – «Регрессия».
|
a1 |
b1 |
| 184280,63 | 0,44 |
После определения значений a1 и b1 необходимо определить несмещенные оценки величин a и b, использовав соотношения:

 , (2.9)
где a", b" – соответственно несмещенные оценки a, b.
Сами значения величин a", b" определяем по формулам:

 (2.10)
|
a" |
b" |
| 127811,09 | 0,31 |
Использовав найденные значения a" и b", записываем уравнение функции потребления (2.1):
C(t)= 127811,09 + 0,31*Yt+ut.
Сравниваем найденные по формуле (2.10) значения a" и b" с величинами a и b, заданными в таблице 1 (aтабл. = 127500, bтабл. = 0,31) и рассчитываем проценты несовпадения данных величин по формулам:
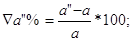
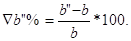 (2.11)
 ,
 .
2.3. Определение параметров уравнения регрессии с использованием МНК
Для определения параметров уравнения регрессии с помощью прямого МНК, необходимо определить по формуле (2.2)значения величин Yt (для t в пределах от t1 до t14), используя значения Ct и It из таблицы 5. Полученные значения заносим в таблицу 6.
Таблица 6
|
t |
Yt |
| 1 | 305063 |
| 2 | 309943 |
| 3 | 278589 |
| 4 | 282682 |
| 5 | 265311 |
| 6 | 253569 |
| 7 | 239214 |
| 8 | 240749 |
| 9 | 231592 |
| 10 | 209683 |
| 11 | 204014 |
| 12 | 194924 |
| 13 | 196312 |
| 14 | 187317 |
Приняв в качестве исходных данных имеющиеся значения Ct и Yt, определяем с помощью МНК смещённые оценки aсм и bсм величин a и b, используя уравнение (2.1). Для этого используем имеющийся в табличном редакторе Excel пакет прикладных программ, реализующий определение параметров уравнения регрессии методом наименьших квадратов. Активация этого метода осуществляется командами: «Сервис» - «Анализ данных» - «Регрессия».
В рассматриваемой задаче:
|
aсм |
bсм |
| 123638,32 | 0,32 |
Далее сравниваем полученные значения aсм и bсм с табличными значениями a и b, и находим проценты несовпадения данных величин по формулам:
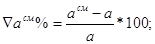
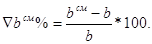 (2.12)
 ,
 .
2.4. Экономический анализ полученных результатов
Сравнивая значения процентов несовпадения параметров модели, полученных в случае определения уравнения регрессии с помощью КМНК (для a – 0,24%, для b –1,15%) и с помощью МНК (для a –3,03%, для b –4,39%), видно, что в первом случае проценты несовпадения значительно меньше, чем во втором. Это говорит о том, что при использовании КМНК полученное уравнение регрессии более точное, чем уравнение регрессии, полученное с помощью МНК.
Оценка достоверности зависимости Ct от a и b производится по величине R2 (коэффициент множественной детерминации). Полученное в первом случае значение R2 = 0,79 меньше значения R2 = 0,90, полученного во втором случае. Но оба эти значения близки к единице и подтверждают достоверность наличия зависимости. Во втором случае достоверность зависимости выше.
Оценка значимости уравнения регрессии в целом дается с помощью F-критерия Фишера. При этом выдвигается нулевая гипотеза Но, что коэффициент регрессии b равен нулю. В данной задаче значимость F при нахождении уравнения регрессии методом КМНК равна 2,33E-05, а при нахождении уравнения регрессии методом МНК она равна 2,35E-07. Оба значения близки к нулю, т.е. такова вероятность принятия нулевой гипотезы. Следовательно, в обоих случаях нулевую гипотезу можно отвергнуть, особенно для уравнения регрессии, найденного с помощью МНК.
Оценка достоверности и статистической значимости коэффициентов уравнения регрессии производится по t-критерию Стьюдента. В обоих случаях значение t - критерия Стьюдента превышает его табличное значение, что говорит о достоверности коэффициентов уравнений регрессий.
Заключение
В данной работе была рассмотрена кейнсианская модель в которой предполагается, что существует три вида активов: деньги, облигации, физический капитал.
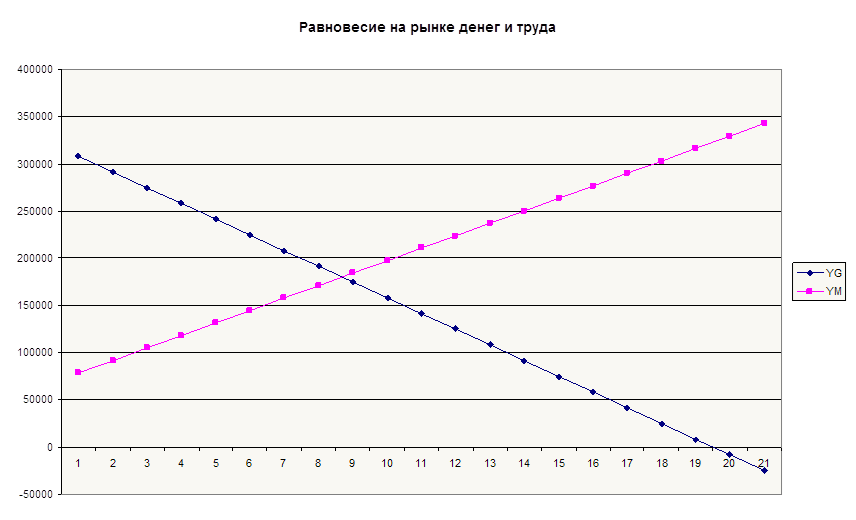
Были произведены расчеты различных показателей, построение графиков и нахождение графических значений этих показателей и было произведено сравнение графических значений показателей с расчетными. В результате получили, что графические и расчетные показатели практически совпадают.
В данной работе было также произведено определение параметров уравнения регрессии двумя способами:
· косвенным методом наименьших квадратов;
· прямым методом наименьших квадратов.
Сравнивая полученные результаты, можно сделать вывод о том, что при определении параметров модели с помощью косвенного МНК полученное уравнение регрессии более точное, чем уравнение регрессии, полученное с помощью прямого МНК, и коэффициенты уравнения регрессии являются наиболее достоверными и статистически значимыми.
Список использованной литературы
1. Венецкий И.Г., Венецкая В.И. Основные математико-статистические понятия и формулы в экономическом анализе.
2. Колемаев В.А. Математическая экономика: учебник для вузов. - М: ЮНИТИ, 1998. - 240 с.
3. Курицкий, Поиск оптимальных решений в EXCEL – М., 2000, 245 с.
4. Пучков В.Ф. Математические модели макроэкономики: учебное пособие. –Гатчина: Издательство ЛОИЭФ, 2005. – 157 с.
5. Экономико-математические методы и прикладные модели: Уч. пособие / В.В. Федосеев, А.Н. Гармаш, Д.М. Дайитбегов и др.; Под ред. В.В. Федосеева. – М.: ЮНИТИ
ПРИЛОЖЕНИЕ 1
ПРИЛОЖЕНИЕ 2