Технико-экономический анализ производственно-хозяйственной деятельности предприятия
Исходные параметры матричной модели делятся на 3 группы в зависимости от их роли и значения в процессе производства: конечные, промежуточные, начальные.
Конечные параметры характеризуют результат производственно-хозяйственной деятельности предприятия, величину конечной продукции (прибыль, доходы, объем продукции).
Промежуточные параметры - являются связывающими собственно-производственный процесс и его результат (физический объем выполняемых работ).
К начальным параметрам относятся такие, которые характеризуют финансовые, материальные и трудовые ресурсы, потребляемые в производственном процессе: (общая сумма затрат, затраты различных видов ресурсов в производственном процессе, стоимость основных фондов, стоимость нормируемых оборотных средств, фонд оплаты труда, количество обработанных человеко-часов).
Формирование списка показателей, необходимых для диагностики - весьма сложная задача.
Нахождение данных и проверка достоверности исходной информации, включаемой в матричную модель
Для упорядочения набор показателей можно сократить: из перечня изъять те из них, которые рассчитываются как частное или произведение других показателей, показатели, входящие в состав других как часть, а также показатели, значения которых приводятся за период, больший или меньший, чем избранная периодичность анализа.
Предварительная оценка результатов деятельности предприятия
Для этого вычисляются:
а) индексы изменения исходных параметров (темпы роста):
|
|
(2.1) |
 ,
где
 -
соответственно
базисное и
отчетное значение
исходного
параметра.
б) абсолютные приросты исходных параметров:
|
|
(2.2) |
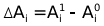 .
Результаты расчетов свести в аналитическую таблицу (см. таб.2.1.)
Об эффективности работы можно судить по динамике исходных параметров. В частности, четко просматривается изменение всех показателей кроме балансовой прибыли в сторону увеличения. Также просматривается четкий рост прибыли на накопления (увеличение по сравнению с 2000 годом почти в три раза); скачок таких показателей, как объем работ, себестоимость, фонд оплаты труда и материальные затраты произошел также более, чем в три раза.
Темпы роста конечных показателей должны опережать темпы роста промежуточных и начальных показателей, а промежуточные - начальных. Такое положение вытекает из принципов интенсификации народного хозяйства (при меньших ресурсах достигается больший результат).
Если проранжировать показатели роста и прироста за изучаемый период (наивысший темп роста оценить одним баллом, а самый низший девятью баллами (по общему числу показателей)), то эти ранги движения (или ускорения) показателей отразят, какие из показателей изменились за исследуемый период в наибольшей степени (см. табл.2.2.)
Соответственно на основе этих результатов могут быть получены интегральные (по группам показателей) ранги движения показателей. Определяем суммы баллов по трем выделенным ранее совокупностям: исходные ресурсы, промежуточные результаты, конечные результаты, а затем - средний бал по каждой из групп.
Суммы рангов, а также средний ранг движения по каждой из совокупностей отражает, какая из выделенных совокупностей показателей изменялась быстрее. Результаты сведен в таблицу (см. табл. 2.3.)
Полученные показатели позволяют определить относительные ранги движения показателей, которые на этом этапе диагностики являются основой для оценки режимов функционирования изучаемого показателя (см. табл.2.4.)
Необходимо выставить оценки по предыдущей таблице.
В ходе анализа обратить внимание на:
а) динамику конечных результатов (она должна опережать темпы изменения показателей двух других групп);
б) результаты оценки по группам показателей (таблица 2.3) (сопоставить их с результатами таблицы 2, чтобы не было значительных перекосов внутри группы показателей);
в) разбалансированность, определяемую на уровне отдельных показателей (таблица 2.2) (проявилась ли она на уровне групп показателей);
г) режимы функционирования, оцениваемые с точки зрения роста и прироста показателей.
Расчет целевых элементов квадратной матрицы за отчетный и базисный периоды.
Результаты заносятся в соответствующие таблицы (см. табл.2.5, 2.6)
Пр нак. - прибыль на накопление;
Пр бал. - прибыль балансовая;
Vсмр - объем строительно-монтажных работ;
Сб СМР - себестоимость строительно-монтажных работ;
ОФ - основные производственные фонды;
СОС - собственные оборотные средства;
ФОТ - фонд оплаты труда;
МЗ - материальные затраты;
Ч - среднесписочная численность рабочих.
Целевые элементы матрицы (Cij) дают оценку:
- эффективности использования трудовых ресурсов (производительность труда, средняя заработная плата);
- эффективность использования основных фондов (фондоотдачи и т. п.);
- эффективность использования материальных ресурсов;
- эффективность производства (виды рентабельности).
Рентабельность работ показывает, какое количество прибыли приходится на единицу произведенного объема. В базисном году – 0,1250, в отчетном – 0,0196. Произошло снижение данного показателя (Пбал / Q).
Рентабельность затрат показывает, сколько единиц прибыли приходится на единицу себестоимости произведенных работ. В базисном году – 0,1297, в отчетном году – 0,0202. Произошло снижение показателя (Пбал / Сб).
Рентабельность основных фондов показывает, какое количество прибыли приходится на единицу основных фондов. В базисном году - 1,0447, в отчетном – 0,3399. Произошло снижение показателя (Пбал / ОФ)
Фондоотдача показывает, какое количество продукции получается с одного рубля стоимости основных фондов. В базисном году – 8,3548, в отчетном – 17,3805. Произошло увеличение показателя (Q / ОФ).
Количество произведенной продукции на единицу фонда оплаты труда. В базисном году - 6,8693, в отчетном – 7,0343. Произошло снижение показателя (Q / ФОТ).
Производительность труда показывает, какое количество произведенного объема приходится на единицу трудовых ресурсов. В базисном году – 219,3557, в отчетном – 266,9377. Показатель увеличился (Q/Ч).
Материалоемкость показывает, какое количество основных фондов необходимо для производства одной единицы продукции. В базисном году – 0,1197, в отчетном году – 0,0575. Произошло снижение показателя (ОФ / Q).
Количество единиц фонда оплаты труда приходящиеся на единицу объема произведенной продукции. В базисном году – 0,1456, в отчетном году – 0,1422. Произошло увеличение показателя (ФОТ / Q).
Количество единиц фонда оплаты труда приходящиеся на единицу себестоимости объема произведенной продукции. В базисном году – 0,1510, в отчетном году – 0,1466. Произошло увеличение показателя (ФОТ / Сб).
Средняя заработная плата на предприятии. В базисном году – 31,9329, в отчетном году –37,9481.Показатель заработной платы увеличился (ФОТ / Ч).
Доля основных фондов в себестоимости произведенных работ. В базисном году – 0,1242, в отчетном году – 0,0593. Произошло снижение данного показателя (ОФ / Сб).
Доля материальных затрат в единице произведенного объема. В базисном году – 0,9670, в отчетном году – 0,9700. Произошло увеличение показателя (МЗ / Q).
Элементы матрицы, расположенные под главной диагональю должны увеличиваться с ростом эффективности производства, т. к. числитель получаемого отношения целенаправленно ближе к результирующему показателю деятельности предприятия, чем знаменатель.
Расчет абсолютных и относительных значений динамики целевых элементов:
|
Cij = Cij’ - Cij |
(2.3) |
|
Icij = Cij’ / Cij |
(2.4) |
Данные заносят в таблицу.2.7. и 2.8
Полученные значения показывают, на сколько изменились целевые элементы матрицы в отчетном году по сравнению с базисным. Отрицательное значение - уменьшение показателя, положительное значение - увеличение показателя. В данном случае рентабельность основных фондов уменьшилась на 0,7; материалоемкость – на 0,06; средняя заработная плата, наоборот, увеличилась на 6,0152, а производительность труда – на 47,582. Динамика целевых элементов показывает относительное изменение. Так, рентабельность основных фондов возросла на 32,54%, доля материальных затрат в единице произведенного объема - на 100,31%.
Изучение влияния различных факторов на величину изменения целевых элементов матрицы
Изменение величины целевых элементов матрицы происходят за счет изменения исходных параметров матрицы как в «активной» (Ai), так и в «пассивной» (Bj) форме.
Влияние Bj и Ai на значения целевого элемента матрицы определяют по формулам, соответственно:
|
|
(2.5) | |
|
|
(2.6) |
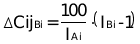
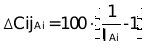
Строятся 2 таблицы: влияние «пассивных» факторов, влияние «активных» факторов.
В данной таблице оценивается влияние активных (Аi) факторов на изменение величины целевых элементов матрицы. Число показывает процентное увеличение показателя за счет изменения активного фактора.
В данной таблице оценивается влияние пассивных (Bj) факторов на изменение величины целевых элементов матрицы. Число показывает процентное увеличение показателя за счет изменения пассивного фактора.
На заключительном этапе дается общая оценка эффективности ПХД.
Для этого рассчитывается обобщающий показатель уровня эффективности по формуле средней арифметической индексов целевых элементов матрицы:
|
|
(2.7) |
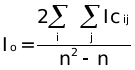 ,
где Icij - элементы индексной матрицы, расположенные под главной диагональю;
n - число исходных параметров матрицы (сколько показателей вошло в модель)
Обобщающий индекс эффективности позволяет однозначно оценить итоги работы предприятия.
Если Io < 1, то показатели основной деятельности ухудшились.
В данном случае индекс эффективности равен 1,17396, что свидетельствует об улучшении показателей предприятия в целом и позволяет сделать вывод об улучшении результатов деятельности фирмы.
Глава 3. Анализ выполнения производственной программы
В данной главе дается общая предварительная оценка выполнения производственной программы строительной организации путем сравнения отчетных и плановых (базовых) показателей производственной программы или сравнения с данными предыдущих периодов. Основным источником для анализа выполнения плана ввода в действие производственных мощностей и объектов, а также выполнение плана подрядных работ являются статистические отчеты по форме № П-1 «Сведения о производстве и отгрузке товаров и услуг» ( годовые, квартальные и месячные). На основании информации, содержащейся в данной отчетности, определяется степень выполнения плана в абсолютных и относительных величинах за анализируемый период и по сравнению с отчетными данными предшествующего периода.
3.1 Анализ ввода в действие производственных мощностей и объектов
Для анализа
использованы
следующие
показатели:
натуральные
показатели,
характеризующие
ввод в действие
объектов и
производственных
мощностей;
сметная стоимость
вводимых объектов
и пусковых
комплексов,
а также их качество.
Данные показатели
приведены в
таблице 3.1.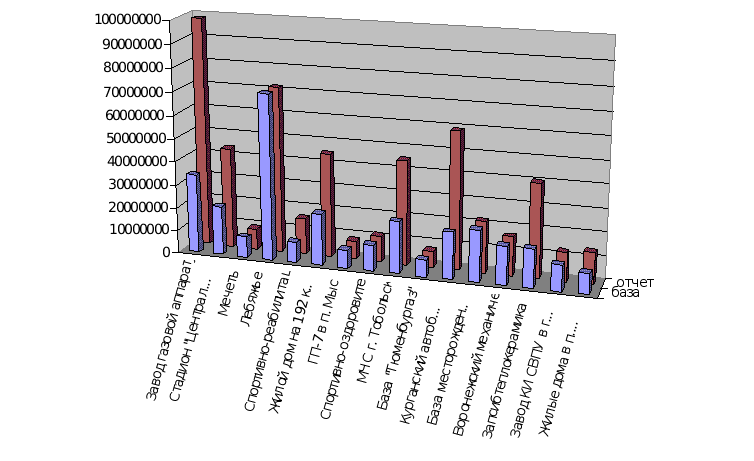
Рис.3.1 Выполнения плана ввода в действие объектов по их сметной стоимости
Проделанный анализ позволяет сделать выводы о том, что по всем объектам план введения в эксплуатацию выполнен на 100%. А по некоторым объектам даже превышает в полтора или два раза. Наибольшим в сфере промышленного строительства остается рост по объекту Завод газовой аппаратуры в г. Чайковский; по нему произошел рост объемов работ почти в три раза. Что касается пусконаладочных работ, то здесь самые высокие темпы роста объемов работ на объекте Курганский автобусный завод (293,33%) и предприятие Запсибтеплокерамика, где рост составил 240%.
3.2 Анализ выполнения подрядных работ
Характеристика выполнения работ по общему объему генерального подрядчика, а также степень выполнения СМР собственными силами ООО «Пегас-М» и силами привлеченных организаций рассмотрена в таблице 3.2.
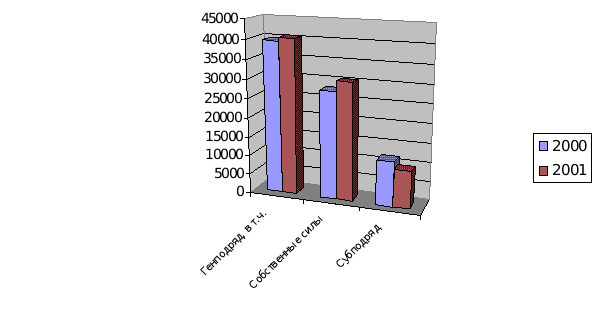
Рис. 3.2 Анализ выполнения подрядных работ за 2000 и 2001 гг.
На (Рис. 3.2) четко просматривается увеличение объема генподрядных работ в 2001 году по сравнению с 2000 годом. При этом, возросла доля работ (с 71% до 76%), выполняемых собственными силами. Это обусловило снижение доли субподрядных работ, а также и фактического снижения данного вида работ с 29% до 24% от общего объема работ. В целом по предприятию произошло увеличение объема генподрядных работ в 2001 году на 2% по сравнению с 2000 годом. Общее значение работ, выполняемых собственными силами организации, увеличилось на 10%, а субподрядных работ, наоборот снизилось на 17% (в натуральном выражении это составило 1960тыс. руб.).
3.3 Анализ выполнения объемов по назначению объектов
Объемы работ, выполненные организацией за анализируемый период сгруппированы по их назначению: промышленное строительство, пусконаладочные работы и непромышленное строительство. Данные сведены в аналитическую таблицу 3.3
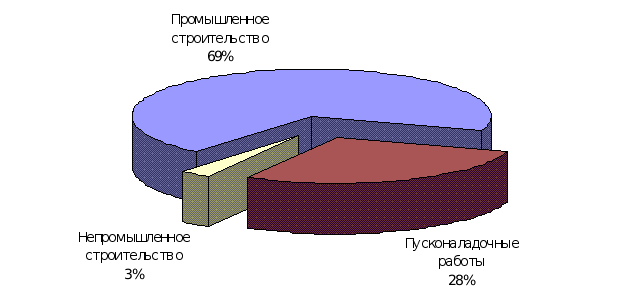
Рис. 3.3 Выполнение объемов работ по назначению
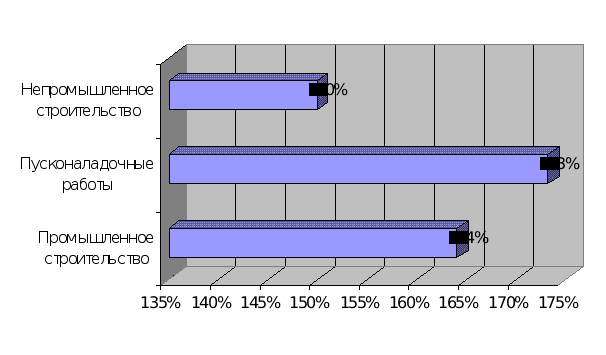
Рис. 3.4 Динамика выполнения объемов работ по назначению объектов
На (рис. 3.3) представлена структура выполняемых предприятием работ в общем их объеме. Для построения использованы усредненные данные по 2000 и 2001 годам, так как структура работ за эти два года на предприятии не изменилась. Что касается темпов роста по отдельно взятым видам работ (рис. 3.4), то все они составили более ста процентов. Для непромышленного производства темп роста равен 150%, для пусконаладочных работ – 173%, а для промышленного строительства – 164%.
Глава 4. Анализ выполнения трудовых показателей
Основными источниками информации для исследования и анализа в данной главе являются статистические отчеты по формам № п-4 «Сведения о численности, заработной плате и движении работников», форма № 1т «Сведения о численности и заработной плате по видам деятельности» (квартальная и годовая).
4.1 Анализ численности, состава и движения кадров.
В данном
разделе проведен
анализ обеспеченности
трудовыми
ресурсами;
анализ состава
работающих
по категориям
персонала; дана
оценка
профессионально-квалификационного
состава рабочих,
а также проведен
анализ баланса
движения рабочих
кадров, дана
оценка текучести
рабочей силы.
С учетом
вышеперечисленного
составляются
следующие
таблицы (см.
табл. 4.1, 4.2)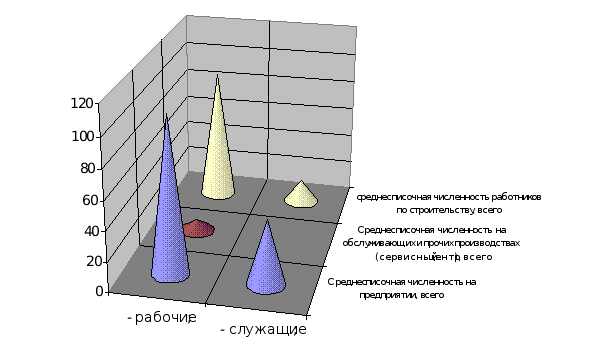
Рис.4.1 Структура рабочей силы в 2000 г.
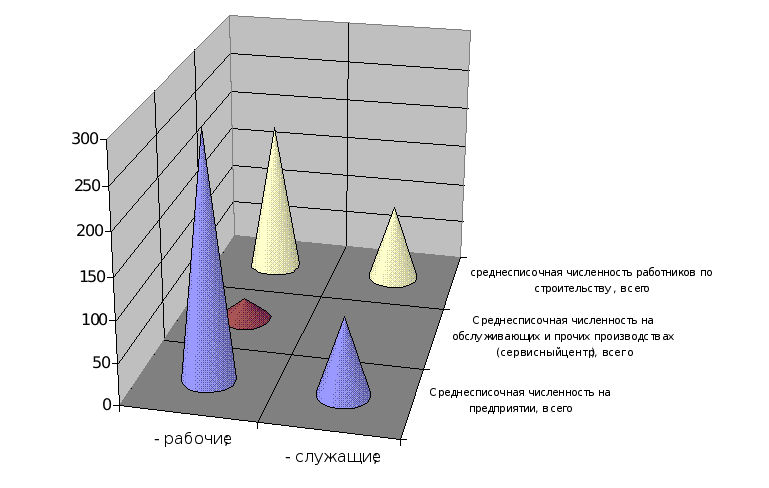
Рис.4.2 Структура рабочей силы в 2001 г.
Для анализа состава работающих по категориям персонала были отобраны рабочие сервисного центра (обслуживающие и прочие производства), а также работники, занятые непосредственно в строительстве. В результате проведенного анализа становится ясно, что численность на предприятии в целом увеличилась на 158%. При этом увеличение числа рабочих составило 178%, а числа служащих – 111%. Среднесписочная численность работников на обслуживающих и прочих производствах выросла на 213%. Численность работников, занятых в строительстве изменилась следующим образом: число рабочих увеличилось на 107%, а служащих – на 488%.
Коэффициент оборота по приему:
|
Коп=Чп/Чср * 100, |
(4.1) |
где Чп - численность принятых работников, чел.
Чср - среднесписочная численность работников, чел.
Коэффициент оборота по увольнению:
|
Коу = Чу / Чср * 100, |
(4.2) |
где Чу - число уволенных работников, чел.
Коэффициент текучести рабочих кадров:
|
Ктек = Чв / Чср * 100 , |
(4.3) |
где Чв – численность выбывших по собственному желанию, уволенных за прогул и другие нарушения трудовой дисциплины, чел.
Коэффициент постоянства персонала:
| Кп=Кр(год)/Чср *100, | (4.4) |
где Кр(год) – количество работников, проработавших весь год
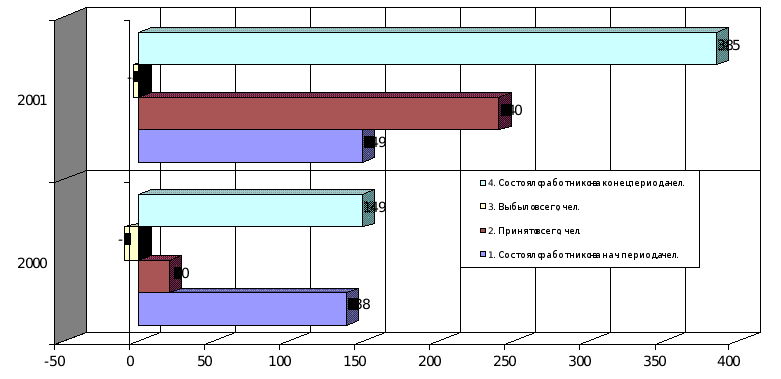
Рис. 4.3 Динамика рабочей силы в 2000 и 2001 гг.
При проведении анализа движения рабочей силы можно выявить следующие изменения:
В 2000 году коэффициент оборота по приему составил 13,94%, а в 2001 – уже 89,89%. Коэффициент характеризует соотношение числа принятых работников и среднесписочной численности работников на предприятии.
В 2000 году коэффициент оборота по увольнению составил 6,27%, а в 2001 – 1,5%. Этот коэффициент характеризует соотношение числа уволенных работников и среднесписочной численности работников на предприятии. Рассмотрев эти два коэффициента и динамику их изменения можно сделать вывод об увеличении притока работников на предприятие и снижении оттока работников. Подобное изменение объясняется проведением соответствующей политики на предприятии.
Коэффициент текучести, характеризующий соотношение числа работников, выбывших по собственному желанию, уволенных за прогул и другие нарушения трудовой дисциплины и среднесписочного числа работников, в 2000 году равнялся 4,88%, а в 2001 году упал до 0,37%.
Коэффициент постоянства персонала, который рассматривает отношение работников, проработавших весь год, и среднесписочного числа работников на предприятии, также снизился с 89,8% в 2000 году до 54,31% в 2001 году.
4.2 Анализ производительности труда
В данном разделе производиться анализ динамики производительности труда за анализируемый период с оценкой влияния ее роста на прирост объема продукции. Далее производится факторный анализ производительности труда с целью выработки рекомендаций по мобилизации резерв роста производительности труда.
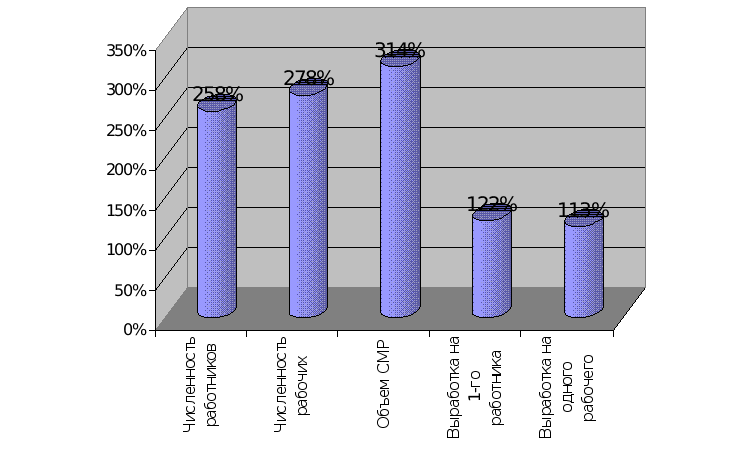
Рис. 4.4 Сравнительный анализ темпов роста производительности труда
В предыдущем пункте был четко изложен анализ изменения численности на предприятии. Поэтому в данном пункте целесообразно лишь сравнить темпы роста численности работников и рабочих, а также объема СМР с темпами роста выработки. Выработка приведена в расчете на одного работника и на одного рабочего. Количественное (в расчете на одного работника – на 47,58, а на одного рабочего – на 40,68) и качественное увеличение выработки на предприятии (в расчете на одного работника – на 22%, а на одного рабочего – на 13%) свидетельствует о том, что темпы роста объемов СМР опережают темпы роста численности работников и рабочих на предприятии. Эта тенденция хорошо проиллюстрирована на рисунке 4.4.
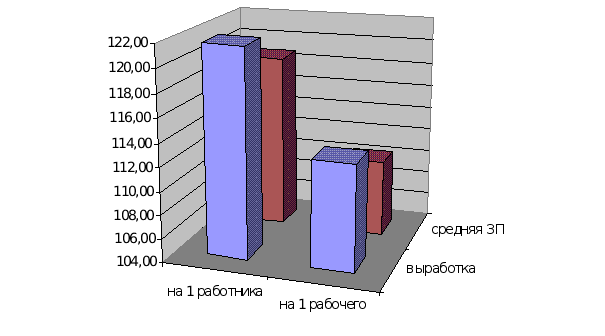
Рис. 4.5 Темпы роста выработки и средней зарплаты у работников и рабочих предприятия
Как видно из таблицы 4.4 темпы роста заработной платы на одного работника (118,84%) больше, чем на одного рабочего (110,42%). На рисунке 4.5 особенно хорошо просматривается факт опережения заработной платы, как на одного работника, так и на одного рабочего, темпами роста выработки. Можно сделать вывод о том, что ЗП работников предприятия растет медленнее, чем выработка.
4.3 Анализ использования рабочего времени
Анализ рабочего времени, степень использования которого существенно влияет на выполнение объема выпуска продукции (услуг) основан на оценке использования рабочего времени в человеко-часах и человеко-днях. На основании построенных балансов определяют такие показатели, как среднее число выходов на одного рабочего, процент неявок, средняя продолжительность рабочего дня, доля фактически отработанного времени в максимально возможном фонде рабочего времени. Анализ использования рабочего времени завершается обобщением всех потерь рабочего времени и расчетом влияния этих потерь на изменение объема работ.
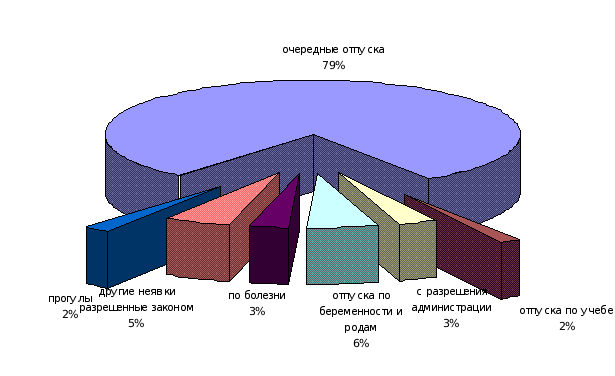
Рис. 4.6 Структура неявочного времени на 2000 год.
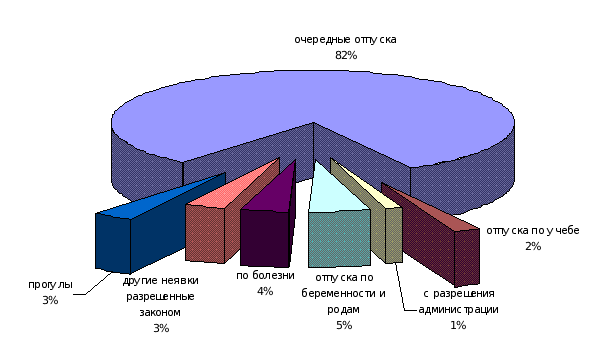
Рис. 4.7 Структура неявочного времени на 2001 год.
Опираясь на таблицу 4.5 можно построить круговую диаграмму, которая отражает структуру неявок работников предприятия на работу в течение года. На рисунке 4.6 отображена структура неявок на 2000 год. Можно заметить, что очередные отпуска составляют основную часть (79%), далее идут отпуска по беременности и родам (6%), затем другие неявки, разрешенные законом (5%), неявки по болезни и с разрешения администрации (3%), прогулы и отпуска по учебе (2%).
Для 2001 года структура выглядит так: очередные отпуска составляют основную часть (82%), далее идут отпуска по беременности и родам (5%), затем неявки по болезни (4%), прогулы и другие неявки, разрешенные законом (по 3%), отпуска по учебе (2%) и неявки с разрешения администрации (1%).
Для того чтобы рассчитать потери объемов работ, вызванные потерями рабочего времени, используется следующая формула:
|
ПО = (Qпл *Чф * ПР) / (Чпл * Дпл) = (Впл * Чф * ПР) / Дпл, |
(4.5) |
где Qпл - объем работ плановый, тыс руб;
Чф - среднесписочная численность фактическая, чел;
ПР - потери рабочего времени фактические на одного рабочего в год, час;
Чпл - плановая среднесписочная численность, чел.;
Дпл - плановый бюджет рабочего времени (365 - праздничные, выходные), дней;
Ввл - выработка плановая, тыс руб/чел.;
Расчеты
можно свести
в следующую
таблицу: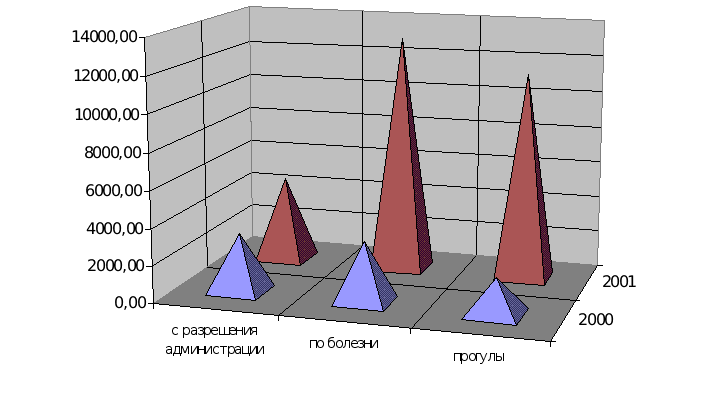
Рис. 4.8 Потери объемов работ в 2000 и 2001 гг, тыс. руб.
Таблица 4.6 отображает потери объемов работ, связанные с неявками работников. Более наглядно сравнить показатели 2000 и 2001 года можно на гистограмме (Рис. 4.8.).
Потери объемов работ, связанные с неявками с разрешения администрации, увеличились с 3162,97 руб. до 4614,21 руб., потери объемов работ, связанные с неявками по болезни также увеличились с 3294,76 руб. до 13003,68 руб., а потери, связанные с прогулами – с 1976,85 руб. до 11325,78 руб. В целом по предприятию потеря объемов работ увеличилась с 8434,58 руб. до 28943,67 руб.
4.4 Анализ заработной платы
Данный раздел включает в себя описание системы заработной платы строительной организации, анализ абсолютного и относительного роста фонда заработной платы (ФЗП). При проведении факторного анализа изменения ФЗП рекомендуется использовать метод цепных подстановок или корреляционно-регрессионный анализ.
В этом разделе также необходимо сопоставить динамику изменения ФЗП и производительности труда.
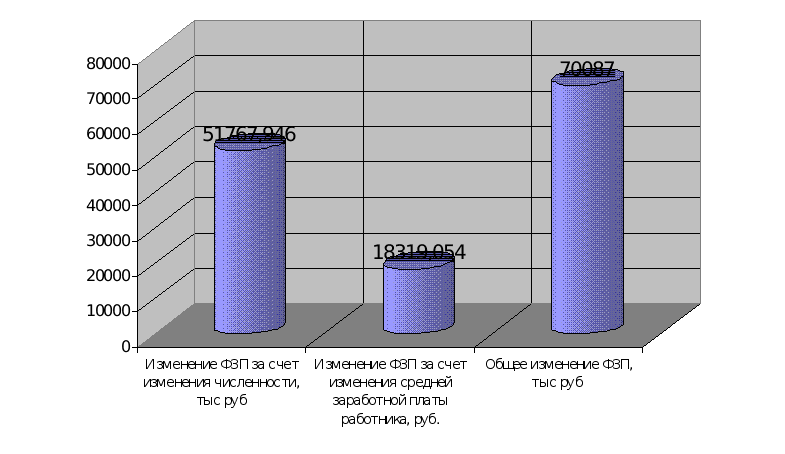
Рис. 4.9 Анализ изменения ФЗП
Факторный анализ позволяет выявить изменение ФЗП на предприятии и влияние на него изменения других определяющих факторов. Так за счет увеличения численности ФЗП возрос на 51767,946 т.р. в целом по предприятию. А за счет увеличения средней заработной платы – на 18319,054 т.р. Общее же увеличение ФЗП составило 70087 т.р. Более наглядно изменение всех трех факторов продемонстрировано на (Рис. 4.9).
4.5 Оценка экономической эффективности использования ресурсов рабочей силы
Оценка экономической эффективности применения и потребления ресурсов живого труда может быть построена на основе следующей модели взаимосвязи соответствующих показателей:
Y= X1*X2*X3*X4
Переменные, включенные в эту модель, имеют следующий экономический смысл:
Y – общая сумма затрат, включенная в издержки производства и обращения фирмы и относящаяся непосредственно к использованию ресурсов живого труда;
Х1 – суммарный объем произведенной продукции за соответствующий период времени;
X2 – трудоемкость производства единицы продукции, выраженная в соответствующих единицах измерения затрат живого труда;
X3 – средние размеры фонда оплаты труда, приходящиеся на единицу затрат живого труда;
X4 – коэффициент увеличения затрат на оплату в связи с включением в издержки производства начислений, базой которых является ФОТ.
Из таблицы 4.8 видно, что:
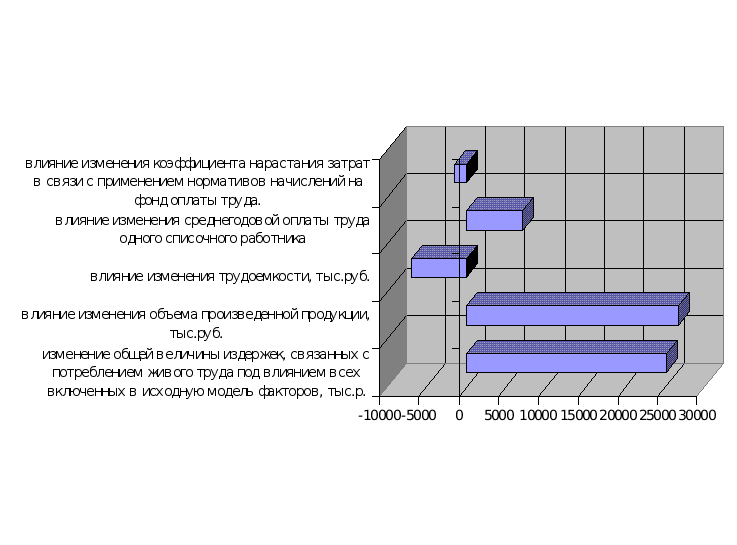
Под влиянием изменения всех включенных в исходную модель факторов общая величина издержек, связанных с потреблением живого труда и подлежащих включению в издержки производства, увеличилась в отчетном году почти на 25091,495 тыс. руб.
В том числе влияние изменений отдельных факторов, включенных в модель:
Увеличение объема произведенной продукции привело к увеличению издержек, связанных с потреблением живого труда на 26633,06 тыс. руб.
Снижение трудоемкости привело к уменьшению издержек на 6961,24 тыс. руб
Увеличение среднегодовой оплаты труда одного списочного работника привело к снижению издержек, связанных с потреблением живого труда на 6961,24 тыс. руб.
Коэффициент нарастания затрат в связи с применением нормативов на фонд оплаты труда снизился, что повлекло снижение издержек, связанные с потреблением живого труда на 1541,565 т.р.
Сумма оценок факторных влияний совпадает с общим изменением результативного показателя – общей суммы издержек производства, связанных с использованием живого труда.
Глава 5. Анализ основных фондов
Подробность разработки перечисленных разделов данной главы в содержании курсового проекта зависит от специфики организации. В том случае, если анализируемая организация имеет незначительные собственные основные фонды, арендуя машины и механизмы у специализированных организаций, в курсовой работе производится общий анализ состояния основных фондов строительной организации и анализ использования арендованных основных фондов.
Если организация достаточно хорошо оснащена собственными основными фондами, анализ производится по всем разделам. Основная исходная информация для анализа содержится в формах статистической отчетности № П-2 «Сведения об инвестициях», план предприятия, план технического развития, № 1 «Баланс предприятия», форма № 3 «Приложение к балансу предприятия раздел 1 «Состав и движение основных средств», форма 11 «Отчет о наличии и движении основных средств», форма 1- переоценка, инвентарные карточки учета основных средств, проектно-сметная и техническая документация и др.
5.1 Анализ состава и движения основных фондов
В данном разделе необходимо привести состав основных фондов анализируемой строительной организации. Анализ движения основных фондов производится по информации об их наличии по элементам путем сравнении данных, показывающих их стоимость на начало и конец отчетного периода (см. табл. 5.1.)
Коэффициент выбытия рассчитывается по формуле:
| Квыб= ВЫБЫЛО/ НАЛИЧИЕ НА НАЧАЛО ПЕРИОДА | (5.1) |
Коэффициент прироста
| Кпр = ПОСТУПИЛО / НАЛИЧИЕ НА НАЧАЛО ПЕРИОДА | (5.2) |
Коэффициент обновления:
| Кобн = ПОСТУПИЛО / СТОИМОСТЬ ОФ НА КОНЕЦ ПЕРИОДА | (5.3) |
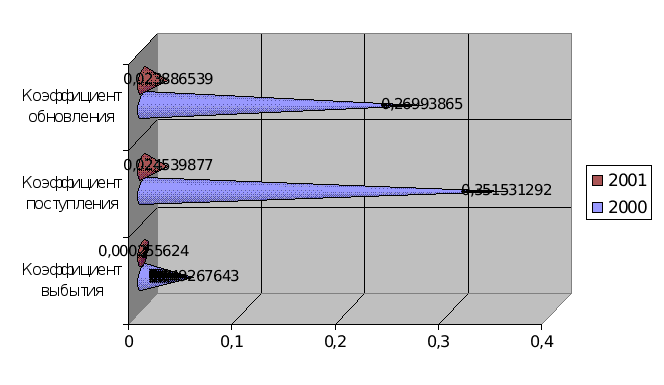
Рис. 5.1 Сравнение коэффициентов состава и движения основных фондов за 2000 и 2001 год.
Рисунок 5.1 наглядно демонстрирует снижение всех коэффициентов состава и движения основных фондов по предприятию. Так коэффициент обновления с 0,26 снизился до 0,024, коэффициент поступления – с 0,35 до 0,0245, а коэффициент выбытия – с 0,049 до 0,000256.
5.2 Анализ структуры ОФ производственного назначения
Для анализа структуры ОФ необходимо составить следующую таблицу (см. табл.5.3)
Коэффициент технологической структуры:
| Ктех.стр.= активная часть ОФ/ ОФ строительного назначения | (5.4) |
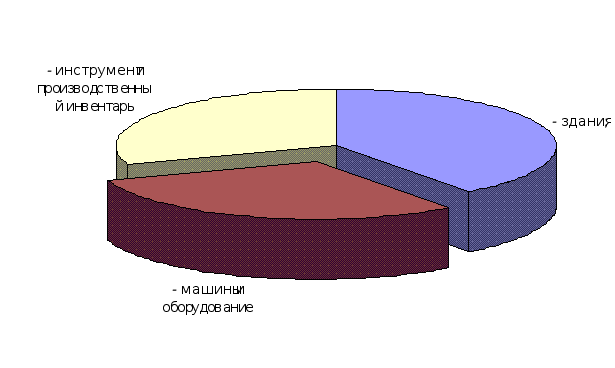
Рис. 5.2 Структура ОФ на 2000 год.
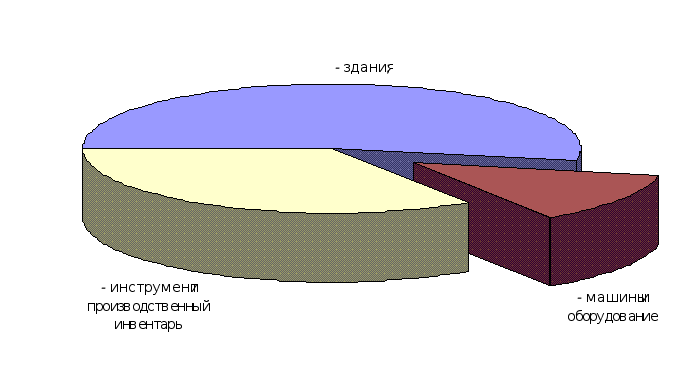
Рис. 5.3 Структура ОФ на 2001 год
С помощью коэффициента структуры (см. табл. 5.3) можно установить, что соотношение активной части ОФ и ОФ строительного назначения снизилось с 0,6 в 2000 году до 0,47 в 2001. Также бросается в глаза существенное уменьшение доли машин и оборудования в общем числе основных фондов. Если в 2000 году эта доля 30,2%, то в 2001 – лишь 12,8%. Это повлекло увеличение доли производственного инвентаря (с 30% до 34,1%) и доли зданий (с 39,8% до 53,1%).
5.3 Анализ состояния и эффективности использования ОФ
Для характеристики
степени использования
основных фондов
рассчитываются
показатели
фондоотдачи
и фондоемкости.
Для характеристики
технической
оснащенности
строительных
рабочих и ее
влияния на
уровень использования
основных фондов
рассчитываются
показатели
фондовооруженности,
механовооруженности
и энерговооруженности
труда рабочих.
Анализ состояния
основных фондов
производится
на основе вычисления
коэффициентов
износа и годности
(см. табл. 5.3)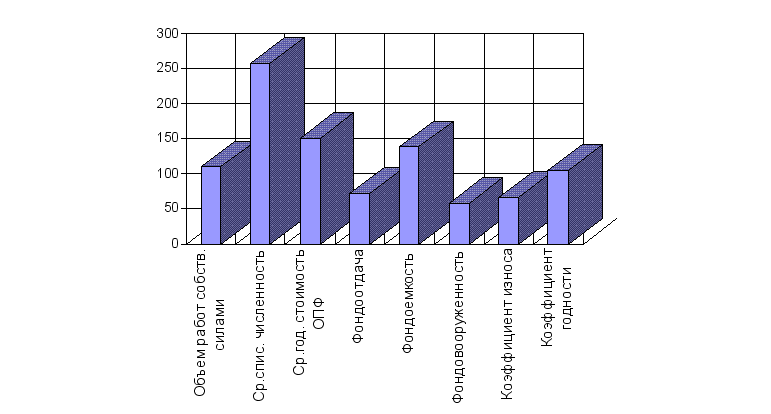
Рис. 5.4 Сравнение темпов роста основных показателей состояния и эффективности использования ОФ
По таблице 5.4 можно сделать следующие выводы:
Фондоотдача уменьшилась с 7,14 в 2000 году до 5,18 в 2001, что составило 27,5% снижение.
Фондоемкость увеличилась с 0,14 до 0,193, то есть на 37,88%
Фондовооруженность упала с 26,255 до 15,358, то есть на 41,5%.
Коэффициент износа с 12,5 снизился до 8,4, и составил 67,2% от прошлогоднего уровня.
Коэффициент годности повысился на 4,686% (с 87,5 до 91,6).
Обобщающие показатели отражают использование всех основных производственных средств, а частные – использование отдельных