Математическое моделирование услуг Интернет
М - стоимость материалов;
АО - амортизационные отчисления;
ЭЭ - затраты на потребление электроэнергии;
СН - отчисления на социальные нужды;
СО - затраты на услуги сторонних организаций;
НР - накладные расходы;
ПР - прочие прямые расходы.
Проведем расчет всех затрат в соответствии с предложенным планом.
1. Основные материалы и комплектующие изделия.
На этапе проектирования материальные затраты в основном представляют собой затраты на бумагу и носители информации.
Таблица 5.2 – Материалы и комплектующие изделия
| Наименование | Тип | Количество, шт. | Стоимость 1шт., руб. | Сумма, руб. |
| Бумага писчая | А4 | 500 листов | 0,30 | 150 |
| Папка под раздаточный материал | А4 | 6 | 10 | 60 |
| CD диск | RW | 2 | 30 | 60 |
| Итого | 270 | |||
2.Основная и дополнительная заработная плата.
Смета затрат на проведение исследований состоит из накладных и прямых расходов. Для составления сметы необходимо рассчитать затраты на заработную плату, которая состоит из основной и дополнительной (ОЗП и ДЗП), а также отчисления на социальные нужды. Также в смету входят затраты на материалы, арендная плата, амортизация оборудования и затраты на работы, выполняемые другими организациями.
Размер ОЗП устанавливается, исходя из численности работников, трудоемкости и средней заработной платы (СЗП) за один рабочий день. ОЗП рассчитывается суммированием прямой заработной платы (ЗПпр), надбавки (для руководителя) и районного начисления (РН). РН равно 30% от суммы прямой заработной платы и надбавки. Надбавка руководителю равна 900 руб.
Прямая заработная плата находиться перемножением базовой ставки за один рабочий день на количество затраченных на работу дней. ДЗП рассчитывается следующим образом:
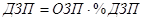 , (5.3)
где %ДЗП – процент дополнительной заработной платы, равный 13%;
Для участников разработки (исполнитель-инженер и руководитель) установлены следующие разряды тарифной сетки, которые занесены в таблицу 5.3, где дневная ставка рассчитывается по формуле:
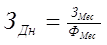 (5.4)
где ЗМес – месячный оклад исполнителя;
ФМес – фонд времени в днях.
При шестидневной рабочей неделе фонд времени составляет 26 дней.
Таким образом, дневная ставка, помноженная на количество рабочих дней, даст месячный оклад исполнителя.
Результаты расчётов затрат на оплату работы исполнителей представим в таблице 5.3.
Таблица 5.3- Расчёт затрат на оплату работы исполнителей
| Исполнители | Разряд по ЕТС | Трудо-ёмкость, дни |
Месяч. оклад, руб. |
Дневная ставка, руб. | ОЗП, руб. | ДЗП, руб. | Итого, руб. |
| Руков-ль | 15 | 25 | 2904 | 111.7 | 4800.25 | 624.03 | 5424.28 |
| Инженер | 7 | 54 | 1479 | 56.9 | 3994.38 | 519.27 | 4513.65 |
| Итого, руб | 8734.63 | 1143.3 | 9937.93 | ||||
3. Отчисления по единому социальному налогу.
Приведем расчеты отчислений на социальные нужды (СН). Эта статья расходов представляет собой отчисления по единому социальному налогу (виды отчислений различны, это пенсионный фонд, медицинское страхование, социальное страхование и т.д.).
Отчисления от заработной платы по единому социальному налогу составляют 26% от суммы основной и дополнительной заработной платы и рассчитываются по формуле:
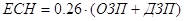 , (5.5)
где ОЗП – основная заработная плата, руб;
ДЗП – дополнительная заработная плата, руб.
Согласно (5.5), отчисления на СН составят:
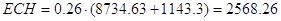 руб.
Фонд заработной платы (ФЗП) рассчитывается по формуле:
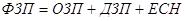 (5.6)
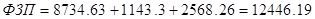 руб.
Таким образом, фонд заработной платы (ФЗП) составил 12446.16 рублей.
4. Расчет затрат на амортизацию.
Затраты на спецоборудование (ЗО) представляют собой амортизационные отчисления (АО) за эксплуатацию ПЭВМ в период проведения исследований плюс затраты на потребление электроэнергии (ЭЭ): ЗО=АО+ЭЭ. Вся работа в основном проводится за компьютером (75%). Норма амортизации для компьютера – 33%. Сумму амортизационных отчислений за период проектирования рассчитываем по формуле:
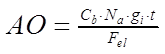 ,
(5.7)
где Cb – балансовая стоимость компьютера (30000 руб.),
Na – норма амортизационных отчислений (33%),
gi – количество используемых компьютеров (1),
t – время работы компьютера (54*0,75 раб. дня),
 – эффективный фонд
времени работы компьютера (252 раб. дня).
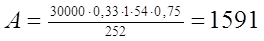 .
Итак, сумма амортизационных отчислений составляет 1591 рублей.
5. Затраты на электроэнергию.
Затраты на электроэнергию (ЭЭ) состоят из электропотребления компьютера и могут быть рассчитаны по формуле (5.8):
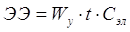 , (5.8)
где Wу - установленная мощность, кВт (компьютер с монитором - 230Вт+360Вт=0,59кВт),
t – время работы компьютера (54*0,75 дней*8 часов),
Сэл – тариф на электроэнергию (0.96 руб. за кВт/час).
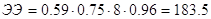
Затраты на электроэнергию составляют 183,5 рубля.
Таким образом затраты на спецоборудование (ЗО) равны:
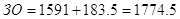 рублей.
6. Услуги сторонних организации.
В расчет затрат на работы, выполненными сторонними организациями (СО), можно включить распечатку текста пояснительной записки и плакатов, брошюровка. Данные затраты приведены в табл. 5.4.
Таблица 5.4 – Услуги сторонних организаций
| Наименование услуги | Количество, шт. | Стоимость 1шт., руб. | Сумма, руб |
| Распечатка листов ПЗ | 120 | 1 | 120 |
| Распечатка раздаточного материала | 6 | 5 | 30 |
| Брошюровка | 1 | 30 | 30 |
| Итого | 180 | ||
Таким образом, СО составило 180 рублей.
7. Накладные расходы.
Это расходы на управление и хозяйственное обслуживание при разработке проекта. Накладные расходы (НР) составляют 20% от общей суммы фонда заработной платы. Используя значения из таблицы 5.3, получим:
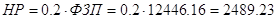 (5.9)
8. Прочие прямые расходы.
Прочие прямые расходы представляют собой затраты на транспорт и непредвиденные расходы (3% от суммы предыдущих статей затрат) и составляют 516,6 рублей.
Теперь представим результаты расчета затрат в виде таблицы 5.5.
Таблица 5.5 – Результаты расчета затрат
| № п.п. | Статьи затрат | Сумма, рублях |
| 1 | Материалы и комплектующие | 270,0 |
| 2 | Сумма ОЗП и ДЗП исполнителей | 9937,93 |
| 3 | Отчисления по единому социальному налогу | 2568,26 |
| 4 | Затраты на специальное оборудование | 1774,5 |
| 5 | Услуги сторонних организаций | 180,0 |
| 6 | Накладные расходы | 2489,23 |
| 7 | Прочие прямые расходы | 516,6 |
| Итого | 17736,52 | |
5.4 Оценка эффективности исследования
Для того, чтобы оценить эффективность проведенной работы, следует сравнить базовую методику, используемую для расчетов экономических показателей, и разработанные модели.
Поскольку в настоящее время на предприятии нет специальной расчетной методики, то сравнение не представляется возможным.
В таком случае произведем оценку эффективности разработки путем расчета коэффициента научно-технической результативности (КНТР):
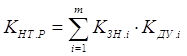 (5.5)
где
 – коэффициент значимости (КЗН) i–го фактора, используемого для оценки;
 – коэффициент достигнутого уровня
(КДУ) i–го фактора;
m – количество факторов научно–технической результативности.
Величина коэффициента значимости по каждому из факторов устанавливается экспертным путем, и при этом их сумма должна быть равна единице. Аналогично КЗН,