Коррупция как объект математического моделирования
Одним из направлений исследования положительной роли коррупции в устранении последствий нерыночного распределения ресурсов являются работы по моделированию влияния взяточничества на распределение ресурсов с помощью очередей. Укажем здесь на работу Ф. Луи [39] (развившую аналогичную, более раннюю работу Л. Клейнрока [67]), в которой предлагается модель распределения ресурсов с механизмом "живой" очереди. Время, непродуктивно затрачиваемое на ожидание в очереди, можно сократить, купив за взятку право пройти вне очереди, причем чем больше взятка, тем меньше время ожидания. В работе показано, что такой механизм, идентичный во многом механизму "теневых цен", может приводить к повышению эффективности распределения. В то же время, вопрос, можно ли распространить этот вывод на модели общего равновесия с не равновесными ценами, квотами и очередями, остается неизученным, и, по-видимому, его изучение является перспективным для исследования эффективности экономики с коррупцией.
Проблема распределения ресурсов рассматривается также Д. Лаеном [49], в модели которого изучаются возможные недостатки распределения, связанные с коррупционной деятельностью. В работе было показано, при допущении некоторых дополнительных предположений, что вероятность недостатков в распределении ресурсов увеличивается при повышении степени дискриминации одного клиента в пользу другого бюрократом (благодаря, например, дружеским отношениям с первым клиентом).
Рассмотрим далее примеры некоторых моделей коррупции более детально.
МОДЕЛИ КОРРУПЦИИ В НАЛОГОВЫХ ОРГАНАХ
Модель коррупции в налоговых органах предложена П. Чендером и Л, Уилд [61]. В ней участвуют налогоплательщики, скрывающие налоги, и аудиторы - сотрудники налоговой инспекции, которые призваны следить за правильностью уплаты налогов. Аудиторы могут брать взятки у налогоплательщиков, чтобы покрывать их в случае неправильного сообщения о доходах. В модели показывается, что в случае, когда некоторые из налогоплательщиков желают дать взятки, а некоторые аудиторы готовы их принять, налоговая инспекция скорее всего воздержится от какой бы то ни было финансовой проверки, в отличие от того случая, когда никто не дает или не берет взяток. Если же какие-либо проверки все же проводятся, возможность установления коррумпированных отношений приводит к более высоким ставкам за аудит, чем при их отсутствии. В [61] показано, что при существовании коррупции возможно поддерживать такое равновесие, когда все доходы проходят финансовую проверку. Более того, если некоторое число аудиторов берет взятки, возникает ситуация, когда увеличение налоговых ставок или размера штрафа уменьшает возможный налоговый сбор.
Поскольку модель представляет интерес из-за актуальности ситуации, рассмотрим ее более подробно. Она расширяет игровую модель GRW (Грайетза, Рейнганума и Уайльда), включив в нее возможности коррупции в налоговой инспекции.
В модели GRW есть два возможных уровня доходов: IL и IH, где 0 < IL < IH. Доход - это случайная величина, независимо распределенная среди налогоплательщиков. С вероятностью q данный игрок имеет высокий доход, с вероятностью (1 - q) - низкий. Заявленный доход налогоплательщика должен быть равен либо IH, либо IL. Следовательно, те, чей доход в действительности IL, об этом так и заявят, а те, у кого доход равен IH, также могут заявить IL. Ставки налога на высокий и низкий доход равны TL и TH соответственно, где 0 < TL < TH. Штраф за сокрытие своего дохода равен F, где F > 0.
Если налогоплательщик заявил о низком доходе, то налоговая инстанция может провести финансовую проверку. Цена аудита c, где TH – TL + F > с > 0. В результате проверки налогоплательщик, утаивший доход IH, будет обязательно найден.
Пусть a - вероятность сохранения высокого дохода, а b - вероятность проверки заявленного низкого дохода. Допустим, что все игроки нейтральны к риску, и при этом налогоплательщики максимизируют ожидаемый доход, а налоговые службы - ожидаемую прибыль за вычетом расходов на аудит. Если с > q(TH – TL + F), то единственным Нэш-равновесием в игре будет a* = 1, b* = 0. Если с і q(TH – TL + F), то единственным Нэш-равновесием в игре будет
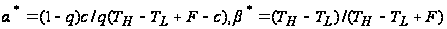 (7)
Предположим теперь, что проверяющий может утаить результаты проверки и тем самым прикрыть налогоплательщика, неправильно указавшего свой доход как от доплаты разницы между налогами на разные доходы (TH – TL), так и от штрафа за сокрытие дохода F. Пусть с некоторой вероятностью оба могут быть пойманы, и в таком случае они понесут дополнительные расходы. Включим теперь в модель предположение, что одни аудиторы берут взятки, а другое - нет, в то время как одни налогоплательщики хотят их давать, а другие - нет. Положим, что g - доля от суммы штрафа и дополнительного налога (TH + TL + F), которая идет финансовому инспектору на взятку; KA — наказание за взятку, которое понесет аудитор в случае поимки (эта информация скрыта от других игроков). Пусть также KT - наказание, которое понесет налогоплательщик, пытающийся скрыть свой доход в случае раскрытия факта дачи взятки (эта информация скрыта от других игроков): р - вероятность раскрытия факта дачи взятки. Введем некоторые предположения.
Предположение 1.
KT не зависит от суммы скрытого дохода или размера взятки, Эта случайная величина распределена на множестве налогоплательщиков согласно функции распределения GT(•) с плотностью распределения gT(•).
Предположение 2.
KA не зависит от объема общего уклонения от налогов, известного данному аудитору, или от того, сколько взяток он уже получил. Наказание за взятку взимается с аудитора один раз за каждый известный случай. Эта случайная величина распределена на множестве финансовых инспекторов согласно функции распределения GA(•) с плотностью распределения gA(•).
Предположение 3.
Величина g задается экзогенно.
Предположение 4.
Переменная р не зависит от объема общего уклонения от налогов. известного данному аудитору, или от того, сколько взяток он уже получил, Это -риск, которому подвергаются аудитор и налогоплательщик, предлагающий взятку при каждой конкретной даче взятки, Это - одинаковая для всех аудиторов величина.
Предположение 5.
Аудиторы нейтральны к риску и максимизируют ожидаемый доход.
Таким образом, аудитор может либо скрыть полностью факт ухода от налогов, либо выдать нерадивого налогоплательщика. Если финансовый инспектор закрывает глаза на неправильную отчетность, то он получает g(TH - TL + F) при условии, что его самого не ловят на взятке, или он теряет KA, если взятка раскрыта. Следовательно, аудитор, для которого наказание за взятку составляет KA, согласится на нее только, если
g(TH - TL + F)(1-p) > pKA (8) Другими словами, аудитор возьмет взятку только, если KA < K*A, где
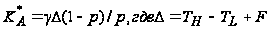 (9)
Предположеиве 6.
Налогоплательщики нейтральны к риску. Они минимизируют ожидаемые затраты, связанные с уплатой налогов; эти затраты включают сами налоги, взятки, штрафы и наказание за уход от налогов.
Предположим, что наказание за сокрытие дохода для данного налогоплательщики составляет KT, он получил высокий доход, но в отчетности указал низкий. Если его проверяет налоговый инспектор, для которого наказание за взятку составляет KA, причем KA < K*A, т.е. он в принципе берет взятки, но налогоплательщик взятки ему не предлагает, то последний должен будет заплатить TH +F. Если же налогоплательщик решил дать взятку, то его ожидаемые затраты составляют TL + (1 - р)gD + р(D + KT). Следовательно, налогоплательщик предлагает взятку только в том случае, если
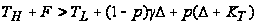 (10)
Другими словами, налогоплательщик предлагает взятку только, если KT < K*T , где
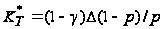 (11)
Определение 1. Условимся называть налогоплательщика честным, если KT і K*T,и нечестным, если KT < K*T.
Обозначим aH вероятность того, что честный налогоплательщик решится уклониться от налогов; aH(KT) - вероятность того, что нечестный налогоплательщик, для которого наказание за взятки составляет KT, скроет свой высокий доход. Поскольку для налоговой инспекции априори все налогоплательщики равны, то р - вероятность проверки низкого дохода - одинаковая для всех. Пуст CH(aH,b) будет функцией общих расходов, которые отнесет честный налогоплательщик, скрывающий свой доход, и CD[aH(KT), b;KT] - функцией расходов нечестного налогоплательщика, уходящего от уплаты налогов, для которого наказание за взятку составляет KT. Тогда,
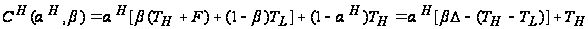 (12)
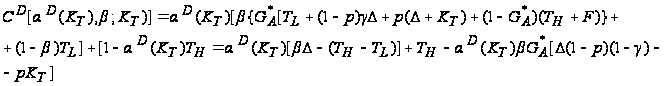
(13)
где
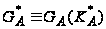 (14)
Определение 2.
Наилучший ответ для честного неплательщика налогов jH(b) -это величина aH, минимизирующая CH(aH, b). Наилучший ответ нечестного неплательщика jD(b) -это величина aD(KT), минимизируюищя функцию CD[aD(KT), b;KT].
Из линейности СH по aH и СD по aD(KT) следует.
Утверждение 1.
Наилучшим ответом для честного неплательщика налогов является
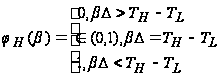 (15)
Наилучшим ответом нечестного неплательщика будет
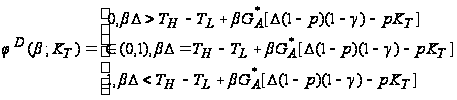 (16)
Для последующего анализа удобно рассмотреть те вероятности финансовой проверки, которые оставляют честных и нечестных неплательщиков безразличными относительно того, скрывать свой дохоц или нет. Из Утверждения 1 следует
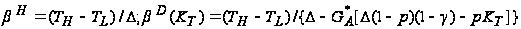 (17)
Утверждение 2.
bD(KT) > bH для всех KT < K*T, bD(K*T) = bH и dbD(KT)/dKT < 0 (18)
Пусть количество проверок не зависит от конкретных аудиторов, а определяется на более высоком административном уровне. В этой модели действуют два вида налоговых инспекторов - наивные и опытные. Обозначим вероятность проверки, проводимой этими видами инспекторов, как bN и bS соответственно.
Определение 3.
Наивные налоговые инспектора считают, что все налогоплательщики честные. Опытные налоговые инспектора допускают возможность коррупции.
Предположение 7.
Налоговые инспектора нейтральны к риску. Они максимизируют налоговые сборы, за исключением стоимости проверки, не учитывая наказание за взятки, но принимая во внимание штрафы за сокрытие дохода.
Так как наивные налоговые инспектора отрицают возможность взяток, то, согласно предположению 7, они максимизируют
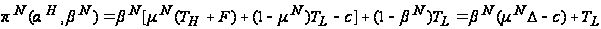 (19)
где mN - вероятность сокрытия высокого дохода, если исключается возможность взяток. Другими словами, байесовская вероятность равна
mN=aHq/(aHq+1-q) (21)
Опытные налоговые инспектора сталкиваются с более сложной проблемой, так как понимают, что каждый нечестный неплательщик действует согласно наилучшей для него стратегии при объявлении своего дохода. Пусть aD(KT) - вероятность того, что нечестный неплательщик, для которого наказание за взятку составляет KT, скрывает свой высокий доход.
Пусть aH - вероятность того, что честный неплательщик скрывает свой доход. В таком случае опытный налоговый инспектор максимизирует следующую функцию:
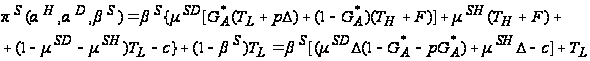 (21)
где mSD и mSH - вероятности того, что отчет о низком доходе придет от нечестного и честного неплательщиков соответственно. Последние можно найти, используя байесовский подход.
Определение 4.
Для наивного налогового инспектора наилучшим ответом, обозначенным YN(aH), является величина bN, максимизирующая pN(aH,bN). Наилучшим ответом для опытной налоговой инспекции, обозначенным YN(aH, aD), является величина bS, максимизирующая pS(aH, aD,bS).
Следующее утверждение следует из линейности jN по aH и jS по mSH и mD.
Утверждение 3.
Наилучшим ответом для наивного налогового инспектора является
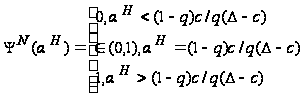 (22)
Наилучшим ответом опытного налогового инспектора является
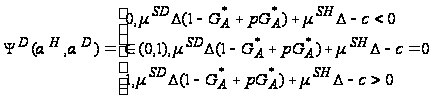 (23)
где mSH и mD определены выше.
Равновесие в модели коррупции в налоговых органах.
Выше рассматривались два вида налоговых инспекторов: наивные и опытные. Для каждого из этих видов введем понятия равновесия.
Определение 5.
"Наивным" равновесием называется пара (`aH, `bN) такая, что `aH=jH(`bN) и `bN =YN (`aH). "Опытным" равновесием называется тройка.
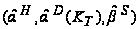 такая,
что
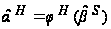 ,
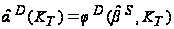 и
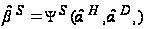 ,
Существование единственного наивного равновесия следует из тех же рассуждений, что существование равновесия в модели GRW.
Утверждение 4.
Следует единственное "наивное" равновесие. Это равновесие бывает двух типов
Если c > qD, тогда `aH = 1 и `bN=0. Соответствующее этому равновесию значение aD равно единице.
Если c Ј qD, тогда `aH = (1-q)c/q(D-c) и `bN=(TH-TL)/D є bH. Соответствующее этому равновесию значение aD равно единице.
"Наивное" равновесие первого типа реализуется при высокой цене аудита. В этом случае финансовые проверки не проводятся вообще, и обе категории налогоплательщиков - честные и нечестные - скрывают свой высокий доход. "Наивное" равновесие второго типа реализуется при небольшой цене проверки. В этом случае решение о проведении проверки случайное, как и решение честных неплательщиков скрыть доход. В таком равновесии нечестные неплательщики всегда скрывают свой высокий доход.
В "опытном"
равновесии
существуют
как два описанных
выше случая,
так и еще два
случая, в которых
 .
Эти дополнительные
равновесия
характеризуются
тем, что некоторые
нечестные
налогоплательщики
всегда скрывают
доход, а некоторые
всегда сообщают
о своем высоком
доходе. Существует
только один
вид безразличных
нечестных
неплательщиков;
наказание за
взятку для
этого типа
определим как
 .
Используя
jD(b;KT),
из утверждения
1 получаем
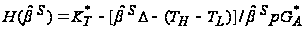 (24)
Утверждение 5.
Существует единственное "опытное" равновесие. Это равновесие бывает четырех типов:
Если
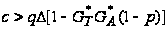 ,
тогда
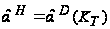 для
всех
 и
 ;
Если
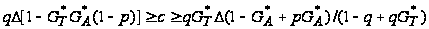 ,
тогда
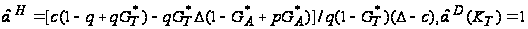 для
всех KT
< K*T.
и
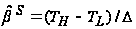
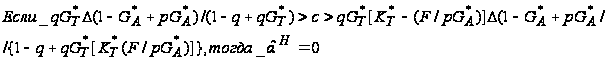 ,
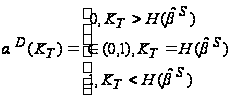 (25)
и
 является решением
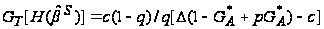
Если
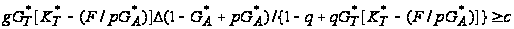 ,moгдa

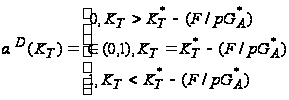 (26)
и
=
1
Модель позволяет исследовать сравнительную статику равновесии при предположении, что вероятность наказания за взятку для всех нечестных неплательщиков одна и та же. Для упрощения принимаются предположения относительно распределения величины наказания за взятку среди налогоплательщиков. При этом указывается, что существует единственное "опытное" равновесие, причем - одного из четырех конкретных типов. Можно указать значение среднего дохода каждого налогоплательщика.
Основные выводы.
Существующие в модели равновесия обладают следующими свойствами.
"Опытные" налоговые инспектора чаще, чем "наивные", не проводят вообще каких-либо проверок.
С другой стороны, если какое-то количество финансовых проверок все же имеет место, стоимость проверки в "опытном" налоговом агентстве будет выше цены проверки в "наивном" налоговом агентстве.
Когда никто из налогоплательщиков не хочет давать взятки, тогда "наивное" и "опытное" равновесия совпадают с равновесием в модели GRW. Тем не менее при отсутствии наказания за взятку такого эффекта нет.
Суть этого явления в том, что существует принципиальная асимметрия между дающими взятки налогоплательщиками и берущими аудиторами. По мере того, как процент готовых на дачу взятки налогоплательщиков стремится к нулю, работа всей налоговой системы налаживается, и мы подходим к состоянию полного отсутствия коррупции. Но по мере того, как число берущих взятки чиновников уменьшается, работа системы так же улучшается, но ее улучшение ограничено и никогда не достигнет уровня, когда коррупция будет отсутствовать полностью.
Еще в одной работе, касающейся проблемы коррупции в налоговых органах, Т. Бесли и Д. МакЛарена [62] представлена модель для расчета схем альтернативных выплат налоговым инспекторам при наличии коррупции. В работе исследуется роль заработной платы в борьбе с коррупцией, определяются три уровня заработной платы. Во-первых, можно платить налоговому инспектору такую зарплату, которую он может заработать в любом другом месте - reservation wage. Во-вторых, можно платить ему зарплату, решающую проблему морального риска (moral hazard), т.е. предотвращающую взяточничество - efficiency wage. В-третьих, правительство может платить зарплату ниже reservation wage: в таком случае налоговыми инспекторами становятся только нечестные люди. Это - капитуляционная зарплата, capitulation wage. В работе точно определяются условия, при которых каждый из вариантов приносит наибольший доход от сбора налогов за вычетом административных расходов.
В [63] А.А. Васин и О. Агапова предлагают модель оптимальной организации налоговой инспекции в рамках схемы взаимодействия Центра (хозяина), Инспекторов (исполнителей) и Предпринимателей (клиентов).
В статье Дж. Хендрикса, М. Кина и А. Мучио [64] рассмотрены вопросы вымогательства и уклонения при сборе налогов. Предполагается, что налогоплательщики могут являться жертвами сборщиков налогов, которые вымогают взятки под угрозой приписать более высокий доход, чем есть на самом деле. Интересным результатом является вывод о том, что беднейшие граждане всегда становятся жертвами налоговых инспекторов, а богатые - никогда.
МОДЕЛИ С ИЕРАРХИЧЕСКОЙ СТРУКТУРОЙ
Общественные издержки от взяток в бюрократии с иерархической структурой.
Модель, предлагаемая Д, Хиллманом и Э, Катцом [65], - одна из первых молелен коррупции в бюрократии с иерархической структурой. В этой работе основным предметом исследования является коррупция внутри организации, имеющей некоторую иерархическую структуру, а главной целью анализа - оценка общественных издержек от коррупции в такой системе. Как замечается в [65], не взятки сами по себе являются причиной общественных издержек, а то обстоятельство, что взятки - это предмет конкуренции со стороны бюрократов (исполнителей). Предполагается, что организационная структура бюрократии фиксирована, однако за конкретные места в ней возникает конкуренция. Бюрократ нижнего уровня за взятку "продает" клиенту собственно конкурентный продукт - ренту, и этой взяткой делится с вышестоящим бюрократом, который в свою очередь делится частью взятки со своим начальником и т.д. Таким образом, взятка распределяется между бюрократами различных уровней иерархии. На каждом уровне происходит конкуренция чиновников за "теплое место", где они могут присоединиться к дележу взятки, и такое место будет единственным на данном уровне иерархии.
В основу модели положена идея о том, что, во-первых, взятки перераспределяют прибыль, "сдвигая" ее от приобретателя ренты (клиента) к бюрократу, получающему взятки, и, во-вторых, в деятельность, связанную с борьбой за занятие бюрократом "теплого места", вовлекаются материальные ресурсы, что является причиной общественных издержек.
Основные положения и краткое описание модели.
Пусть согласно государственному регулированию существует определенная рента - назовем ее первоначальной рентой (например, правительственный заказ). Эта рента создает конкуренцию и приводит к появлению двух видов соревнований: одно - собственно за ренту, а другое - для определения того бюрократа нижнего уровня, который получит взятку в ходе соревнования за первоначальную ренту. Следующее соревнование возникает в том случае, если в ходе второго соревнования бюрократами нижнего уровня используются взятки. Эти взятки, вручаемые бюрократу более высокого уровня иерархии, и становятся целью конкуренции и т.д. Последовательность соревнований превышается при достижении неконкурентной позиции или на той стадии, на которой участники не платят взяток и используют только материальные ресурсы (real resources) для получения позиции. Затраченные во всех этих соревнованиях материальные ресурсы суммарно должны быть учтены в общем значении общественных издержек, возникающих в результате деятельности правительства, стремящегося к регулированию рынка. Последовательность соревнований представляет собой вертикальную иерархическую структуру, возникающую, когда бюрократы нижнего звена должны отдавать "наверх" часть взяток.
Итак, в бюрократической иерархии имеется несколько уровней: их число принимается равным (n - 1), с тем чтобы общее число соревнований равнялось n. Каждый состоит из одного бюрократа, и каждая позиция в иерархии конкурентна. В результате иерархия состоит из (n - 1) победителя, хотя претендентов на соответствующие места могло быть гораздо больше.
В соревновании за позицию тратятся некоторые материальные ресурсы и передаются взятки на следующий уровень. Победитель, занявший позицию в иерархии, получает прибыль в виде доли от взяток, проходящих с нижележащего на вышележащий уровень. Цель анализа - определение отношения между уровнем первоначальной ренты и объемом материальных ресурсов, использованных в соревнованиях (и, следовательно, с точки зрения общества растраченных впустую), т.е. степени "растраты" первоначальной ренты в иерархии соревнований. Имеют место n соревнований, одно - за ренту и n - 1 - за позиции бюрократов. В каждом соревновании претенденты могут выбрать, влиять ли им на выход путем использования материальных ресурсов или платить взятки. Результирующим параметром выбора является доля ai, (0 Ј ai Ј 1) затрат участников, обозначающая затраты материальных ресурсов в соревновании i, и доля (1 - ai) - затрат на взятку.
Пусть цена первоначальной ренты равна 1, а р - ее доля, потраченная на приобретение ренты.
Общие затраты, сделанные участниками на уровне i, равны
ri = pi(1-a1 )(1-a2 )…(1-ai-1 ), i=1,2,…,n (27)
Эти затраты делятся на те, что передаются на следующий уровень:
ti = pi(1-a1 )(1-a2 )…(1-ai ) (28)
и на те, которые потрачены на материальные ресурсы
wi = pi(1-a1 )(1-a2 )…(1-ai-1 ) ai=ri - ti (29)
Тогда общественные издержки конкурентностн первоначальной ренты могут быть подсчитаны как
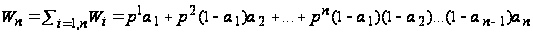 (30)
При совершенной конкуренции, т.е. когда р = 1, и полагая ai = a, получим:
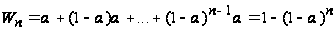 (31)
что означает полную растрату ренты при n®Ґ. При конечном n полная растрата происходит на последнем уровне иерархия.
Если существует барьер для входа нового участника в соревнование за позицию, то р < 1. Возникает соревнование с малым числом участников m, каждый из которых выбирает свои затраты в соответствии с равновесием по Нэшу. В отличие от случая совершенной конкуренции полной растраты ренты здесь не происходит.
Из модели следует, что если при соревновании за ренту используются материальные ресурсы и взятки, а позиции получателей взяток конкурентны, то возникающая структура бюрократии скорее всего будет многоуровневой, а не одно уровневой. Из расчетов по модели также следует, что как в случае совершенной конкуренции, так и конкуренции с небольшим числом участников с ростом числа уровней иерархии повышаются общественные издержки. Данный результат подкрепляет предложения ряда экономистов конституционно закрепить ограничение численности и структуры правительственных организаций.
Борьба с коррупцией в бюрократии с иерархической структурой.
В ряде работ изучаются модели механизма внутренней коррупции, возникающей в иерархически организованной бюрократии, в которую извне поступают взятки. В такой бюрократии вышестоящие бюрократы должны следить за нижестоящими для предотвращения коррупции. В рамках схемы "хозяин - исполнитель" это означает, что исполнителем является иерархическая организованная бюрократия; ее членов далее будем именовать просто исполнителями. Хозяин назначает "правила игры", а исполнители играют в нее, преследуя при этом (по возможности) свои собственные цели. Ф. Коффман и Дж. Лавари [66] исследовали оптимальную мотивационную схему в двухуровневой организации при наличии возможности сделки между начальником (контролером, supervisor) и подчиненным (исполнителем) и отсутствием (хотя и ценой дополнительных затрат) такой возможности. Результатом работы является вывод, согласно которому коррупция в организации может присутствовать даже в оптимальном состояния.
Развитием этих исследований явилась работа М. Бека [67], где вводится третий исполнитель, который может быть либо средним звеном "вертикальной" иерархии, либо еще одним исполнителем - подчиненным в "плоской" иерархии (см. рис. 1).
Рис. 1. Виды иерархии: а) "вертикальная" h1; б) "плоская" h2
В работе [67] предполагается, что каждому исполнителю (бюрократу) любого уровня иерархии извне предлагается взятка. Бюрократ может ее взять или отказаться. Уровнем "внешней" коррупции считается число бюрократов иерархии, берущих извне взятки. Кроме того, нижестоящие бюрократы могут подкупать вышестоящих бюрократов (в этом случае имеет место внутренняя коррупция в организации). Цель хозяина - минимизация средств, затраченных на достижение некоторого заданного уровня "внешней" коррупции организации. В такой системе исследуется, какова оптимальная форма иерархической структуры и мотивационная схема для бюрократов при наличии в организации внутренней коррупции и при ее отсутствии.
Основные положения и краткое описание модели.
В
модели фигурируют
четыре участника:
хозяин и три
исполнителя
(i= 1, 2, 3). Эти
участники
характеризуются
следующими
параметрами:
wi —
зарплата исполнителя
i; w - гарантированная
зарплата
исполнителей;
z - взятка, которой
исполнитель
может быть
подкуплен
(внешняя константа);
bi О
[0, 1] - решение о
принятии взятки
исполнителем
i (bi
= 1 при принятии,
иначе bi
= 0). Общий уровень
"внешней"
коррупции в
организации
определяется
как .
Хозяин должен
разработать
иерархическую
управленческую
структуру,
чтобы достичь
некоторого
уровня "внешней"
коррупции.
Пусть H =
{h1,h2}
- множество
возможных
структур организаций,
где h1
- "вертикальная"
и h2 -
"плоская"
иерархии (см.
рис. 1); с(nm) - издержки
по управлению,
где m - уровень
усилий по управлению
одним подчиненным,
n = 1, 2 - число подчиненных.
Вероятность
m(nm,
n) обнаружения
факта взяточничества
увеличивается
с ростом уровня
усилий по уравнению.
(Предполагается,
что c(nm) возрастает
и является
строго выпуклой,
а m(nm,
n) возрастает
и является
строго вогнутой
по m, и m(nm,
n) ®
1 при m®Ґ.
Кроме того,
c(0)