ЭММ и М
х2отч 130
и т.д.
Вычисления оформляются в виде матрицы прямых затрат

1.3. Для решения задачи используем балансовое уравнение модели МОБ, связывающее показатели I и II квадратов МОБ – прогнозные значения валового выпуска отраслей хiпр и конечного использования уiпр:
n ____
хiпр = Σаijпрхjпр + уiпр, i = 1,n. (4)
j=1
Предложение неизменности динамики технологических процессов означает, что технологическая матрица прогнозного периода определяется технологической матрицей отчетного периода, т.е.
___ __
аijпр = аijотч, i = 1,3, j = 1,3
Тогда соотношения (4) для нашего примера перепишутся следующим образом:
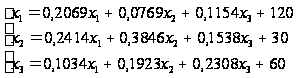
Данная система одновременных уравнений представляет собой модель для решения задачи 1.3.
 1.4.
Поскольку
увеличение
цены на продукцию
второй отрасли
в 2 раза является
инфлятогенным
фактором в
экономике,
произойдет
повышение цен
на продукцию
первой и третьей
отраслей. Обозначим
индекс роста
цен на продукцию
первой отрасли
р1,
третьей отрасли
– р3.
Построение
модели осуществляется
с целью нахождения
индексов р1
и р3
при условии,
что р2
= 2 и соответствующих
ограничений
на рост заработной
платы. Очевидно,
что инфляционные
процессы вызовут
изменение
номинальных
потоков МОБ.
Исходя из
экономического
смысла показателей
отчетного МОБ,
в новых ценах
I
и III квадранты
МОБ перепишутся
как представлено
в таблице 3.
Таблица 2.
Показатели I и III квадрантов МОБ
в новых ценах (млн.руб.)
| отрасли-производители | отрасли-потребители | ||
| 1 | 2 | 3 | |
| 1 | 30*р1 | 10*р1 | 15*р1 |
| 2 | 35*2 | 50*2 | 20*2 |
| 3 | 15*р3 | 25*р3 | 30*р3 |
| зарплата | 19,5*р1*0,7 | 13,5*2*0,7 | 19,5*р3*0,7 |
| прочие элементы добавленной стоимости | 45,5*р1 | 31,5*2 | 45,5*р3 |
|
валовый выпуск |
145*р1 |
130*2 |
130*р3 |
Поскольку индекс цен на продукцию второй отрасли равен 2 и величина затрат на продукцию второй отрасли не влияет на формирование цены в этой отрасли, то баланс описывается для первой и третьей отрасли. Модель строится с использованием балансовых соотношений (2) в новых ценах:
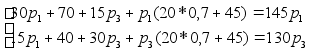
Данная система одновременных уравнений представляет собой балансовую модель для решения задачи (1.4). Поскольку в дальнейшем система будет решатся на ПЭВМ и использованием стандартного ППП, необходимо провести подобные и записать модель в стандартном виде:
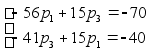
1.5. Задача решается аналогично решению задачи 1.4. Отличительной особенностью данной задачи является то, что инфлятогенным фактором выступает рост заработной платы на 50% в третьей отрасли, хотя в остальных отраслях зарплата остается неизменной. Данный фактор вызовет рост цен на продукцию отраслей соответственно в р1, р2, р3 раз. В новых ценах показатели I и III квадрантов МОБ представлены в табл. 4.
Таблица 3.
Показатели I и III квадрантов МОБ
в новых ценах (млн.руб.)
| отрасли-производители | отрасли-потребители | ||
| 1 | 2 | 3 | |
| 1 | 30*р1 | 10*р1 | 15*р1 |
| 2 | 35*р2 | 50*р2 | 20*р2 |
| 3 | 15*р3 | 25*р3 | 30*р3 |
| зарплата | 19,5*1 | 13,5*1 | 19,5*1,5 |
| прочие элементы добавленной стоимости | 45,5*р1 | 31,5*р2 | 45,5*р3 |
|
валовый выпуск |
145*р1 |
130*р2 |
130*р3 |
С учетом указанных условий соотношения МОБ (2) запишутся:
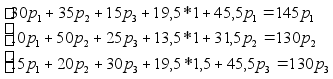 Система
уравнений
представляет
собой балансовую
модель для
решения задачи
(1.5). После приведения
подобных модель
имеет вид:
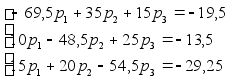
3. Задача №2.
2.1. Для определения вида зависимости построим диаграмму рассеяния по имеющимся данным.
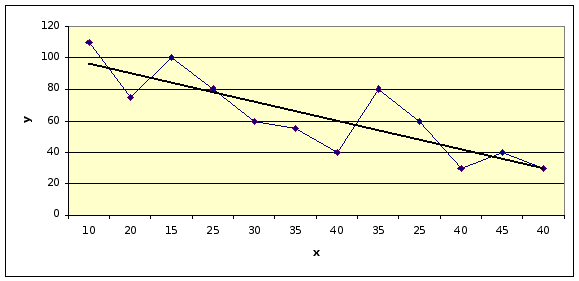
Рис.1. Диаграмма рассеяния и регрессионная прямая, отражающая зависимость инвестиций от объема производства
Расположение
точек на диаграмме
рассеяния
позволяет
предположить
линейную связь
между прибылью
предприятия
и ставкой налога.
Поэтому имеет
смысл искать
зависимость
в виде линейной
функции:
 ŷ
= b0 + b1х.
Очевидно также,
что данная
зависимость
прямая: с увеличением
ставки налога
прибыль уменьшается.
2.2. В
нашем примере
при использовании
МНК минимизируется
следующая
функция
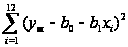 ,
т.е. сумма квадратов
отклонений
эмпирических
значений уi
от
расчетных
значений ŷi
должно
быть минимальным.
Согласно МНК
для нашего
примера воспользуемся
следующими
формулами
расчета:
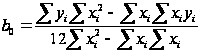
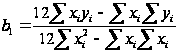
Для нахождения оценок параметров b0 и b1 в ручном режиме составим рабочую таблицу, которая содержит исходные данные и промежуточные результаты.
Таблица 4.
Рабочая таблица вычисления оценок параметров уравнения регрессии при изучении зависимости инвестиций от объема производства
|
I |
x |
y |
x*2 |
x*y |
y2 |
Yср |
e |
e2 |
e/y*100 |
(x-x ср)2 |
(у-уср)2 |
(е-е1) |
(е-е)2 |
| 1 | 10 | 110 | 100 | 1100 | 12100 | 105,92 | 4,08 | 16,65 | 3,71 | 400 | 2177,78 | - | - |
| 2 | 20 | 75 | 400 | 1500 | 5625 | 84,62 | -9,62 | 92,54 | 12,83 | 100 | 136,11 | -13,7 | 187,69 |
| 3 | 15 | 100 | 225 | 1500 | 10000 | 95,27 | 4,73 | 22,37 | 4,73 | 225 | 1344,69 | 14,35 | 205,92 |
| 4 | 25 | 80 | 625 | 2000 | 6400 | 73,97 | 6,03 | 36,36 | 7,54 | 25 | 277,89 | 1,3 | 1,69 |
| 5 | 30 | 60 | 900 | 1800 | 3600 | 63,32 | -3,32 | 11,02 | 5,53 | 0 | 11,089 | -9,35 | 87,42 |
| 6 | 35 | 55 | 1225 | 1925 | 3025 | 52,67 | 2,33 | 5,43 | 4,24 | 25 | 69,39 | 5,65 | 31,92 |
| 7 | 40 | 40 | 1600 | 1600 | 1600 | 42,02 | -2,02 | 4,08 | 5,05 | 100 | 544,29 | -4,35 | 18,92 |
| 8 | 35 | 80 | 1225 | 2800 | 6400 | 52,67 | 27,33 | 746,93 | 34,16 | 25 | 277,89 | 29,35 | 861,42 |
| 9 | 25 | 60 | 625 | 1500 | 3600 | 73,97 | -13,97 | 195,16 | 23,28 | 25 | 11,09 | -41,3 | 1705,69 |
| 10 | 40 | 30 | 1600 | 1200 | 900 | 42,02 | -12,02 | 144,48 | 40,07 | 100 | 1110,89 | 1,95 | 3,80 |
| 11 | 45 | 40 | 2025 | 1800 | 1600 | 31,37 | 8,63 | 74,48 | 21,58 | 225 | 544,29 | 20,65 | 426,42 |
| 12 | 40 | 30 | 1600 | 1200 | 900 | 42,02 | -12,02 | 144,48 | 40,07 | 100 | 1110,89 | -20,65 | 426,42 |
| Сумма | 360 | 760 | 12150 | 19925 | 55750 | 759,84 | 1493,98 | 202,78 | 1350 | 7616,29 | -16,1 | 259,21 | |
| среднее | 30,00 | 63,33 | 1012,50 | 1660,42 | 4645,83 | 63,32 | 0,00 | 124,50 | 16,90 | 112,50 | 634,69 | -1,34 | 21,60 |
Согласно формулам имеем:
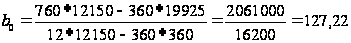
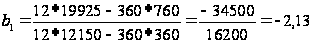
Таким образом, регрессионная модель имеет вид: ŷ=127,22+(-2,13)х.
у1= 127,22+(-2,13)*10= 105,92
Для анализа силы линейной зависимости прибыли от ставки налога найдем коэффициент корреляции по формуле:
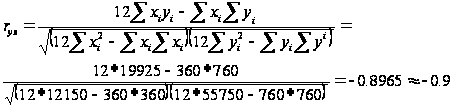
Данное значение коэффициента корреляции позволяет сделать вывод о том, что связи между прибылью и ставкой налога не чуществует.
Средняя относительная ошибка аппроксимации для нашего примера рассчитывается как среднеарифметическая относительных отклонений по каждому наблюдению:
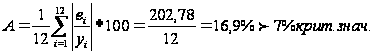
2.3. Стандартная ошибка регрессии характеризует уровень необъясненной дисперсии и для однофакторной линейной регрессии (m=1) рассчитывается по формуле:
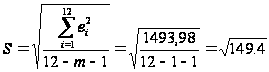
Стандартная ошибка параметра b1 уравнения регрессии находится по формуле:
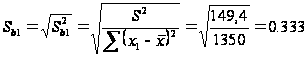
Стандартная ошибка параметра b0 определяется:
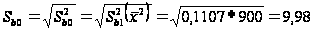
На
основе стандартных
ошибок параметров
регрессии
проверим значимость
каждого коэффициента
регрессии путем
расчета t-статистик
и их сравнении
с критическим
значением при
уровне значимости
α=0,05
и
числом степеней
свободы (12-m-1)=10:
tкр=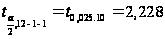
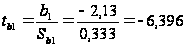
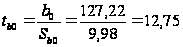
Поскольку tb1 = -6,396<2,228, не подтверждается статистическая значимость коэффициента регрессии b1.
Поскольку tb0 =12,75 >2,228, гипотеза о статистической незначимости коэффициента b0 отклоняется. Это значит, что в данном случае нельзя пренебречь свободным членом уравнения регрессии, рассматривая уравнение:
у=127,22-2,13*х
Коэффициент детерминации в нашем случае рассчитывается по формуле:
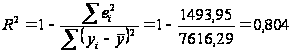
Поскольку R2=0,804<12,75, то можно заключить, что введенный в регрессию фактор – ставка налога- не объясняет поведение показателя – прибыль.
Для оценки автокорреляции остатков рассчитываем значение критерия Дарбина-Уотсона по формуле:
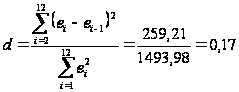
Поскольку значение d меньше 2, то это позволяет сделать предположение о положительной автокорреляции остатков.
Запись полученных характеристик уравнения в стандартной форме имеет вид:
У=127,22-2,13х; rху=-0,9; R2=0,804; DW=0,17; А=16,9%
Стандарт ошибка (0,333) (9,98)
t-стат. (-6,396) (12,75)
2.4. При прогнозировании снижения налогового давления до 33% прибыль предприятия составит:
у = 127,22-2,13*33 = 56,93 (тыс.руб.)
4. Задача №3
4.1. Определим переменные модели, ориентируясь на показатели, которые необходимо найти. В задаче требуется определить какое количество нефти из поступающих сортов необходимо переработать, чтобы получить необходимый ассортимент продуктов переработки и максимальную прибыль.
Поэтому введем переменные:
 -
количество
нефти 1 - го сорта,
которое идет
на изготовление
продуктов А,
В, С, Д;
 -
количество
нефти 2 - го сорта,
которое идет
на изготовление
продуктов А,
В, С, Д;
 -
количество
нефти 3а сорта,
которое идет
на изготовление
продуктов А,
В, С, Д;
 -
количество
нефти 3б сорта,
которое идет
на изготовление
продуктов А,
В, С, Д;
 -
количество
нефти 4 - го сорта,
которое идет
на изготовление
продуктов А,
В, С, Д.
Построим систему ограничений на лимиты по выходу продуктов переработки (по видам) из 1 тонны сырой нефти.
4.2. Учитывая, что в течении недели потребность в продуктах нефтепереработки группы А не превышает 170 тыс. тонн, то ограничение по данному виду выглядит:
0,6+0,5+0,4+0,4+0,3 170
тыс. тонн
Ограничение по продуктам нефтепереработки группы В:
0,2+0,2+0,3+0,1+0,385
тыс. тонн
Ограничение по продуктам нефтепереработки группы С:
…+…+…+0,1+…20
тыс. тонн
Ограничение по продуктам нефтепереработки группы Д:
0,1+0,2+0,2+0,2+0,385
тыс. тонн
Построим ограничение по количество сырой нефти каждого вида, которая может поступить за неделю на завод:
По количеству нефти сорта А: По количеству нефти сорта В:
100 100
По количеству нефти сорта С: По количеству нефти сорта Д:
+200 100
Учитывая,
что рентабельность
переработки
сырой нефти
составляет:
1-го сорта – 1
у.е./т., 2-го сорта
- 2 у.е./т., 3 – го сорта
– а). при получении
жидкого топлива
1,5 у.е./т, б). при
получении
смазочного
масла 2,5 у.е./т.,
4-го сорта – 0,7
у.е./т., величина
прибыли от
переработки
нефтепродуктов
составит:
1+2+1,5+2,5+0,7
4.3. Требование
максимизации
этого функционала
записывается
в виде: 1+2+1,5+2,5+0,7
 max
Таким образом, оптимальная модель для решения задачи имеет вид:
1+2+1,5+2,5+0,7
max
0,6+0,5+0,4+0,4+0,3170
тыс. тонн
0,2+0,2+0,3+0,1+0,385
тыс. тонн
…+…+…+0,1+…20
тыс. тонн
0,1+0,2+0,2+0,2+0,385
тыс. тонн
100,
100,
+200,
100
Список использованных источников
Миксюк С.Ф., Комкова В.Н. Экономико-математические методы и модели – Мн.: БГЭУ, 2006
Бородич С.А. Эконометрика – Мн.: Новое знание, 2001
18