Экономико-статистический анализ себестоимости продукции на ООО "Кирилловлес"
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
Вологодский государственный технический университет
Кафедра экономико-математического моделирования
КУРСОВАЯ РАБОТА
по статистике
на тему
Экономико-статистический анализ себестоимости продукции на ООО «Кирилловлес»
Выполнил: студент группы МЭТ-31
Глебов Г.З.
Вологда
2010
Содержание
Введение
1. Сущность и значение показателя себестоимости продукции
2. Характеристика продукции, выпускаемой ООО «Кирилловлес»
3. Анализ структуры себестоимости продукции
4. Оценка выполнения плана и динамики себестоимости продукции индексным методом
5. Анализ себестоимости продукции в динамике
5.1 Характеристика вариации себестоимости продукции
5.2 Показатели динамики себестоимости продукции
5.3 Выявление основной тенденции ряда динамики себестоимости продукции
6. Исследование влияния факторов на себестоимость продукции
6.1 Выбор факторов, влияющих на себестоимость продукции графическим методом
6.2 Оценка влияния факторов методом аналитической группировки
6.3 Корреляционно-регрессионный анализ
Выводы и предложения
Список используемых источников
Приложение
Введение
В настоящее время в России развивается производство, а вместе с ним рынок и экономика страны. Если раньше в начале девяностых годов при дефиците товаров не стояла острая проблема реализации продукции, то сегодня можно сказать, что она существует. С процессом наполнения рынка товарами и услугами растет конкуренция, что заставляет участников рыночных отношений отстаивать свою долю рынка. В итоге верх одерживает тот, у кого выше качество и ниже цена на продукцию или услугу. Именно эти два основных фактора влияют на исход борьбы, а резервы улучшения этих факторов как раз и заложены в себестоимости. [8;9].
Большая часть предприятий, прежде чем начать свое производство, в качестве основной цели ставят получение прибыли. Прибыль предприятия во многом зависит от цены продукции и затрат на ее производство. Цена продукции на рынке есть следствие взаимодействия спроса и предложения. Под воздействием законов рыночного ценообразования, в условиях свободной конкуренции цена продукции не может быть выше или ниже по желанию производителя или покупателя — она выравнивается автоматически. Другое дело — затраты, формирующие себестоимость продукции. Они могут возрастать или снижаться в зависимости от объема потребляемых трудовых и материальных ресурсов, уровня техники, организации производства и других факторов. Естественно, чем выше затраты, тем ниже прибыль и наоборот. То есть между этими показателями существует обратная функциональная связь. Следовательно, производитель располагает множеством рычагов снижения затрат, которые он может привести в действие при умелом управлении.
Изучение себестоимости продукции позволяет дать более правильную оценку уровню показателей прибыли и рентабельности, достигнутому на предприятии. В обобщенном виде себестоимость продукции отражает все стороны хозяйственной деятельности предприятий, их достижения и недостатки. Можно отметить, что себестоимость применяется для исчисления национального дохода в масштабах страны, является одним из основных факторов формирования прибыли, является одной из основных частей хозяйственной деятельности и соответственно одним из важнейших элементов управления. Себестоимость продукции неразрывно связана почти со всеми показателями хозяйственной деятельности предприятия, и они получают в ней свое отражение. [8;10].
Анализируя данные учета и отчетности, статистика решает в этой области следующие основные задачи:
изучает структуру себестоимости по видам затрат и выявляет влияние изменений структуры затрат на динамику себестоимости;
анализирует факторы, влияющие на динамику себестоимости;
выявляет резервы дальнейшего снижения себестоимости и повышения экономической эффективности производства.
Но для того, чтобы решать поставленные выше задачи статистики себестоимости необходимо иметь четкое знание теоретического и практического содержания себестоимости как экономической категории и как инструмента, средства, инструменты воздействия на результаты хозяйственной деятельности. [9;10].
Успех фирмы зависит от формирования себестоимости по нескольким причинам:
затраты на производство изделия выступают важнейшим элементом при определении справедливой и конкурентоспособной продажной цены;
информация о себестоимости продукции лежит в основе прогнозирования и управления производством и затратами;
знание себестоимости необходимо для определения рентабельности отдельных видов продукции и производства в целом, определения оптовых цен на продукцию, осуществления внутрипроизводственного хозрасчета.
В себестоимости продукции отражаются достижения и недостатки в любой области хозяйственной деятельности предприятия. Важность этого показателя особенно усиливается, в связи с большим объемом производства и непрерывным его ростом, так как при этом снижение одного из элементов затрат себестоимости приводит к росту конкурентоспособности и рентабельности продукции
Целью данной курсовой работы является определение резервов снижения себестоимости продукции на предприятии на основе статистико-экономического анализа показателей себестоимости и использовании статистических методов в их исчислении. Выявление возможностей повышения эффективности использования материальных, трудовых и денежных ресурсов в процессе производства и сбыта продукции должно опираться на комплексный анализ работы предприятия: изучение технического и организационного уровня производства, использование производственных мощностей и основных фондов, сырья и материалов, рабочей силы, хозяйственных связей. [10;9]
Целью курсовой работы является экономико-статистический анализ предприятия ООО «Кирилловлес» на основе показателей себестоимости продукции.
В соответствии с поставленной целью при написании курсовой работы решались следующие задачи:
Изучить сущность и значение показателя себестоимости продукции;
Характеризовать продукцию выпускаемую ООО «Кирилловлес» и сделать анализ структуры её себестоимости;
Проанализировать влияние различных факторов на уровень себестоимости выпускаемой продукции;
Сделать выводы на основе результатов выполненного анализа себестоимости продукции и предложить меры по её снижению на ООО «Кирилловлес».
В курсовой работе применяются следующие статистические методы: аналитических группировок, средних и относительных величин, метод сопоставления, графический, индексный.
1. Сущность и значение показателя себестоимости продукции
В процессе хозяйственной деятельности предприятие осуществляет издержки (материальные, трудовые, финансовые). Издержки предприятия состоят из всей суммы расходов на производство продукции и ее реализацию. Эти издержки, выраженные в денежной форме, называются себестоимостью и включаются в стоимость продукта. Таким образом, себестоимость является частью цены товара, причем она отражает большую часть стоимости продукции и зависит от изменения условий производства и реализации продукции. Себестоимость входит в число особо значимых показателей эффективности хозяйственной деятельности. Она представляет собой затраты предприятия на производство и обращение, служит основой соизмерения расходов и доходов, то есть самоокупаемости. Себестоимость показывает, во что обходится предприятию выпускаемая им продукция, сколько можно заработать на продаже продукции или какую «накрутку» сделать сверх себестоимости, то есть она является основой ценообразования. Если стоимость реализуемой продукции больше себестоимости, то имеет место расширенное производство. Если в процессе реализации продукция меньше себестоимости, то не обеспечивается даже простое воспроизводство. Без преувеличения этот показатель наиболее чутко реагирует на ситуацию, которая складывается на предприятиях, в производстве отдельных видов изделий и в целых отраслях. [11].
Себестоимость — это выраженные в стоимостной форме текущие затраты предприятия на производство и реализацию продукции (работ, услуг).
В Положении о составе затрат по производству и реализации продукции (работ, услуг), утверждено постановлением Правительства РФ от 5 августа 1992г. № 552, себестоимость определяется как стоимостная оценка используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, топлива, материалов, энергии, основных фондов, трудовых ресурсов, а также других затрат на её производство и реализацию.
При планировании, учете и калькулировании себестоимости продукции предприятие имеет право суммировать в себестоимость также и иные произведенные им расходы и платежи, непосредственно не связанные с производством и реализацией продукции. Эти расходы «законодатель» позволил относить на себестоимость, и которые в дальнейшем являются составной частью формируемой цены товара, т.е. будут компенсированы предприятию потребителем его продукции. [7].
Условно себестоимость выпускаемой предприятием продукции можно рассматривать с экономических и юридических позиций. В экономическом аспекте себестоимость продукции представлена как стоимостное выражение любых издержек на ее производство и реализацию, именуемые затратами. В юридическом разрезе себестоимость произведенных предприятием расходов нужно учитывать только тогда когда это дозволяет законодательство.
Как экономическая категория себестоимость продукции выполняет ряд важнейших функций:
Учет и контроль всех затрат на выпуск и реализацию продукции;
База для формирования оптовой цены на продукцию предприятия и определения прибыли и рентабельности;
Экономическое обоснование целесообразности вложения реальных инвестиций на реконструкцию, техническое перевооружение и расширение действующего предприятия;
Определение оптимальных размеров предприятия;
Экономическое обоснование и принятие любых управленческих решений и др.
Себестоимость продукции является не только важнейшей экономической категорией, но и качественным показателем, так как она характеризует уровень использования всех ресурсов (переменного и постоянного капитала), находящихся в распоряжении предприятия. В себестоимость входят затраты, связанные:
непосредственно с производством (сырье, материалы, приобретенные изделия и полуфабрикаты, топливо, энергия и т.д.);
с обслуживанием производственного процесса и его управлением;
с оплатой труда и отчислениями в фонд социальной защиты, а также платежи по имущественному страхованию;
с затратами на ремонт основных производственных фондов;
с амортизационными отчислениями на полное восстановление (реновацию) основных фондов;
с расходами на реализацию продукции.
Причем следует отметить, что все компоненты учитываются по фактическим затратам, независимо от того, произведены ли они в пределах установленных действующим законодателъством норм или превышают их. То есть эти компоненты являются затратами прошлого труда уже совершенного. Данное обстоятельство особо важно для обоснованного налогообложения прибыли. [10].
В отечественной теории и практике в зависимости от объекта, для которого определяются затраты, различают следующие виды себестоимости :
Себестоимость всей продукции, под которой понимается общая сумма затрат на ее производство и реализацию. При этом различают полную производственную себестоимость и полную (коммерческую) себестоимость продукции.
Полная производственная себестоимость — это общая сумма прямых и косвенных затрат на производство товаров или услуг.
Полная (коммерческая) себестоимость включает в себя полную производственную себестоимость, а также сумму внепроизводственных (коммерческих) расходов.
Индивидуальная себестоимость, т.е. себестоимость конкретной единицы продукции. Опр еделяется исключительно в случае единичного производства, например при изготовлении уникального оборудования.
Средняя себестоимость - данный показатель может быть рассчитан для отдельных предприятий и для отраслей определяется как средневзвешенная величина и характеризует средние затраты на единицу продукции. [9]
2. Характеристика продукции, выпускаемой ООО «Кирилловлес»
Основными видами продукции, выпускаемой на лесозаготовительном предприятии ООО «Кирилловлес» являются древесина и дрова топливные. К деловой древесине относят:
балансы (березовые, хвойные, осиновые);
пиловочник (хвойный, березовый, осиновый);
фанерный кряж березовый.
Заготовка древесины ведется на специально отведенном участке рабочими в составе шести человек. Техника и инструмент закреплены за ними же. После завершения первичной обработки хлысты вывозят на лесовозах МАЗ – 509А и ТМЗ – 803 с верхнего склада на нижний склад, на раскряжевочную эстакаду, где хлысты кряжуют на заданную длину (6, 4 и 3 м), сортируют и складывают штабелями.
Таблица 2.1 Состав себестоимости деловой древесины по элементам затрат, тыс. руб.
| Элементы затрат | 1 год | 2 год | |
| план | факт | ||
|
Материалы Амортизация Зарплата Отчисления на соц. нужды Прочие затраты Полная себестоимость |
189 588 114 320 259 188 104 971 282 766 950 763 |
199 823 78 650 401 364 158 539 625 365 1 463 741 |
404 621 253 620 555 635 219 476 331 467 1 764 819 |
Таблица 2.2 Состав себестоимости дров по элементам затрат, тыс. руб.
| Элементы затрат | 1 год | 2 год | |
| план | факт | ||
|
Материалы Амортизация Зарплата Отчисления на соц. нужды Прочие затраты Полная себестоимость |
9 790 5 680 12 009 4 863 16 247 48 589 |
11 108 4 020 12 400 4 898 16 774 49 200 |
36 497 6 115 50 617 19 899 38 821 151 949 |
Таблица 2.3. Состав себестоимости деловой древесины по калькуляционным статьям, тыс. руб.
| Калькуляционные статьи | 1 год | 2 год | |
| план | факт | ||
|
Сырье и материалы Топливо и энергия на техн. нужды Заработная плата Расходы на подготовку и освоение производства Цеховые расходы Общехозяйственные расходы Потери от брака Прочие Производственная себестоимость Внепроизводственные расходы Полная себестоимость |
49 866 129 689 364 159 10 033 43 612 112 757 - 240 647 950 763 - 950 763 |
58 000 129 322 559 903 12 501 51 000 137 033 - 515 982 1 463 741 - 1 463 741 |
194 185 199 042 775 111 11 394 47 951 114 712 - 422 424 1 764 819 - 1 764 819 |
Таблица 2.4 Состав себестоимости дров топливных по калькуляционным статьям, тыс. руб.
| Калькуляционные статьи | 1 год | 2 год | |
| план | факт | ||
|
Сырье и материалы Топливо и энергия на техн. нужды Заработная плата Расходы на подготовку и освоение производства Цеховые расходы Общехозяйственные расходы Потери от брака Прочие Производственная себестоимость Внепроизводственные расходы Полная себестоимость |
2 540 6 628 16 872 622 2 230 9 243 - 10 454 48 589 - 48 589 |
2 387 8 721 17 298 - 4 217 8 930 - 7 647 49 200 - 49 200 |
16 719 17 137 70 516 2 641 3 748 25 657 - 15 531 151949 - 151 949 |
Таблица 2.5 Факторы, влияющие на себестоимость деловой древесины
| Год, месяц | Себестоимость, руб. | Объем продукции, м3 | Заработная плата, тыс. руб. |
|
1 год январь февраль март апрель май июнь июль август сентябрь октябрь ноябрь декабрь 2 год январь февраль март апрель май июнь июль август сентябрь октябрь ноябрь декабрь |
37 675 23 726 33 726 46 656 37 315 49 105 56 498 39 642 122 906 68 634 50 768 59 754 57 082 69 657 91 204 97 141 187 092 180 221 218 846 198 735 153 611 250 961 106 387 92 476 |
1 145 1 804 2 050 1 037 1 498 1 547 963 1 354 876 1 587 1 243 3 001 4 276 4 704 2 924 1 000 568 373 319 263 317 359 1 637 1 790 |
1 825 943 10 740 3 132 5 722 7 128 12 048 2 417 14 720 6 079 3 647 6 833 3 710 4 528 8 928 6 314 12 161 11 714 13 227 11 918 8 985 16 313 6 915 6 010 |
3. Анализ структуры себестоимости продукции
При анализе структуры себестоимости необходимо уделить внимание тем затратам, которые занимают наибольший удельный вес в общей величине себестоимости.
Результаты вычислений приведены в приложении (таблица П1).
Наибольший удельный вес в фактической структуре себестоимости деловой древесины имеют: заработная плата (44%), затраты на топливо и энергию на техн. нужды (11%) и прочие затраты (24%).
Перерасход фактических затрат по сравнению с запланированными произошел по трем статьям (сырье и материалы, топливо и энергию на техн. нужды, заработная плата) и в итоге составил 301078,00 тыс.руб.
Наибольшее влияние на изменение общей величины себестоимости оказали: затраты на материалы (+45%) и прочие затраты (-31%).

Рис.3.1 - Структура себестоимости деловой древесины по плану
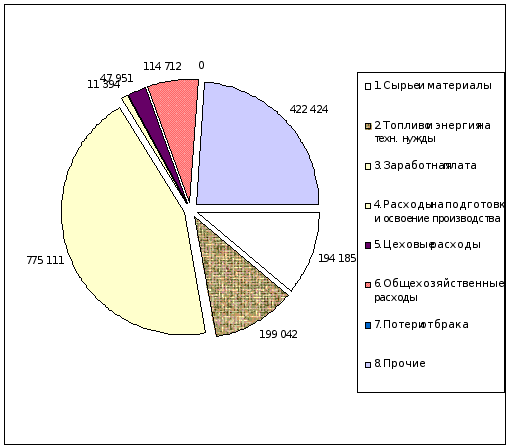
Рис.3.2 - Структура себестоимости деловой древесины по факту
4. Оценка выполнения плана и динамики себестоимости продукции индексным методом
Изменение себестоимости деловой древесины и дров за разные периоды времени.
Индивидуальные индексы и перерасход от роста себестоимости продукции:
изменение себестоимости деловой древесины, предусмотренное планом:
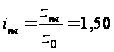 ;(4.1)
Таким образом, запланированный рост себестоимости деловой древесины в отчетном периоде по сравнению с базисным составил 50%.
фактическое изменение себестоимости деловой древесины:
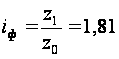 ;(4.2)
Фактический же рост себестоимости деловой древесины в отчетном периоде составил 81%.
отклонение фактической себестоимости деловой древесины от плановой:
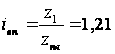 ;(4.3)
Рост фактической себестоимости деловой древесины сверх запланированного значения равняется 21%.
перерасход от увеличения себестоимости деловой древесины:
плановая
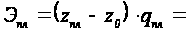 490659,62
тыс.руб.;(4.4)
фактическая
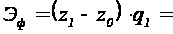 791737,62
тыс.руб.;(4.5)
сверхплановая
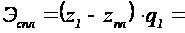 301078,00
тыс.руб.;(4.6)
где ,
 ,
 – себестоимость
единицы продукции
данного вида
за отчетный,
базисный и
плановые периоды,
ден. ед.;
 ,
 – выпуск продукции
фактически
за отчетный
период и по
плану, нат. ед.
Запланированный перерасход от увеличения себестоимости деловой древесины составлял 490659,62 тыс.руб. Фактический перерасход от увеличения себестоимости деловой древесины равен 791737,62 тыс.руб. Таким образом, перерасход сверх плана от увеличения себестоимости деловой древесины составил 301078,00 тыс.руб.
Общие индексы и перерасход от роста себестоимости сравнимой продукции:
индекс планового задания по снижению себестоимости сравнимой товарной продукции:
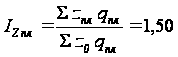 ;(4.7)
индекс выполнения плана по снижению себестоимости продукции:
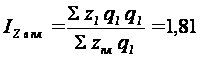 (4.8)
индекс фактической динамики себестоимости продукции:
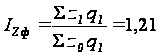 ;(4.9)
экономия от снижения себестоимости сравнимой продукции:
плановая
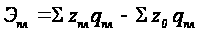 =490659,62
тыс.руб.;(4.10)
фактическая
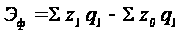 =
791737,62 тыс.руб.;(4.11)
сверхплановая
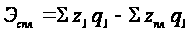 =
301078,00 тыс.руб.(4.12)
Полученные результаты свидетельствуют о том, что наблюдается повышение себестоимости и, следовательно, перерасход.
Ввиду постоянного обновления продукции доля сравнимой продукции может быть незначительной, поэтому при планировании и анализе себестоимости применяют показатель затрат на 1 руб. товарной продукции, при этом учитывается вся продукция, а не только сравнимая. Определите затраты на рубль товарной продукции:
по плану для запланированного объема и состава продукции:
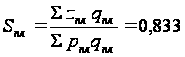 руб./руб.;(4.13)
по плану для фактического объема и ассортимента продукции:
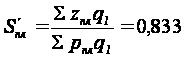 руб./руб.;(4.14)
фактические затраты на 1 руб. товарной продукции в действующих оптовых ценах предприятия:
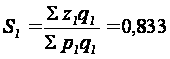 руб./руб.;(4.15)
фактические затраты на 1 руб. товарной продукции в оптовых ценах предприятия, принятых в плане:
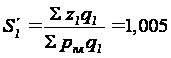 руб./руб.,(4.16)
где – плановые
затраты на
выпуск запланированной
товарной продукции,
ден. ед.;
 ,
 – фактически
выпущенная
товарная продукция
по плановой
и фактической
себестоимости,
ден. ед.;
 – стоимость
запланированной
товарной продукции
в плановых
оптовых ценах,
ден. ед.;
 ,
 –
стоимость
фактически
выпущенной
товарной продукции
в ценах, принятых
в плане и действующих
оптовых ценах,
ден. ед.
Для первых трех показателей затраты на 1 рубль товарной продукции равны, что связано с тем что фактический объём товарной продукции равен запланированному. Таким образом, на 1 рубль товарной продукции приходиться 0,167 руб. прибыли, фактические затраты равны планируемым, при одинаковом объёме выпуска продукции (отчетного периода) стоимость продукции в отчетном периоде меньше стоимости, посчитанной по оптовым ценам отчетного периода на 16,7%. Для четвертого показателя фактические затраты на 1 руб. товарной продукции в оптовых ценах предприятия, принятых в плане равны 1,005 руб./руб.
Динамика этих затрат характеризуется индексами, позволяющими выделить степень влияния различных факторов:
индекс соотношения фактических и плановых затрат, учитывающий влияние всех факторов:
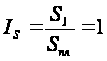 (4.17)
За счет всех факторов затраты не изменились.
индекс затрат, учитывающий влияние изменения себестоимости единицы продукции:
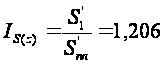 (4.18)
Повышение себестоимости привело к увеличению затрат на 20,6%.
индекс затрат, характеризующий влияние изменения состава и ассортимента продукции:
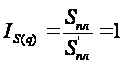 (4.19)
Изменение затрат не произошло, так как состав и ассортимент не изменились.
индекс, учитывающий влияние оптовых цен на общую динамику фактических затрат на 1 руб. товарной продукции по сравнению с планом:
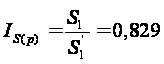 ,(4.20)
при этом
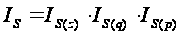 .(4.21)
Влияние оптовых цен на общую динамику фактических затрат на 1 руб. товарной продукции по сравнению с планом положительное, снижение 17%.
Вычисленные затраты на 1 руб. товарной продукции позволяют выявить в абсолютном выражении экономию фактических затрат на 1руб. товарной продукции по сравнению с планом:
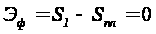 руб,(4.22)
в том числе за счет изменения
себестоимости
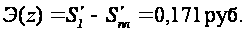 ;(4.23)
ассортимента
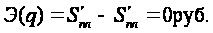 ;(4.24)
оптовых цен
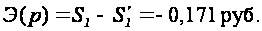 (4.25)
Экономия фактических затрат на 1руб. товарной продукции по сравнению с планом равна 0 руб., при этом произошли изменения в структуре: за счет изменения себестоимости затраты сократились на 17,1% и выросли на такую же величину за счет изменения оптовых цен.
5. Анализ себестоимости продукции в динамике
5.1 Характеристика вариации себестоимости продукции
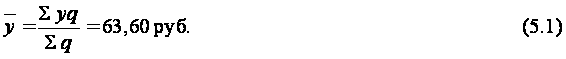
Вариацию себестоимости единицы продукции можно охарактеризовать следующими показателями:
– средний уровень
– размах вариации – показывает, на сколько велико различие между максимальным и минимальным значениями себестоимости единицы продукции.

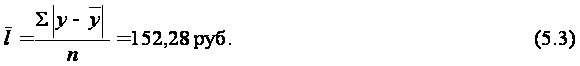
– среднее линейное отклонение – учитывает отклонение от средней по модулю
 –
дисперсия – средний квадрат отклонений индивидуальных значений себестоимости от ее среднего значения
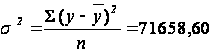 (руб.)2 (5.4)
– среднее квадратическое отклонение – показывает на сколько в среднем отклоняется конкретные значения себестоимости единицы продукции от среднего значения
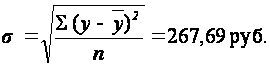 (5.5)
– коэффициент вариации
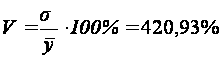 ,(5.6)
где y – помесячные значения себестоимости единицы продукции, ден. ед.;
 – максимальное
и минимальное
значения
себестоимости
единицы продукции
в совокупности;
n – количество значений себестоимости единицы продукции.
Так как коэффициент вариации много больше 33% совокупность нельзя считать однородной.
5.2 Показатели динамики себестоимости продукции
Применим метод укрупнения интервалов и построим ряд динамики абсолютных значений себестоимости единицы продукции по кварталам. Исходные данные и рассчитанные показатели приведены в таблице П3.
Показатели ряда динамики рассчитываются следующим образом:
Абсолютный прирост:
цепной – показывают абсолютные приросты себестоимости продукции:
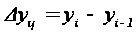 (5.7)
Понижение себестоимости наблюдается в 4,5 и 8 периодах по -41,42 руб., -14,88 руб. и -370,18 руб. соответственно. Среднее значение абсолютного прироста составляет 35,87 руб. в квартал.
базисный (накопленный) – накопленные итоги с начала исследуемого периода:
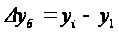 ,(5.8)
где ,
 – начальный
уровень ряда
динамики и
уровень себестоимости
единицы продукции
в i-м квартале.
Наибольшее значение абсолютного прироста наблюдается в седьмом периоде - 621,25 руб. Абсолютное же изменение значения себестоимости за рассматриваемый период составляет 251,07 руб.
Темп роста:
цепной – показывает интенсивность развития в каждом отдельном периоде:
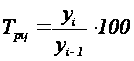 (5.9)
Наибольшее относительное, по сравнению с предыдущим периодом увеличение себестоимости, наблюдалось в шестом периоде (в 15,33 раза), наибольшее снижение в последнем периоде (0,46 раза).
базисный характеризует непрерывную линию развития:
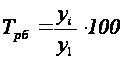 .(5.10)
Таким образом, в седьмом и восьмом кварталах по сравнению с первым себестоимость выросла в 30,82 раза и 13,05 раза соответственно.
Темп прироста – показывает на сколько процентов увеличились значения себестоимости за