Экономико-математические методы и прикладные модели
1.5.
Матрица
 (матрица
коэффициентов
прямых материальных
затрат) продуктивна,
т.к. существует
неотрицательный
вектор
 .
2) Построить баланс (заполнить таблицу) производства и распределения продукции предприятий холдинга.
2.1.
Для
распределения
продукции
предприятий
холдинга необходимо
найти 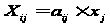 (рис.
3.4)
Рис. 3.4
Распределение продукции предприятий холдинга
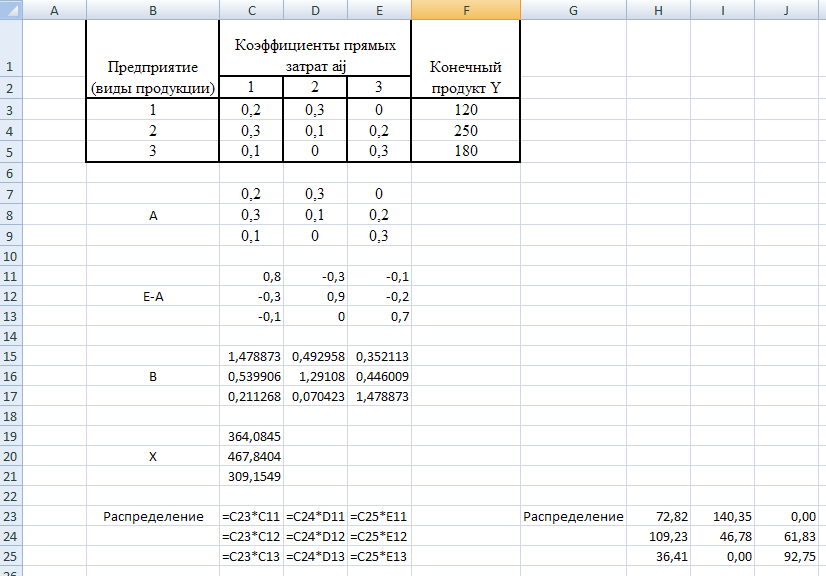
2.2. Построим межотраслевой баланс производства (рис. 3.5)
Рис 3.5
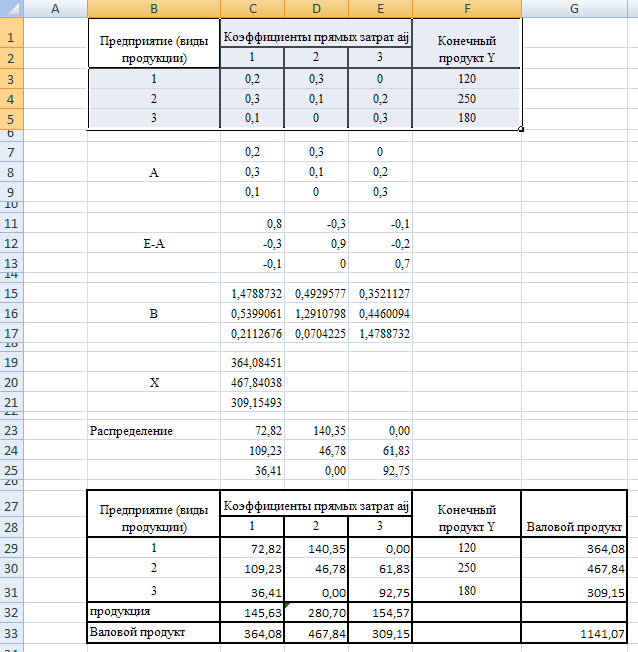
Условно чистая продукция – это разность между валовым продуктом и суммой продуктов, которые потребляет каждая отрасль.
Ответ:
1)
Матрица
(матрица
коэффициентов
прямых материальных
затрат) продуктивна,
т.к. существует
неотрицательный
вектор
.
2)
| Межотраслевой баланс | |||||
| Предприятие (виды продукции) | Коэффициенты прямых затрат aij | Конечный продукт Y | Валовой продукт | ||
| 1 | 2 | 3 | |||
| 1 | 72,82 | 140,35 | 0,00 | 120 | 364,08 |
| 2 | 109,23 | 46,78 | 61,83 | 250 | 467,84 |
| 3 | 36,41 | 0,00 | 92,75 | 180 | 309,15 |
| Условно чистая продукция | 145,63 | 280,70 | 154,57 | ||
| Валовой продукт | 364,08 | 467,84 | 309,15 | 1141,07 | |
Задача 4
Исследовать динамику экономического показателя на основе анализа одномерного временного ряда.
В течение девяти последовательных недель фиксировался спрос Y(t) (млн руб.) на кредитные ресурсы финансовой компании. Временной ряд Y(t) этого показателя приведен в таблице.
| Номер наблюдения ( t = 1,2,…,9) | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 5 | 7 | 10 | 12 | 15 | 18 | 20 | 23 | 26 |
Требуется:
Проверить наличие аномальных наблюдений.
Построить линейную модель Y(t) = a0 + a1t, параметры которой оценить МНК (Y(t)) – расчетные, смоделированные значения временного ряда).
Оценить адекватность построенных моделей, используя свойства независимости остаточной компоненты, случайности и соответствия нормальному закону распределения (при использовании R/S–критерия взять табулированные границы 2,7-3,7).
Оценить точность моделей на основе использования средней относительной ошибки аппроксимации.
По двум построенным моделям осуществить прогноз спроса на следующие две недели (доверительный интервал прогноза рассчитать при доверительной вероятности p = 70%)
Фактические значения показателя, результаты моделирования и прогнозирования представить графически.
Решение
1).
Наличие аномальных
наблюдений
приводит к
искажению
результатов
моделирования,
поэтому необходимо
убедиться в
отсутствии
аномальных
данных. Для
этого воспользуемся
методом Ирвина
и найдем характеристическое
число ( )
(таблица 4.1).
 ;
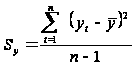 ,

Расчетные
значения сравниваются
с табличными
значениями
критерия Ирвина,
и если они
оказываются
больше табличных,
то соответствующее
значение
 уровня
ряда считается
аномальным.
Таблица 4.1
| t | Y |
|
|
|
|
|
|
|
| 1 | 5 | -4 | 16 | -10,11 | 102,23 | - | - | |
| 2 | 7 | -3 | 9 | -8,11 | 65,79 | 2 | 0,28 | |
| 3 | 10 | -2 | 4 | -5,11 | 26,12 | 3 | 0,42 | |
| 4 | 12 | -1 | 1 | -3,11 | 9,68 | 2 | 0,28 | |
| 5 | 15 | 0 | 0 | -0,11 | 0,01 | 3 | 0,42 | |
| 6 | 18 | 1 | 1 | 2,89 | 8,35 | 3 | 0,42 | |
| 7 | 20 | 2 | 4 | 4,89 | 23,90 | 2 | 0,28 | |
| 8 | 23 | 3 | 9 | 7,89 | 62,23 | 3 | 0,42 | |
| 9 | 26 | 4 | 16 | 10,89 | 118,57 | 3 | 0,42 | |
| Сумма | 45 | 136 | 0 | 60 | 0 | 416,89 | ||
| Среднее | 5 | 15,11 |


 Все
полученные
значения сравнили
с табличными
значениями,
не
превышает их,
то есть, аномальных
наблюдений
нет.
2)
Построить
линейную модель
 ,
параметры
которой оценить
МНК (
 -
расчетные,
смоделированные
значения временного
ряда).
Для этого воспользуемся Анализом данных в Excel (рис. 4.2).
Рис 4.1
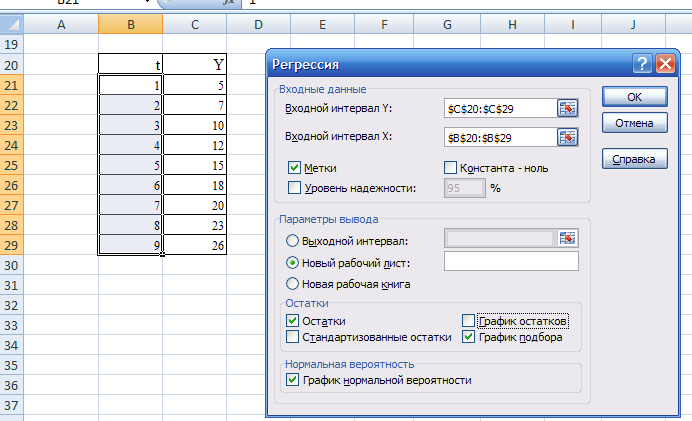
Результат регрессионного анализа содержится в таблице 4.2 и 4.3.
Таблица 4.2
| Коэффициенты | Стандартная ошибка | t-статистика | |
| Y-пересечение а0 | 1,944 | 0,249 | 7,810 |
| t a1 | 2,633 | 0,044 | 59,516 |
Во втором столбце табл. 4.3 содержатся коэффициенты уравнения регрессии а0, а1, в третьем столбце – стандартные ошибки коэффициентов уравнения регрессии, а в четвертом – t – статистика, используемая для проверки значимости коэффициентов уравнения регрессии.
Уравнение
регрессии
зависимости
 (спрос
на кредитные
ресурсы) от
 (время)
имеет вид
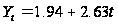 (рис. 4.5).
Таблица 4.3
Вывод остатков
| ВЫВОД ОСТАТКА | ||
| Наблюдение | Предсказанное Y | Остатки |
| 1 | 4,58 | 0,42 |
| 2 | 7,21 | -0,21 |
| 3 | 9,84 | 0,16 |
| 4 | 12,48 | -0,48 |
| 5 | 15,11 | -0,11 |
| 6 | 17,74 | 0,26 |
| 7 | 20,38 | -0,38 |
| 8 | 23,01 | -0,01 |
| 9 | 25,64 | 0,36 |
Рис. 4.4
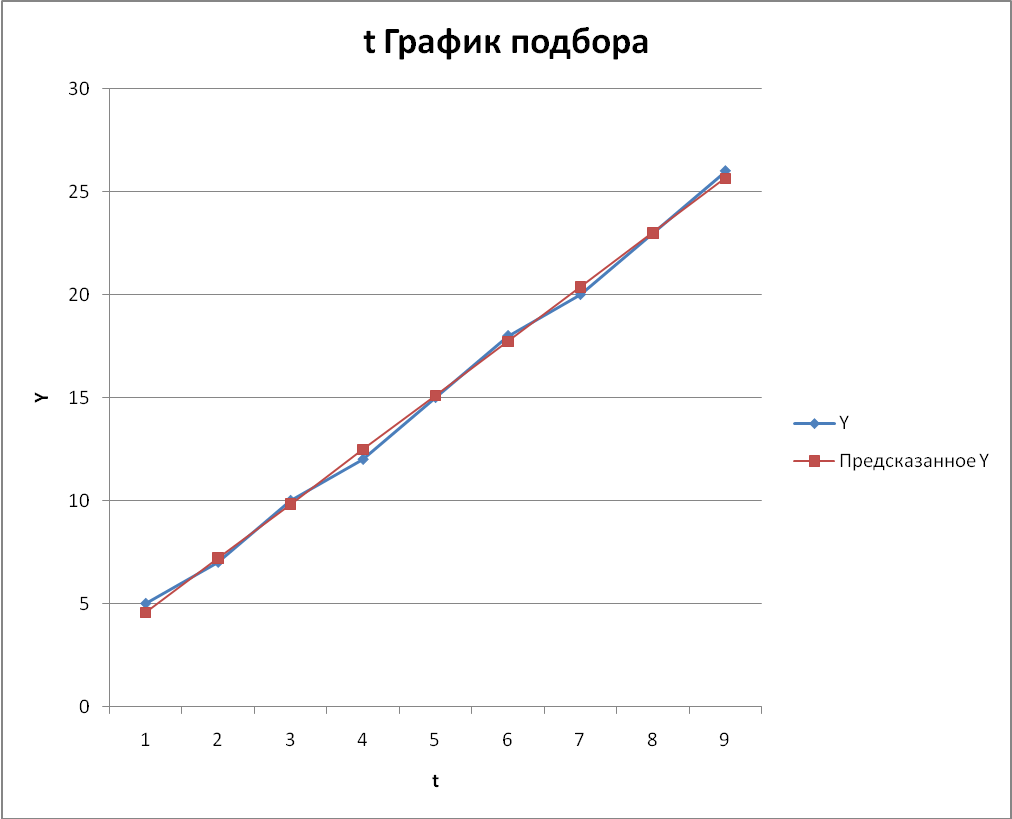
3) Оценить адекватность построенных моделей, используя свойства независимости остаточной компоненты, случайности и соответствия нормальному закону распределения (при использовании R/S-критерия взять табулированные границы 2,7—3,7).
Модель является адекватной, если математическое ожидание значений остаточного ряда случайны, независимы и подчинены нормальному закону распределения.
3.1. Проверим независимость (отсутствие автокорреляции) с помощью d – критерия Дарбина – Уотсона по формуле:
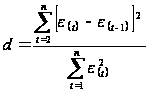
Таблица 4.2
| Наблюдение |
|
|
|
|
|
| 1 | 0,42 | 0,18 | - | - | - |
| 2 | -0,21 | 0,04 | -0,63 | 0,42 | 0,18 |
| 3 | 0,16 | 0,02 | 0,37 | -0,21 | 0,04 |
| 4 | -0,48 | 0,23 | -0,63 | 0,16 | 0,02 |
| 5 | -0,11 | 0,01 | 0,37 | -0,48 | 0,23 |
| 6 | 0,26 | 0,07 | 0,37 | -0,11 | 0,01 |
| 7 | -0,38 | 0,14 | -0,63 | 0,26 | 0,07 |
| 8 | -0,01 | 0,00 | 0,37 | -0,38 | 0,14 |
| 9 | 0,36 | 0,13 | 0,37 | -0,01 | 0,00 |
| Сумма | 0,00 | 0,82 | 0,70 |


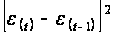
 ,

Т.к. расчетное значение d попадает в интервал от 0 до d1, т.е. в интервал от 0 до 1,08, то свойство независимости не выполняется, уровни ряда остатков содержат автокорреляцию. Следовательно, модель по этому критерию неадекватна.
3.2. Проверку случайности уровней ряда остатков проведем на основе критерия поворотных точек. P > [2/3(n-2) – 1, 96 √ (16n-29)/90]
Количество поворотных точек равно 6 (рис.4.5).
Рис. 4.5
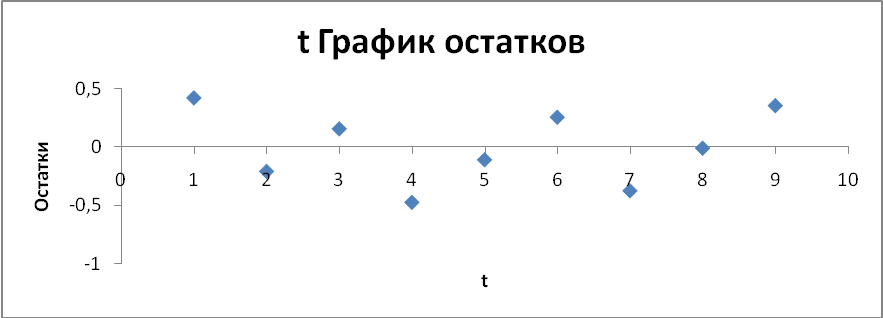
Неравенство выполняется (6 > 2). Следовательно, свойство случайности выполняется. Модель по этому критерию адекватна.
3.3. Соответствие ряда остатков нормальному закону распределения определим при помощи RS – критерия:
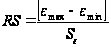 ,
где
 -
максимальный
уровень ряда
остатков,
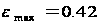
 -
минимальный
уровень ряда
остатков,
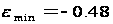
 -
среднеквадратическое
отклонение,
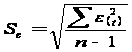 ,
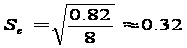
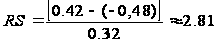
Расчетное значение попадает в интервал (2,7-3,7), следовательно, выполняется свойство нормальности распределения. Модель по этому критерию адекватна.
3.4. Проверка равенства нулю математического ожидания уровней ряда остатков.
В
нашем случае
 ,
поэтому гипотеза
о равенстве
математического
ожидания значений
остаточного
ряда нулю
выполняется.
В таблице 4.3 собраны данные анализа ряда остатков.
Таблица 4.3
| Проверяемое свойство | Используемые статистики | Граница | Вывод | ||
| наименование | значение | нижняя | верхняя | ||
| Независимость | d-критерий | 0,85 | 1,08 | 1,36 | неадекватна |
| Случайность | Критерий поворотных точек | 6>2 | 2 | адекватна | |
| Нормальность | RS-критерий | 2,81 | 2,7 | 3,7 | адекватна |
| Среднее=0? | t-статистика Стьюдента | 0 | -2,179 | 2,179 | адекватна |
| Вывод: модель статистики неадекватна | |||||
4) Оценить точность модели на основе использования средней относительной ошибки аппроксимации.
Для оценки точности полученной модели будем использовать показатель относительной ошибки аппроксимации, который вычисляется по формуле:
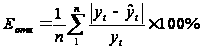 ,
где

Расчет относительной ошибки аппроксимации
Таблица 4.4
| t | Y | Предсказанное Y |
|
|
|
| 1 | 5 | 4,58 | 0,42 | 0,08 | |
| 2 | 7 | 7,21 | -0,21 | 0,03 | |
| 3 | 10 | 9,84 | 0,16 | 0,02 | |
| 4 | 12 | 12,48 | -0,48 | 0,04 | |
| 5 | 15 | 15,11 | -0,11 | 0,01 | |
| 6 | 18 | 17,74 | 0,26 | 0,01 | |
| 7 | 20 | 20,38 | -0,38 | 0,02 | |
| 8 | 23 | 23,01 | -0,01 | 0,00 | |
| 9 | 26 | 25,64 | 0,36 | 0,01 | |
| Сумма | 45 | 136 | 0,00 | 0,23 | |
| Среднее | 5 | 15,11 |

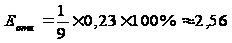
Если ошибка, вычисленная по формуле, не превосходит 15%, точность модели считается приемлемой.
5) По построенной модели осуществить прогноз спроса на следующие две недели (доверительный интервал прогноза рассчитать при доверительной вероятности р = 70%).
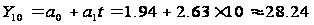
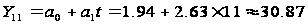
Воспользуемся функцией Excel СТЬЮДРАСПОБР. (рис. 4.10)
t = 1,12
Рис. 4.6
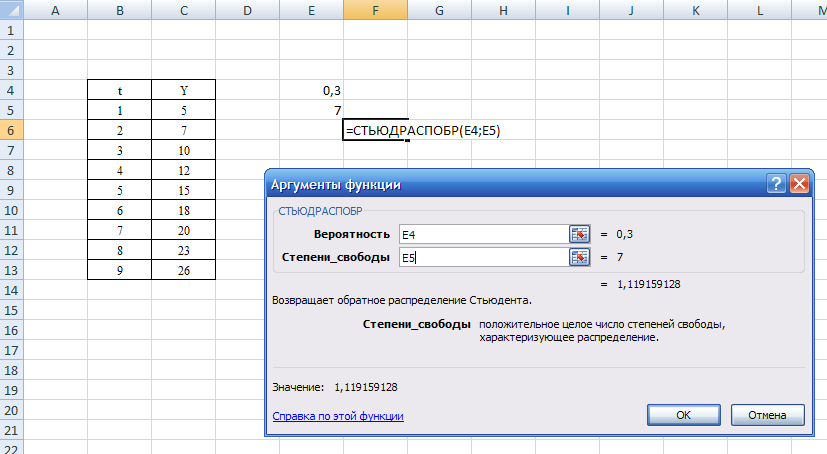
Для
построения
интервального
прогноза рассчитаем
доверительный
интервал. Примем
значение уровня
значимости
 ,
следовательно,
доверительная
вероятность
равна 70 %, а критерий
Стьюдента при
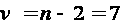 равен 1,12.
Ширину доверительного интервала вычислим по формуле:
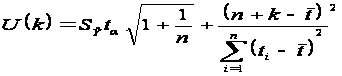 ,
где
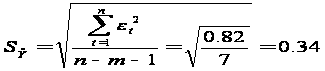


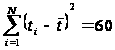 (находим
из таблицы 4.1)
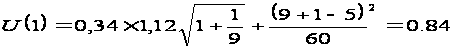 ,
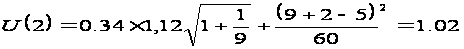 .
Вычисляем верхнюю и нижнюю границы прогноза (таб. 4.11).
Таблица 4.5
Таблица прогноза
| n +k | U (k) | Прогноз | Формула | Верхняя граница | Нижняя граница |
| 10 | U(1) =0.84 | 28.24 | Прогноз + U(1) | 29.сен | 27.40 |
| 11 | U(2) =1.02 | 30.87 | Прогноз - U(2) | 31.89 | 29.85 |
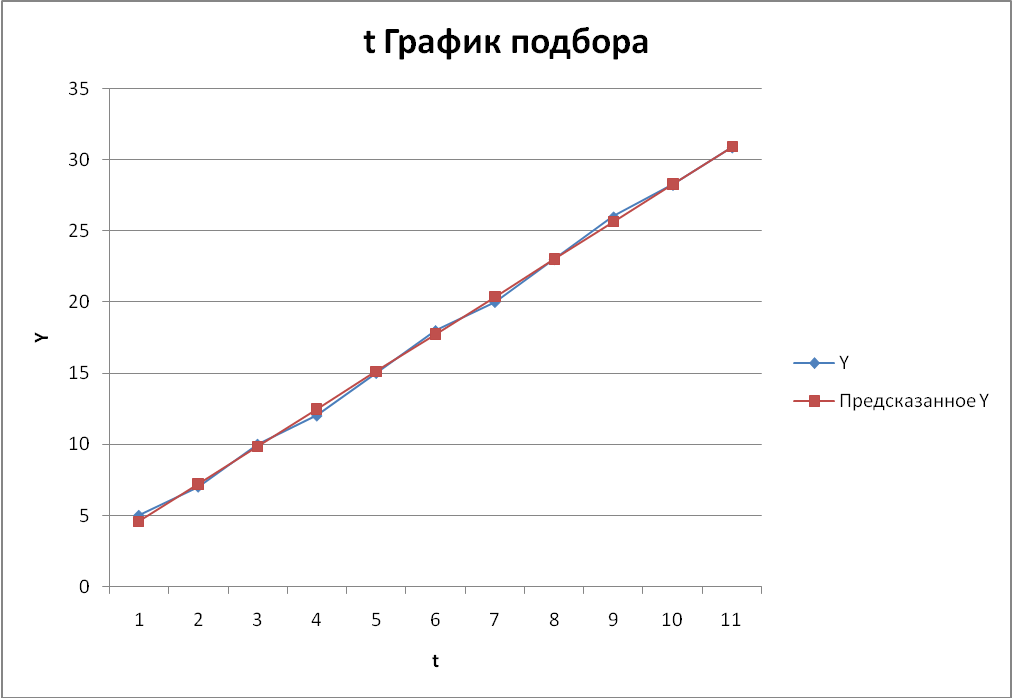
6) Фактические значения показателя, результаты моделирования и прогнозирования представить графически.
Преобразуем график подбора (рис. 4.5), дополнив его данными прогноза.
Рис. 4.7