Важность СНС как в статистике
∆ЧП=92 755,2-105 325,7= -12 570,5 млн.руб.
∆ЧП(А)=105 325,7*(0,8864-1)= - 11 964,9млн.руб.
∆ЧП(R)=105 325,7*0,8864*(0,9936-1)= - 597,5 млн.руб.
∆ЧП=-11 964,9+(-597,5)= - 12 562,5 млн.руб.
Влияние изменения уровня рентабельности активов на изменение чистой прибыли (в относительном выражении) рассчитывается следующем образом:
∆ЧП(R)/ ∆ЧП= - 597,5/-12 570,5=0,0475
По данной задаче можно сделать следующий вывод:
В отч. году ЧП уменьшилась по сравнению с баз. год на 12 570,5 млн.руб. Иначе говоря, ЧП составляет 88% от ЧП баз. год, т.е. она уменьшилась на 12%, о чём свидетельствует ОПД.
ЧП за счёт изменения уровня рентабельности в абсолютном выражении уменьшилась на 597,5 млн.руб., а в относительном выражении изменение составило 0,0 475 или 4,75%.
Задача №4
Имеются следующие данные об объеме и изменении валового внутреннего продукта Российской Федерации:
|
Годы |
ВВП(в тек. ценах), млрд. руб |
ВВП (сопоставимых ценах), % к предыдущему году |
| 1998 | 2 629,6 | 94,7 |
| 1999 | 4 823,2 | 106,4 |
| 2000 | 7 305,6 | 110,0 |
| 2001 | 8 943,6 | 105,1 |
| 2002 | 10 817,5 | 104,7 |
| 2003 | 13 201,1 | 107,3 |
| 2004 | 16 778,8 | 107,1 |
По приведенным данным определите:
ВВП в сопоставимых ценах;
Индекс физического объема ВВП (в процентах к 1998 г.)
Индекс дефлятор (в разах к предыдущему году);
Показатели рядов динамики ВВП в текущих и сопоставимых ценах.
Результаты расчетов представить в виде таблицы. Изобразите графически динамику ВВП в текущих и сопоставимых ценах в % к 1998 г. Проанализируйте результаты расчетов и сделайте выводы.
Решение:
Для расчетов используются следующие формулы:
Коэффициент
роста -
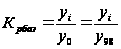 ,
например за
1999 год –
Крбаз(99) = 4 823,2 / 2 629,6 = 1,834
Индекс физического
объема -
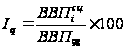 ;
Iq(99) = 2 797,9 / 2 629,6 * 100 = 106,0 %
Индекс-дефлятор
-
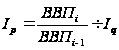 ;
Ip(99) = 4 823,2 / 2 629,6 / 1,064 = 1,724.
|
Годы |
ВВП(в тек. ценах), млрд. руб |
ИФО |
ВВП (сопоставимых ценах), млрд.руб |
ИФО |
Ip |
Kp баз |
| 1998 | 2 629,6 | 0,947 | 2 629,6 | 100,0 |
ѕ |
1,000 |
| 1999 | 4 823,2 | 1,064 | 2 797,9 | 106,4 |
1,724 |
1,834 |
| 2000 | 7 305,6 | 1,100 | 3 077,7 | 117,0 |
1,377 |
2,778 |
| 2001 | 8 943,6 | 1,051 | 3 234,7 | 123,0 |
1,165 |
3,401 |
| 2002 | 10 817,5 | 1,047 | 3 386,7 | 128,8 |
1,155 |
4,114 |
| 2003 | 13 201,1 | 1,073 | 3 633,9 | 138,2 |
1,137 |
5,020 |
| 2004 | 16 778,8 | 1,071 | 3 891,9 | 148,0 |
1,187 |
6,381 |
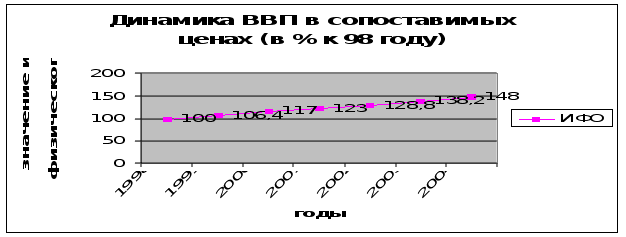
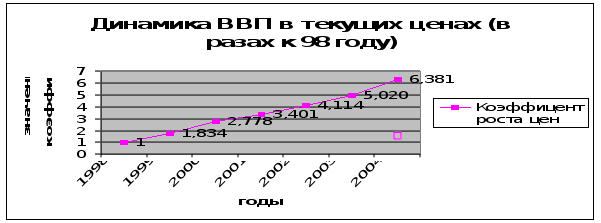
По данной задаче можно сделать следующий вывод:
- Наибольший рост цен наблюдается в 1999 году – увеличился на 72,4% или в 1,724 раза, а также в 2000 году, что составляет – 38%.
- Больше всего индекс физического объема ВВП увеличился в 2004 году по отношению к 1999 году на 48%, а в текущих ценах в 6,88 раз.
Заключение
Таким образом, в курсовой была рассмотрена сущность системы национальных счетов, показана ее важность как в статистике, так и в экономике в целом.
СНС представляет собой систему расчётов макроэкономических показателей, построенную в виде набора взаимосвязанных счётов и балансовых таблиц, показатели которых основаны на единых международно-признанных определениях, классификациях и правилах оценки и составляют в совокупности развёрнутую макроэкономическую статистическую модель, это статистическая система мониторинга за состоянием экономики страны, удовлетворяющая аналитические потребности для стран с различным уровнем экономического развития. Это позволяет считать СНС самой развитой информационной системой в мире, представляющей характеристику экономических процессов, протекающих в стране, её регионах, секторах экономики.
Также в работе дана характеристика основным понятиям СНС, таким как резидент и резиденство, институциональная единица и др.
Были определены общие принципы построения СНС, причем основополагающим методом построения является балансовый, который реализуется благодаря применению принципа двойной записи.
Проанализированы основные счета СНС и на их основе выполнено решение одной из задач.
Представлены определения важнейших показателей в СНС и показаны основные методы расчета ВВП и ВНД.
На сегодняшний день статистическое и экономическое изучение ситуации в стране с помощью показателей СНС имеет некоторые проблемы, а именно отражение теневой и неформальной экономики. Правительство применяет кое-какие, но она по-прежнему остается открытой.
Таким образом, тема данной курсовой очень актуальна на сегодняшний день. СНС действительно необходима как в статистике, так и в экономике. Но за положительными сторонами не стоит забывать и о проблемах и нужно постараться их решить.
Список литературы
Гусаров В.М. Статистика, Учебник, М.:ЮНИТИ-ДАНА,2002.
Курс социально-экономической статистики. Учебник, под ред. М.Г. Назарова., М: Финстатинформ, 2002
Любимов Л.П., Рамнева М.А., Учебник, Основы экономических знаний, М.: Вита-Пресс,1997.
Салин В.Н., Шпаковская Е.П. Социально-экономическая статистика, Учебник, М.: Юристъ,2003
Социально-экономическая статистика: Учебник под ред. Башкатова Б. И., М.:ЮНИТИ-ДАНА,2002.
Статистика финансов: Учебник под ред. Салина В.Н., М.: Финансы и статистика, 2002.
Экономическая статистика. Учебник под ред. Ю.Н. Иванова.-М.::ИНФРА-М,2002.
Ю. Иванов, И. Масакова, СНС в Российской статистике: методологические и информационные проблемы,2000,№2
Ю.Н.Иванов, В.Л.Карасёва, Проблемы измерения ненаблюдаемой экономики// Вопросы статистики, 2/2003.
Я.Н. Мелкумов, социально-экономическая статистика, М.: Издательство ИМПЭ-Паблиш, 2004
Приложение 1. Основные счета системы национальных счетов
| Использование Ресурсы |
| Счет производства |
| 2. Промежуточное потребление 1. Выпуск |
| 3. Добавленная стоимость (1-2) |
| Валовой внутренний продукт |
|
Счет образования доходов 2. Оплата труда Валовой внутренний продукт |
| 3. Другие налоги на производство 1. Добавленная стоимость |
|
4 . Прибыль и смешанный доход (1-2-3) |
| Счет распределения первичных доходов |
| 5.Доходы от собственности переданные 1. Прибыль и смешанный доход |
|
6.Сальдо первичных доходов 2. Оплата труда (1+2+3+4-5) |
|
Национальный доход 3. Чистые налоги на производство и импорт |
| 4. Доходы от собственности полученные |
| Счет вторичного распределения доходов |
| Текущие трансферты переданные Национальный доход |
| располагаемый доход Сальдо первичных доходов |
| Текущие трансферты полученные |
| Счет использования доходов |
| Конечное потребление Располагаемый доход |
| Сбережение |
| Счет операций с капиталом |
|
Валовое накопление основного Сбережение капитала |
|
Изменение запасов материальных Капитальные трансферты оборотных средств полученные |
|
Чистое приобретение ценностей Капитальные трансферты переданные (-) |
| Чистое приобретение непроизведенных нефинансовых активов |
|
Чистое кредитование (+) Чистое заимствование (-) |
| Финансовый счет |
|
Приобретение финансовых активов Принятие финансовых обязательств |
| Чистое кредитование (+) |
| Чистое заимствование (-) |
Приложение 2. Взаимосвязь макроэкономических показателей
| № |
Показатель |
Обозначение |
Взаимосвязь показателей макроуровня |
| 1 | Валовый внутренний доход | ВВП |
ВВП=ВВ-ПП ВВ-валовый выпуск товаров и услуг ПП-промежуточное потребление |
| 2 | Чистый внутренний продукт | ЧВП |
ЧВП=ВВП-ПОК ПОК-потребление основного капитала |
| 3 | Валовая прибыль экономики и валовые смешанные доходы | ВП |
ВП=ВВП-ОТ-Н+С Н-налоги на производство и импорт С-субсидии на производство импорт |
| 4 | Чистая прибыль экономики | ЧП | ЧП=ВП-ПОК |
| 5 | Валовый национальный доход | ВНД |
ВНД=ВВП+∆ПД ∆ПД-прирост первичных доходов |
| 6 | Чистый национальный доход | ЧНД | ЧНД=ВНД-ПОК |
| 7 | Валовый национальный располагаемый доход | ВНРД |
ВНРД=ВНД+ В+G В,G - текущие трансферты полученные и переданные заграницу соответственно |
| 8 | Чистый национальный располагаемый доход | ЧНРД | ЧНРД=ВНРД-ПОК |
| 9 | Валовое национальное сбережение | ВНС |
ВНС=ВНРД-НКП НКП-национальное конечное потребление |
| 10 | Чистое национальное сбережение | ЧНС | ЧНС=ВНС-ПОК |
| 11 | Изменение в валовой стоимости собственного капитала в результате сбережений и капитальных трансфертов |
∆СК |
∆СК=ВНС+∆КТ ∆КТ-прирост капитальных трансфертов |
| 12 | Чистое кредитование, чистое заимствование | ЧК,ЧЗ |
ЧК,ЧЗ=∆СК-ВНОК-∆МОС-ЧПЦ-НПА ВНОК-валовое накопление основного капитала ∆МОС-изменение запасов материальных оборотных средств ЧПЦ-чистое приобретение ценностей НПА-покупка/продажа непроизводственных нефинансовых активов |