Моделювання управління запасами
де п — кількість днів.
і – період (день)
Стандартне відхилення денної потреби:
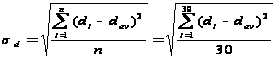 (1.7)
Оскільки σd ставиться до одного дня, у випадку, якщо час виконання замовлення охоплює кілька днів, можна скористатися статистичною передумовою про те, що стандартне відхилення ряду незалежних подій дорівнює кореню квадратному із суми дисперсій.
Таким чином,
у загальному
випадку
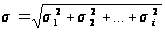 (1.8)
Моделі з фіксованим періодом
У системі керування запасами з фіксованим періодом запас підраховується тільки в певні моменти часу, наприклад раз у тиждень або раз на місяць.
Підрахунок величини запасу й розміщення замовлень на періодичній основі бажані в ситуаціях, коли постачальники з певною періодичністю відвідують своїх споживачів і приймають у них замовлення на повну номенклатуру своєї продукції або коли покупці намагаються комбінувати (поєднувати) замовлення для економії транспортних витрат. Багато фірм надають перевагу модель керування запасами з фіксованим періодом часу, оскільки вона полегшує завдання планування й обліку запасів; наприклад, дистриб'ютор навідується до своїх споживачів раз у два тижні, і вони знають, що з тією же періодичністю необхідно проводити замовлення продукції, що поставляє дистриб'юторам.
Моделі з фіксованим періодом часу видають розміри замовлень, різні для різних циклів (залежно від норми споживання). Це вимагає більше високого рівня резервного запасу, чим у системі з фіксованим обсягом замовлення. Система з фіксованим обсягом замовлення припускає безперервний підрахунок наявного запасу, причому замовлення розміщається відразу ж по досягненні крапки чергового замовлення. На відміну від таких систем, у моделях з фіксованим періодом припускають, що запас підраховується тільки в так називані контрольні моменти часу. При цьому можливо, що винятково високе споживання зведе весь запас до нуля відразу ж після того, як замовлення буде виконаний, і ця ситуація може залишатися непоміченої аж до настання наступного контрольного моменту. У такому випадку можна залишитись без запасу виробів до надходження чергової партії замовлених виробів (тобто протягом практично всього контрольного періоду Т, плюс час виконання замовлення L). Таким чином, резервний запас повинен захищати нас від дефіциту виробів не тільки протягом контрольного періоду, але й протягом часу виконання замовлення - з моменту розміщення замовлення до моменту одержання виробів по цьому замовленню.
Модель з фіксованим періодом і рівнем обслуовування
В системі з фіксованим періодом чергові замовлення розміщаються в контрольні моменти через час Т, а резервний запас, якому необхідно мати, дорівнює 2σт + L
Кількість виробів, які необхідно замовити q, дорівнює:
Розмір замовлення =
= Середня потреба протягом циклу +
+ Резервний запас - Поточний запас (плюс замовлена кількість, якщо замовлення вже розміщене),
або
q = dav (Т+L) +zσТ+L - I (1.10)
де q — розмір чергового замовлення;
Т — число днів між контрольними моментами;
L — час виконання замовлення в днях (з моменту розміщення замовлення до моменту одержання виробів по цьому замовленню);
dav — прогнозована середня денна потреба;
z — число стандартних відхилень для заданого рівня обслуговування;
σТ+L — стандартне відхилення потреби протягом контрольного періоду й періоду виконання замовлення;
I - поточний рівень запасу (включає вже наявні вироби).
Примітка. Потреба, період виконання замовлення, контрольний період і т.д. можна виражати будь-якими одиницями часу (наприклад, дні, тижні або роки) - головне, щоб у рівнянні використалися ті самі одиниці виміру для всіх величин.
У цій моделі потребу dav можна, при бажанні, прогнозувати й переглядати для кожного контрольного періоду (можна використати і її середньорічне значення).
Величину z можна одержати з табл. 1.2 по E(z), що визначається по формулі:
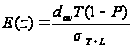 (1.11)
де Е(z) — очікувана величина дефіциту виробів, наведена в табл. 1.2 при σ = 1;
Р— необхідний рівень обслуговування, виражений часток одиниці (наприклад, 0.95);
dav — потреба протягом контрольного періоду, де dav — середня денна потреба, а T — кількість днів;
σT+L — стандартне відхилення потреби протягом контрольного періоду й періоду виконання замовлення.
Спеціальні моделі
Розглянуті модель із фіксованим обсягом замовлення й модель із фіксованим періодом часу мають дві загальні характеристики - Вартість виробів залишається постійною при будь-якому обсязі замовлення; процес чергового розміщення замовлення передбачуваний.
Існують ще дві моделі. Перша ілюструє зміну величини замовлення у випадку, коли ціна одиниці виробу міняється залежно від обсягу замовлення, друга, названа одноперіодною моделлю, або іноді статичною моделлю, являє собою завдання, у якій визначення розміру замовлення при кожній закупівлі вимагає пошуку компромісного варіанта.
На підставі всього викладеного вище можна зробити висновок по першому розділі дипломної роботи. Ми познайомилися із двома основними типами попиту:
незалежний попит, що означає зовнішню потребу в кінцевій продукції фірми;
залежний попит, що означає - звичайно в рамках фірми - потребу в комплектуючих, обумовлених попитом на кінцеву продукцію, частиною якої вони є.
На більшості підприємств можна зустріти попит обох типів. У виробничій сфері, наприклад, незалежний попит характерний для кінцевої продукції, сервісу й запчастин, а також виробничих поставок; залежний попит характерний для тих виробів і матеріалів, які необхідні для виробництва кінцевої продукції. В торгівлі й роздрібній торгівлі споживчими товарами попит в основному незалежний - кожний виріб є кінцевим продуктом, оскільки ні оптовий, ні роздрібний торговець не займаються ні зборкою, ні виробництвом.
Незалежний попит ґрунтується на статистиці. Стосовно до моделей з фіксованим обсягом і з фіксованим періодом був продемонстрований вплив рівня обслуговування на величину резервного запасу й вибір крапки чергового замовлення. Також представлені дві моделі спеціального призначення: зі змінною ціною й для одного періоду.
Скорочення товарно-матеріальних запасів вимагає гарного знання виробничої системи. Це завдання не зводиться лише до вибору "з полки" тієї або іншої моделі керування запасами й підстановки в неї відповідних чисел. По-перше, обрана модель може виявитися невідповідною. По-друге, у підставлених числах, що, можуть бути помилки або самі ці числа базуються на неправильних допущеннях. Дуже важливо розуміти, що це також не питання вибору того або іншого компромісного рішення. Так само, визначення обсягів замовлення часто називають завданням вибору компромісного рішення (тобто досягнення прийнятного компромісу між витратами на зберігання й витратами на пуско-наладочні роботи), хоча компанії на практиці прагнуть скоротити й ті, і інші витрати.
Незаперечним фактом є те, що фірми вкладають дуже більші кошти в створення й підтримку запасів; витрати на підтримку цих запасів становлять від 25 до 35% їхньої річної Ритмості. Таким чином, головна мета більшості фірм у наші дні - скорочення запасів.
Як правило, правильно проведене скорочення запасів дозволяє скоротити витрати, підвищити якість і ефективність виробництва, а отже, і збільшити прибуток.
Розділ 2.
Управління товарно-матеріальними запасами на торгівельному підприємстві ТОВ “Ритм”
2.1 Характеристика та структура управління підприємства
ТОВ “Ритм” являє собою єдиний господарський комплекс, основою якого є мережа магазинів роздрібної торгівлі промисловими товарами. Головна мета існування компанії (її місія) - це надання торговельних послуг населенню міста. Для її досягнення компанія здійснює ряд функцій, головні з яких:
- пошук партнерів-виробників продукції;
- організація закупівельної діяльності;
- відбір, сортування, зберігання, маркування товарів.
За старих часів частина магазинів була вузько спеціалізованою: "Тканини", "Трикотаж", "Парфумерія", "Радіо". В умовах товарного дефіциту спостерігалася тенденція універсалізації. На сьогоднішній момент недостачі товарів різного профілю не спостерігається, а тому при наявності приблизно однакових асортиментів товарів за подібною ціною більш успішною є така маркетингова стратегія, що забезпечує вузьку спеціалізацію й насиченість однорідними товарами магазинів різних напрямків.
У цей час спостерігається тенденція до універсалізації магазинів. Магазини компанії розташовані як у самих престижних районах міста, так і на окраїнах. Більша частина магазинів - у престижній частині міста. При різноманітному товарному асортименті магазини, що входять у ТОВ "Ритм" не є монополістами в наданні торговельних послуг, так і в компанії є широке коло конкурентів: оптові бази з фірмовими магазинами, дрібнооптові фірми - перекупники, товарні біржі, універмаги, нові магазини невеликих комерційних фірм, вільна вулична торгівля й промислові підприємства. Кожний з конкурентів має як достоїнства, так і недоліки. Для покупця наявність конкурентів у цій сфері це сприятливий фактор. А ТОВ "Ритм" у цьому випадку будує свою стратегію для того, щоб захистити й утримати свої конкурентні переваги. А саме: це пошук нових видів тканин і нові способи задоволення потреб покупців, тобто розширення сфери послуг. Що у свою чергу, нехай побічно, але впливає на структурну перебудову виробництва.
ТОВ "Ритм" сегментує ринок по районах міста. Але це склалося скоріше історично за місцем розташування магазинів. Звичайно, магазини, які розташовані в центрі, залучають більше число клієнтів і, мабуть, покупця з більше високими доходами, що збільшує товарообіг компанії. Але, обслуговуючи окраїни й покупця з більше низькими доходами, компанія якоюсь мірою згладжує соціальні проблеми суспільства. У цілому ТОВ "Ритм" здійснює множинну сегментацію: покупець різного віку - від дітей до пенсіонерів, різного рівня доходів, включаючи малозабезпечених, чоловіків і жінок; професорів і домогосподарок. При цьому компанія зберігає широку асортиментну групу товарів і послуг, по можливості диференціює ринок. Досягається це за рахунок спеціальної маркетингової стратегії, у першу чергу в області політики цін. Хоча торгівля не має пріоритету в області цін, проте вона впливає на них.
ТОВ "Ритм" навіть у конъюнктурно вигідні часи не піднімала торговельну націнку вище 20-25%% і Вартість послуг нижче ринкових на 5-7%. А такий цільовий ринок як послуги для школярів знижує торговельну націнку в межах 10-15%. Крім цільового фактору, маркетингова стратегія будується з урахуванням залучення додаткових покупців за рахунок розширення послуг (виїзна торгівля, обмін бракованої продукції), поліпшення сервісного обслуговування (упакування, реклама, культура торгівлі..) і поліпшення інтер'єра, дизайну магазинів.
Для успішної діяльності ТОВ "Ритм" має гарні виробничі можливості, маючи досить торговельних і виробничих площ, висококваліфікований персонал зі здоровим соціально-психологічним кліматом. Компанії вдається зберегти основних постачальників товарів і сировини на основі прямих договорів з підприємствами-виробниками, хоча багато партнерів із ближнього зарубіжжя, по незалежним від компанії причинам, надовго, якщо не назавжди, загублені для Запоріжжя.
Як бачимо, економічні умови ускладнені, компанія постійно функціонує в умовах високої невизначеності і її підприємницька діяльність пов'язана з високою ступінню ризику. Способи попередження ризиків пов'язані з маркетинговою, фінансовою стратегією і юридичними кроками.
ТОВ “Ритм” складається з магазинів різного профілю, розмірів і місця розташування. Серед 38 магазинів: 50% - великих, 29,5% - середніх, 20,5% - дрібних підприємств.
Для досягнення головної мети ТОВ “Ритм” здійснює наступні функції:
активно шукає партнерів-виробників продукції з метою укладення договорів поставки товарів;
організує комерційну й закупівельну діяльність із метою підтримки товарних запасів на необхідному рівні;
проводить відбір товарів, їхнє сортування при складанні необхідних асортиментів;
надає споживачам інформацію про реалізовані товари;
проводить різні операції по зберіганню, маркуванню товарів, установленню цін;
здійснює оплату товарів, прийнятих від постачальників;
задовольняє потреби населення в торговельних послугах шляхом здійснення роздрібної торгівлі непродовольчими товарами.
Структура підприємства ТОВ “ “Ритм”:.
Апарат управління
Дирекція
генеральний директор
заступник генерального директора
головний бухгалтер
заступник директора з комерційних питань
заступник директора з економічних питань
заступник директора з правових питань
заступник директора з підбору персоналу
Відділи
юридичний відділ
фінансовий відділ
відділ організації торгівлі і маркетингу
комерційний відділ
центральна бухгалтерія
бухгалтерія
відділ обліку товарів в роздріб
відділ праці і зарплати
відділ цін
відділ цінних паперів і канцелярії
матеріальний відділ
відділ кадрів
контрольно-ревізійний відділ
інженерна служба
служба безпеки
Магазини
Складське господарство
Соціально-культурний побут
База відпочинку “Блакитна затока”
База відпочинку “Кирилівка”
Будівельна дільниця
Автотранспорт
Основні фонди підприємства забезпечують належні матеріальні умови для здійснення господарської діяльності торгового підприємства, збереження необхідного обсягу товарних запасів, проведення транспортних, вантажно-розвантажних і інших підготовчих операцій, які пов'язані з отриманням і реалізацією товарів, наданням послуг, підвищенням продуктивності праці і ефективністю управління всім підприємством.
До групи показників оцінки основних фондів торгівлі, які характеризують ефективність їх використання, відносяться:
1) фондовіддача показує розмір реалізації продукції, який приходиться на 1 грн. основних фондів.
Фв = Sрп(тп) / Sоф
Фв = 14180904,8 / 4383426 = 3,24
Фв - фондовіддача
Sрп (тп) - Вартість реалізованої продукції за певний періоду, грн
Sоф - середньорічна Вартість основних фондів, грн
2) фондомісткість показує розмір Ритмості основних фондів, який забезпечує реалізацію продукції за певний період.
Фм = Sоф / Sрп(тп)
Фм = 4383426 / 14180904,8 = 0,31
Фм – фондомісткість
3) фондорентабельність показує скільки прибутку приходиться на 1 грн. основних фондів.
Фр = Пр / Sоф = 2651135,7 / 4383426 = 0,6
Фр - фондорентабельність
Узагальнена оцінка основних фондів дається на основі комплексного інтегрального показника фондовіддачі. Інтегральний показник розраховується за формулою:
Іфв =

Іфв =
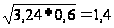
Іфв – інтегральний показник фондовіддачі
Цей показник відображає умовний середній рівень узагальненого економічного ефекту у виді товарообігу і прибутку, які приходяться на кожну грн. коштів, вкладених в основні фонди.
Обігові кошти - це матеріальні цінності з терміном служби менше 1 року.
У відповідності з діючою класифікацією включають наступні елементи:
1) оборотні фонди:
- сировина;
- основні матеріали;
- комплектуючі вироби;
2) допоміжні:
- тара і тарні матеріали;
- паливо і енергія на технологічні потреби;
- запасні частини для ремонту;
- інструмент, виробничо-господарський інвентар;
4) незавершене виробництво і напівфабрикати власного виробництва;
5) витрати майбутніх періодів:
- виробничі;
- наукові.
Основними джерелами формування і поповнення обігових коштів є:
- власні обігові кошти;
- кредити банків;
- бюджетні кошти;
- прибуток підприємства
Для оцінки ефективності використання обігових коштів на підприємстві використовують ряд показників:
1) Коефіцієнт оборотності фондів
(Коб.ф)= Sрп / Sоб.ф.
(Коб.ф)= 14180,9 / 3283,2 = 4,32
К об.ф – коефіцієнт оборотності фондів
Sрп - вартість реалізованої продукції за певний період, тис.грн..
Sоб.ф. - вартість обігових нормованих фондів за цей же період, ти.грн.
Цей показник показує величину реалізованої продукції, яка приходиться на 1 грн вартості обігових коштів.
2) Тривалість одного обороту
(Тоб) = Тпер / Коб.ф.
(Тоб) = 365 / 4.32 = 84,49 дн.
Тпер – кількість днів в періоді, днів
Тоб – тривалість обороту, днів
Показує тривалість одного обороту.
Підвищення продуктивності праці здійснюється за рахунок удосконалювання знарядь праці, технології і впровадження нової техніки і прогресивної технології, а також за рахунок відповідної підготовки кадрів для праці на цій новій техніці, підвищення кваліфікації працівників. Тобто на підприємстві проводяться два види роботи з кадрами:
підготовка кваліфікованих кадрів у відповідності з рівнем розвитку техніки і технології виробництва;
підвищення кваліфікації.
Перше направлення має своєю метою навчити робітників використовувати надані їм засоби.
Друге направлення має своєю метою підвищення професійних знань і навичок з ціллю виконання більш складних робіт і підвищення продуктивності праці.
У ТОВ “Ритм” при кількості робітників магазинів у еквіваленті повної зайнятості 642 і при торговій площі 1388,25 м2 фактичний товарообіг складає 1098414, 9 грн. За місяць, 14180904,8 грн за рік
Фонд оплати праці складає 311370 грн., при цьому середня заробітна платня складає 485 грн.
Продуктивність праці на 1 робоче місце розраховується за формулою:
ПТч = То / (Ч*Д*С) = 14180904,8 / (642*365*8) = 7,56 грн/год.
де ПТч – продуктивність праці, грн./год.
Т – товарообіг, грн.
Ч – чисельність робітників, чол.
Д – кількість відпрацьованих днів, днів.
С – тривалість робочого дня, год.
Прибуток у відповідності з усіма законодавчими і нормативними актами України є обов'язковим фінансовим результатом господарської діяльності будь-якого підприємства. У теперішній час прибуток підприємства виконує наступну основну роль - є основним джерелом поповнення особистих оборотних коштів; основним джерелом розвитку підприємства; джерелом мотивації праці; основним джерелом прибуткової частини бюджету; джерелом розвитку регіонів (області, міста).
2.2 Управління товарно-матеріальними запасами на підприємстві
Забезпеченість безперервності процесу реалізації товарів і обслуговування покупців потребує створення на торговельному підприємстві певного обсягу товарних запасів.
Товарний запас являє собою масу товарів, які призначені для наступного продажу, які знаходяться у сфері обігу, у процесі переміщення від підприємства до споживачів.
Необхідність утворення товарних запасів обумовлюється такими причинами:
невідповідністю ритму споживання (реалізації) і виробництва товарів;
сезонністю виробництва і споживання окремих видів товарів;
нерівномірність розміщення виробництва і районів споживання товарів;
необхідність перетворення виробничого асортименту у торговий;
необхідність утворення страхових резервів для згладжування коливань у попиті і пропозиції товарів, обумовлених різними факторами.
Для характеристики стану процесів утворення і розробки стратегії управління товарними запасами торгівельних підприємств їх класифікують за наступними ознаками:
запаси поточного зберігання;
сезонного зберігання;
цільового призначення.
Товарні запаси поточного зберігання (приблизно 80-85 % усієї суми запасів) і призначені для забезпечення безперервного продажу товарів. їх розмір обумовлений обсягом реалізації товарів і інтервалом поставки.
Товарні запаси сезонного зберігання необхідні для формування торгової пропозиції у періоди сезонних змін попиту і пропозиції товарів (ялинкові прикраси, гумове взуття).
Товарні запаси цільового призначення створюються за розпорядженнями органів влади для виконання певних цілей, які не пов'язані з поточною діяльністю підприємства.
Для обліку, аналізу і планування товарних запасів використовуються різні показники змін: абсолютні (у натуральних і Вартісних одиницях) і відносні (у днях, в % до товарообігу, в разах).
Показники натурального виміру товарних запасів використовуються для планування товарних ресурсів, отримання товарів, організації роботи складської мережі, для розрахунку потреб матеріально-технічної бази підприємства, для оперативного обліку залишків товарів.
Вартісні одиниці змін дозволяють оцінити рівень забезпеченості запасами в цілому по підприємству. Вони використовуються в обліку, звітності, в аналізі і плануванні товарних запасів, а також у інших показниках діяльності.
Відносні показники використовуються для оцінки забезпеченості товарообігу товарними запасами, аналізу періоду і швидкості обігу товарних запасів.
Асортимент товарів - сукупність їх видів, різновидів і сортів, об'єднаних за певними ознаками. Основними групувальними ознаками товарів є виробничі, сировинні і споживчі.
Формування асортименту товарів у магазині має свою специфіку. При цьому необхідно враховувати вплив багатьох факторів.
На побудову асортименту товарів у роздрібних торгових підприємствах оказує вплив наступні фактори: тип і розмір магазину і його технічне оснащення; умови товаропостачання роздрібної торгової мережі (у першу чергу наявність стабільних джерел); чисельність населення, яка обслуговується; транспортні умови, наявність мережі магазинів-конкурентів і т.п.
Відомо, що однією із важливих ознак, визначаючих тип магазину, є його асортиментний профіль. Тому перше, що треба враховувати при формуванні асортименту товарів - тип роздрібного торгового підприємства.
Для того, щоб забезпечити постійну наявність у продажу певних товарів, необхідно, щоб магазин забезпечувався із стабільних джерел і бажано у централізованому порядку.
На формування асортименту товарів у роздрібних торгових підприємствах сильний вплив оказують соціальний склад населення, яке обслуговують, і характер його трудової діяльності, рівень розвитку культури, соціальне забезпечення і рівень доходів населення.
Дуже істотним фактором є рівень цін на товари. Крім цього треба враховувати віковий, професійний і національний склад населення, його традиції і звички, а також кількість і структуру сімей, які обслуговуються.
При формуванні асортименту товарів не можна не враховувати наявність мережі магазинів-конкурентів, представленого у них асортименту товарів, рівня цін на товари, методів продажу, запропонованих послуг і т.п.
Реалізації у магазинах повинні підлягати товари належної якості.
Треба враховувати, що асортимент товарів постійно оновлюється. На роздрібних підприємствах постійно повинна проводитися робота по формуванню попиту шляхом активного включення нових товарів у запропонований асортимент. Крім того, у період сезонної торгівлі роздрібні торгові підприємства повинні розширювати асортимент відповідних товарів, що саме і робить ТОВ “Ритм”.
Серед непродовольчих товарів виділяють наступні товарні групи: взуття, панчішно-шкарпеткові вироби, галантерейні товари, парфюмерно-косметичні товари, канцелярські товари, іграшки, господарські товари, електроні товари, посуд, побутова техніка.
Таким чином побудова асортименту товарів у магазинах, торгуючих непродовольчими товарами, виходить з розподілу усієї номенклатури товарів на комплекси, мікро-комплекси і найменування.
Основою комерційної діяльності у торгівлі є закупівельна робота. Її основною задачею є вигідне придбання товарів з метою задоволення споживчого попиту. Робота по закупівлі товарів включає комплекс взаємозв'язаних комерційних операцій, до числа яких відносяться:
вивчення і прогнозування споживчого попиту з метою обґрунтування комерційних рішень по закупівлі товарів;
визначення потреби у товарах;
виявлення і вивчення джерел закупівлі, вибір постачальників і каналів просування товарів;
встановлення господарських зв'язків з постачальниками;
контроль виконання договорів і ходу поставки товарів. Вивчення і прогнозування споживчого попиту необхідно для обґрунтування комерційних рішень по закупівлям товарів.
Попит населення на товари формується під впливом багатьох економічних, соціальних, демографічних, природно-кліматичних і інших факторів. Тому тільки за допомогою методів маркетингу комерційні робітники можуть отримати необхідну інформацію про товари, про ціни, які споживачі готові заплатити, про місткість ринку у окремих регіонах.
ТОВ “Ритм” використовує наступні методи вивчення і прогнозування попиту: оперативний облік продажу товарів і руху товарних запасів за певний період.
Для розрахунку потреби у товарах використовуються різні методи. У кожному конкретному випадку вибір методики диктується умовами, у яких працює торгове підприємство, умовами прогнозу, інформаційним забезпеченням і іншими факторами.
Одним із важливих елементів закупівельної роботи є виявлення і вивчення джерел закупівлі, вибір постачальників і каналів просування товарів..
З цією метою комерційні робітники постійно аналізують рекламні оголошення у ЗМІ, слідкувати за іншою інформацією про виробництво і вироблення товарів. Вони повинні відвідують виробничі підприємства, які виробляють товари, ознайомлюються з їх виробничими можливостями, асортиментом і якістю товарів, які випускаються.
Господарські зв'язки з постачальниками товарів включають економічні, організаційні, комерційні, адміністративно-правові, фінансові і інші відносини, які складаються між покупцями і постачальниками товарів у процесі поставок товарів.
Таким чином можна зробити висновки по другому розділу дипломної роботи. Для успішної діяльності ТОВ “ “Ритм”” володіє хорошими виробничими можливостями, маючи достатньо торгових і виробничих площ, висококваліфікований персонал зі здоровим соціально-психологічним кліматом. Компанії вдається зберегти основних постачальників товарів і сировини на основі прямих договорів з підприємствами-виробниками, хоча багато партнерів з ближнього зарубіжжя, по незалежним від компанії причинам, надовго, якщо не назавжди, втрачені для Запоріжжя.
Як видно, економічні умови ускладнені, компанія постійно функціонує в умовах високої невизначеності і її підприємницька діяльність пов'язана з високою ступінню ризику. Способи попередження ризиків пов'язані з маркетинговою, фінансовою стратегією і юридичними шагами.
У минулому 2009 році у ТОВ "Ритм" стали простежуватися тенденції збільшення росту товарообігу. Так ріст товарообігу по діючій мережі у 1 кварталі склав 150 %, в 2 - 152%, у 3 кварталі - 145 %, у 4 кварталі - 125% по відношенню до тих же показників 2008, року.
Ріст товарообігу здійснюється за рахунок розширення товарного асортименту традиційних для ТОВ "Ритм" товарних груп: тканини, товари для шиття, побутову техніку, посуд та ін.
Для фінансового забезпечення нормальної діяльності ТОВ "Ритм" використовує кредити, власний прибуток, притягнуті кошти партнерів. Для покращення фінансового стану передбачається зменшити витрати за рахунок відмови від оренди чужих приміщень і збільшити доходи зі рахунок здачі в оренду власних площ, розширення сфери наданих послуг (складування, транспортування, ремонт і збільшення товарообігу).
Звідси видно, що метою діяльності підприємства є використання комбінації "ринок-товар", орієнтація на географічні ринки, можливість інвестицій, технічні розробки. Цілями також є рентабельність, частка участі у ринку, технологія.
Розділ 3.
Перспективні напрямки розвитку управління товарно-матеріальними запасами на підприємстві ТОВ “Ритм”
Визначення реальних величин витрат на розміщення замовлення, витрат на пуско-наладочні роботи, транспортних витрат і витрат, пов'язаних з дефіцитом виробів на складі, - досить важке, а іноді й неможливе завдання. Іноді навіть вихідні передумови бувають нереальними. Наприклад, на мал. 3.1 рівняються витрати на розміщення замовлень, які, по припущенню, підкоряються лінійному закону, з реальним випадком, коли додавання кожного нового замовлення приводить до стрибкоподібного росту витрат, а не до лінійного.
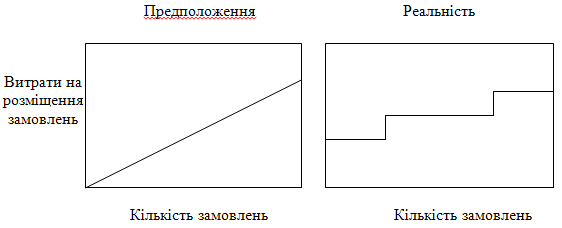
Малюнок 3.1 Порівняння витрат на розміщення замовлень від кількості розташовуваних замовлень: передбачувана лінійна й реальна залежності
Для всіх систем керування товарно-матеріальними запасами характерна наявність двох серйозних проблем - здійснення належного контролю над кожним елементом запасу й гарантування точного супроводу й відстеження стану наявних запасів. для вирішення цих проблем необхідно використовувати на підприємстві одну з цих систем: система з необов'язковим поповненням, однобункерна система й двобункерна система, ABC-аналіз (метод аналізу запасів, заснований на значимості елементів) і циклічний переоблік.
1. Система з необов'язковим поповненням передбачає примусове визначення рівня запасу з фіксованою частотою (наприклад, щотижня) і розміщення замовлення на поставку для поповнення запасу, якщо цей рівень упав нижче певної величини. Максимальний рівень запасу, що позначимо М, можна обчислити, ґрунтуючись на потребі, витратах на розміщення замовлення й втратах, пов'язаних з відсутністю виробів у запасі. Оскільки розміщення замовлення пов'язане з певними витратами часу й грошей, можна встановити деякий обсяг замовлення Q, що забезпечує мінімальні витрати на створення запасу. Щораз, коли перевіряється рівень запасу I, його величина віднімається з максимального рівня М. Якщо отримана різниця q буде дорівнює або більше Q, замовляємо обсяг q. У противному випадку нічого не вживаємо до наступної перевірки. Говорячи формально, q = М - І . Якщо q > Q, замовити q. У противному випадку не замовляти нічого.
2. У випадку двобункерної системи повний (піковий) запас розміщається у двох бункерах і матеріал спочатку споживається із другого, а перший бункер містить така кількість матеріалу, що гарантує своєчасне поповнення запасу. В ідеалі, перший бункер повинен містити кількість матеріалу, рівне обчисленої заздалегідь крапці чергового замовлення R. Як тільки запас у другому бункері закінчиться, оформляється нове замовлення. На практиці ці бункери можуть розміщатися поруч або навіть може бути лише один бункер, розділений перегородкою на дві частини. Суть двобункерної системи складається в такому поділі запасу, при якому одна його частина виконує роль резерву, що витрачається тільки протягом періоду виконання чергового замовлення.
3. У випадку однобункерної системи запас поповнюється періодично (наприклад, щотижня) незалежно від рівня, до якого він знизився. При цьому запас поповнюється до заздалегідь установленого максимального рівня, тобто до заповнення бункера. У цьому відмінність такої системи від системи з необов'язковим поповненням, чергове замовлення в якій розміщається лише тоді, коли рівень запасу знижується до певного мінімального значення.
Підтримка запасу на необхідному рівні (контроль рівня, виконання розрахунків, розміщення чергових замовлень, одержання замовлених матеріалів і т.д.) вимагає певних витрат праці персоналу й грошових витрат. Ці ресурси завжди обмежені, тому з'являється природне бажання використати наявні ресурси для керування запасами оптимальним образом. Іншими словами, зосередитися на найбільш важливих елементах матеріального запасу.
В XIX сторіччі Вільфредо Парето (Villefredo Pareto) у своєму дослідженні розподілу матеріальних багатств виявив, що 20% людей контролюють 80% всіх матеріальних багатств. Закономірність, відповідно до якої менша частина суспільства має найбільший вплив, у той час як більшість задовольняється лише мінімальною роллю, Парето поширив на безліч інших ситуацій. Згодом цей підхід одержав назву принципу Парето.
Цей принцип дотримується всюди в нашому повсякденному житті (більшість наших рішень не можна назвати значними, однак деякі з них визначають наше майбутнє) і тим більше він дотримується в системах керування запасами, де буквально кілька позицій номенклатури товарів відіграють визначальну роль при розрахунку суми необхідних коштів для створення запасів.
Будь-яка система керування запасами повинна вказувати, у який момент Ритмо розміщати замовлення на той або інший матеріал і скільки його Ритмо замовляти. У більшості випадків керування запасами номенклатура матеріалів настільки широкий, що моделювання й ретельний аналіз кожної позиції номенклатури просто не реальні. Щоб спростити цю проблему, проводиться ABC-аналіз всієї номенклатури матеріалів, у результаті якого передбачається розподіл елементів запасу на три групи: високий грошовий обсяг (А), помірний грошовий обсяг (В) і низький грошовий обсяг (З). Грошовий обсяг є мірою значимості: відносно дешевий виріб, але маючі високий грошовий обсяг, може виявитися більше важливим, чим невелика кількість дорогих виробів (низький грошовий обсяг),
ABC-аналіз. Якщо річна потреба в запасах