Обоснование производственной программы предприятия
Во втором году планируется выпустить 38 единиц продукции типа Астра и 8 единиц продукции типа Тюльпан .Кроме того планируется начать выпуск новой продукции типа Пион в количестве 2 штук.в 1-м квартале с этой целью планируется продать универсальное оборудование из 1-го цеха корпуса «А» и во втором квартале приобрести специализированное оборудования для выпуска Пиона.
Произведем согласно нормам ,указанным в задании расчет материальных и трудовых затрат на производство проодукции .
В 1-м квартале предприятие вносит средства на рекламу , выставку и т.п.
В 1-м и 2-м кварталах заканчиваются НИОКР по вводу в производство продукции типа Тюльпан и в 1-м квартале начинается вложение средств на НИОКР по производству нового вида продукции типа Пион,которую планируется выпустить в 4-м квартале в количестве 2 шт. На НИОКР по выпуску продукции типа Пион потребуется 8 кварталов с инвестициями по 100 тыс.у.е.ежеквартально.
Накладные расходы составляют 100 тыс.у.е. в год с равномерным распределением по кварталам.
Во 2-м году работали в 1-м квартале 5 цехов (в первом цехе оборудование было продано) ,а вв 2-4-м кварталах - 6 цехов,т.к. в 1-й цех было приобретено новое специализированное оборудование. Цеховые расходы составили 10 тыс.у.е.за каждый цех в квартал.
Расчет производственных расходов во 2-м году представлен в таблице 2.7.
Таблица 2.7.
Смета производственных расходов на 2-й год
| Наименование расходов | Объем затрат | |||||||
| 2-й год | ||||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | |||||
| шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | |
| Сырье и материалы | 23А | 1150 |
4Т 2П |
400 200 |
15А 4Т |
750 400 |
2Т 2П |
200 200 |
| Зарплата | 23А | 805 | 4Т | 280 |
15А 4Т 2П |
525 280 200 |
||
| Прочие переменные издержки | 23А | 1955 | 4Т | 680 |
15А 4Т 2П |
1275 680 400 |
||
| Итого переменные издержки | 1150 | 3360 | 2110 | 3760 | ||||
| Инвестиции в рынок | - | - | - | |||||
| Расходы на маркетинг | 20 | - | - | - | ||||
| Расходы на НИОКР |
100 100 |
100 100 |
100 |
100 |
||||
| Накладные расходы | 25 | 25 | 25 | 25 | ||||
| Цеховые расходы | 50 | 60 | 60 | 60 | ||||
| Арендная плата | - | - | - | - | ||||
| Расходы на переналадку | - | - | - | - | ||||
| Плата за факторинг | - | - | - | - | ||||
| Прочие | - | - | - | - | ||||
| Итого постоянные расходы | 295 | 285 | 185 | 185 | ||||
| Всего общая сумма расходов | 1445 | 3645 | 2295 | 3945 | ||||
В 3-м году планируется выпуск продукции типа Астра в количестве 33 штук , продукции типа Тюдьпан в количестве 10 штук и продукции типа Пион - 6 штук.
Кроме того,планируется произвести переналадку оборудования в цехе № 1 корпуса «Б» для улучшения качества выпускаемой продукции и более рационального использования оборудования.Расходы на переналадку составляют 100 тыс.у.е.
Согласно норм , указанных в задании , произведем расчет материальных и трудовых затрат на производство продукции.
В 1-м квартале 3-го года были внесены 20 тыс.у.е. на рекламу и выставку.
В течении всего года с 1-го по 4-й квартал осуществлялись инвестиции на НИОКР по выпуску продукции типа Пион.
Кроме того ,в 4-м квартале 5-го года планируется начать выпуск новой продукции типа Нарцисс в количестве 3 шт. Для выпуска этой продукции требуется на протяжении 12 кварталов осуществлять инвестиции на НИОКР по 100 тыс.у.е. ежеквартально.
Накладные расходы составляют 25 тыс.у.е. ежеквартально.
Цеховые расходы составляют 10 тыс.у.е.за один цех в квартал. В 3-м году работало 6 цехов в корпусах «АУ и «Б».
Расчет производственных рапсходов на 3-й год представлен в таблице 2.8.
Таблица 2.8.
Смета производственных расходов на 3-й год
| Наименование расходов | Объем затрат | |||||||
| 3-й год | ||||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | |||||
| шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | |
| Сырье и материалы |
20А 2П |
1000 200 |
2П | 200 |
13А 8Т |
650 800 |
11А 4Т 3П |
550 400 300 |
| Зарплата |
2Т 2П |
140 140 |
20А 2П |
700 140 |
2П | 140 |
13А 8Т |
455 560 |
| Прочие переменные издержки |
2Т 2П |
340 340 |
20А 2П |
1700 340 |
2П | 340 |
13А 8Т |
1105 1360 |
| Итого переменные издержки | 2160 | 3080 | 1930 | 4730 | ||||
| Инвестиции в рынок | - | - | - | - | ||||
| Расходы на маркетинг | 20 | - | - | - | ||||
| Расходы на НИОКР |
100 100 |
100 100 |
100 100 |
100 100 |
||||
| Накладные расходы | 25 | 25 | 25 | 25 | ||||
| Цеховые расходы | 60 | 60 | 60 | 60 | ||||
| Арендная плата | - | - | - | - | ||||
| Расходы на переналадку | - | - | 100 | - | ||||
| Плата за факторинг | - | - | - | - | ||||
| Прочие | - | - | - | - | ||||
| Итого постоянные расходы | 305 | 285 | 385 | 285 | ||||
| Всего общая сумма расходов | 2465 | 3365 | 2315 | 5015 | ||||
В 4-м году планируется выпуск 29 единиц продукции типа Астра , 12 единиц продукции типа Тюльпан и 8 единиц продукции типа Пион.
Так как в 5-м году планируется начать выпуск продукции типа Нарцисс ,в 4-м году начинается строительство корпуса «В» и начиная со 2-го квартала начинаедся наладка поточных линий .
Согласно нормам,указанным в задании произведем рассчет материальных,трудовых и прочих переменных расходов предприятия в 4-м году.
В 1-м квартале 4-го года предприятие аносит средства на рекламу, выставку и т.п.
В течение всего года по 10 тыс.у.е. ежеквартально вносится на НИОКР по выпуску продукции типа Нарцисс.
Накладные расходы составят по 25 тыс.у.е. ежеквартально.
В 4-м году в 1-м квартале будут работать 6 цехов ,а уже во 2-м квартале планируется запуск цеха в корпусе «В» , несмотря на продолжающиеся строительные и отделочные работы в данном цеху . Цеховые расходы составят 10 тыс.у.е. за один цех в квартал.
Расчет производственных расходов на 4-й год представлен в таблице 2.9.
Таблица 2.9.
Смета производственных расходов на 4-й год
| Наименование расходов | Объем затрат | |||||||
| 4-й год | ||||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | |||||
| шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | |
| Сырье и материалы |
8А 4Т 3П |
400 400 300 |
10А 8Т 5П |
500 800 500 |
7Т 4П |
700 400 |
||
| Зарплата |
11А 4Т 3П |
385 280 210 |
8А 4Т 3П |
280 280 210 |
10А 8Т 5П |
350 560 350 |
||
| Прочие переменные издержки |
11А 4Т 3П |
935 680 510 |
8А 4Т 3П |
680 680 510 |
10А 8Т 5П |
700 1360 850 |
||
| Итого переменные издержки | 3000 | 1100 | 4440 | 5270 | ||||
| Инвестиции в рынок | - | - | - | - | ||||
| Расходы на маркетинг | 20 | - | - | - | ||||
| Расходы на НИОКР | 100 | 100 | 100 | 100 | ||||
| Накладные расходы | 25 | 25 | 25 | 25 | ||||
| Цеховые расходы | 60 | 70 | 70 | 60 | ||||
| Арендная плата | - | - | - | - | ||||
| Расходы на переналадку | - | - | - | - | ||||
| Плата за факторинг | - | - | - | - | ||||
| Прочие | - | - | - | - | ||||
| Итого постоянные расходы | 205 | 195 | 195 | 185 | ||||
| Всего общая сумма расходов | 3205 | 1295 | 4635 | 5455 | ||||
В 5-м году планируется выпуск 25 единиц продукции типа Астра , 27 единиц продукции типа Тюльпан , 15 единиц продукции типа Пион и в 4-м квартале планируется выпустить новую продукцию типа Нарцисс в количестве 3 штук.
Планируется для производства новой продукции произвести переналадку специализированного оборудования в цехе № 4 корпуса «А» в 1-м квартале 5-го года.Расходы на переналадку составят 100 тыс.у.е.
Согласно норм, указанных в задании , произведем расчет материальных , трудовых и других переменных расходов на 5-й год.
В 5-м году в 1-м квартале планируются расходы на маркетинг в размере 20тыс.у.е.
На протяжении всего года продолжается инвестирование НИОКР по выпуску продукции типа Нарцисс по 100 тыс.у.е. ежеквартально.
Накладные расходы в размере 100 тыс.у.е. в год распределяются равномерно по кварталам.
На протяжении 5-го года работали 7 цехов в корпусах «А» , «Б» , «В».Цеховые расходы составляют 10 тыс.у.е. за один цех в квартал.
Расчет производственных расходов на 5-й год представлен в таблице 2.10.
Таблица 2.10.
Смета производственных расходов на 5-й год
| Наименование расходов | Объем затрат | |||||||
| 5-й год | ||||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | |||||
| шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | шт, вид | тыс. у.е. | |
| Сырье и материалы |
8А 7Т 4П |
400 700 400 |
17А 7Т 4П |
850 700 400 |
6Т 3П 3Н |
600 300 300 |
||
| Зарплата |
7Т 4П |
490 280 |
8А 7Т 4П |
280 490 280 |
17А 7Т 4П |
595 490 280 |
6Т 3П 3Н |
420 210 210 |
| Прочие переменные издержки |
7Т 4П |
1190680 |
8А 7Т 4П |
680 1190 680 |
17А 7Т 4П |
1445 1190 680 |
6Т 3П 3Н |
1020 510 660 |
| Итого переменные издержки | 4140 | 5550 | 5880 | 3030 | ||||
| Инвестиции в рынок | - | - | - | - | ||||
| Расходы на маркетинг | 20 | - | - | - | ||||
| Расходы на НИОКР | 100 | 100 | 100 | 100 | ||||
| Накладные расходы | 25 | 25 | 25 | 25 | ||||
| Цеховые расходы | 70 | 70 | 70 | 70 | ||||
| Арендная плата | - | - | - | - | ||||
| Расходы на переналадку | 100 | - | - | - | ||||
| Плата за факторинг | - | - | - | - | ||||
| Прочие | - | - | - | - | ||||
| Итого постоянные расходы | 315 | 195 | 195 | 195 | ||||
| Всего общая сумма расходов | 4455 | 5745 | 6075 | 3225 | ||||
Общая сумма постоянных издержек на планируемые 5 лет представлена в приложении 2.
3.ФИНАНСОВЫЙ ПЛАН
Согласно маркетингового плана и плана производства можно обощить результаты и оценить их в стоимостной форме .
Для этого обощим данные и разработаем прогнозный баланс в приложении 3 ,составим отчет по прибылям и убыткам в приложении 2 , а также составим план движения денежной наличности в приложении 4.
Для решщения поставленной задачи предприятию необходимо привлечение дополнительного капитала, особенно это ощутимо в 1-й год.Поэтому предприятие на протяжении трех лет принимает решение о привлечении краткосрочного кредита под 20% годовых.В 4-м квартале кредит погашается ,согласно кредитного договора.
Других заемных средств на предприятии не прендусмотрено.Денежной наличности у предприятия хватает для приобретьения материалов ,выплаты зарплаты , приобретения нового оборудования и корпуса ,для проведения строитедбных работ и других мероприятий ,направленных на развитие предприятия.
Предприятие прибыльно.Причем в 4-м квартале каждого года уплачивается налог в размере 50%.Оставшаяся прибыль накапливается для дальнейшего использования.
ЗАКЛЮЧЕНИЕ
Итак , цель поставленная предприятием к окончанию 5-го года, максимизация объема продаж (в стоимостном выражении) , будет выполнена. Разработанный план развития действующего предприятия позволит увеличить объем продаж к концу 5-го года до 42760 тыс.у.е. за год с 1680 тыс.у.е. на начало анализируемого периода.
Об эффективности разработанного плана можно судить рассчитав ряд важных показателей.
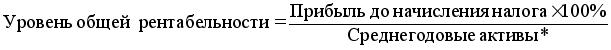 1.Уровень
общей рентабельности,рассчитываемый
по формуле :
УР 1 =
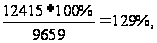
УР 2 =
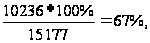
УР 3 =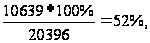
УР 4 =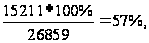
УР 5 =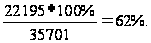
Согласно расчета можно сделать вывод,что уровень общей рентабельности достаточно высок по предприятию.Причем ,следует отметить,что к середине планируемого периода ,т.е. в 3-м году рентабельность несколько снизится ,но к концу планируемого периода она возрастет и составит 62 %.Это достаточно высокий показатель.
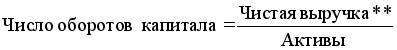
2.Число оборотов капитала рассчитаем по формуле :
О 1 =
О 2 =
О 3 =
О 4 =
О 5 =
Что касается числа оборотов капитала ,то