Парная регрессия
Контрольная работа
по теме: "Парная линейная регрессия"
Данные, характеризующие прибыль торговой компании "Все для себя" за первые 10 месяцев 2004 года (в тыс. руб.), даны в следующей таблице:
-
январь февраль март апрель май июнь июль август сентябрь октябрь 367 418 412 470 485 470 525 568 538 558
В контрольной работе с использованием табличного процессора Ехсеl необходимо выполнить следующие вычисления и построения:
1. Построить диаграмму рассеяния.
2. Убедится в наличии тенденции (тренда) в заданных значениях прибыли фирмы и возможности принятия гипотезы о линейном тренде.
3. Построить
линейную парную
регрессию
(регрессию вида
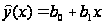 ).
Вычисление
коэффициентов
b0, b1
выполнить
методом наименьших
квадратов.
4. Нанести график регрессии на диаграмму рассеяния.
5. Вычислить значения статистики F и коэффициента детерминации R2. Проверить гипотезу о значимости построенного уравнения регрессии.
6. Вычислить выборочный коэффициент корреляции и проверить гипотезу о ненулевом его значении.
7. Вычислить оценку дисперсии случайной составляющей эконометрической модели.
8. Проверить гипотезы о значимости вычисленных коэффициентов b0, b1 .
9. Построить доверительные интервалы для коэффициентов b0, b1.
10. Построить доверительные интервалы для дисперсии случайной составляющей эконометрической модели.
11. Построить
доверительную
область для
условного
математического
ожидания М( )(
по оси Х откладывать
месяцы январь
- декабрь). Нанести
границы этой
области на
диаграмму
рассеяния.
12. С помощью
линейной парной
регрессии
сделать прогноз
величины прибыли
на ноябрь и
декабрь месяц
и нанести эти
значения на
диаграмму
рассеяния.
Сопоставить
эти значения
с границами
доверительной
области для
условного
математического
ожидания М()
и сделать вывод
о точности
прогнозирования
с помощью построенной
регрессионной
модели.
Решение.
Используя исходные данные, строим диаграмму рассеяния:
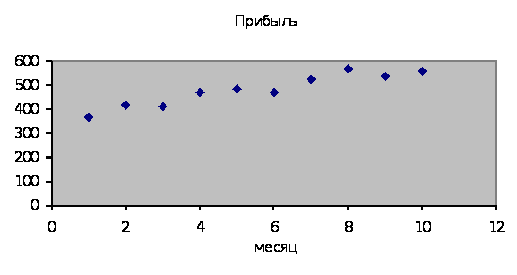
На основе анализа диаграммы рассеяния убеждаемся в наличии тенденции увеличения прибыли фирмы и выдвигаем гипотезу о линейном тренде.
Полагаем,
что связь между
факторами Х
и У может быть
описана линейной
функцией
.
Решение задачи
нахождения
коэффициентов
b0, b1
основывается
на применении
метода наименьших
квадратов и
сводится к
решению системы
двух линейных
уравнений с
двумя неизвестными
b0, b1
:
b0 n + b1 Уxi = Уyi,
b0 Уxi + b1 Уxi2 = Уxiyi.
Составляем вспомогательную таблицу:
-
№ х y x2
ху y2
1 1 367 1 367 134689 2 2 418 4 836 174724 3 3 412 9 1236 169744 4 4 470 16 1880 220900 5 5 485 25 2425 235225 6 6 470 36 2820 220900 7 7 525 49 3675 275625 8 8 568 64 4544 322624 9 9 538 81 4842 289444 10 10 558 100 5580 311364 сумма 55 4811 385 28205 2355239
Для нашей задачи система имеет вид:
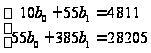
Решение этой системы можно получить по правилу Крамера:
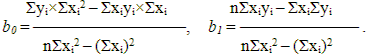
Получаем:
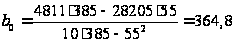 ,
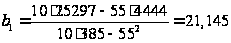 .
Таким образом, искомое уравнение регрессии имеет вид:
y =364,8 + 21,145x.
Нанесем график регрессии на диаграмму рассеяния.
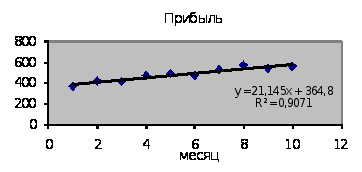
Вычислим значения статистики F и коэффициента детерминации R2. Коэффициент детерминации рассчитаем по формуле R2 = rxy2 = 0,9522 = 0,907. Проверим адекватность модели (уравнения регрессии) в целом с помощью F-критерия. Рассчитаем значение статистики F через коэффициент детерминации R2 по формуле:
Получаем:
 .
Зададим уровень
значимости
б =0,01, по таблице
находим квантиль
распределения
Фишера F0,01;1;8
= 11,26, где 1 – число
степеней свободы.
Fфакт. > F0,01;1;8, т.к. 78,098 > 11,26.
Следовательно, делаем вывод о значимости уравнения регрессии при 99% - м уровне значимости.
Вычислим выборочный коэффициент корреляции и проверим гипотезу о ненулевом его значении.
Рассчитаем выборочный коэффициент корреляции по формуле:
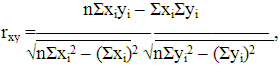
Получаем:
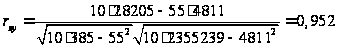
Проверка
существенности
отличия коэффициента
корреляции
от нуля проводится
по схеме:
если
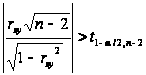 ,
то гипотеза
о существенном
отличии коэффициента
корреляции
от нуля принимается,
в противном
случае отвергается.
Здесь t1-б/2,n-2 – квантиль распределения Стьюдента, б - уровень значимости или уровень доверия, n – число наблюдений, (n-2) – число степеней свободы. Значение б задается. Примем б = 0,05, тогда t1-б/2,n-2 = t0,975,8 = 2,37. Получаем:
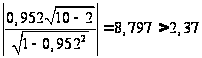 .
Следовательно, коэффициент корреляции существенно отличается от нуля и существует сильная линейная связь между х и у.
С использованием табличного процессора Ехсеl проведем регрессионную статистику:
Вывод итогов:
-
Регрессионная статистика Множественный R 0,952409 R-квадрат 0,907083 Нормированный R-квадрат 0,895468 Стандартная ошибка 21,7332 Наблюдения 10
-
Дисперсионный анализ df SS MS F Значимость F Регрессия 1 36888,245 36888,25 78,09816 2,119E-05 Остаток 8 3778,6545 472,3318 Итого 9 40666,9
| Коэфф. | Станд. ошибка | t-статистика | P-Значение | Нижние 95% | Верхние 95% | |
| Y-пересечение | 364,8 | 14,846599 | 24,57128 | 8,04E-09 | 330,56368 | 399,0363 |
| Переменная X 1 | 21,14545 | 2,3927462 | 8,837316 | 2,12E-05 | 15,627772 | 26,66314 |
Вычисленные значения коэффициентов b0, b1, значения статистики F, коэффициента детерминации R2 выборочного коэффициента корреляции rxy совпадают с выделенными в таблице.
7. Оценка дисперсии
случайной
составляющей
эконометрической
модели вычисляется
по формуле
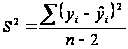 .
Используя результаты регрессионной статистики, получаем:
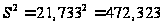 .
8. Проверим значимость вычисленных коэффициентов b0, b1 по t-критерию Стьюдента. Для этого проверяем выполнение неравенств:
 и
 ,
где
 ,
 ,
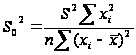 ,
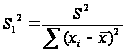 .
Используем результаты регрессионной статистики:
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | Нижние 95% | Верхние 95% | |
| Y-пересечение | 364,8 | 14,846599 | 24,57128 | 8,04E-09 | 330,56368 | 399,0363 |
| Переменная X 1 | 21,14545 | 2,3927462 | 8,837316 | 2,12E-05 | 15,627772 | 26,66314 |
Получаем:
 ;
 Примем б =
0,05, тогда t1-б/2,n-2
= t0,975,8 = 2,37.
Так как
 и
 ,
делаем вывод
о значимости
коэффициентов
линейного
уравнения
регрессии.
9. Доверительные интервалы для коэффициентов b0, b1 получаем с помощью результатов регрессионной статистики.
Доверительный интервал для коэффициента b0 уравнения регрессии:
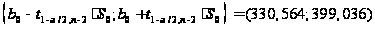
Доверительный интервал для коэффициента b1 уравнения регрессии:
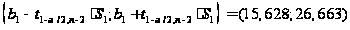
10. Построим доверительный интервал для дисперсии случайной составляющей эконометрической модели по формуле:
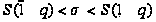 .
Примем б = 0,05, тогда по таблице для 10-элементной выборки q = 0,65.
Получаем:
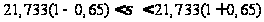 ,
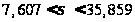 .
11. Построим
доверительную
область для
условного
математического
ожидания М().
Доверительные
интервалы для
уравнения
линейной регрессии:
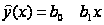 находятся по
формуле:
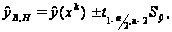
где
 соответственно
верхняя и нижняя
границы доверительного
интервала;
 значение
независимой
переменной
 для которого
определяется
доверительный
интервал,
 квантиль
распределения
Стьюдента,
 доверительная
вероятность,
(n-2) – число
степеней свободы;
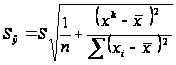
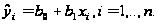
Рассмотрим
уравнение: y
=364,8 + 21,145x. Пусть
 тогда
 .
Зная
 и
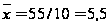 ,
заполним таблицу:
-


1 385,95 20,25 4,634 377,327 394,564 2 407,09 12,25 5,215 397,391 416,791 3 428,24 6,25 5,738 417,564 438,908 4 449,38 2,25 6,217 437,819 460,945 5 470,53 0,25 6,661 458,138 482,917 6 491,67 0,25 7,078 478,508 504,838 7 512,82 2,25 7,471 498,921 526,715 8 533,96 6,25 7,845 519,372 548,556 9 555,11 12,25 8,202 539,854 570,365 10 576,25 20,25 8,544 560,363 592,146 сумма 82,5 11 597,4 30,25 8,873 580,897 613,903 12 618,55 42,25 9,190 601,453 635,638
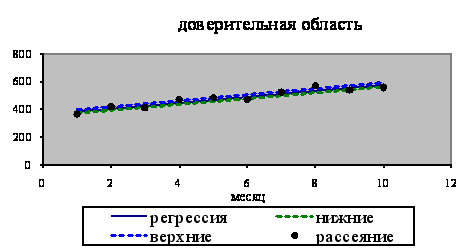
График уравнения регрессии, доверительная полоса, диаграмма рассеяния:
12. С помощью линейной парной регрессии сделаем прогноз величины прибыли на ноябрь и декабрь месяц:
 597,4,
 618,55.
Нанесем эти значения на диаграмму рассеяния.
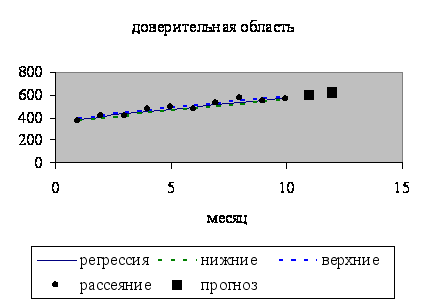
Эти значения
сопоставимы
с границами
доверительной
области для
условного
математического
ожидания М().
Точность прогнозирования: с вероятностью 0,95 прибыль в ноябре находится в интервале (487,292; 515,508); прибыль в декабре находится в интервале (497,152; 526,376).