Комплексна методика прийняття рішень щодо розміщення фінансових коштів на фондовому ринку України
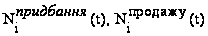 ,
Кt.
На виході блоку оперативного управління ПЦП та, загалі, моделі прийняття рішення видаються рекомендації щодо часткового розподілу вкладень фінансових коштів в кожний проміжок часу, проводиться аналіз вкладень та розраховується економічний ефект при кожній структурній зміні ПЦП. Впровадження розробленої на основі комплексної методики автоматизованої системи підтримки прийняття рішень в практику діяльності інвестиційних фірм запорізького регіону дозволило одержати практичні результати, які наведено нижче. За даними про котирування 93 цінних паперів, що обертаються на фондовому ринку України, було проведено аналіз за період листопад 2005 - січень 2007 рр. Аналітичний результат наведено в табл.1. Одержані результати переконливо довели працездатність цієї методики і доцільність фільтрації в загальній схемі прийняття інвестиційних рішень, а саме: структура оптимального ПЦП майже не змінювалась при збільшенні розмірності допустимої множини, а ринкові характеристики кожного з портфелів (ризик, прибутковість) відрізнялись не більше ніж на 0,001%, що є несуттєвим (для цього прикладу обмеженням оптимізаційної моделі було значення прибутковості не нижче ніж 7,9%).
Таблиця 1
Результати роботи системи “УПЦП”
| Множина допустимих рішень | Кількість ЦП в допустимій множині | Кількість ЦП в ПЦП | Ризик ПЦП | Прибутковість ПЦП |
| РІ | 20 | 6 | 0,21511 | 0,07915 |
| РІІ | 25 | 6 | 0,21511 | 0,07915 |
| РІІІ | 34 | 7 | 0,21496 | 0,07921 |
| РІV | 49 | 7 | 0,21496 | 0,07921 |
| PV | 93 | 8 | 0,21487 | 0,07918 |
Крім того, результати розрахунків на прикладі 25 підприємств (множина РІІ) довели про значимість врахування впливу макроекономічних чинників на оптимальну інвестиційну стратегію. За макроекономічні фактори було прийнято державні економічні політики. Для пошуку коефіцієнтів галузевої привабливості було встановлено певний розвиток галузей народного господарства України (див. табл.2). Розглядалося 5 економічних політик, які задають пріоритетність державного інвестування (табл.3) та 10 варіантів розміщення коштів інвестора (табл.4).
Таблиця 2
Рівень розвитку галузей
| № | Галузь | Рівень розвитку |
| 1 | Промисловість | Забезпечує життєдіяльність |
| 2 | Будівництво | Стабільна |
| 3 | Сільське господарство | Циклічна, Оживлення |
| 4 | Транспорт й зв’язок | Стабільна |
| 5 | Торгівля | Розвивається |
| 6 | Нематеріальне виробництво | Стабільна |
Таблиця 3
Економічні політики (пріоритетність державного інвестування)
| Назва політики | Промисловість | Будівництво | С/Г | Транспорт і зв’язок | Торгівля | НМВ |
| Політика стимулювання сільського господарства | 0,3 | 0,15 | 0,25 | 0,1 | 0,1 | 0,1 |
| Політика рівномірного стимулювання | 0,5 | 0,13 | 0,13 | 0,08 | 0,08 | 0,08 |
| Політика стимулювання промисловості | 0,6 | 0,09 | 0, 19 | 0,04 | 0,04 | 0,04 |
| Політика стимулювання будівництва | 0,3 | 0,4 | 0,2 | 0,05 | 0,05 | 0,05 |
| Політика стимулювання нематеріального виробництва | 0,2 | 0,1 | 0,1 | 0,1 | 0,1 | 0,4 |
Таблиця 4
Варіанти розміщення коштів по галузях
| Портфель | №1 | № 2 | №3 | № 4 | № 5 | № 6 | №7 | №8 | №9 | №10 |
| Промисловість | 0,3 | 0,5 | 0,6 | 0,3 | 0,2 | 0,5 | 0,1 | 0,1 | 0,1 | 0,2 |
| Будівництво | 0,15 | 0,13 | 0,09 | 0,4 | 0,1 | 0,1 | 0,5 | 0,1 | 0,1 | 0,2 |
| С/Г | 0,25 | 0,13 | 0, 19 | 0,15 | 0,1 | 0,1 | 0,1 | 0,5 | 0,1 | 0,2 |
| Транспорт і зв’язок | 0,1 | 0,08 | 0,04 | 0,05 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,2 |
| Торгівля | 0,1 | 0,08 | 0,04 | 0,05 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 |
| НМВ | 0,1 | 0,08 | 0,04 | 0,05 | 0,4 | 0,1 | 0,1 | 0,1 | 0,5 | 0,1 |
В результаті розрахунків було отримано оптимальні ПЦП з урахуванням галузевої належності емітентів цінних паперів та без нього (табл.5).
Після узагальнення даних табл.5 можна дістати синтезований результат проведеного аналізу щодо оптимального розподілу коштів серед цінних паперів підприємств різних галузей економіки (табл.6).
Дані останньої таблиці свідчать про перерозподіл інвестиційних коштів серед галузей економіки. Значно збільшилася частка підприємств, які належать до галузі “Промисловість".
Таблиця 5
Структура оптимального портфеля цінних паперів
| Назва підприємства | Частка ЦП в opt ПЦП (без урахування галузевої належності) | Частка ЦП в opt ПЦП (з урахуванням галузевої належності) |
| Дніпро | 0,23 | 0,51 |
| Житомирбуд | 0, 19 | 0,08 |
| Укртелеком | 0,04 | 0,02 |
| Київпродактс | 0,04 | 0,03 |
| Луганськобленерго | - | 0,07 |
| МММ ім. Ілліча | 0,09 | 0,07 |
| Мотор Січ | 0,05 | 0,04 |
| Турбоатом | 0,11 | 0,09 |
| Укрнафта | 0,05 | 0,02 |
| Центравто | 0,09 | 0,06 |
| Київлайн | 0,05 | 0,01 |
| Київенерго | 0,06 | -- |
Таблиця 6
Співвідношення оптимального портфелю з коефіцієнтами галузевої привабливості
Галузі народного господарства |
Промисловість | Будівництво | С/Г | Транспорт і зв’язок | Торгівля | НМВ |
| Коефіцієнти галузевої привабливості | 0,6 | 0,09 | 0, 19 | 0,04 | 0,04 | 0,04 |
| Частка галузі в оптимальному портфелі без урахування коефіцієнтів галузевої привабливості | 0,52 | 0,24 | - | 0,04 | 0,2 | - |
| Частка галузі в оптимальному портфелі з урахуванням коефіцієнтів галузевої привабливості | 0,75 | 0,09 | - | 0,02 | 0,14 | - |
Прийняття обґрунтованих рішень щодо ефективного розміщення фінансових ресурсів на вітчизняному фондовому ринку суб‘єктами економіки України - це складний багаторівневий процес, на результат якого впливає система макроекономічних й мікроекономічних чинників, які необхідно врахувати і кількісно оцінити в залежності від вибраного критерію ефективності особи, яка приймає рішення. Дієвим методом, що відповідає зазначеним цілям, є економіко-математичне моделювання. Системний підхід до розв`язування проблем вибору факторів та концепції моделювання - невід`ємний елемент будь-якого наукового дослідження в цій галузі. Сучасні тенденції розвитку вітчизняної економіки зумовлюють актуальність поставлених і вирішених у даному дослідженні завдань, які пов`язані з прийняттям ефективних управлінських рішень в галузі портфельного інвестування на фондовому ринку. Тому розробка економіко-математичних методів і моделей управління інвестиційним портфелем має важливе науково-теоретичне і практичне значення для сучасного періоду розвитку економіки України.
Висновки
У дисертації наведене теоретичне узагальнення і нове вирішення наукового завдання, що виявляється в рішенні задачі управління портфелем цінних паперів на сучасному фондовому ринку України. Результати проведеного дослідження дозволили зробити наступні висновки:
Розроблена концепція поєднання принципів традиційного і портфельного підходів на засадах методу економіко-математичного моделювання для рішення задачі вибору стратегії портфельного інвестування в фінансові активи українського фондового ринку.
Встановлено, що управління інвестиційним портфелем в умовах трансформаційної економіки повинно здійснюватися при врахуванні впливу інвестиційної і фіскальної складових державної економічної політики та стадії розвитку галузі, до якої належить певний емітент, на зміну курсової вартості цінних паперів вітчизняного фондового ринку та фінансово-економічного стану їх емітентів. Застосування розробленого алгоритму визначення коефіцієнтів галузевої пріоритетності дозволяє ідентифікувати цінний папір (в залежності від його галузевої належності) і зіставити йому ваговий коефіцієнт, який використовується в цільовій функції математичної моделі оптимізації портфеля цінних паперів. Це дозволило кількісно оцінити залежність оптимальної структури портфеля цінних паперів (ПЦП) від сподівань інвестора щодо інвестиційної пріоритетності галузей економіки.
Виявлено, що метод диверсифікації ПЦП втрачає свою цінність при збільшенні розмірності множини допустимих рішень за рахунок включення до неї інформаційно “неякісних” цінних паперів. Показано, що реальна цінність методу диверсифікації ПЦП зберігається, якщо множину допустимих рішень (вкладень) оптимізаційної моделі утворюватимуть відібрані за певним критерієм потенційні об`єкти для вкладення. Такий відбір доцільно проводити за розробленим в дисертації алгоритмом фільтрації цінних паперів, який дозволяє без зниження загальності і глобальності охоплення всіх сегментів фондового ринку України значно знизити розмірність оптимізаційної задачі. Використання двох „моделей-фільтрів" дозволяє включати в портфель цінні папери емітентів, які належать до різних галузей народного господарства, що дає можливість врахувати тенденції розвитку фондового ринку взагалі, а не тільки окремих його сегментів.
Модифікована класична математична модель формування ПЦП оптимальної структури та одержано розв‘язок задачі оптимізації ПЦП методом Лагранжа. Вибраний тип моделі дозволяє уникнути основних недоліків математичних моделей, які застосовувались раніше на фондовому ринку України, і які пов`язані з використанням в моделі інформаційно “неякісних” даних. Вибір методу Лагранжа для рішення задачі оптимізації структури ПЦП дозволяє крім знайдення оптимального вектора часткового розподілу фінансових ресурсів у цінні папери дістати також вектор подвійних оцінок (множники Лагранжа). Це робить можливим застосування математичного апарату для післяоптимізаційного параметричного аналізу і одержання додаткової цінної інформації про стійкість розв`язку до можливих збурень.
Розроблена динамічна модель оперативного управління ПЦП відрізняється від існуючих моделей тим, що вона розглядає певний стан даного динамічного процесу як оптимальний портфель цінних паперів, а управління - як оптимальну траєкторію, яка є оптимальним рішенням цієї моделі і визначає обсяги та терміни проведення операцій купівлі-продажу цінних паперів на фондовому ринку. Введення до множини змінних математичної моделі оперативного управління ПЦП показника величини кредиту дозволяє кількісно оцінити доцільність зовнішнього кредитування поточних операцій купівлі-продажу цінних паперів в короткостроковому періоді.
На базі розробленого комплексу економіко-математичних моделей управління портфелем цінних паперів створено інформаційно-аналітичну систему підтримки прийняття рішень щодо розміщення фінансових коштів на фондовому ринку України. Впровадження її в практику діяльності інвестиційних фірм запорізького регіону висвітлило основні переваги цієї системи, а саме: можливість проведення термінових розрахунків за економіко-математичними моделями дозволяє одержувати оперативну інформацію про майбутні тенденції як на фондовому ринку в цілому, так й по окремих фінансових активах.
Список наукових робіт за темою дисертації
В наукових фахових виданнях:
Порохня В.М., Глущевський В.В., Кельдер Т.Л. Концептуальні основи створення експертної системи фондового ринку // Машинна обробка інформації: Міжвідомчий науковий збірник. - К.: КНЕУ, 2005. - Вип.62. -с.181-185, 0,3 др. арк. (Особистий внесок здобувача 0,25 др. арк.: концептуальна схема системи підтримки прийняття рішень щодо інвестиційної стратегії на фондовому ринку).
Порохня В.М., Глущевський В.В. Математична модель прийняття рішення щодо розміщення фінансових ресурсів на фондовому ринку України // Економіка: проблеми теорії та практики. Міжвузівський збірник наукових праць. Випуск 19. - Дніпропетровськ: Наука і освіта. - 2006. - с.30-39, 0,46 др. арк. (Особистий внесок здобувача 0,38 др. арк.: математична модель прийняття рішення щодо розміщення фінансових ресурсів на фондовому ринку, модель фільтрації цінних паперів).
Порохня В.М., Глущевський В.В. Автоматизована система управління портфелем цінних паперів // Моделювання та інформаційні системи в економіці: Міжвідомчий наук. зб. - Вип.66. - К.: КНЕУ, 2007. - с.177-182, 0,3 др. арк. (Особистий внесок здобувача 0,25 др. арк.: програмний продукт, результати розрахунків).
Порохня В.М., Глущевський В.В. Математична модель зниження розмірності задачі формування оптимального портфеля цінних паперів // Економіка: проблеми теорії та практики. Міжвузівський збірник наукових праць. Випуск 76. - Дніпропетровськ: Наука і освіта. - 2007. - с.93-99, 0,6 др. арк. (Особистий внесок здобувача 0,5 др. арк.: математична модель фільтрації цінних паперів, алгоритм формування інформаційних потоків, результати.
Порохня В.М., Глущевський В.В., Деревлев В.Л. Динамічна модель оперативного управління портфелем цінних паперів // Економіка: проблеми теорії та практики. Міжвузівський збірник наукових праць. Випуск 77. - Дніпропетровськ: Наука і освіта. - 2007. - с.10-15, 0,46 др. арк. (Особистий внесок здобувача 0,25 др. арк.: математична модель оперативного управління портфелем цінних паперів).
Глущевський В.В. Проблема вибору типу математичної моделі в задачах оптимізації структури портфеля цінних паперів // Новое в экономической кибернетике: (Сб. науч. ст) Под общ. ред. Ю.Г. Лысенко; Донецкий нац. ун-т. Модели экономических процессов трансформационной экономики - Донецк: ДонНУ, 2007. - №4. - с.161-171, 0,42 др. арк.
В інших виданнях:
Порохня В.М., Глущевський В.В. Математична модель прийняття рішення щодо розміщення фінансових ресурсів на фондовому ринку України // Економічна кібернетика: проблеми теорії та підготовки фахівців. Матеріали V Всеукраїнської науково-методичної конференції (Київ, 7-8 грудня 2005 р). - К.: КНЕУ, 2006. - с.215-227, 0,46 др. арк. (Особистий внесок здобувача 0,38 др. арк.: математична модель прийняття рішення щодо розміщення фінансових ресурсів на фондовому ринку, модель фільтрації цінних паперів).
Порохня В.М., Глущевський В.В. Зниження ризикованості при оптимальному розміщенні обмежених фінансових ресурсів // Ризикологія в економіці та підприємництві. Збірник наукових праць за матеріалами міжнародної науково-практичної конференції (27-28 березня 2007 року). - К.: КНЕУ, Академія ДПС України, 2007. - с.332-335, 0,21 др. арк. (Особистий внесок здобувача 0,17 др. арк.: обґрунтовано методику зниження ризикованості інвестування в цінні папери, результати).
Анотація
Глущевський В.В. Комплексна методика прийняття рішень щодо розміщення фінансових коштів на фондовому ринку України. - Рукопис.
Дисертація на здобуття наукового ступеня кандидата економічних наук за спеціальністю 08.03.02 - економіко-математичне моделювання. - Київський національний економічний університет, Київ, 2002.
Дисертація присвячена розробці економіко-математичного моделюючого апарату, який спрямовано на підвищення ефективності інвестиційної стратегії на фондових ринках. Запропоновано системний комплексний підхід і розроблено математичну модель підтримки процесу прийняття рішення щодо ефективного розміщення фінансових коштів на фондовому ринку України з метою їх ефективного використання. Створено комплекс математичних моделей фільтрації цінних паперів й зазначено місце задачі фільтрації цінних паперів в комплексній методиці та її взаємозв‘язок із задачею оптимізації портфелю цінних паперів (ПЦП). Розроблено алгоритм формалізації процесу побудови функціоналу оцінювання статичної теоретико-ігрової моделі в контексті задачі вибору оптимальної інвестиційної стратегії залежно від стану макроекономічного середовища. Запропоновано математичну модель управління оптимальним ПЦП, яка дозволяє динамічно підтримувати оптимальну структуру ПЦП під впливом на фондовий ринок України зовнішньоекономічного середовища. Побудовано автоматизовану систему підтримки прийняття рішень, за допомогою якої практично випробувано методи і алгоритми, що реалізують комплексну методику процесу прийняття рішення щодо ефективного розміщення вільних фінансових коштів на фондовому ринку України. Доведена економічна ефективність комплексної системи підтримки прийняття інвестиційних рішень у випадку її застосування в інвестиційних фірмах.
Ключові слова: економіко-математичне моделювання, портфель цінних паперів, фільтрація, система підтримки прийняття рішень, фондовий ринок, інвестиційна стратегія.
Аннотация
Глущевский В.В. Комплексная методика принятия решений по размещению финансовых средств на фондовом рынке Украины. - Рукопись.
Диссертация на соискание ученой степени кандидата экономических наук по специальности 08.03.02 - экономико-математическое моделирование. - Киевский национальный экономический университет, Киев, 2002г.
Диссертация посвящена разработке экономико-математического моделирующего аппарата, направленного на повышение эффективности инвестиционной стратегии на фондовых рынках.
Анализ задач принятия решений относительно инвестирования в финансовые активы современного фондового рынка Украины привел к выделению актуальной задачи создания комплексной методики принятия решений по размещению финансовых ресурсов на отечественном фондовом рынке, как одной из основных в повышении эффективности инвестиционных стратегий потенциальных инвесторов-субъектов рыночных отношений.
Показано, что фондовый рынок является механизмом перераспределения финансовых ресурсов государства с рыночной экономикой и требует создания экономико-математического моделирующего аппарата, описывающего протекающие на нем инвестиционные процессы.
Проанализирован отечественный и зарубежный опыт применения методов экономико-математического моделирования относительно обоснования принятия инвестиционных решений. Показано, что процесс принятия решений институциональным инвестором, значительно подвержен субъективизму, что связано с неопределенностью и рискованностью инвестиционной деятельности на фондовом рынке.
Разработаны и предложены экономико-математические модели и алгоритмы, в комплексе решающие задачу рационального инвестирования в финансовые активы субъектами рыночных отношений Украины.
В результате проведенного анализа существующих источников информации выделена информационная база разработанной математической модели принятия решений на фондовом рынке.
Предложен метод фильтрации для снижения степени неопределенности в информационной среде. Разработанные математические модели-фильтры (две) и алгоритм формирования информационных потоков позволили значительно снизить размерность задачи оптимизации портфеля ценных бумаг без потери общности и глобальности охвата всех сегментов фондового рынка.
На основе статического теоретико-игрового подхода, проанализировано и формализовано влияние системы макроэкономических факторов на оптимальный выбор объектов инвестирования.
Усовершенствована и адаптирована математическая модель минимизации риска вложения в финансовые активы на основе синтеза традиционного и фундаментального подходов к решению задачи оптимизации структуры портфеля ценных бумаг.
Выведена зависимость динамики портфеля ценных бумаг от будущих тенденций фондового рынка. Построена математическая модель управления оптимальным портфелем ценных бумаг, которая динамически поддерживает оптимальную структуру инвестиционного портфеля под влиянием на фондовый рынок Украины внешнеэкономического окружения.
Разработаны структура и алгоритм программного продукта, реализующего комплексную методику принятия решений по размещению финансовых средств на фондовом рынке Украины. Программный продукт можно использовать для оперативной обработки технико-финансовой и биржевой информации по ценным бумагам, обращающимся на отечественном фондовом рынке, для моделирования инвестиционных стратегий по управлению портфелем финансовых активов, для оценки инвестиционной привлекательности эмитентов ценных бумаг, а также в учебном процессе для реализации практических, лабораторных и тестовых задач в курсах обучения экономико-математического и финансового направлений.
Разработанный комплекс моделей и алгоритмов, а также программный продукт внедрены в практику деятельности Главного экономического управления Запорожского городского совета, а также фирмы “Эмиссия”.
Основные положения и результаты диссертации внедрены в учебном процессе Запорожской государственной инженерной академии при преподавании курсов “Макромоделирование экономики", “Финансовый рынок", “Математические методы в рыночной экономике" для студентов специальности “Экономическая кибернетика".
Ключевые слова: экономико-математическое моделирование, портфель ценных бумаг, фильтрация, система поддержки принятия решений, фондовый рынок, инвестиционная стратегия.
Annotation
Gluschevskiy V. Vplex methods of decisions concerning allocation of financial assets on the stock market of Ukraine. - Manuscript.
Thesis for a Candidate’s degree in Economics on the specialty 08.03.02 - Economic and Mathematical Modeling. - Kyiv National Economic University. Kyiv, 2002.
The thesis is devoted to development of the economic and mathematical simulating apparatus, which is directed on rising of efficiency of the investment strategy on the stock markets. The system comprehensive approach is offered and the complex technique of the decision support process of rather effective allocation of free financial assets on the stock market of Ukraine is developed with the purpose of their effective using. The complex of mathematical models of valuable papers’ filtration is created and the place of a valuable papers’ filtration problem in a complex technique and its correlation with a problem of optimization of valuable papers’ portfolio (PVP) is indicated. The formalization’s algorithm of the construction’s process of a functional estimation of static game-theoretic model in a context of a problem to choice the optimal investment strategy is developed depending on a status of the macroeconomic environment. The mathematical model of management by optimal PVP is offered which allows to bolster optimal frame of PVP dynamically under influence on the stock market of Ukraine of the external economic environment. The automated system of decision support is constructed, with which help methods and algorithms practically are tested, which will realize a complex technique of the decision making process of rather effective allocation of free financial assets on the stock market of Ukraine. The proved economic efficiency of an overall system of investment decision support in case of its application in investment corporations. Key words: economic and mathematical modeling, portfolio of valuable papers, filtration, the system of decision support, stock market, investment strategy.