Анализ финансово-экономического состояния предприятия
Коэффициент устойчивости экономического роста (Кур)
Кур=(Рс-Д)/Исср 100%=
Рр/Исср100%
Характеризует устойчивость и перспективу экономического развития предприятия. Определяет возможности предприятия по расширению основной деятельности за счет реинвестирования собственных средств. Показывает, какими темпами в среднем увеличивается экономический потенциал предприятия
1.2. Анализ показателей рентабельности
Анализ каждого слагаемого прибыли предприятия имеет не абстрактный, а вполне конкретный характер, потому что позволяет учредителям и акционерам, администрации выбрать наиболее важные направления активизации деятельности организации.
Анализ финансовых результатов деятельности организации включает:
1. Исследование изменений каждого показателя за текущий анализируемый период (горизонтальный анализ);
2. Исследование структуры соответствующих показателей и их изменений (вертикальный анализ);
3. Изучение динамики изменения показателей за ряд отчетных периодов (трендовый анализ);
4. Исследование влияния факторов на прибыль (факторный анализ).
В ходе анализа рассчитываются следующие показатели:
1. Абсолютное отклонение:
П=П1-П0,
где П0 - прибыль базисного периода;
П1 - прибыль отчетного периода;
П - изменение прибыли.
2. Темп роста
Темп роста= П1/ П0*100%.
3. Уровень каждого показателя к выручке от реализации (в %)
Уровень каждого показателя к выручке от реализации= Пi/В*100%.
Показатели рассчитываются в базисном и отчетном периоде.
4. Изменение структуры
У=УП1 - УП0;
(уровень отчетного периода - уровень базисного периода).
5. Проводим факторный анализ.
Кроме вышеизложенных коэффициентов рентабельности, различают рентабельность всего капитала, собственных средств, производственных фондов, финансовых вложений, перманентных средств (таблица 6.).
Таблица 6.
Показатели характеризующие прибыльность (рентабельность)
| № п.п. | Наименование показателя | Способ расчета | Пояснения |
| А | Б | 1 | 2 |
| 1 | Рентабельность продаж |
|
Показывает, сколько прибыли приходится на единицу реализованной продукции |
| 2 | Общая рентабельность отчетного периода |
|
- |
| 3 | Рентабельность собственного капитала |
|
Показывает эффективность использования собственного капитала. Динамика R3 оказывает влияние на уровень котировки акций |
| 4 | Экономическая рентабельность |
|
Показывает эффективность использования всего имущества организации |
| 5 | Фондорентабельность |
|
Показывает эффективность использования основных средств и прочих внеоборотных активов |
| 6 | Рентабельность основной деятельности |
|
Показывает, сколько прибыли от реализации приходится на 1 руб. затрат |
| 7 | Рентабельность перманентного капитала |
|
Показывает эффективность использования капитала, вложенного в деятельность организации на длительный срок |
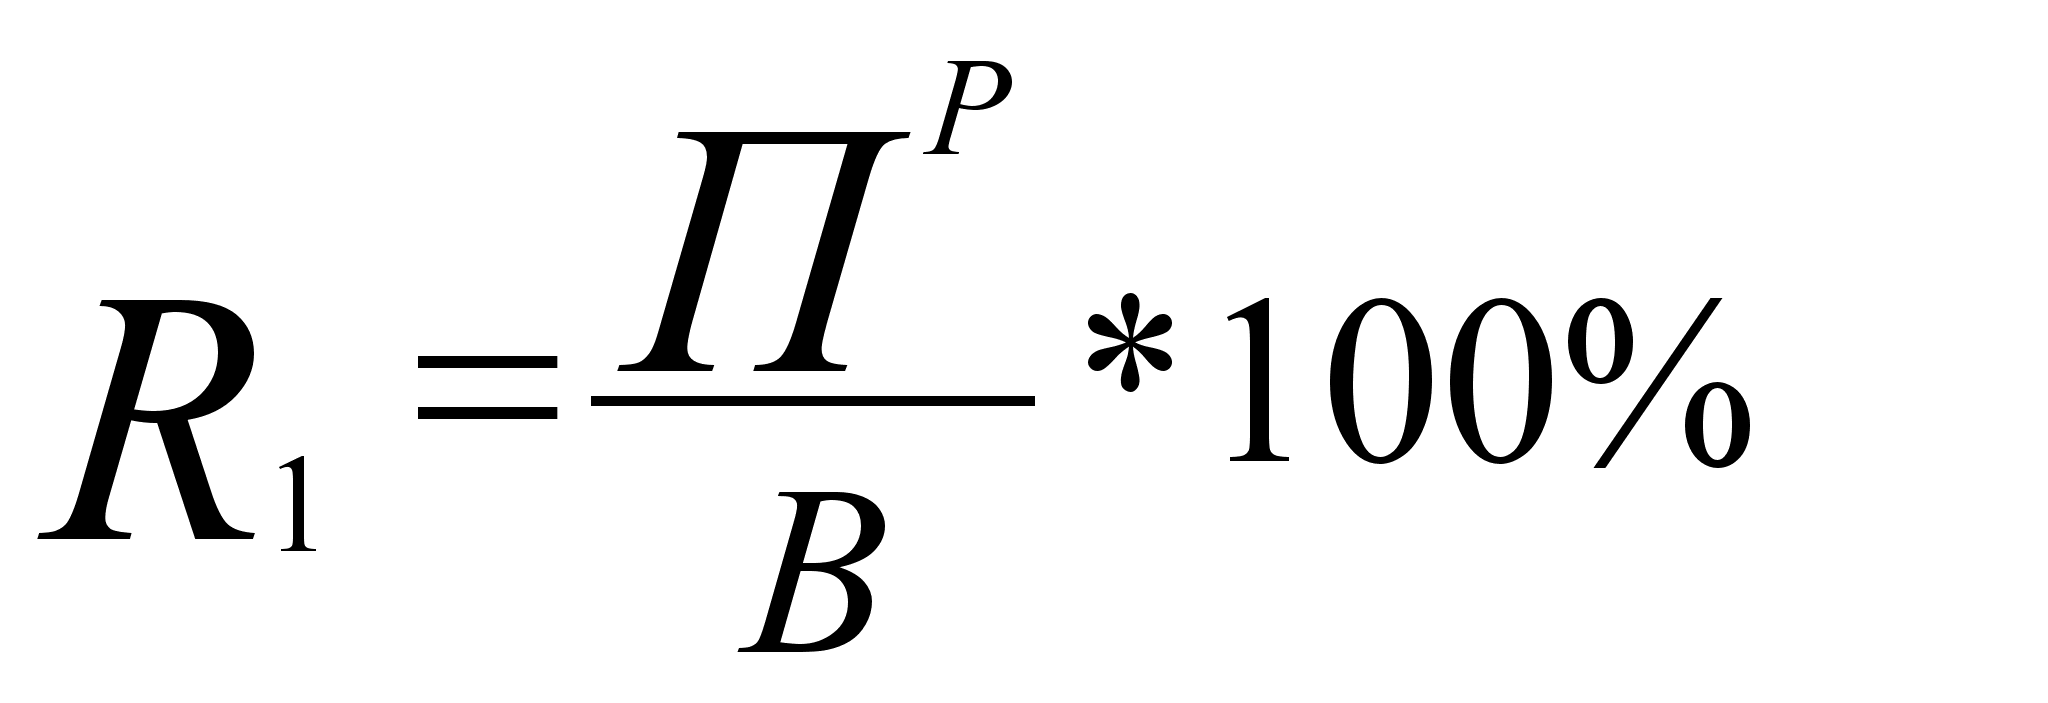
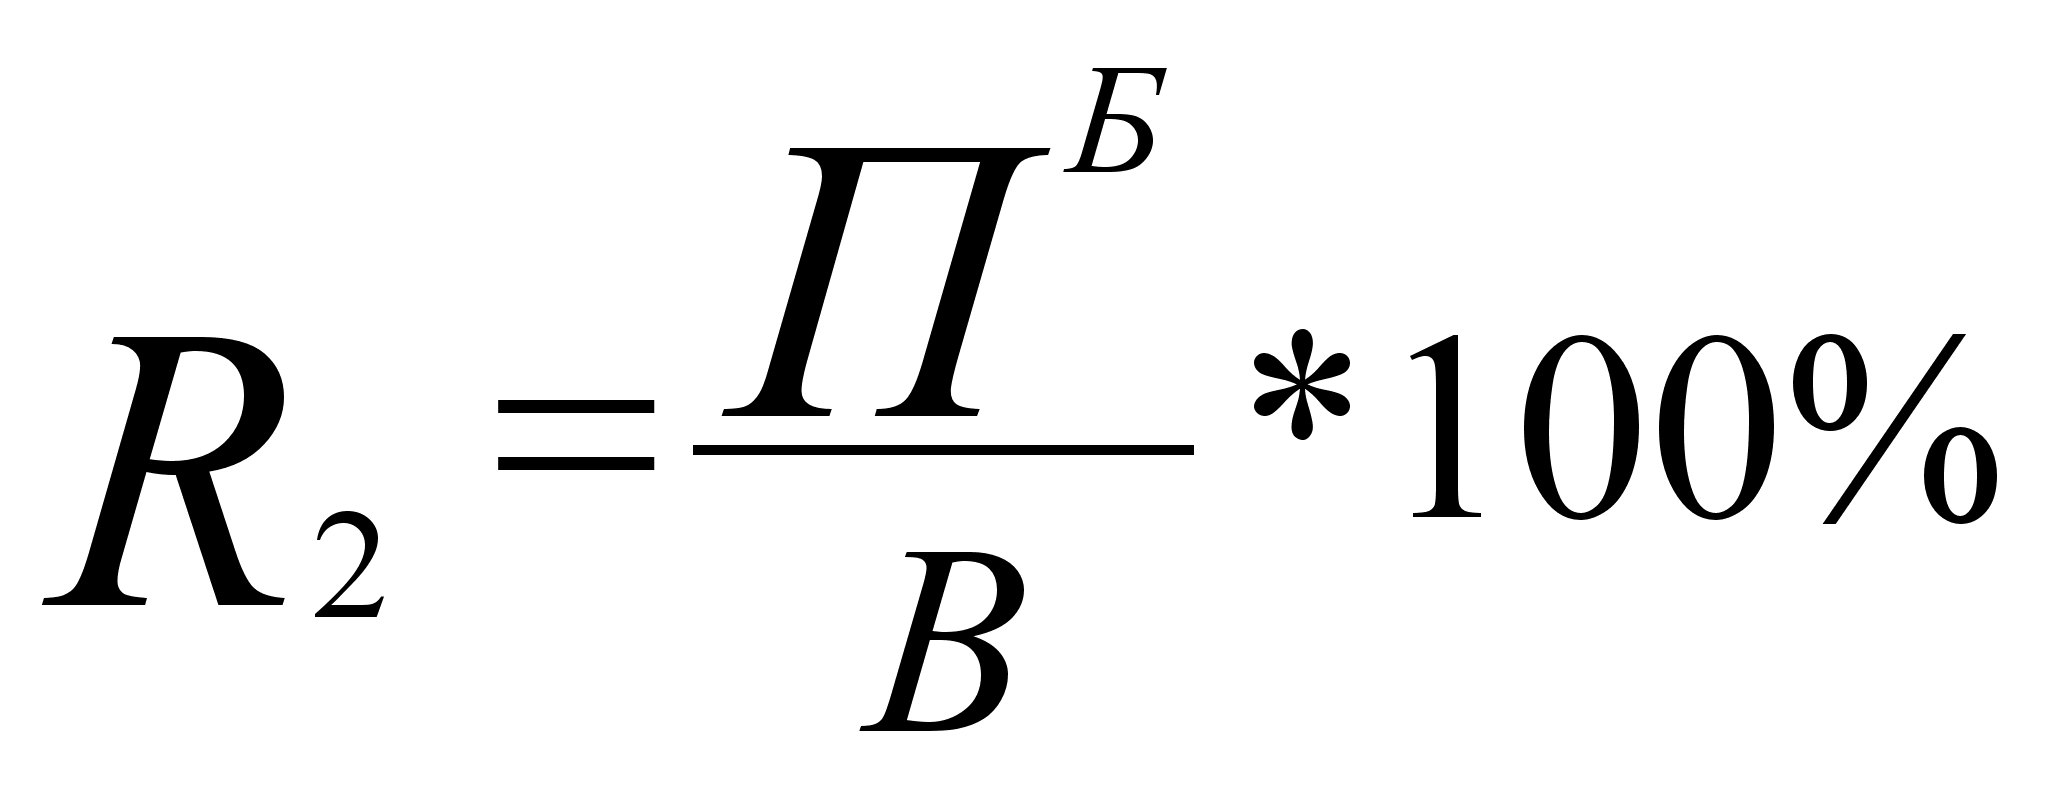
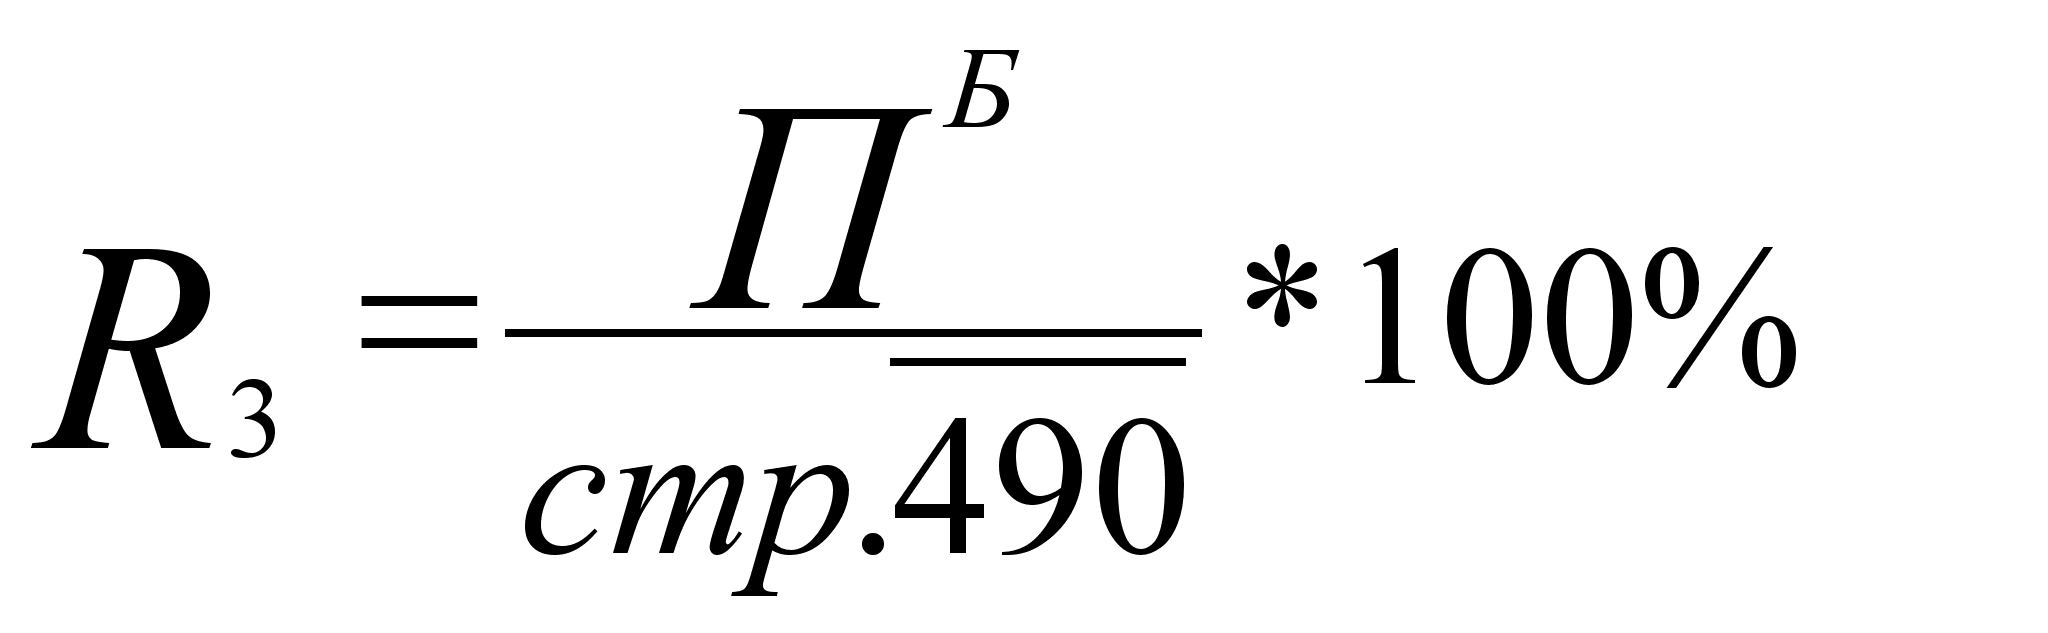
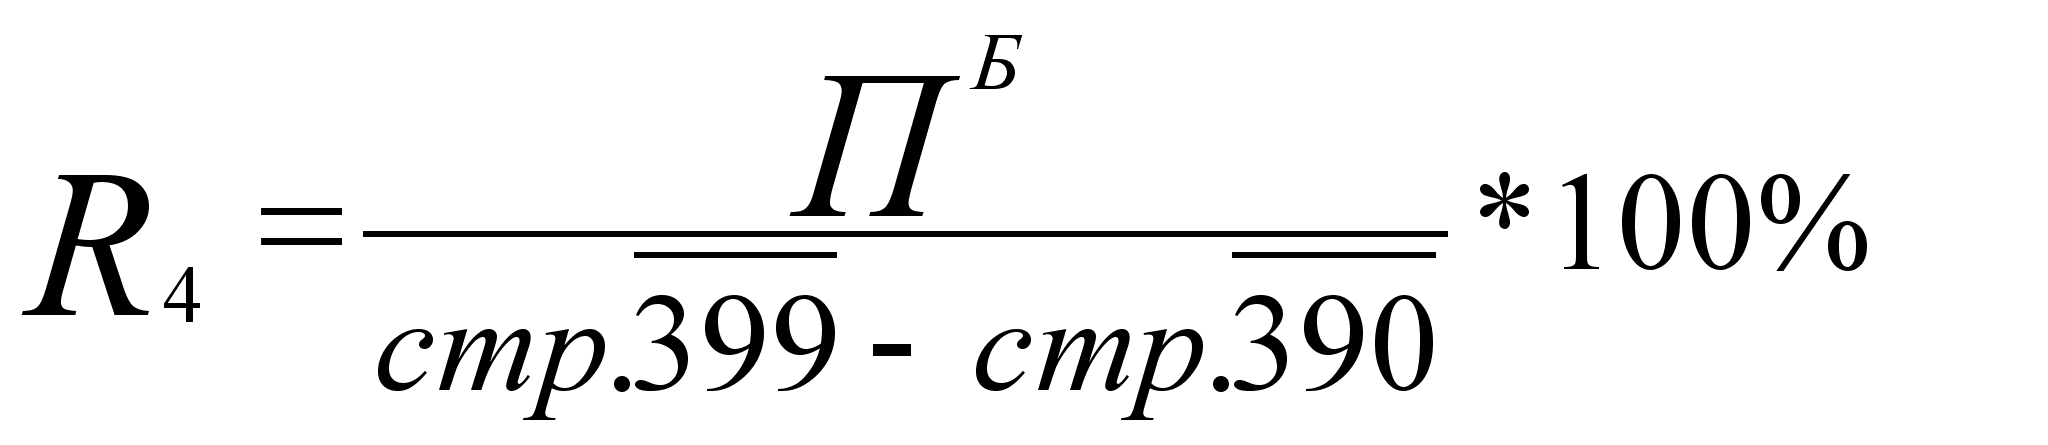
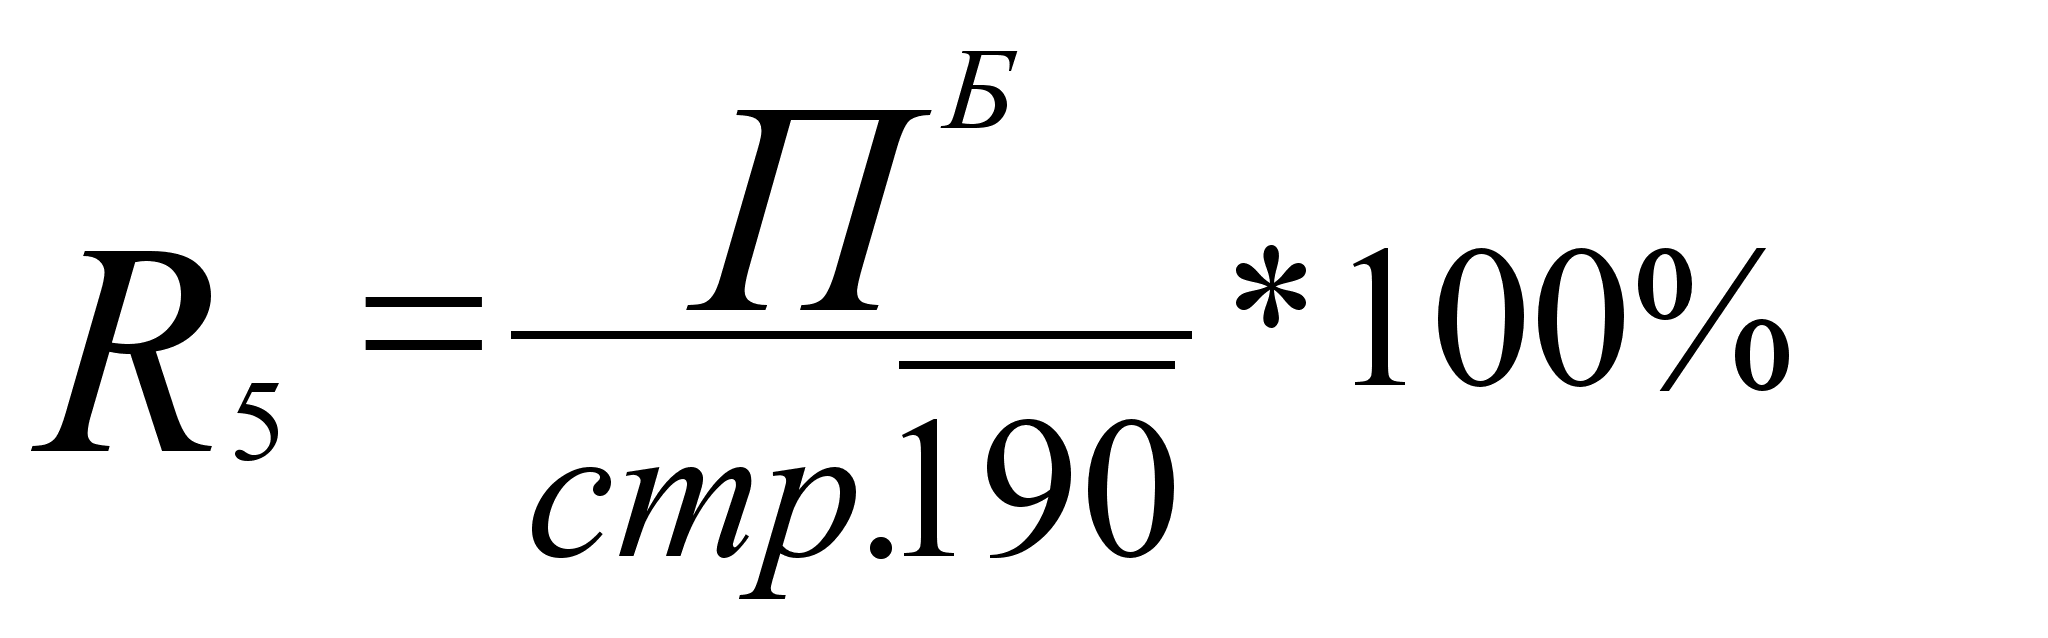
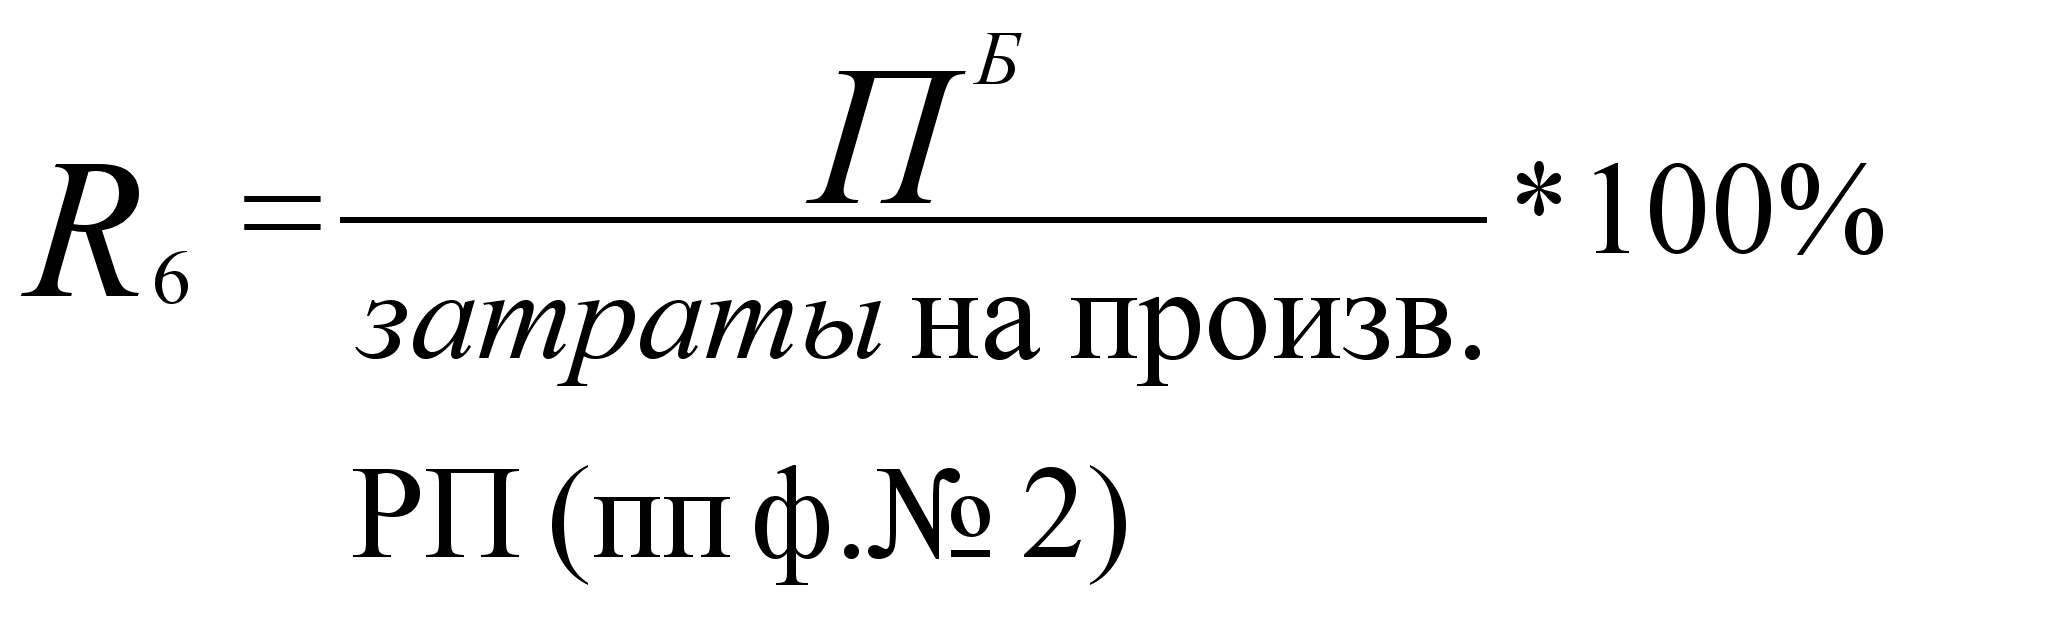
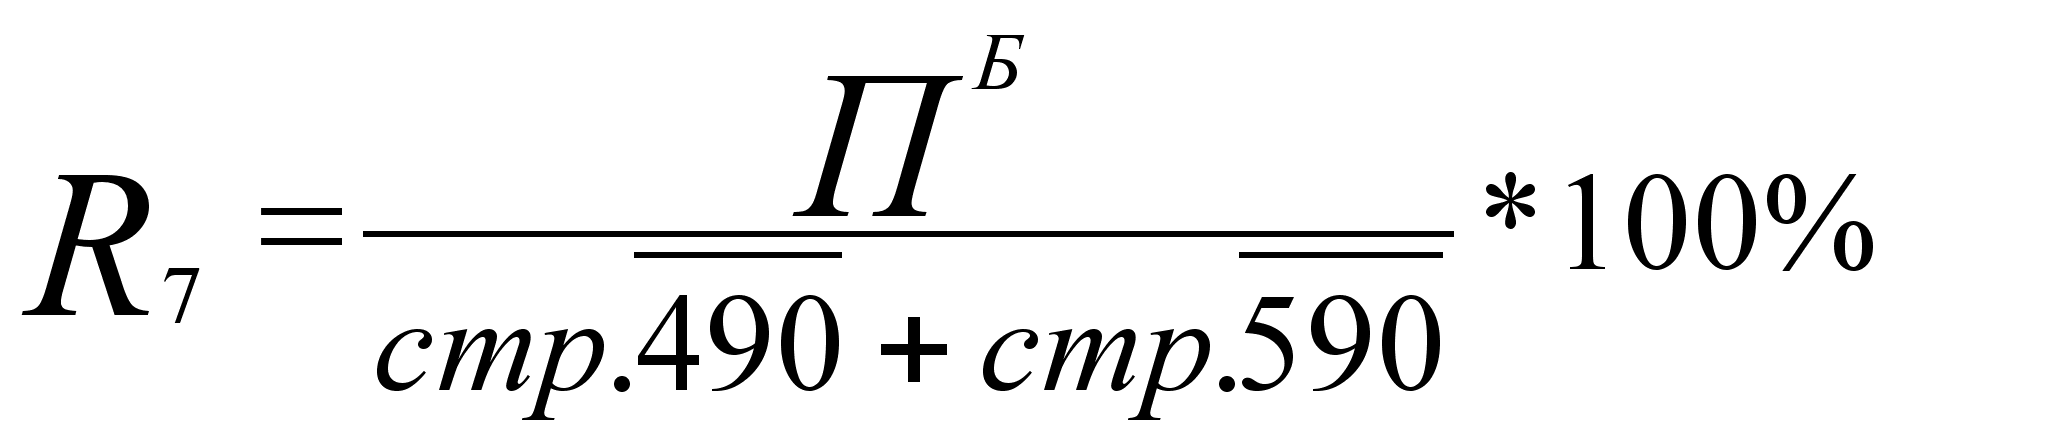
Продолжение таблицы 6.
| А | Б | 1 | 2 |
| 8 | Коэффициент устойчивости экономического роста |
|
Показывает, какими темпами увеличивается собственный капитал за счет финансово-хозяйственной деятельности |
| 9 | Период окупаемости собственного капитала |
|
Показывает число лет, в течение которых полностью окупятся вложения в данную организацию |
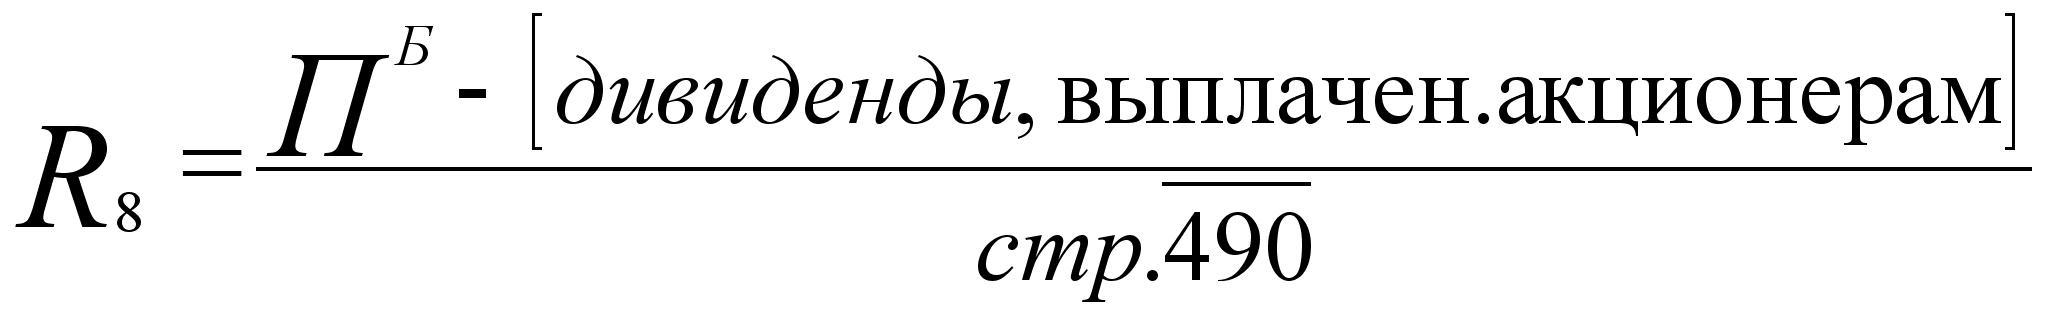
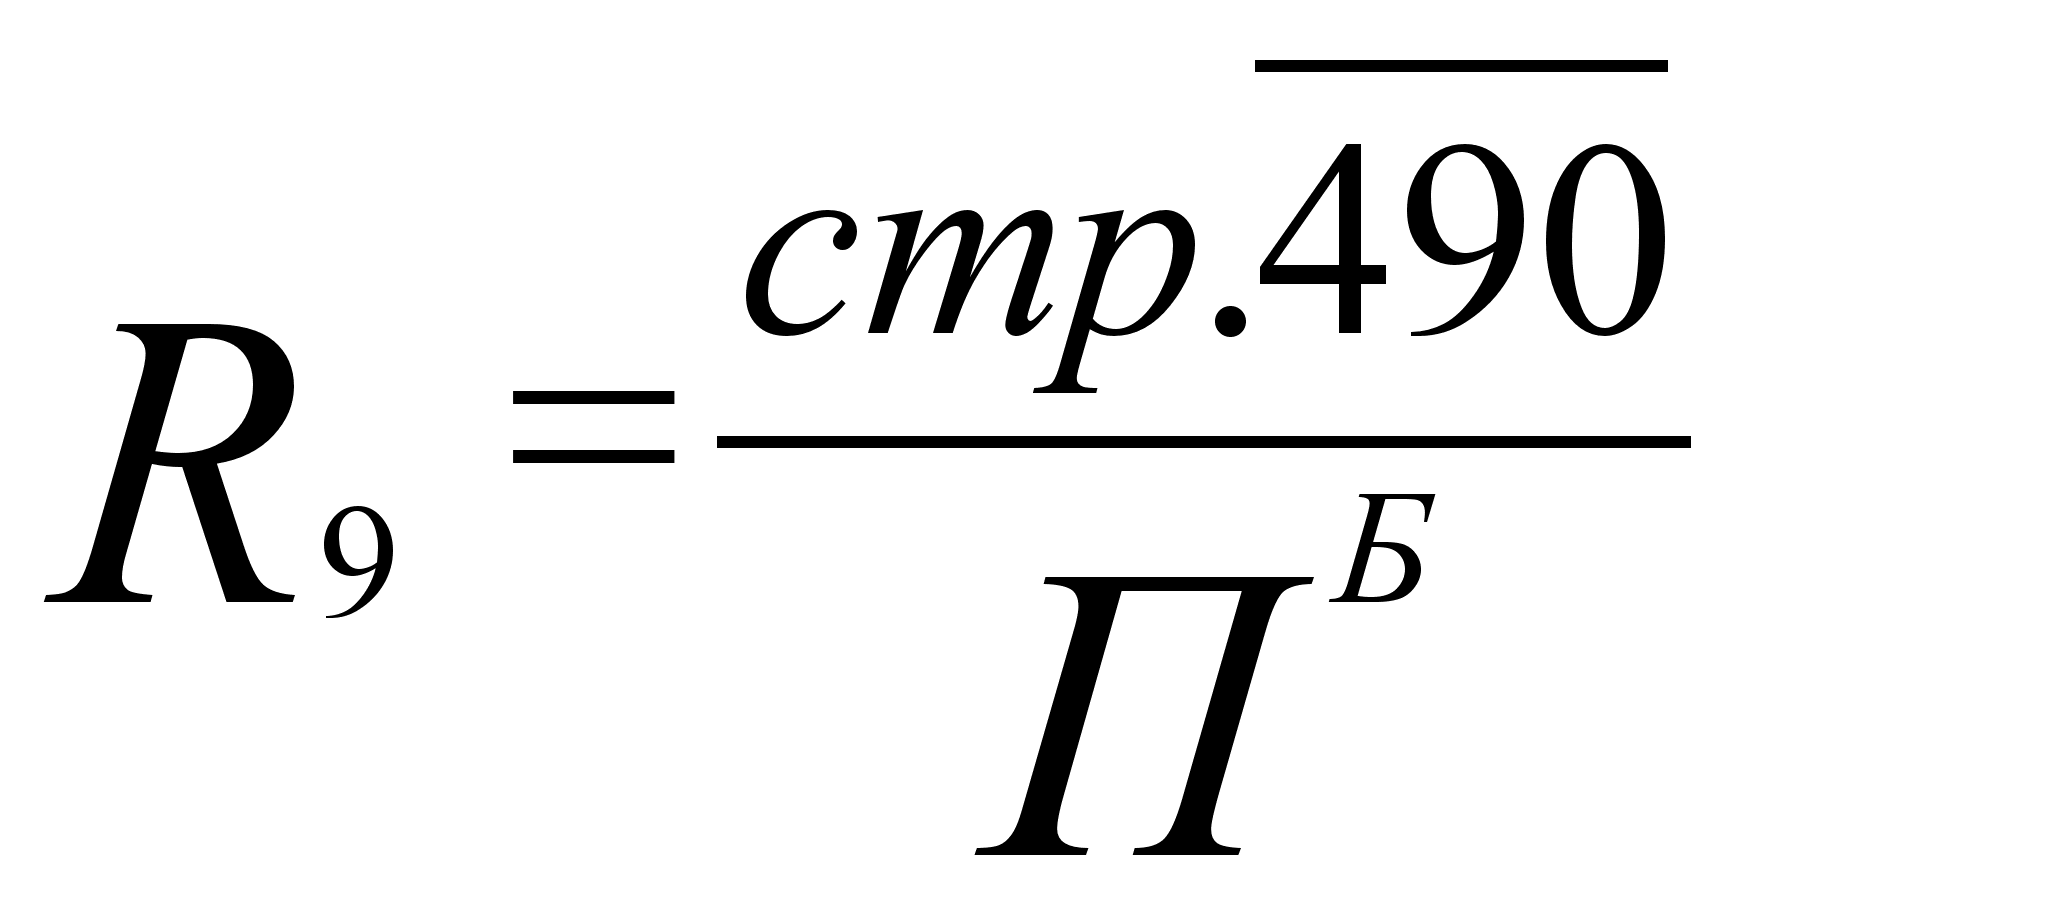
Следует отметить, что в странах с развитыми рыночными отношениями обычно ежегодно торговой палатой, промышленными ассоциациями или правительством публикуется информация о «нормальных» значениях показателей рентабельности. Сопоставление своих показателей с их допустимыми величинами позволяет сделать вывод о состоянии финансового положения предприятия. В России эта практика пока отсутствует, поэтому единой базой для сравнения является информация о величине показателей в предыдущие годы .
Рентабельность продаж (R1) отражает удельный вес прибыли в каждом рубле выручки от реализации. В зарубежной практике этот показатель называется маржой прибыли (коммерческой маржой).
Особый интерес для внешней оценки результативности финансово-хозяйственной деятельности организации представляет анализ не таких традиционных показателей прибыльности, как фондорентабельность (R5), которая показывает эффективность использования основных активов, и рентабельность основной деятельности (R6), которая показывает, сколько прибыли от реализации приходится на 1 рубль затрат. Более информативным является анализ рентабельности активов (R4) и рентабельности собственного капитала (R3).
Чтобы оценить результаты деятельности организации в целом и проанализировать ее сильные и слабые стороны, необходимо синтезировать показатели, причем таким образом, чтобы выявить причинно-следственные связи, влияющие на финансовое положение и его компоненты.
Одним из синтетических показателей экономической деятельности организации в целом является рентабельность активов (R4), который принято называть экономической рентабельностью. Это самый общий показатель, отвечающий на вопрос, сколько прибыли организация получает в расчете на рубль своего имущества. От его уровня, в частности, зависит размер дивидендов на акции в акционерных обществах.
В показателе рентабельности активов (R4) результат текущей деятельности анализируемого периода (прибыль) сопоставляется с имеющимися у организации основными и оборотными средствами (активами). С помощью тех же активов организация будет получать прибыль и в последующие периоды деятельности. Прибыль же является, главным образом (почти на 98%), результатом от реализации продукции (работ, услуг). Выручка от реализации – показатель, напрямую связанный со стоимостью активов: он складывается из натурального объема и цен реализации, а натуральный объем производства и реализации определяется стоимостью имущества.
Если преобразовать формулу рентабельности активов, введя множитель
выручка от реализации = В,
выручка от реализации В
то она примет следующий вид:
R4 = прибыль отчетного периода Х выручка от реализации Х 100 =
выручка от реализации ср. стоимость активов
= [рентабельность продаж] х [оборачиваемость активов]
Таким образом, можно сказать, что рентабельность активов – показатель, производный от выручки и реализации.
Рентабельность активов может повышаться при неизменной рентабельности продаж и росте объема реализации, опережающем увеличение стоимости активов, т.е. ускорением оборачиваемости активов (ресурсоотдачи). И, наоборот, при неизменной ресурсоотдаче рентабельность активов может расти за счет роста рентабельности продаж.
Возможности повышения рентабельности продаж и увеличения объема реализации у разных предприятий неодинаковы. Поэтому весьма важно, за счет каких факторов растет или снижается рентабельность активов предприятия.
Рентабельность продаж можно наращивать путем повышения цен или снижения затрат. Однако эти способы временны и недостаточно надежны в нынешних условиях. Наиболее последовательная политика организации, отвечающая целям укрепления финансового состояния, состоит в том, чтобы увеличивать производство и реализацию той продукции (работ, услуг), необходимость которой определена путем улучшения рыночной конъюнктуры.
В теории финансового анализа содержится оценка оборачиваемости и рентабельности активов по отдельным его составляющим: оборачиваемость и рентабельность материальных оборотных средств, средств в расчетах, собственных и заемных источников средств. Однако, на наш взгляд, сами по себе эти показатели мало информативны. Чисто арифметически, в результате уменьшения знаменателей при расчете этих показателей по сравнению со знаменателем показателя рентабельности или оборачиваемости всех активов мы имеем более высокую рентабельность и оборачиваемость отдельных элементов капитала.
При анализе экономической рентабельности, безусловно, нужно принимать во внимание роль отдельных его элементов. Но зависимость, на наш взгляд, целесообразно строить не через оборачиваемость элементов, а через оценку структуры капитала в увязке с динамикой его оборачиваемости и рентабельности. Показатель рентабельности собственного капитала (R3) позволяет установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования.
Следует отметить, что факторам по уровню значений и по тенденции изменения присуща отраслевая специфика, о которой не следует забывать, проводя анализ. Так, показатель ресурсоотдачи (d1) может иметь относительно невысокое значение при высокой капиталоемкости. Показатель рентабельности продаж (R1) при этом будет высоким. Относительно низкое значение коэффициента финансовой независимости (U3) может быть только в организациях, имеющих стабильное и прогнозируемое поступление денежных средств за свою продукцию (работы, услуги). Это же относится к организациям, имеющим значительную долю ликвидных активов.
Таким образом, в зависимости от отраслевой специфики, а также финансово-хозяйственных условий организация может делать ставку на тот или иной фактор повышения рентабельности собственного капитала.
Анализируя рентабельность в пространственно-временном аспекте, необходимо принимать во внимание три ключевые особенности этого показателя.
Первая связана с проблемой выбора стратегии управления финансово-хозяйственной деятельностью организации. Если выбирать стратегию с высоким риском, то необходимо получение высокой прибыли. Или наоборот – небольшая прибыль, но зато почти нет риска. Одним из показателей рисковости бизнеса как раз является коэффициент финансовой независимости. И это положение ослабляет финансовую устойчивость организации.
Вторая особенность связана с проблемой оценки показателя рентабельности. Числитель и знаменатель рентабельности собственного капитала выражены в денежных единицах разной покупательной способностью. Числитель, то есть прибыль, динамичен. Он отражает результаты деятельности и сложившийся уровень цен на товары, услуги в основном за истекший период. Знаменатель, то есть стоимость собственного капитала, складывается в течение ряда лет. Он выражен, как правило, в учетной оценке, которая может существенно отличается от текущей оценки.
П
-
 оэтому
высокое значение
коэффициента
R3
может быть
вовсе не эквивалентно
высокой отдаче
на инвестируемый
собственный
капитал.
И, наконец, третья особенность связана с временным аспектом деятельности анализируемого объекта. Коэффициент рентабельности продаж (R1), влияющий на рентабельность собственного капитала, определяется результативностью работы отчетного периода, а будущий эффект долгосрочных инвестиций он не отражает. Если организация планирует переход на новые технологии или другую деятельность, требующую больших инвестиций, то рентабельность капитала может снижаться. Однако, если затраты в дальнейшем окупятся, то снижение рентабельности (R3) нельзя рассматривать как негативную характеристику текущей деятельности.
1.3. Изучение движения капитала
Для изучения состояния и движения собственного капитала, организации составляют аналитическую таблицу на основании данных формы № 3 «Отчет о движении капитала».
В таблице рассчитываются показатели движения капитала.
1.Коэффициент поступления собственного капитала:
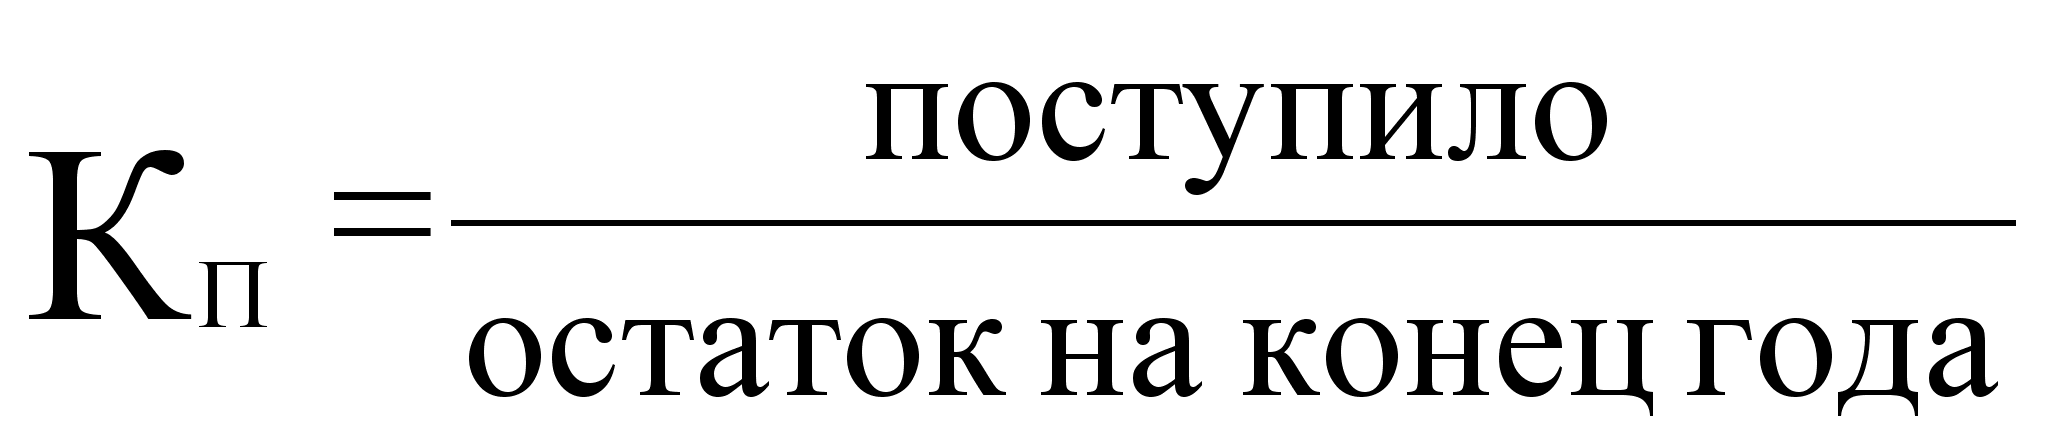
2. Коэффициент выбытия собственного капитала:
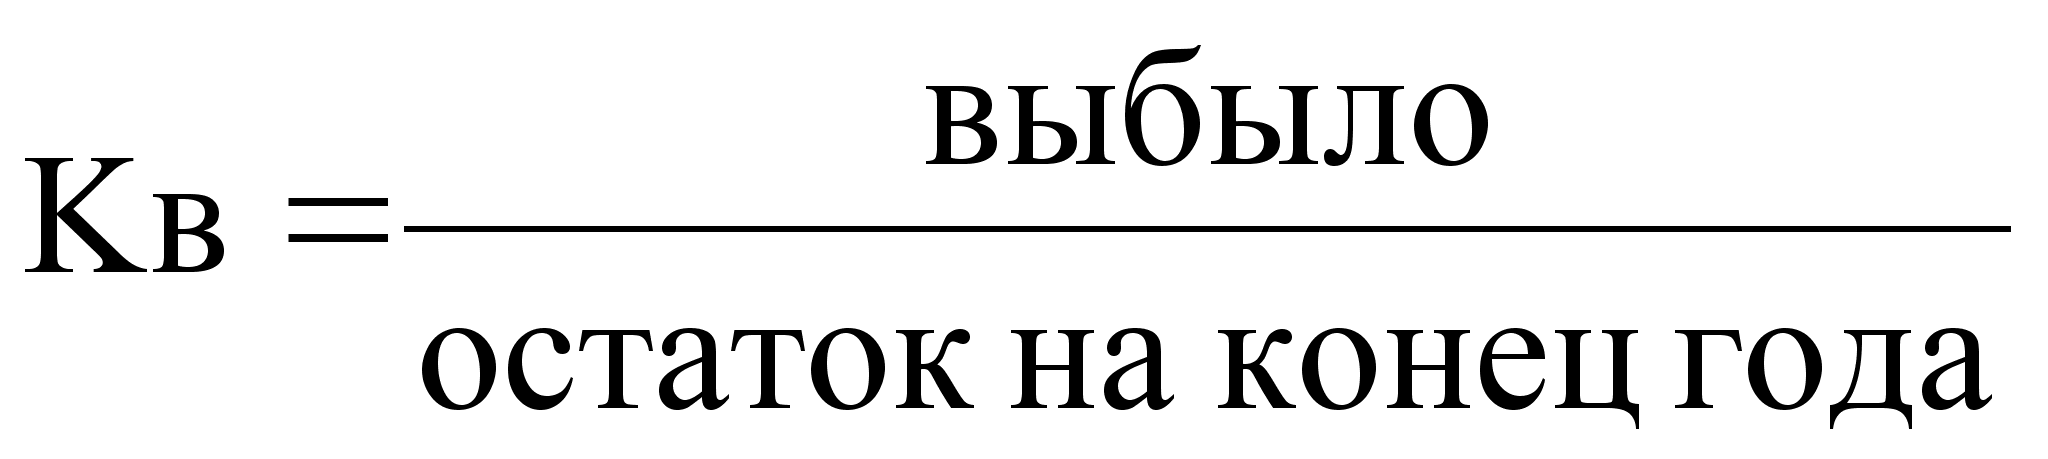
Анализируя собственный капитал, необходимо обратить внимание на соотношение коэффициентов поступления и выбытия. Если значения коэффициентов поступления превышают значения коэффициентов выбытия, значит в организации идет процесс наращивания собственного капитала, и наоборот.
В справке отчета отражается показатель «Чистые активы», который используют для анализа финансового положения организации.
В соответствии с Приказом Минфина РФ от 12.11.96 № 97 при исчислении стоимости чистых активов все организации, кроме бюджетных учреждений, стразовых организаций и банков, руководствуются Порядком оценки стоимости чистых активов акционерных обществ. Этот порядок утвержден приказом № 71 Министерства Финансов РФ от 5.08.96г. и приказом № 149 Федеральной комиссии по рынку ценных бумаг от 5.08.96г.
Ч
истые активы
– это величина,
определяемая
путем вычитания
из суммы активов
акционерного
общества, принимаемых
к расчету, суммы
его обязательств,
принимаемых
к расчету.
А
ктивы, участвующие
в расчете
- это денежное
и неденежное
имущество
акционерного
общества, в
состав которого
включаются
по балансовой
стоимости:
внеоборотные
активы, отражаемые
в первом разделе
баланса, за
исключением
балансовой
стоимости
собственных
акций общества,
выкупленных
у акционеров.
При этом при расчете величины чистых активов принимаются учитываемые в первом разделе бухгалтерского баланса нематериальные активы, отвечающие следующим требованиям:
а) непосредственно используемые обществом в основной деятельности и приносящие доход (права пользования земельными участками, природными ресурсами, патента, лицензии, ноу-хау, программные продукты, монопольные виды деятельности, организационные расходы, торговые марки, товарные знаки и т.п.);
б) имеющие документальное подтверждение затрат, связанных с их приобретением (созданием);
в) право общества на владение данными нематериальными правами должно быть подтверждено документом (патентом, лицензией, актом, договором и т.п.), выданным в соответствии с законодательством РФ;
г) по статье «Прочие внеоборотные активы» в расчет принимается задолженность акционерного общества за проданное ему имущество;
д) запасы и затраты, денежные средства, расчеты и прочие активы, показываемые во втором разделе бухгалтерского баланса, за исключением задолженности участников (учредителей) по их вкладам в уставный капитал и балансовой стоимости собственных акций, выкупленных у акционеров.
При наличии у акционерного общества на конец года оценочных резервов по сомнительным долгам и под обесценение ценных бумаг – показатели статей, в связи с которыми они созданы, принимаются в расчете (показываются в расчете) с соответствующим уменьшением их балансовой стоимости на стоимость данных резервов.
Пассивы, участвующие в расчете, - это обязательства акционерного общества, в состав которых включаются: статья четвертого раздела бухгалтерского баланса – целевые финансирование и поступления; долгосрочные обязательства банкам и иным юридическим и физическим лицам; расчеты и прочие пассивы, кроме сумм, отраженных по статьям «Доходы будущих периодов» и «Фонды потребления».
Оценка статей баланса, участвующих в расчете стоимости чистых активов, производится в валюте РФ по состоянию на 31 декабря отчетного года. Оба рассчитанных показателя записываются в Справку формы № 3.
В акционерных обществах полученный показатель чистых активов точно так же сравнивают с суммой уставного резервного капитала.
1.4. Анализ движения денежных средств
Отчет о движении денежных средств (ф. №4) был введен в состав российской отчетности в 1996 г. Данный аналитический документ об изменении финансового состояния составлен на основе метода исследования потока денежных средств.
Главная цель анализа движения денежных потоков - оценить способность п/п генерировать денежные средства в размере и в сроки, необходимые для осуществления планируемых расходов. Платежеспособность и ликвидность п/п зачастую находятся в зависимости от реального денежного оборота п/п в виде потока денежных платежей, проходящих через счета хозяйствующего субъекта. Анализ денежных потоков существенно дополняет методику оценки ликвидности и платежеспособности и дает возможность более объективно оценить финансовое благополучие предприятия.
Отчет о движении денежных средств признан в мировой практике основным источником данных для анализа финансово-экономического состояния п/п.
В составе отчета выделяют три основных раздела по характеру движения (поступление и расходование денежных средств):
-текущая деятельность;
-инвестиционная деятельность;
-финансовая деятельность.
Анализ движения денежных средств можно проводить прямым и косвенным методом. Принцип составления отчета этими методами одинаков - необходимо выделить по возможности все операции, затрагивающие движение денежных средств. Но необходимо также учитывать определенные различия между указанными методами (рис. 4).
Отчет о движении денежных средств в бухгалтерской отчетности составляется по прямому методу.
Анализ движения денежных средств дает возможность оценить:
В каком объеме и из каких источников были получены поступившие денежные средства, каковы направления их использования;
Достаточно ли собственных средств организации для инвестиционной деятельности;
В состоянии ли организация расплатиться по своим текущим обязательствам;
Достаточно ли полученной прибыли для обслуживания текущей деятельности;
Чем объясняются расхождения величины полученной прибыли и наличия денежных средств.
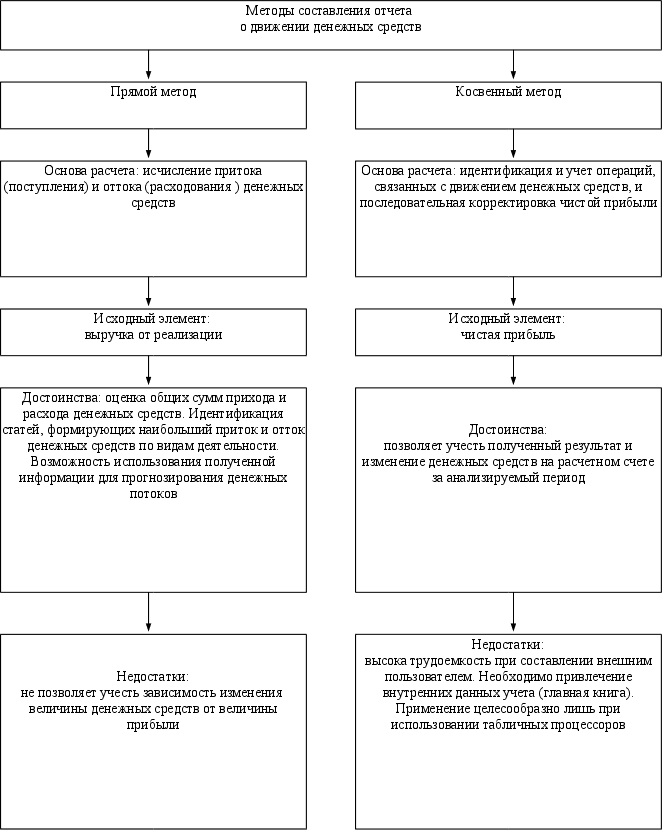
Рис. 4. Характеристика методов сопоставления отчета о движении денежных средств.
ГЛАВА 2. АНАЛИЗ ФИНАНСОВО-ЭКОНОМИЧЕСКОГО СОСТОЯНИЯ МТП МАГАЗИН “ШАНС” ЗА 1998 ГОД.
2.1. Общая характеристика деятельности МТП магазин «Шанс» за 1998 год.
Торговое пп было сдано строителями стройтреста № 2 и торжественно открыто 29 апреля 1983г. Магазин вошел в состав РТО “Продтовары” под № 35, где насчитывалось более 128 магазинов города Чебоксар.
Как самостоятельное МТП магазин “Шанс” образовалось согласно решения исполнительного комитета Калининского районного Совета народных депутатов от 31.01.92г. за № 154.
Общая площадь магазина составляет 9927 кв.м., торговая площадь - 355,0 кв.м. Площадь земли занятая под магазином составляет 2640,0 га.
Основной вид производственной деятельности МТП магазин “Шанс” - розничная торговля, это реализация товаров конечному потребителю, что является завершающим звеном движения товара в сфере обращения.
Основная функция МТП магазин “Шанс” это продажа (реализация) товаров потребителям, которая сопровождается превращением товарной формы стоимости в денежную, что можно представить в виде формулы Д-Т-Д или графически. (рис. 5)


 товар товар
 Произво- Пердприятия Потреби-
дители торговли
услуги бители

 деньги
Рис. 5. Реализация функций торгового предприятия
Для реализации основной функции МТП “Шанс” выполняет множество сопутствующих функций, изучает спрос потребителей, заключает договоры на поставку товаров, организует доставку товаров из мест их производства в места потребления, обеспечивает хранение товаров, формирует товарный ассортимент и др.
Цель деятельности МТП “Шанс” является максимализация прибыли и минимализация издержек. Эти основные показатели имеют преобладающее значение, но движение в заданном направлении на каждом этапе развития обусловлено временными целями:
- завоевание определенной доли рынка;
- создание благоприятного впечатления у населения о предприятии; формирование постоянного контингента покупателей;
- создание деловой репутации надежного партнера в глазах производителей.
В МТП “Шанс” потребителю предлагается широкий ассортиментный перечень продовольственных и промышленных товаров (приложение 9). В основном это продукция местных товаропроизводителей заводов и комбинатов Чувашской Республики:
- ОАО “Чебоксарский хлебокомбинат” (хз № 4);
- ОАО “Хлеб” (хз № 1);
- ОАО “Чувашский хлебзавод” (хз № 2);
- ОАО “Чебоксарский хлебзавод” (хз № 3);
- ОАО “Чебоксарский гормолзавод”;
- ОАО “Чебоксарская маслосырбаза”;
- АО “Вурнарский мясокомбинат” ;
- АО “Вурнарский завод сухого обезжиренного молока”;
- АО “Торговый дом “Чебоксарский мясокомбинат”;
- ОАО “Чебоксарский рыбокомбинат”;
- АО “Акконд”;
- ГО “Чувашспирт”;
- ОАО “Букет Чувашии”;
- АО “Ситро”;
- ОАО “Чебоксарский комбинат хлебопродуктов”.
Поддерживаются производители в сфере малого бизнеса:
- ЗАО “Хузур” (мини-пекарня);
- ООО “Искра-С” (мини-пекарня и цех мясной продукции);
- ООО “Дениз” (мини-пекарня);
- СКФХ “Хевел”;
- ООО “Элита-21” (молочный цех).
Потребителю предлагается широкий выбор сельскохозяйственной продукции - овощи и фрукты выращенные в Чувашии, а также дополняется ассортимент фруктами импортного производства.
Дополняется ассортиментный перечень товарами произведенными в регионах Российской Федерации.
Анализ финансового состояния МТП магазин “Шанс” приведем в п.2.2. - 2.7.
2.2. Анализ финансового состояния по данным структуры баланса
Финансовое положение МТП магазин “Шанс” характеризуется размещением и использованием средств (активов) и источниками их формирования - собственного капитала и обязательств, т.е. пассивов. Эти сведения предоставлены в форме № 1 “Бухгалтерский баланс” (приложение № 1). По данным формы № 1 за 1998 год составим сравнительный аналитический баланс (таблица 7.).
Таблица 7.
Сравнительный аналитический баланс МТП “Шанс” за 1998 год
|
Наименование статей |
Код строки |
Абсол. величина млн. руб. |
Относительная величина % | ||||||
| на нач. года |
на конец года |
измен.(+,-) | нач. года |
кон. года |
изм. (+,-) | % нач. года | в % к изм. бал. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
1. Внебюджетные активы 1.1. Основные ср-ва 1.2. Нематер.активы 1.3. Прочие внебюд. средства |
120 110 130 140 |
1211704 1017 -- |
1209645 1814 -- |
-2059 797 -- |
75,1 0,06 -- |
72,4 0,11 -- |
-2,7 0,05 -- |
-0,2 78,4 -- |
-3,60 1,4 -- |
| Итого по разделу 1 | 190 | 1212721 | 1211459 | -1262 | 75,2 | 72,5 | -2,7 | -0,1 | -2,2 |
|
2. Оборотные активы 2.1. Запасы 2.1. Дебит.задолж. (медленно реализ. активы, более 12 м.) 2.3. Дебит.задолж. (в теч. 12 месяцев) 2.4. Кратс. фин.влож. 2.5. Денежные ср-ва Наибол.ликв. активы |
210, 220 230, 210, 220 240 250 260, 250 |
302277 — 302277 20503 — 77576 77576 |
357680 — 357680 253 — 101113 101113 |
55403 — 55403 -20250 — 23537 23537 |
18,7 — 18,7 1,27 — 4,8 4,8 |
21,4 — 21,4 0,02 — 6,1 6,1 |
2,7 — 2,7 -1,25 — 1,3 1,3 |
18,3 — 18,3 -98,8 — 30,3 30,3 |
96,5 — 96,5 -35,3 — 41 41 |
| Итого по разделу 2 | 400356 | 459046 | 58690 | 24,8 | 27,5 | 2,7 | 14,7 | 102,2 | |
|
3. Стоимость имущества |
190 290 |
1613077 | 1670505 | 57428 | 100 | 100 | -- | 3,6 | 100 |
|
4. Капитал и резервы 4.1.Уставной капит. 4.2.Доб. и рез. капит. 4.3.Специальные фонды и целевые 4.4. Нерасп. приб. |
410 420 440, 450 470, 480 |
448 1192109 — 87337 |
448 1195672 — 161255 |
— 3563 — 73918 |
0,03 73,9 — 5,4 |
0,03 71,6 — 9,7 |
— -2,3 — 4,3 |
0 0,3 — 84,6 |
0 6,2 — 128,7 |
| Итого по разделу 4 | 490 | 1279892 | 1357375 | 77483 | 79,3 | 81,3 | +2,0 | 6,1 | 134,9 |
|
5. Долгосрочные пассивы |
590 | -- | -- | -- | -- | -- | -- | -- | -- |
|
6. Краткосрочные пассивы 6.1. Заемные ср-ва 6.2.Кредит.задолж. 6.3. Проч.пассивы 6.4. Краткоср.пассив. |
610 620 630 670 |
— 333185 — -- |
— 285341 27789 -- |
— -47844 27789 -- |
— 20,7 — -- |
— 17,1 1,7 -- |
— -3,6 1,7 -- |
— -14,4 0 -- |
— -83,3 48,4 -- |
| Итого по разделу 6 | 690 | 333185 | 313130 | -20055 | 20,7 | 18,7 | -2,0 | -6,0 | -34,9 |
|
Всего заемн.средств |
590, 690 |
333185 | 313130 | -20055 | 20,7 | 18,7 | -2,0 | -6,0 | 34,9 |
| Итог баланс |
399, 699 |
1613077 | 1670505 | 57428 | 100 | 100 |
-- |
3,6 | 100 |
| Величина собст. средств в сбор. | 490-190-390 | 67171 | 145916 | 78745 | 4,2 | 8,7 | 4,5 | 117,2 | 137,1 |
На основе данных аналитической таблицы 7 можно сделать следующие выводы:
1. Общая стоимость имущества возросла за отчетный период на 57428 рублей или на 3,6 %, что свидетельствует о развитии хозяйственной деятельности пп;
2. Увеличение стоимости имущества сопровождалось внутренними изменениями в активе: при уменьшении стоимости внеоборотных активов на 1262 рублей или на 2,7 % произошло увеличение оборотных средств на 58690 рублей или на 2,7 %, что расценивается как положительная тенденция к улучшению финансовой деятельности.
3. Увеличение стоимости оборотных средств на 2,7 % произошло за счет увеличения запасов на 55403 рублей или на 2,7 % и увеличение наиболее ликвидных активов на 23537 или на 1,3 %, в то же время дебиторская задолженность (платежи по которым ожидаются в течение 12 месяцев после отчетной даты) уменьшилась на 20250 рублей или на 1,3 %.
4. Пассивная часть баланса характеризуется преобладающим удельным весом собственных источников средств, причем их доля в общем объеме увеличилась в течение года на 2 %. Доля собственных средств в обороте также увеличилась на 78745 рублей или на 4,5 %.
5. Доля кредиторской задолженности поставщикам и др. уменьшилась на 3,6 % или на 47844 рублей.
В целом наблюдается высокая автономия пп (высокий удельный вес собственного капитала - 81,3 %) и низкая степень использования заемных средств - 18,7 %.
2.3. Анализ ликвидности и платежеспособности МТП магазин “Шанс”
Оценка ликвидности баланса МТП магазин “Шанс”
Анализ ликвидности баланса сводится к проверке того , покрываются ли обязательства в пассиве баланса активами, срок превращения которых в денежные средства равен сроку погашения обязательств.
Из сравнительного аналитического баланса выделяются наиболее важные показатели для анализа ликвидности баланса (таблица 8). Результаты расчетов по анализу ликвидности баланса по данным таблицы 9 показывают, что МТП магазин “Шанс” сопоставление итогов групп по активу и пассиву имеет следующий вид:
На начало 1998 года - { А 1< П 1; А 2 > П 2; А 3 > П 3; А 4 < П 4 }
На конец 1998 года - { А 1 < П 1; А 2 < П 2; А 3 > П 3; А 4 < П 4 }
Исходя из этого, можно охарактеризовать ликвидность баланса МТП магазин “Шанс” как недостаточную.
Сопоставление А 1 - П 1 и А 2 - П 2 позволяет выявить текущую ликвидность пп, что свидетельствует о неплатежеспособности в ближайшее время. Процент покрытия по наиболее срочным обязательствам, на конец года составил 35,4 %, что явно недостаточно.
Таблица 8.
Анализ ликвидности баланса МТП “Шанс”
| Актив |
На начало года, руб. |
На конец года, руб. |
Пассив |
На начало года, руб. |
На конец года, руб. |
Платежный излишек (+) недостаток - |
% покрытия обязательств | ||
|
нач-ло года, руб. [2-5] |
конец года, руб. [3-6] |
нач-ло года, руб. 2:5x100 |
конец года, руб. 3:6x100 |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Наиб-ее ликвид. активы А 1 |
77576 | 101113 |
Наиб-ее срочные пассивы П 1 |
333185 | 285341 | -255609 | -184228 | 23,3 | 35,4 |
|
Быстро реал-ые активы А 2 |
20503 | 253 |
Кратко-срочные пассивы П 2 |
-- | 27789 | 20503 | -27536 | -- | 0,01 |
|
Медлен. реали-ые активы А 3 |
296660 | 354550 |
Долго-срочные пассивы П 3 |
-- | -- |
+ 296660 |
+ 354550 |
-- | -- |
|
Трудно-реал-ые активы А 4 |
1212721 | 1211459 |
Постоянные пассивы П 4 |
1274275 | 1354245 |
- 61554 |
- 142786 |
95,1 | 89,5 |
| Баланс | 1607460 | 1667375 | Баланс | 1607460 | 1667375 | -- | -- | -- | -- |
Сравнение А 3 и П 3 отражает перспективную ликвидность, на ее основе прогнозируется долгосрочная ориентировочная платежеспособность. В данном анализе ликвидности баланса МТП магазин “Шанс” третье неравенство отражает платежный излишек.
Теоретически недостаток средств по одной группе активов компенсируется избытком по другой, на практике менее ликвидные средства не могут заменить более ликвидные.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Более детальным является анализ платежеспособности, при помощи финансовых коэффициентов (см. табл. 8).
Оценка чистого оборотного капитала.
Следует обратить внимание на один важный показатель - чистый оборотный капитал, или чистые оборотные средства. Это абсолютный показатель помощью которого так же можно оценивать ликвидность пп.
Чистый оборотный капитал равен разнице между итогами раздела 2 баланса “Оборотные активы” и разделом 4 баланса “Краткосрочные пассивы”. Изменение уровня ликвидности определяется по изменению (динамике) абсолютного показателя чистого оборотного капитала. Он составляет величину, оставшуюся после погашения всех краткосрочных обязательств. Рост этого показателя - повышение уровня ликвидности пп.
На МТП магазин “Шанс” краткосрочные пассивы полностью покрываются оборотными средствами (табл. 9.). За отчетный период значение чистого оборотного капитала увеличилось на 117,2 %, следовательно, МТП “Шанс” ликвидно и платежеспособно.
Таблица 9.
Исчисление чистого оборотного капитала
| Показатели | На начало 1998г., руб. | На конец 1998 г., руб. |
| 1. Оборотные активы | 400356 | 459046 |
|
2. Краткосрочные пассивы |
333185 | 313130 |
|
3. Чистый оборотный капитал (1-2) |
67171 | 145916 |
Оценка относительных показателей ликвидности и платежеспособности МТП “Шанс”
Проверяем анализ относительных показателей ликвидности и платежеспособности с помощью таблицы 10.
Таблица 10.
Коэффициенты характеризующие ликвидность и платежеспособность МТП магазин “Шанс” за 1998 год (в долях единицы)
|
Коэффициенты платежеспособности |
На начало года | На конец года | Отклонение |
| 1. Общий показатель ликвидности | 0,53 | 0,7 | +0,17 |
|
2. Коэффициент абсолютной ликвидности |
0,23 | 0,32 | +0,09 |
| 3. Коэффициент критической оценки | 0,29 | 0,32 | +0,03 |
|
4. Коэффициент текущей ликвидности |
1,18 | 1,46 | +0,28 |
|
5. Коэффициент маневренности функционирующего капитала |
4,82 | 2,48 | -2,34 |
|
6. Доля оборотных средств в активах |
0,25 | 0,27 | +0,02 |
|
7. Коэффициент обеспеченности собственными средствами |
0,16 | 0,31 | +0,15 |
|
8. Коэффициент восстановления платежеспособности |
-- | -- | -- |
Динамика коэффициентов характеризующих платежеспособность МТП “Шанс” положительная. В конце отчетного периода предприятие могло оплатить 32% своих краткосрочных обязательств за счет денежных средств.
Коэффициент критической оценки показывает, какая часть краткосрочных обязательств пп может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам с дебиторами, нормальное ограничение 0,7-0,8. На МТП “Шанс” коэффициент критической оценки значительно ниже нормы составляет 0,32. Это отрицательная тенденция. Коэффициент текущей ликвидности позволяет установить, в какой кратности текущие активы показывают краткосрочные обязательства, интервал зависит от производственного цикла для торговли - 1,0, машиностроения -1,5, для судостроения - 2,5. У МТП “Шанс” на конец отчетного периода коэффициент текущей ликвидности составляет 1,46, т.е. превышает 1,0, можно сделать вывод о том, что пп располагает некоторым объемом свободных ресурсов, формируемых за счет собственных источников.
МТП “Шанс” можно считать платежеспособной, т.к. сумма ее оборотных активов больше суммы краткосрочной задолженности. Коэффициент текущей ликвидности обобщает предыдущие показатели и является одним из показателей, характеризующих удовлетворенность бухгалтерского баланса. (Приложение 1, ф.№ 1).
Следует отметить снижение за анализируемый период коэффициента маневренности функционирующего капитала на 2,34. Из этого следует, что часть функционирующего капитала обездвиженная в производственных запасах и долгосрочной дебиторской задолженности, уменьшилась, что является положительным фактом.
Значение, коэффициента обеспеченности собственными средствами (L=0,31) дает основание считать структуру баланса удовлетворительной, так как показывает наличие собственных оборотных средств у МТП “Шанс” необходимых для ее финансовой устойчивости.
2.4. Анализ финансовой устойчивости МТП магазин “Шанс.”
Абсолютные показатели финансовой устойчивости МТП “Шанс”.
Определим и оценим финансовую устойчивость пп (таблица 11).
Таблица 11.
Анализ финансовой устойчивости МТП магазин “Шанс” за 1998 год.
| Показатель | На начало периода, руб. | На коней периода, руб. | Абсолютное отклонение, руб. | Темп роста, % | |
| 1. Источники собственных средств (Ис) | 2279892 | 1357375 | 77483 | 106,1 | |
| 2. Внеоборотные активы (F) | 1212721 | 1211459 | -1262 | 99,9 | |
| 3. Собственные оборотные средства (Ес) [1-2] | 67171 | 145916 | 78745 | 217,2 | |
| 4. Долгосрочные кредиты и земные средства (Кт) | -- | -- | -- | -- | |
|
5. Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат (Ет) [3+4] |
67171 | 145916 | 78745 | 217,2 | |
|
6. Краткосрочные кредиты и займы (К 1) |
333185 | 285341 | -47844 | 85,6 | |
|
7. Общая величина основных источников формирования запасов и затрат (Е ) [5+6] |
400356 |
431257 | 30901 | 107,7 | |
| 8. Величина запасов и затрат (Z) | 302277 | 357680 | 55403 | 118,3 | |
|
9. Излишек (недостаток) собственных оборотных средств для формирования запасов и затрат (+,-Ес) [3-8] |
-235106 | -211764 | -23342 | 90 | |
|
10.Излишек (недостаток) собственных оборотных средств и долгосрочных заемных средств для формирования запасов и затрат (=,- Ет) [5-8] |
-235106 | -211764 | -23342 | 90 | |
|
11.Излишек (недостаток) общей величины основных источников формирования запасов и затрат (=,- Ет) [7-8] |
98079 | 73577 | -24502 | 75 | |
|
12. Трехмерный показатель типа финансовой устойчивости (9; 10; 11) |
на начало периода (0; 0; 1) |
на конец периода (0; 0; 1) |
-- | -- | |
Как показывают данные табл. 11, на пп неустойчивое состояние и в начале и в конце 1998 года. Такое заключение сделано на основании следующих выводов:
- запасы и затраты