Государственные и местные налоги
Тем не менее реализация данного принципа в российской налоговой системе имеет серьезные недостатки. Так по мнению многих иностранных экспертов частые и непредсказуемые изменения налогового законодательства являются одной из самых серьезных причин, по которым они отказываются работать в России. Это вызвано тем, что «налоговая нестабильность» не позволяет произвести точный расчет экономических показателей при инвестировании в Россию, что существенно снижает ее инвестиционный рейтинг.
3. Принцип стабильности.
Согласно принципу стабильности, налоговая система должна действовать в течение ряда лет вплоть до налоговой реформы. При этом налоговая реформа должна проводится только в исключительных случаях и в строго определенном порядке. Во многих зарубежных странах с давних пор сложилась нормотворческая практика, согласно которой любые изменения и дополнения налоговых законов могут вступать в силу только с начала нового финансового года. Именно такое правило предполагается установить в налоговой системе России путем внесения в соответствующих изменений и дополнений в Закон «Об основах налоговой системы».
Этот принцип обусловлен не только интересами налогоплательщика. Необходимо помнить, что смена налоговой системы объективно повлечет за собой резкое сокращение налоговых поступлений в бюджет, и для восстановления равновесия потребуется несколько лет.
Принцип множественности налогов.
Данный принцип включает в себя несколько аспектов, важнейшим из которых выступает то, что налоговая система государства должна быть основана на совокупности дифференцированных налогов и объектов обложения. Комбинации различных налогов и облагаемых объектов должны образовать такую систему, которая отвечала бы требованию перераспределения налогового бремени по плательщикам.
Другим аспектом этого принципа выступает недопустимость «бюджета одного налога», поскольку при неожиданном изменении экономической и политической ситуации доходная часть бюджета может просто не состояться.
Множественность налогов позволяет создать предпосылки для проведения гибкой налоговой политики государства, в большей мере уловить платежеспособность налогоплательщиков, выровнить и сделать общее налоговое бремя психологически менее заметным, отразить разнообразие форм доходов с учетом всех сторон экономической деятельности граждан и фирм, воздействовать на потребление и накопление.
Принцип исчерпывающего перечня региональных и местных налогов
Единое экономическое пространство России предопределяет политику Российского государства на унификацию налоговых изъятий. Этой цели служит принцип исчерпывающего перечня региональных и местных налогов, которые могут устанавливаться органами государственной власти субъектов Российской Федерации и органами местного самоуправления. Данное положение - проявление государственно–правовой идеи фискального федерализма как основного способа разделения налоговых полномочий между федеральными и региональными властями, а также органами местного самоуправления. Стержень идеи – распределение налоговых доходов между различными уровнями бюджета на оптимальной научной основе.
В соответствии с Законом РФ от 16 июля 1992 года «О внесении изменений и дополнений в налоговую систему России» п.2 ст.18 Закона «Об основах налоговой системы» был дополнен положением согласно которому органы государственной власти всех уровней не вправе вводить дополнительные налоги и обязательные отчисления, не предусмотренные законодательством Российской Федерации, равно как и повышать ставки установленных налогов и налоговых платежей. Иными словами, данный принцип означает ограничение по введению дополнительных налогов и обязательных платежей, непредусмотренных Законом «Об основах налоговой системы», а также запрет на повышение ставок налоговых платежей. Кроме того, этот принцип составляет основу разграничения полномочий вы налоговой сфере.
IIIЭкономическая сущность налогообложения.
Возникновение налогообложение было вызвано появление государства и государственного аппарата. Однако налоги - это в первую очередь важнейшая финансово-экономическая категория. Стоимость всех материальных благ, созданных обществом за определенный период и предназначенных для удовлетворения совокупных общественных потребностей в экономике, носит название валового общественного продукта. В свою очередь, ВОП в стоимостной форме состоит из ст0ти потребленных средств производства (с), выплаченной заработной платы (v) и прибыли (m). Вновь созданная стоимость (v+m) представляет валовой национальный доход (ВНД). В своем движении ВОП и ВНД проходят 4 стадии: производство, распределение, обмен и потребление.
Экономический принципы налогообложения. Принципы - это основополагающие и руководящие идеи, ведущее положение, определяющие начало чего-либо. Применительно налогообложения принципами следует считать базовые идеи и положения, существующие в налоговой сфере. Учитывая многоаспектность содержания налогов, их комплексный характер и неоднозначную природу, необходимо отметить, что каждой сфере налоговых отношений соответствует своя система принципов.
Условно можно выделить три таких принципа:
экономические принципы налогообложения;
юридический принципы налогообложения (налогового права);
организационные принципы налоговой системы.
Подробнее рассмотрим экономические принципы налогообложения. Представляют собой сущностные, базисные положения, касающиеся целесообразности и оценки налогов как экономического явления. Впервые они были сформулированы в 1776 году Адамом Смитом в работе «Исследование о природе и причинах богатсва народов». Он выделил пять принципов налогообложения, названных позднее «Декларация прав плательщика».
принцип хозяйственной независимости и свободы налогоплательщика, основанный на праве частной собственности; как считал А.Смит, все остальные принципы занимают подчиненное данному принципу положение;
принцип справедливости, заключающийся в равной обязанности граждан платить налоги соразмерно своим доходам;
принцип определенности, из которого следует, что сумма, способ, время платежа должны быть заранее известны налогоплательщику;
принцип удобства, согласно которому налог должен взиматься в такое время и таким способом, которые представляют наибольшие удобства для плательщика;
принцип экономии, в соответствие с которым издержки по взиманию налога должны быть меньше, чем сами налоговые поступления.
Принципы, предложенные А.Смитом, сохранили свою актуальность и поныне. Однако за более чем двухсотлетнее развития общества система принципов претерпела определенные изменения. Представляется, что в настоящее время реально воплощены на практике четыре следующих экономический принципа налогообложения:
принцип справедливости;
принцип соразмерности;
принцип максимального учета интересов и возможностей налогоплательщиков;
принцип экономичности (эффективности).
Согласно принципу справедливости, каждый подданный государству обязан принимать участие в финансирование расходов государства соразмерно своим доходам и возможностям.
Принцип соразмерности заключается в соотношение наполняемости бюджета и неблагоприятных для налогоплательщика последствий налогообложения. Можно также сформулировать как принцип экономической сбалансированности интересов налогоплательщика и государственной казны.
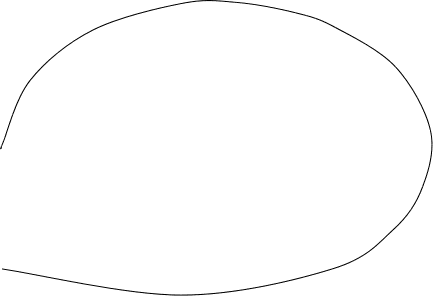
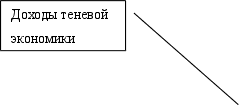
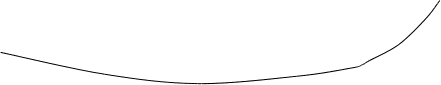
Принцип соразмерности ярко иллюстрируется кривой Лэффера - при построение кривой показал зависимость налоговой базы от повышения ставок налога, а также зависимость бюджетных доходов от налогового бремени.
Д
Нормальная Запретительная
Зона шкалы зона шкалы
Т1
О Т


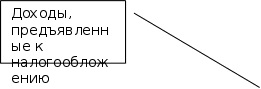
В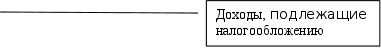
На рис.1 представлена графически следующая концепция. Повышение ставки налога (ось Т) увеличивает, хотя все более замедляющимися темпами, сумму доходов в бюджет (ось Д). Поскольку побудительные мотивы участников экономического процесса при этом серьезно не затрагиваются, заинтересованность в легальном заработке, а также общий объем производства сокращаются медленнее, чем возрастает ставка. Следовательно, поскольку уменьшение базы (ось В) происходит медленнее, чем увеличение ставки, в целом доходы бюджета возрастают. Однако при достижении определенного предела (Т1) уплата налога приводит к тому, что чистого дохода практически не остается. Так как люди не могут работать только для того, чтобы заплатить налоги, начинается спад экономической активности, а уклонение от налога приобретает массовый характер. Происходит перемещение валового национального продукта в сферу теневой экономики. Следовательно, несмотря на рост ставки налога, доходы в бюджет сокращаются, так как сокращается база для уплаты налога. Задача законодателя – на основе экономически обоснованных предложений установить такой режим налогообложения, который не подавлял бы экономическую активность налогоплательщика и в то же время обеспечивал необходимый уровень налоговых поступлений в бюджет. Таким образом, налогообложение как экономическая категория имеет свои пределы, определяемые в соответствии с принципом соразмерности. Налоговый предел – условная точка налогообложения, в который достигается оптимальная для плательщиков и государственной казны доля валового национального продукта, перераспределяемого через бюджетную систему. Сдвиг условной точки в ту или иную сторону порождает противоречивые ситуации, проявлениями которых являются политические конфликты, неподчинение налогоплательщиков налоговым властям, бегство капитала, массовое уклонение от налогов, миграция населения и др.
Принцип максимального учета интересов и возможностей налогоплательщиков является одним из важнейших экономический положений, известных в России еще с начала XIX в. В соответствии с данным принципом налогообложения должно характеризоваться определенность и удобством для налогоплательщика. Другим проявлением этого принципа является информированность налогоплательщика – обо всех изменениях налогового законодательства налогоплательщик должен быть информирован за ранее, - а также простота исчисления и уплаты налога. Одним из проявлений данного принципа можно считать возможность выбора плательщиком того или иного способа поведения из предложенных налоговым законодательством. Однако в ряде случаев современное российское налоговое законодательство вступает в противоречия с данным принципом.
Принцип экономичности (эффективности), по сути он означает, что суммы сборов по каждому отдельному налогу должны превышать затраты на его сбор и обслуживание. Примером игнорирования этого принципа может стать налог на имущество граждан. Условия налоговых органов по выявлению объектов налогообложения, исчислению налога, извещению граждан и контролю едва покрывается суммами уплачиваемого налога, а уж о взыскании мизерных сумм налога в судебном порядке не может быть и речи. Не случайно некоторыми специалистами выдвигалось предложение установить в налогом или бюджетном законодательстве норму, согласно которой при установлении нового налога должно быть обосновано, что доходы от его сбора будут превышать расходы десятикратно.