Лекции по экономической теории
C = P1X + P2Y или Y = - P1/P2*X + C/P2.
Для труда и капитала:
C = wL + rK или K = C/r – w/r*L
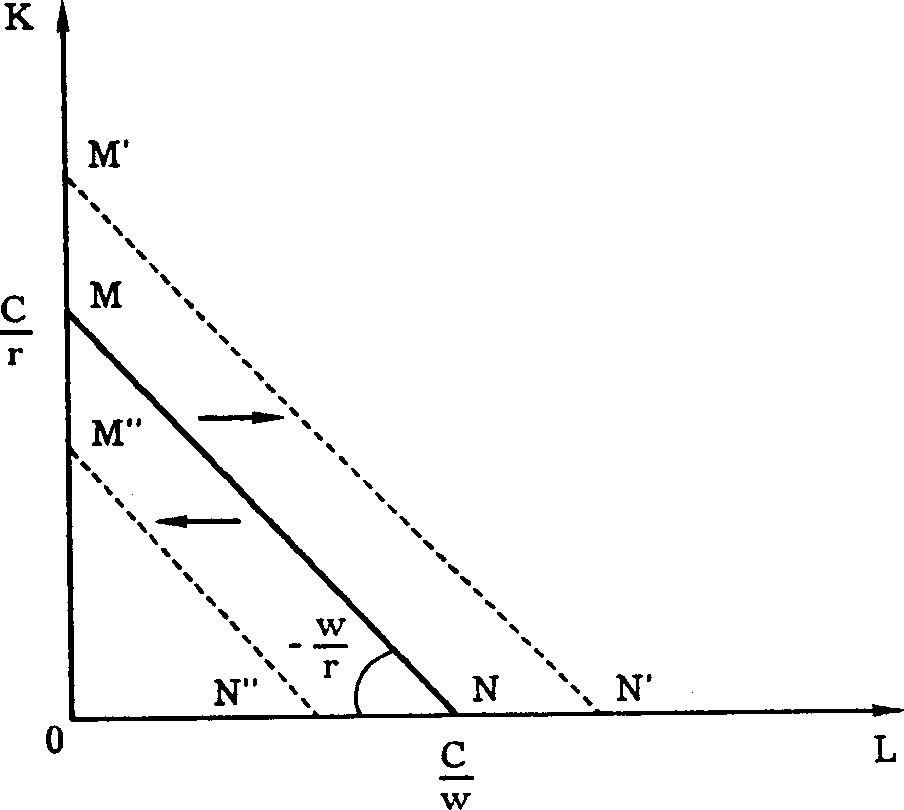
Рис. 6.6. Изокоста
Это уравнение прямой представляет комбинации ресурсов, использование которых ведет к одинаковым затратам, израсходованным на производство (рис. 6.6). Рост бюджета производителя или снижение цен ресурсов сдвигает изокосту вправо, а сокращение бюджета или рост цен – влево (рис. 6.6).
Касание изокванты с изокостой определяет положение равновесия производителя, поскольку позволяет достичь максимального объема производства при имеющихся ограниченных средствах, которые можно затратить на покупку ресурсов.
Учитывая, что в точке Т (рис. 6.7) изокванта и изокоста имеют одинаковый наклон и что наклон изокванты измеряется предельной нормой технического замещения, можно записать условие равновесия как
MRTSLK = - dK/dL = - w/r. (6.9)
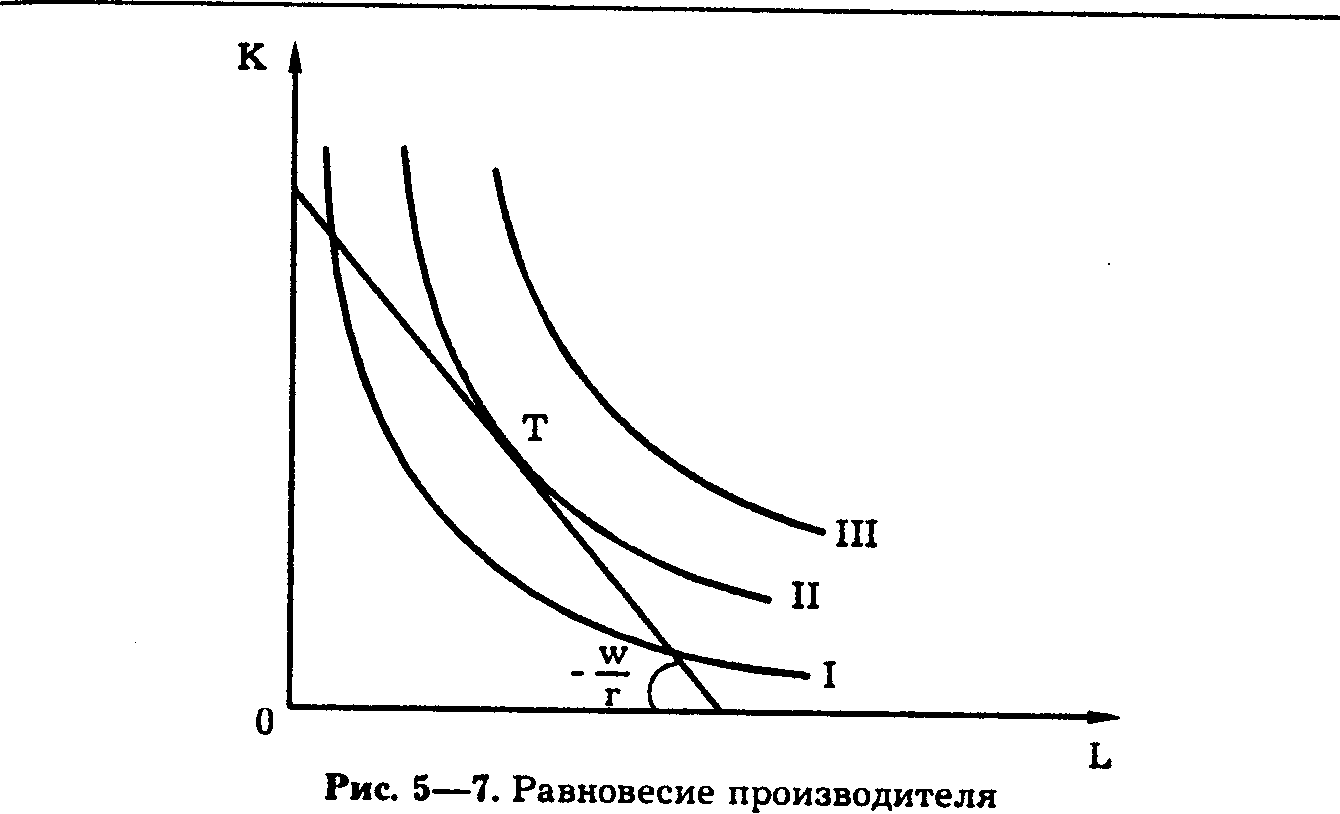
Рис. 6.7. Равновесие производителя
Путь развития и экономия от масштаба производства. Предположим, что цены ресурсов остаются неизменными, тогда как бюджет производителя постоянно растет.
Соединив точки пересечения изоквант с изокостами, мы получим линию OS — "путь развития" (аналогичную линии уровня жизни в теории поведения потребителя). Эта линия показывает темпы роста соотношения между факторами в процессе расширения производства. На рис. 6.8, например, труд в ходе развития производства используется в большей мере, чем капитал. Форма кривой "путь развития" зависит, во-первых, от формы изоквант и, во-вторых, от цен на ресурсы (соотношение между которыми определяет наклон изокост). Линия "путь развития" может быть или кривой, исходящей из начала координат.
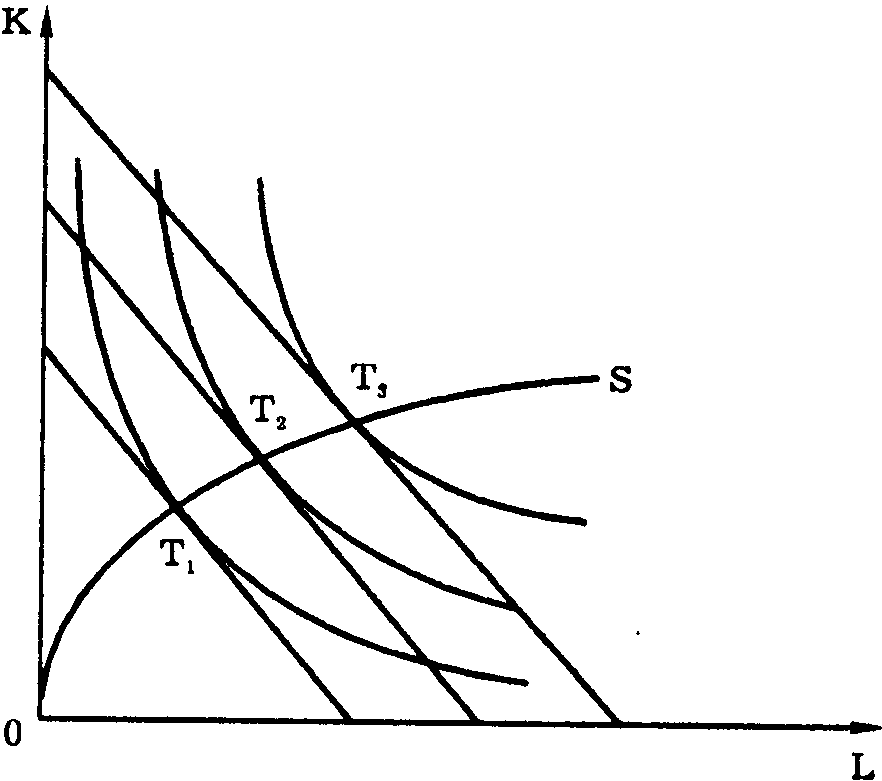
Рис. 6.8. Кривая "путь развития"
Если расстояния между изоквантами уменьшаются, это свидетельствует о том, что существует возрастающая экономия от масштаба, т. е. увеличение выпуска достигается при относительной экономии ресурсов (рис. 6.9).
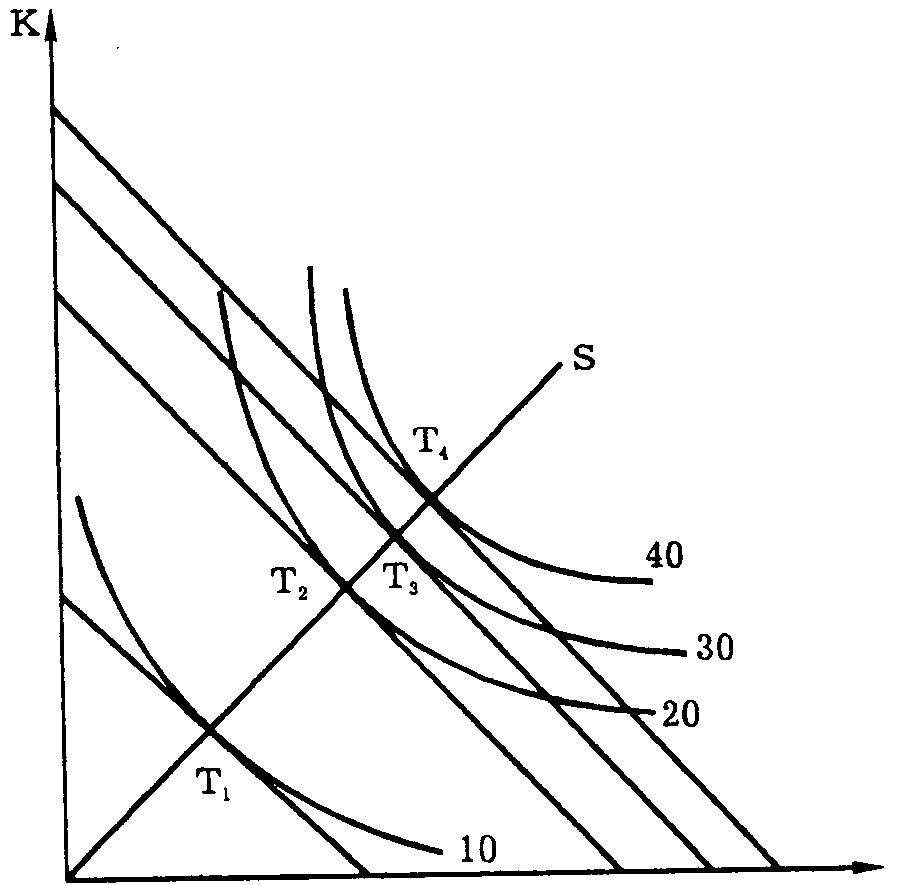
О L
Рис. 6.9. Возрастающая экономия от масштаба
Если расстояния между изоквантами увеличиваются, это свидетельствует об убывающей экономии от масштаба (рис. 6.10).
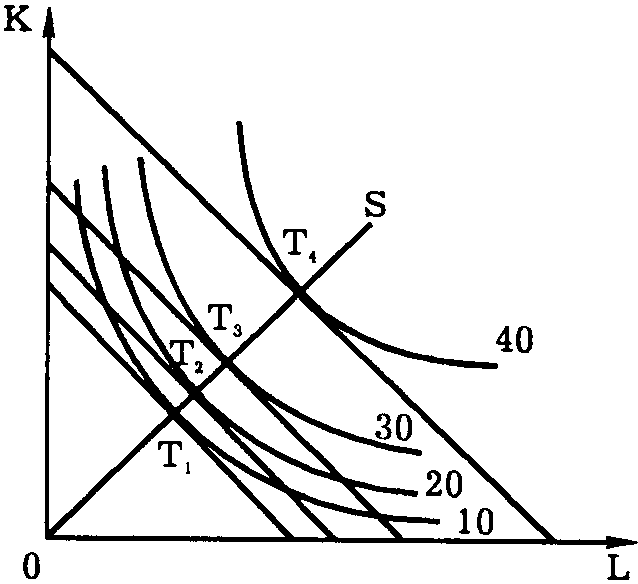
Рис. 6. 10. Убывающая экономия от масштаба
В случае, когда увеличение производства требует пропорционального увеличения ресурсов, говорят о постоянной экономии от масштаба (рис. 6.11).
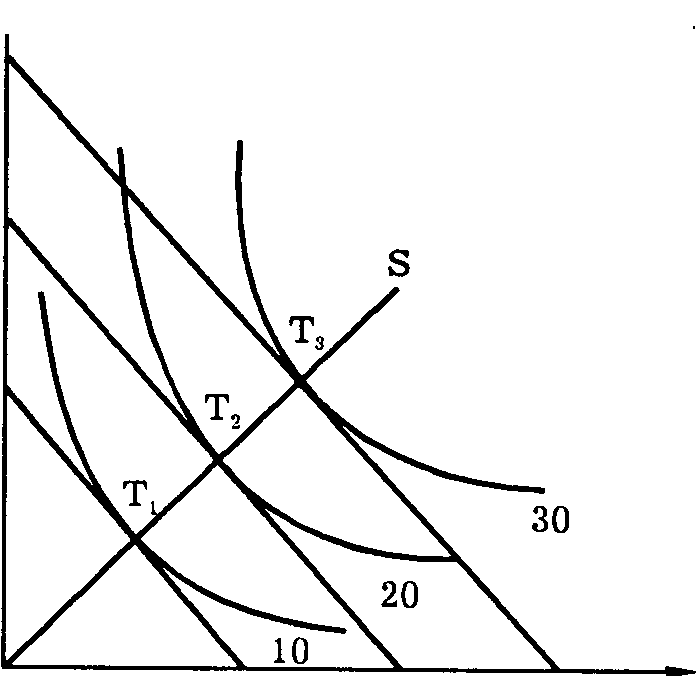
Рис. 6.11. Постоянная экономия от
масштаба
Таким образом, изокванта позволяет не только экономно использовать имеющиеся ресурсы для достижения данного объема производства, но и определить минимально эффективный размер предприятия в отрасли.
В случае возрастающей экономии от масштаба фирме необходимо наращивать объем производства, так как это приводит к относительной экономии имеющихся ресурсов. Убывающая экономия от масштаба свидетельствует о том, что минимально эффективный размер предприятия уже достигнут и дальнейшее наращивание производства нецелесообразно. Тем самым анализ выпуска с помощью изоквант позволяет определить техническую эффективность производства.
Пересечение изоквант с изокостой позволяет определить не только технологическую, но и экономическую эффективность, т. е. выбрать технологию (трудо- или капиталосберегающую, энерго- или материалосберегающую и т. д.), позволяющую обеспечить максимальный выпуск продукции при тех денежных средствах, которыми располагает производитель для организации производства.
11. Литература
- Базовый учебник:Нуреев Р. М. Курс микроэкономики. Учебник для вузов. – М.: ИНФРА-М, 1999. Гл. 5.
Наилучшее на русском языке изложение вопроса о производстве и предложении благ можно найти в книгах Д. Н. Хаймана (гл. 6—7), Р. Пиндайка и Д. Рубинфельда (гл. 6) и в приложении к учебнику А. Пезенти (т. 2, с. 456—567, 524—549). Кратко, хотя и немного сухо, вопрос рассмотрен у У. Баумоля (гл. 9). Популярное изложение отдельных вопросов темы можно найти у Э. Долана, Дж. Д. Линдсея (гл. 6), П. Хейне (гл. 5 — значение предельных величин), К. Макконнелла и С. Брю (гл. 24, 29 — особенно вопрос о соотношении минимального размера эффективного предприятия и объема внутреннего рынка). Первоначальная разработка вопроса о дополняемости и заменяемости в сфере производства дана Дж. Хиксом, краткий исторический обзор — Б. Серебряковым, более строгий математический анализ, а также дальнейшее развитие темы читатель найдет в книгах X. Вэриана, Р. Аллена, М. Интриллигатора и Э. Маленво.
2. Аллен Р. Математическая экономия. Гл. 17 (17.1—17.5). С. 502—523.
Интриллигатор М. Математические методы... Гл. 8 (П. 8.1— 8.2). С. 237—256.
Маленво Э. Лекции... Гл. III. § 1—8. С. 52 — 80.
Хикс Дж. Р. Стоимость и капитал. Гл. VI, VII. С. 177—199.
Vanan H. Intermediate Microeconomics. A Modern Approach. 4 ed. N. Y. 1996. Ch. 17. P. 305—316. Русский перевод: Вэриан X. Микроэкономика. Промежуточный уровень. Современный подход. М.: ЮНИТИ, 1997. С. 339—351.
А. Титков ЭТ УМК Тема 07. Фирма как совершенный конкурент
Учебные цели
Выявить основные характеристики рынка совершенной конкуренции.
Объяснить, почему конкурентная фирма не может влиять на рыночную цену продукта.
Понять, как конкурентная фирма, максимизирующая прибыль, принимает решение о предложении товаров и услуг.
Объяснить, почему в определенных условиях фирмы временно прекращают производство продукта.
Показать, как формируется краткосрочная кривая предложения фирмы.
Уяснить, как устанавливается долгосрочное равновесие в конкурентной отрасли.
Понять, как в условиях конкурентной экономики достигается наиболее эффективное использование ресурсов общества.
План.
7.1. Экономическая природа фирмы.
7.2. Основные формы деловых предприятий.
7.3. Издержки производства и прибыль фирмы.
7.4. Условия равновесия фирмы.
7.1. Экономическая природа фирмы.
Одним из основных элементов рыночного хозяйства является фирма.
Фирма (firm) - это экономический субъект, который занимается производственной деятельностью и обладает хозяйственной самостоятельностью (в принятии решений о том, что, как и в каких размерах производить, где, кому и по какой цене продавать свою продукцию).
Фирма объединяет ресурсы для производства определенных экономических благ с целью максимизации прибыли.
Стихийный и планомерный порядок. Существуют две основные формы организации экономической деятельности: стихийный порядок и планомерный порядок, предполагающий создание иерархических структур.
Оба обусловливают разделение функций и координацию деятельности между экономическими агентами. Однако в первом случае такая координация осуществляется через рынок, а во втором — путем объединения (кооперации) индивидуальных действий на основе инструкций и распоряжений предпринимателя.
Рынок предполагает обособление средств производства, фирма — их концентрацию. В условиях рынка господствуют косвенные методы контроля, на фирме — прямые.
Рынок исключает диктат, он основывается на экономических стимулах; фирма, наоборот, предполагает единоначалие, основывается на административных формах управления.
Существование фирм в рыночной экономике требует научного объяснения. Если рыночный механизм является достаточно совершенным, то почему возникают фирмы?
Вопрос этот можно сформулировать с точностью до наоборот: если основу современной рыночной экономики составляют фирмы, то почему все общество с течением времени не превращается в одну огромную фирму, которая вытеснила бы рыночный порядок?
Согласно Р. Коузу и его последователям, основу фирмы составляет пучок контрактов между владельцами определенных факторов производства.
Основные типы контрактов. В теории экономических организаций выделяются три основных типа контрактов.
Классический.
Неоклассический.
Отношенческий, или имплицитный.
Классический контракт (classical contract law) — это двусторонний контракт, основанный на существующих юридических правилах, четко фиксирующий условия сделки и предполагающий санкции в случае невыполнения этих условий.
Неоклассический контракт (neoclassical contract law) — это долгосрочный контракт в условиях неопределенности, когда невозможно заранее предвидеть все последствия заключаемой сделки.
Отношенческий, или имплицитный, контракт (relational contracting) — это долгосрочный взаимовыгодный контракт, в котором неформальные условия преобладают над формальными.
Природа фирмы. В современной неоинституциональной теории под фирмой (firm) понимается коалиция владельцев факторов производства, связанных между собой сетью контрактов, в результате чего достигается минимизация трансакционных издержек.
Система контрактов заключается между владельцами определенных ресурсов.
Общие ресурсы — это ресурсы, ценность которых не зависит от нахождения в данной фирме: и внутри, и вне ее они оцениваются одинаково.
Специфические ресурсы — это ресурсы, ценность которых внутри фирмы выше, чем вне ее.
Интерспецифические ресурсы — взаимодополняемые, взаимоуникальные ресурсы, максимальная ценность которых достигается только в данной фирме и посредством нее.
Если фирма распадается, то каждый из интерспецифических ресурсов не сможет найти адекватной замены на рынке или в рамках другой организации.
Сердцевину фирмы составляет долговременный отношенческий контракт, заключенный между собственниками интерспецифических ресурсов. Наличие интерспецифических и специфических ресурсов в фирме позволяет экономить трансакционные издержки, а их владельцам — получать экономическую прибыль (квазиренту).
Такая трактовка природы фирмы позволяет объяснить многообразие форм современных фирм. Уникальность вступающих в коалицию интерспецифических ресурсов и многообразие трансакционных издержек объясняют специфику форм контрактов, лежащих в основе разнообразных видов современных фирм.
Многообразие способов минимизации трансакционных издержек предопределяет, по мнению сторонников неоинституционального подхода, многообразие фирм.
Анализ экономических организаций: основные концепции. Рассмотрим основные современные подходы к анализу экономических организаций.
Все существующие экономические теории с известной долей условности можно вслед за О. Уильямсоном разделить на две большие группы: технологические и организационные.
Первую составляют те, которые подходят к фирме как к конкретизации теории производства и рассматривают ее через призму производственных функций, Х-эффективности и других производственных связей.
Вторая группа теорий рассматривает фирму прежде всего как сеть контрактов, как организацию, как институт (см. рис. 7.1).
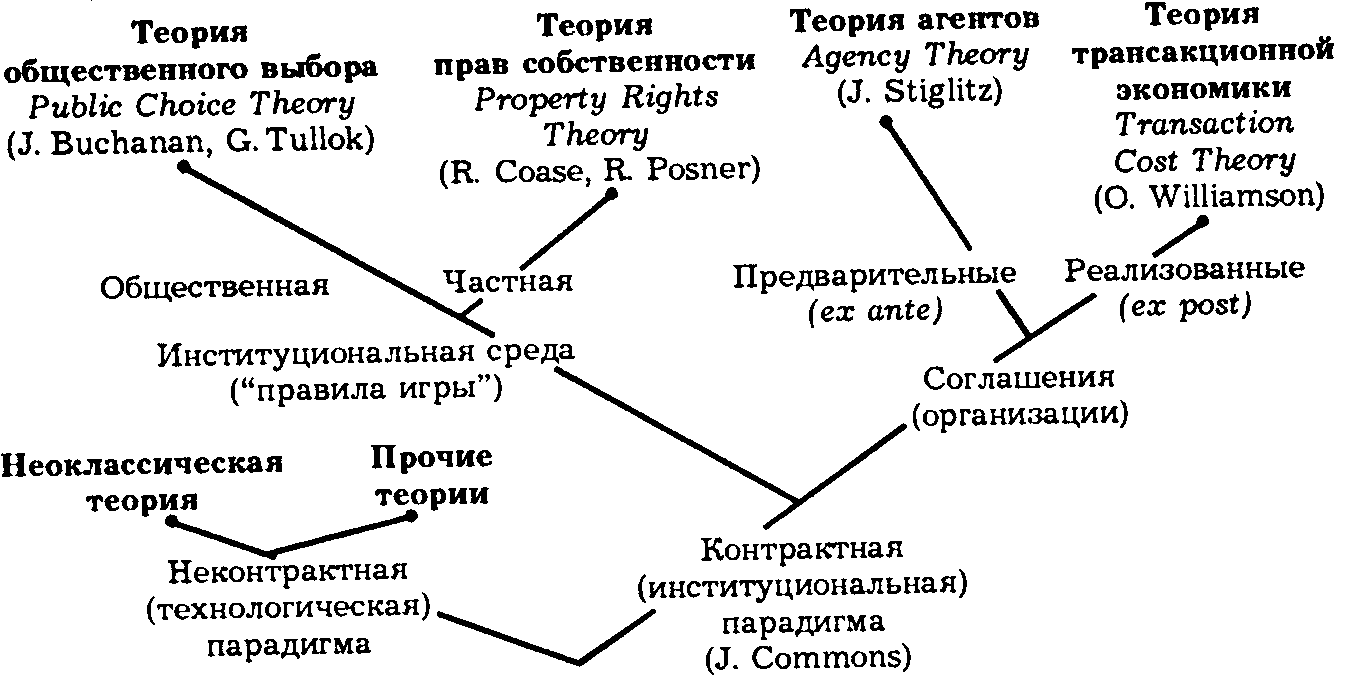
Рис. 7.1. Основные подходы к анализу экономических
организаций («дерево институционализма»)
Институциональная парадигма может быть, в свою очередь, разбита на два основных течения.
Первое анализирует организации "извне" через институциональную среду, т. е. исследует социальные, юридические и политические "правила игры", без которых невозможно понять особенности функционирования и развития экономических организаций, их роль в производстве, распределении, обмене и потреблении товаров и услуг.
В рамках этого направления теория прав собственности изучает институциональную среду деятельности экономических организаций в частном секторе экономики, а теория общественного выбора — институциональную среду деятельности индивидов и организации в общественном секторе (такой подход, естественно, является упрощением, концентрирующим внимание на главном направлении исследований указанных теорий).
Второе направление институционализма исследует организации прежде всего «изнутри», т. е. через систему соглашений, контрактов.
Теория агентов (принципала-агента) концентрирует свое внимание на предварительных предпосылках (побудительных мотивах) контрактов (ex ante), а теория трансакционной экономики — на уже реализованных соглашениях (ex post), выражающихся в различных управленческих структурах.
7.2. Основные формы деловых предприятий
Основными формами деловых предприятий являются частнопредпринимательские фирмы и корпорации, регулируемые и государственные фирмы, потребительские кооперативы и неприбыльные организации, партнерства и самоуправляющиеся фирмы. Наиболее распространенными из них являются частнопредпринимательские фирмы, партнерства и корпорации.
Частнопредпринимательская фирма — это фирма, владелец которой самостоятельно ведет дела в собственных интересах; управляет ею, получает всю прибыль (остаточный доход) и несет персональную ответственность по всем ее обязательствам (т. е. является субъектом неограниченной ответственности).
Собственник классической фирмы является центральной фигурой, с которой владельцы всех остальных ресурсов заключают контракты. Он обладает правом найма и увольнения, т. е. контролирует поведение всех остальных членов команды. Поэтому он получает весь остаточный доход — всю прибыль за вычетом издержек по ведению дела. Наконец, он вправе продать все, чем он обладает, передать все свои права другому лицу.
Обычно собственником классической фирмы является владелец наиболее важного (интерспецифического) ресурса. Таким интерспецифическим ресурсом может быть как физический, так и человеческий капитал. Например, в проектно-конструкторских организациях или в рекламном бюро и т. д. роль человеческого капитала чрезвычайно высока, поэтому владельцами фирмы являются талантливые работники.
Несомненными достоинствами частнопредпринимательской фирмы являются:
1) простота организации (учреждения, управления и т. д.);
2) свобода действий (не связанная с необходимостью согласования в принятии решений и т. д.);
3) сильный экономический стимул (получение всей прибыли одним лицом).
Среди очевидных недостатков частнопредпринимательской фирмы следует назвать в первую очередь:
1) ограниченность финансовых и материальных ресурсов (связанная как с недостатком средств собственника фирмы, так и с трудностью получения кредитов);
2) отсутствие развитой системы внутренней специализации производственных и управленческих функций (особенно в условиях мелкого и среднего производства, наиболее типичного для данной формы собственности);
3) существование неограниченной ответственности (когда собственник в случае банкротства рискует не только капиталом, вложенным в дело, но и всей своей личной собственностью).
Партнерство – это фирма, организованная рядом лиц, совместно владеющих и управляющих предприятием.
Основнные права здесь принадлежат всем партнерам. Они осуществляют эффективный контроль за деятельностью друг друга. Партнерства типичны для различных сфер интеллектуальной деятельности, таких, как искусство, юриспруденция, медицина и т. д. Они, как правило, жизнеспособны при ограниченном числе участников.
Бывает, что все партнеры принимают активное участие в работе фирмы, но чаще наряду с активными членами встречаются и партнеры, играющие пассивную роль.
В ряде случаев возникают партнерства с ограниченной ответственностью. Это означает, что наряду с основными участниками, полностью отвечающими за деятельность фирмы, имеются партнеры, ответственность которых ограничивается суммой, вложенной в дело (партнеры с ограниченной ответственностью).
Партнерства разделяют большинство достоинств частнопредпринимательской фирмы (в частности, их легко организовать и ими несложно управлять). В то же время они обладают рядом преимуществ по сравнению с частнопредпринимательской фирмой. Здесь уже в большей мере можно использовать разделение труда и специализацию в производстве и управлении, легче преодолеть финансовые барьеры для начала и продолжения деятельности.
Как и частнопредпринимательская фирма, партнерства обладают рядом недостатков (скудность финансовых средств, неограниченная ответственность и др.).
К ним, однако, добавляются новые. Главными из них являются разделение функций (в результате которого может возникнуть несогласованность действий и даже несовместимость интересов) и угроза потенциального распада партнерства (в результате возникающих противоречий или выхода из дела одного из партнеров).
Иногда по типу партнерства организованы большие трудовые коллективы. Так возникли самоуправляющиеся фирмы югославского типа. В этом случае владельцами предприятия являются все — владельцы как интерспецифических, так и общих ресурсов. Все они имеют одинаковые права.
Поскольку все стратегические вопросы решаются совместно, нередким является распределение прибыли в пользу настоящего (повышения зарплаты) и в ущерб будущему (инвестициям в производство). Проедание средств создает инвестиционный голод и, как следствие, медленные темпы научно-технического прогресса и развития производства.
Корпорация. Третьим, основным видом делового предприятия является современная (открытая) корпорация.
Корпорация — это фирма, имеющая форму юридического лица, где ответственность каждого собственника ограничена его вкладом в данное предприятие.
Корпорация — общество, основанное на паях. Покупая ценные бумаги (акции и облигации), индивиды (домохозяйства) становятся собственниками корпорации.
Через рынок ценных бумаг возможно быстрое привлечение финансовых средств огромного числа людей. Держатели акций получают часть дохода (дивиденд) и рискуют только той суммой, которую они заплатили при покупке акций (облигаций). Кредиторы предъявляют иск к корпорации в целом, но не к акционерам как частным лицам (право ограниченной ответственности).
Более глубокая специализация, широкое привлечение высококвалифицированных кадров способствуют росту эффективности корпорации. Благодаря корпорациям стало возможным внедрение достижений научно-технического прогресса, постоянное обновление ассортимента выпускаемой продукции, освоение технологий массового производства.
Корпорация — это специфический тип деловых предприятий, который имеет форму существования, отличную от физических лиц (форма юридического лица).
Корпорация существует независимо от ее владельцев — акционеров. Если им не нравится проводимая корпорацией политика, они вправе продать свой пай, но, как правило, не в состоянии ликвидировать компанию как таковую. Поэтому современные корпорации характеризуются известной стабильностью. Они сохраняют свои специфические ресурсы независимо от воли и желания отдельных акционеров.
Наряду с несомненными достоинствами корпорации обладают и вполне ощутимыми недостатками.
Корпорации открывают широкий простор для всевозможных злоупотреблений. Возникает разрыв между функцией собственности и функцией управления.
Мелкие и средние держатели обычно не обладают необходимой и достаточной информацией для осуществления действенного контроля. В корпорации происходит размывание прав собственности, поскольку возможности контроля за деятельностью команды ослабляются.
Держатели контрольного пакета акций могут осуществлять контроль лишь за высшими управляющими. Возможности оппортунистического поведения расширяются. Стремясь к личному обогащению, высшие менеджеры участвуют в чрезвычайно рискованных операциях, а иногда идут и на прямые злоупотребления властью (махинации с ценными бумагами, перелив капитала в дочерние компании, сомнительная производственная деятельность и т. д.).
Однако, как правило, такие злоупотребления возможны лишь в определенных пределах. Сдерживающим фактором выступает сам рынок. Если корпорация начинает работать плохо, опасность вмешательства акционеров в повседневные дела компании возрастает. Возникает угроза «поглощения» данной фирмы другой и полной смены команды (во всяком случае, ее верхнего эшелона).
К тому же падает престиж менеджеров компании на рынке менеджерского труда, что может в перспективе привести к резкому сокращению их доходов.
Другим крупным недостатком деятельности современной корпорации является двойное налогообложение. Дело в том, что часть дохода корпорации, которая выплачивается акционерам в виде дивидендов, сначала облагается налогом как прибыль корпорации, а потом как часть дохода держателя акций. В результате большая часть прибыли превращается в налоги, уплачиваемые государству.
Регулируемая и государственная фирмы. Деятельность ряда фирм регулируется государством. В этом случае государство вводит ограничения на размеры прибыли, т. е. регулирует остаточный доход.
Такая политика государства приводит к тому, что часть прибыли либо превращается в издержки (путем повышения заработной платы, дополнительного премирования и т. д.), либо дарится потребителям путем снижения цены выпускаемой продукции.
Государство не только регулирует деятельность частных фирм. Ряд фирм находится в собственности государства. Государственная собственность означает отсутствие права на свободную продажу имеющихся правомочий.
Таким образом, деятельность менеджеров не получает прямой рыночной оценки. Менеджеры государственных предприятий контролируются собственниками (гражданами государства) в меньшей степени, чем менеджеры частных компаний.
Ослабление контроля открывает широкие возможности для оппортунистического поведения и различных злоупотреблений. Срок службы управляющих, как правило, дольше, чем в частном секторе. Они меньше рискуют, меньше заботятся о прибыли. Государство нередко занижает цены на продукцию своих предприятий, ведь убытки могут быть покрыты за счет налогоплательщиков.
Неприбыльные(некоммерческие) организации – широко распространенная форма в условиях современной рыночной экономики.
К ним относятся профсоюзы, клубы, церкви, госпитали, колледжи, общества милосердия и другие организации, которые не стремятся к получению прибыли.
Некоторые из них полностью зависят от пожертвований, другие получают доходы от своей деятельности — продажи товаров и услуг. Многие из этих организаций имеют статус корпораций.
Однако это специфический вид корпораций. Это корпорации без акционеров. Обычно они управляются советом попечителей, выбранных или сформированных в соответствии с уставом данной организации. Если в результате деятельности такой организации появляется прибыль, то она обычно вкладывается в дело.
Кооперативы образуются путем объединения части ресурсов своих членов с целью извлечения взаимной выгоды. Кооперативы могут быть потребительскими или сбытовыми.
В первом случае покупатели приобретают возможность получать товары по оптовым ценам, во втором — контролировать продажу произведенной ими продукции. Прибыль обычно не является самоцелью деятельности таких организаций, хотя появление ее не исключено.
7.3. Фирма: издержки производства и прибыль
Экономическая и бухгалтерская прибыль. В общем виде прибыль (profit) определяется как разность между совокупной выручкой (total revenue) и совокупными издержками (total cost):
TR — ТС = Pr, (7.1)
где
TR (total
revenue) —
совокупная
выручка (доход);
ТС (total cost) — совокупные издержки;
Pr (profit) — прибыль.
Однако сами издержки бывают внешними (явными) и внутренними (неявными). К внешним издержкам относятся платежи внешним (по отношению к данной фирме) поставщикам. Вычтя из совокупной выручки (дохода) внешние издержки, мы получаем бухгалтерскую прибыль.
Бухгалтерская прибыль, однако, не учитывает внутренние (или скрытые) издержки. Внутренними издержками являются: 1) издержки на ресурсы, принадлежащие самому предпринимателю, а также 2) нормальная прибыль, которая приходится на такой важнейший ресурс, каким является предпринимательская способность. Вычтя из бухгалтерской прибыли внутренние издержки, мы получаем экономическую прибыль (см. рис. 7.3).
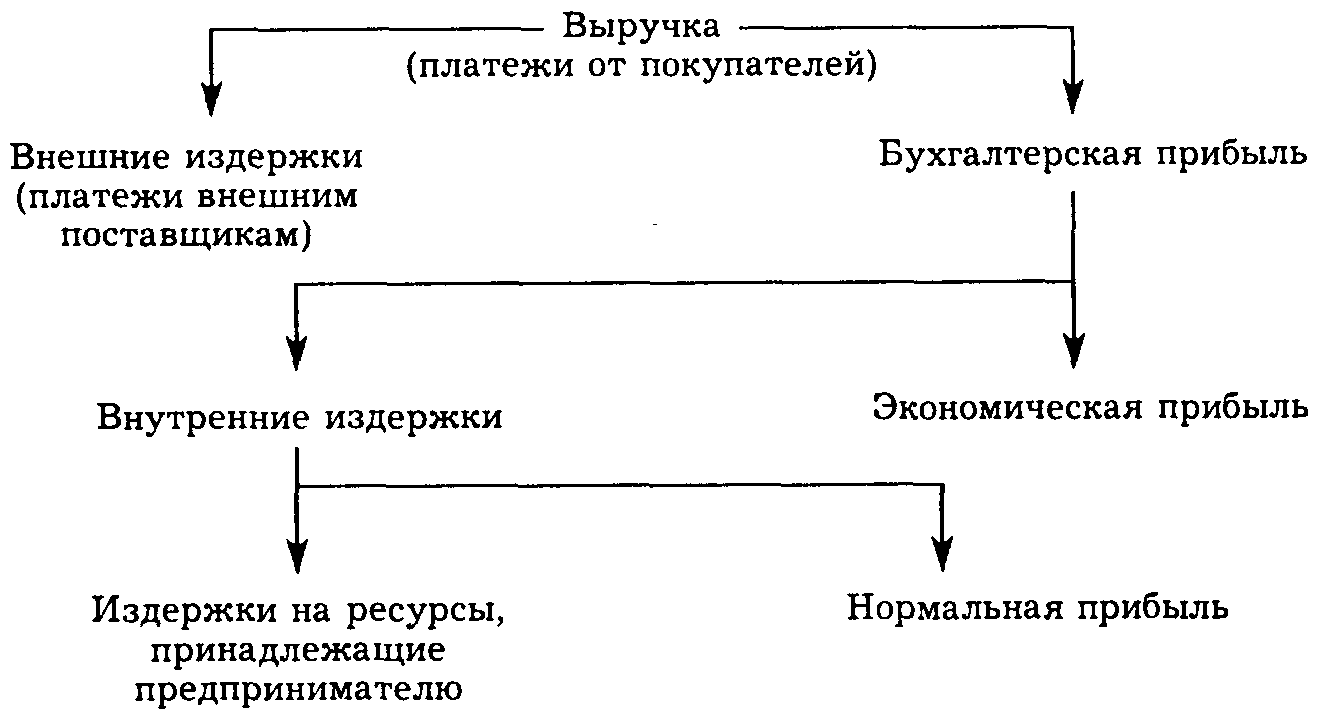
Рис. 7.3. Структура выручки предпринимателя
Таким образом, в отличие от бухгалтерской прибыли, которая учитывает только внешние издержки, экономическая прибыль определяется путем вычета из выручки как внешних, так и внутренних издержек (включая нормальную прибыль). Внешние и внутренние издержки в сумме образуют экономические, или альтернативные, издержки. Это значит, что при определении объема реальной прибыли следует исходить из такой цены ресурса, которую получил бы его владелец при наилучшем его использовании.
Экономические издержки позволяют понять различие между подходами бухгалтера и экономиста к оценке деятельности фирмы.
Бухгалтера интересуют прежде всего результаты деятельности фирмы за определенный (отчетный) период. Он анализирует прошлое, имеющийся опыт в деятельности фирмы.
Экономиста, наоборот, интересуют перспективы деятельности фирмы, ее будущее. Именно поэтому он пристально следит за ценой наилучшей альтернативы использования ресурсов, которыми он располагает.
Общий, средний и предельный доход. Для более детального анализа экономической деятельности фирмы введем понятия совокупного, среднего и предельного дохода (выручки).
Совокупный доход (total revenue - TR) – это сумма дохода, получаемого фирмой от продажи определенного количества блага:
TR = P x Q, (7.2)
где TR (total revenue) – совокупный доход;
P (price) - цена;
Q (quantity) - проданное количество благ.
Средний доход (average revenue - AR) – доход, приходящийся на единицу проданного блага.
В условиях совершенной конкуренции средний доход равен рыночной цене:
AR = TR/Q = P x Q/Q = P. (7.3)
Предельный доход (marginal revenue - MR) – приращение дохода
MR = dTR/dQ = d(P x Q)/dQ = PdQ/dQ = P. (7.4)
Если отложить на оси абсцисс количество продукта, а на оси ординат — совокупную выручку (доход), то зависимость дохода от продукции изображается в форме луча, выходящего из начала координат (см. рис. 7.4).
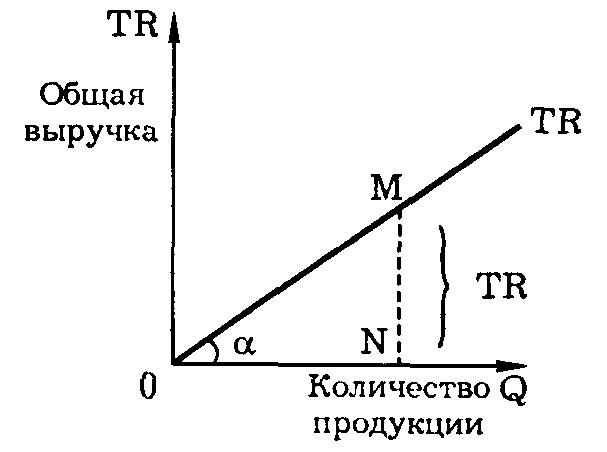
Рис. 7.4. Совокупная выручка (доход)
Согласно графику
AR = TR/Q = MN/0N = = MR = P.
В условиях совершенной конкуренции, когда производителей бесконечно много, никто из них не может оказать существенного влияния на цену производимой продукции.
Для фирм цена складывается объективно, независимо от их воли и желания, в результате чего каждая из фирм выступает как ценополучатель.
Поэтому если отложить на оси абсцисс количество продукции Q, а на оси ординат — цену Р, то их взаимосвязь изображается прямой, параллельной оси абсцисс (см. рис. 7.5). С экономической точки зрения это означает, что эластичность спроса по цене бесконечно велика.
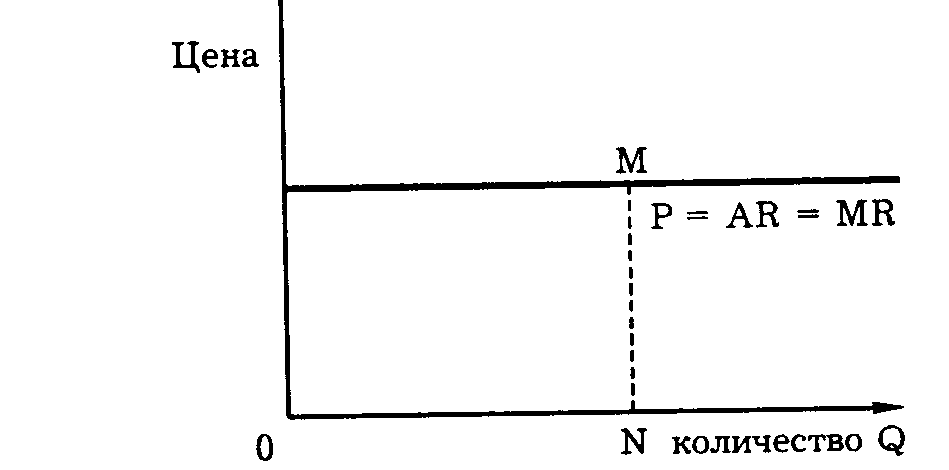
Рис. 7.5. Цена, средний и предельный доход в условиях совершенной конкуренции
Совместив эти графики, мы получаем элементарные условия равновесия для отдельной фирмы: пересечение кривой предельного дохода с совокупной выручки показывает равновесный объем производства при данной цене (см. рис. 7.6).
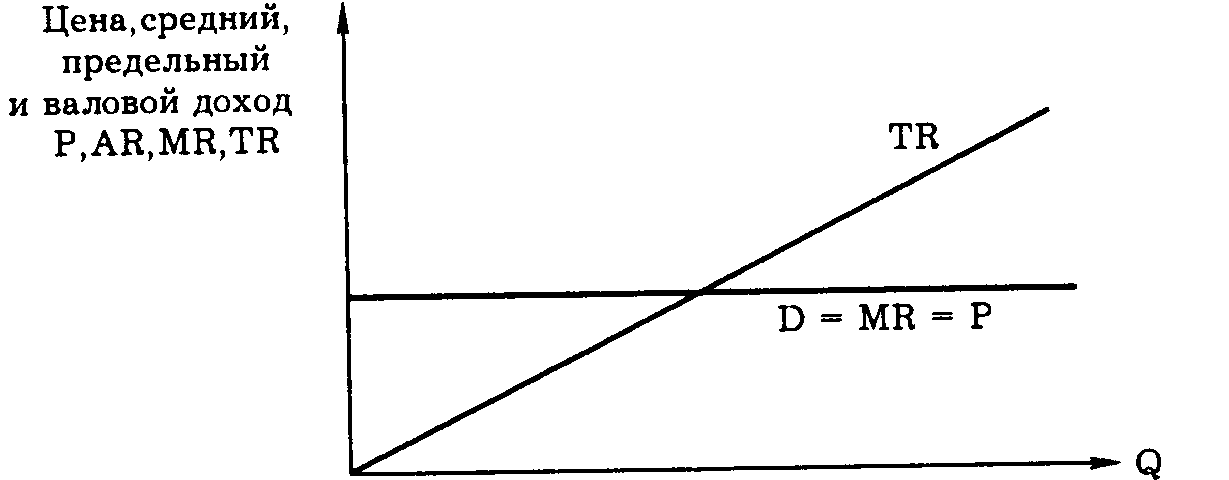
О Требуемое количество продукции (продано)
Рис. 7.6. Спрос, предельный и совокупный доход в условиях совершенной конкуренции
Перейдем теперь к анализу издержек. В теории фирмы важную роль играет фактор времени. Поэтому, прежде чем охарактеризовать издержки, введем понятия краткосрочного и долгосрочного периодов времени.
Краткосрочный (или короткий) (short-run) период — это отрезок времени, в течение которого одни факторы производства являются постоянными, а другие — переменными.
К постоянным факторам производства относятся такие ресурсы, как общие размеры зданий и сооружений, количество используемых машин и оборудования и т. д., а также количество фирм, функционирующих в отрасли. Предполагается, что возможности свободного доступа новых фирм в отрасль в краткосрочном периоде весьма ограничены.
В краткосрочный период фирма имеет возможность варьировать только степень загрузки производственных мощностей (путем изменения протяженности рабочего времени, количества использованного сырья и т. д.).
Долгосрочный (длительный) (long-run) период – это отрезок времени, в течение которого все факторы являются переменными.
В долгосрочном периоде фирма имеет возможность изменить общие размеры зданий и сооружений, количество используемых машин и оборудования и т. д., а отрасль — число функционирующих в ней фирм.
Долгосрочный период — это период, в течение которого преодолеваются барьеры для входа и выхода из отрасли. В отличие от кратчайшего периода, в котором все факторы производства постоянны, и краткосрочного, где часть факторов является постоянной, а часть переменной, в долгосрочном периоде фирма может изменять все параметры производства.
Разграничение трех периодов имеет важное значение для анализа издержек и особенностей поведения фирмы в условиях совершенной конкуренции, чистой монополии, олигополии, монополистической конкуренции и других типов рыночных структур.
Постоянные издержки (fixed cost) – это издержки, величина в краткосрочном периоде не изменяется с увеличением или сокращением объема производства.
К постоянным издержкам относятся издержки, связанные с использованием зданий и сооружений, машин и производственного оборудования, арендой, капитальным ремонтом, а также административные расходы.
Следует учесть, однако, что административные расходы и расходы по ремонту могут быть отнесены к постоянным издержкам с известной долей условности, так как они в некоторой степени зависят от размеров производства.
Понятие постоянных издержек может быть проиллюстрировано на графике (см. рис. 7.7).
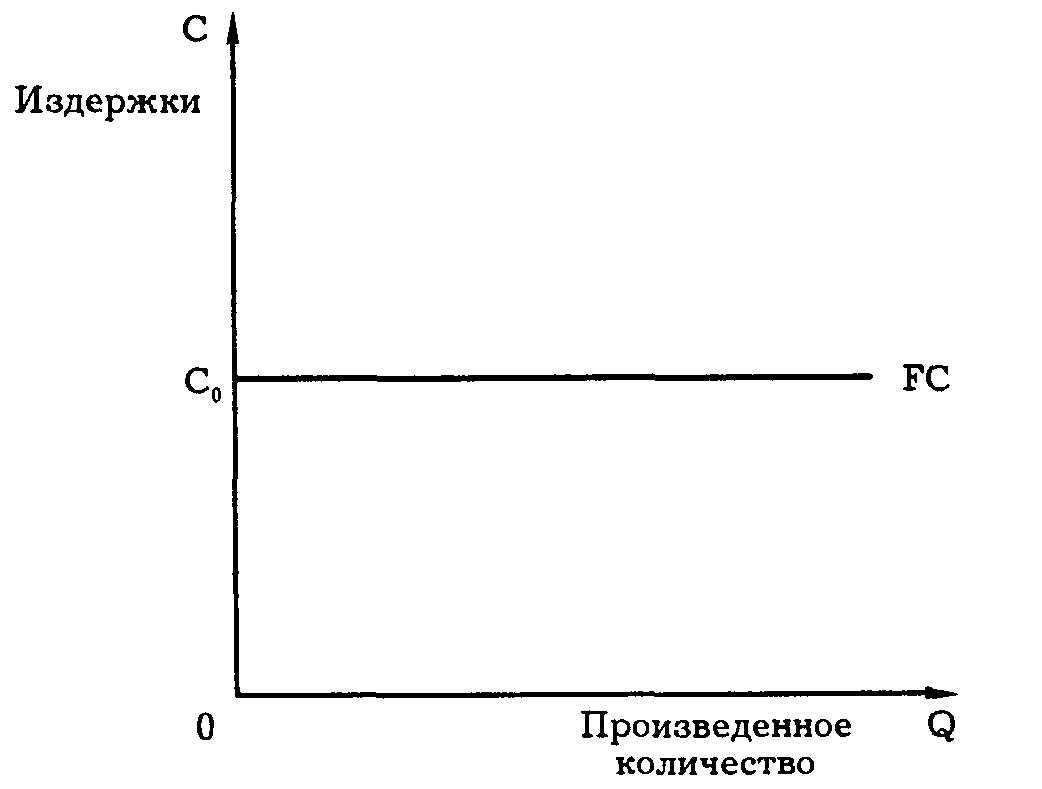
Рис. 7.7. Постоянные издержки
Отложим на оси абсцисс количество выпускаемой продукции, а на оси ординат — издержки. Тогда прямая постоянных издержек, представляющая собой константу, параллельна оси абсцисс. Она обычно обозначается FC. Поскольку с увеличением объема производства растет общая выручка, то средние постоянные издержки представляют собой все меньшую и меньшую величину, приходящуюся на единицу изделий (см. рис. 7.8). Средние постоянные издержки обозначаются AFC (Average Fixed Cost):
AFC = FC/Q, (7.5)
где Q — объем производства.
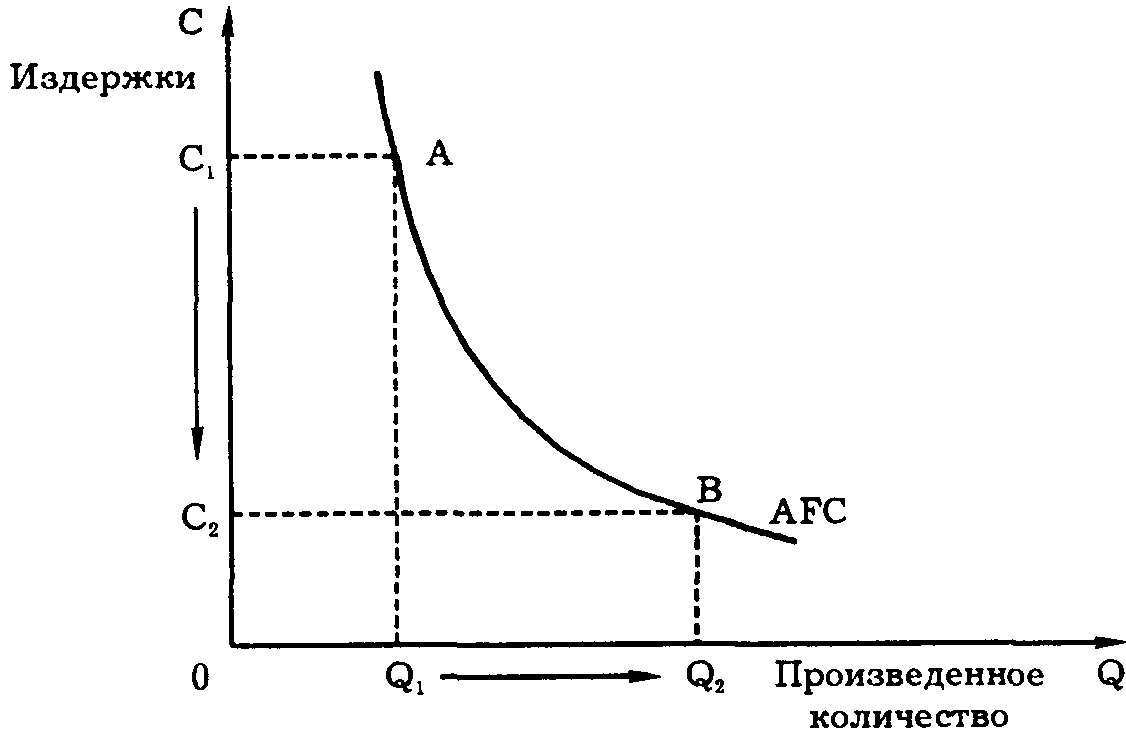
Рис. 7.8. Кривая средних постоянных издержек
Наряду с постоянными издержками выделяют переменные издержки, которые зависят от изменения объема производства.
Переменные издержки (variable cost) — это издержки, величина которых изменяется в зависимости от увеличения или уменьшения объема производства.
К переменным издержкам относятся затраты на сырье, электроэнергию, вспомогательные материалы, оплату труда. Они обозначаются VC.
В отличие от постоянных издержек, величина которых не зависит от изменения производства, переменные издержки увеличиваются или уменьшаются пропорционально выпуску продукции. В начальный период организации производства переменные издержки растут более быстрыми темпами, чем произведенная продукция (см. рис. 7.9).
По мере достижения оптимальных размеров производства (в точке Q,) происходит относительная экономия переменных издержек. Однако дальнейшее расширение производства приводит к новому росту переменных издержек, когда увеличение выпуска требует более быстрого роста издержек по сравнению с ростом производства.
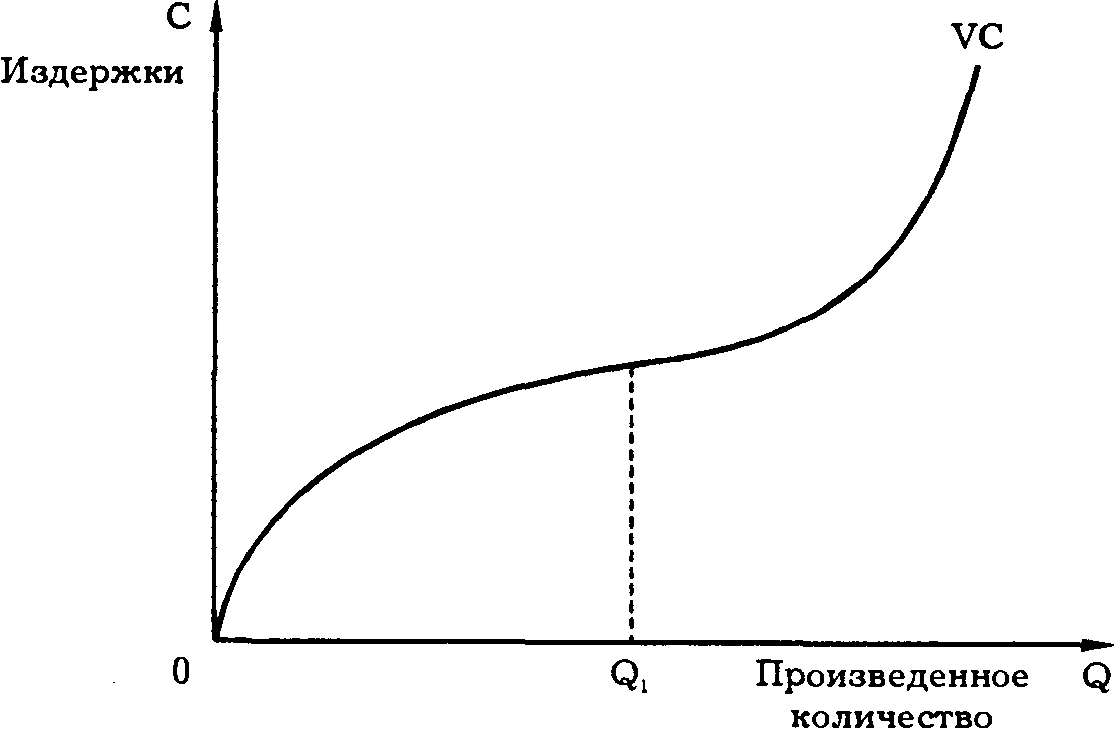
Рис. 7.9. Кривая переменных издержек
Средние переменные издержки AVC (Average Variable Cost) определяются путем деления переменных издержек на объем продукции Q: AVC = VC/Q. Они достигают своего минимума, когда Достигнут технологически оптимальный размер предприятия (см. рис. 7.10).
Понятие средних переменных издержек необходимо для определения эффективности хозяйствования фирмы, положения равновесия и определения ближайших перспектив развития — расширения, сокращения производства или ухода из отрасли. Разграничение постоянных и переменных издержек