Деньги и их роль в экономике
В мире существуют различные системы денежного обращения, которые сложились исторически и закреплены законодательно каждым государством. К важнейшим компонентам денежной системы относятся: 1)национальная денежная единица (доллар, рубль, франк, марка, иена, крона и т.д.), в которой выражаются цены товаров и услуг; 2) система кредитных и бумажных денег, разменных монет, которые являются законными платежными средствами в наличном обороте; 3) система эмиссии денег, т.е. законодательно закрепленный порядок выпуска денег в обращение; 4) государственные органы, ведающие вопросами регулирования денежного обращения.
В зависимости от вида обращаемых денег можно выделить два основных типа денежного обращения:
системы обращения металлических денег, когда в обращении находятся полноценные золотые или серебряные монеты, которые выполняют все функции денег, а кредитные деньги могут свободно обмениваться на денежный металл (в монетах или слитках);
системы обращения кредитных и бумажных денег, которые не могут быть обменены на золото, а само золото вытеснено из обращения.
Исторически сформировались такие разновидности систем обращения металлических денег как биметаллизм и монометаллизм. Биметаллизм, базирующийся на использовании в качестве денег двух металлов – золота и серебра, существовал в ряде стран Западной Европы в 16 – 19 веках. Но в конце 19 века обесценение серебра, вызванное изменением условий его производства, привело к резкому изменению соотношения стоимости серебра и золота, в результате чего золотые монеты были вытеснены из обращения. В итоге избыток серебряных монет вызвал прекращение их чеканки. В результате биметаллизм уступил место монометаллизму, когда в качестве денежного материала стал использоваться лишь один металл – золото, а бумажные и кредитные деньги свободно обменивались на этот металл.
Известны три разновидности монометаллизма: золотомонетный стандарт, который существовал вплоть до первой мировой войны и характеризовался обращением золотых монет и свободным обменом бумажных и кредитных денег на золото; золотослитковый стандарт, который был введен в Англии и Франции в годы первой мировой войны и предусматривал возможность обмена знаков стоимости на золото только лишь по предъявлению суммы, соответствующей цене стандартного слитка золота; золотодевизный стандарт, введенный в 20 – х годах в большинстве других стран, когда банкноты было разрешено менять на иностранную валюту (девизы), разменную на золото.
Мировой экономический кризис 1929 – 1933гг. положил конец эпохе монометаллизма.
С 30 – х годов в западных странах постепенно формируется система неразменных кредитных денег. К ее отличительным чертам следует отнести: господствующее положение кредитных денег; демонетизацию золота, т.е. уход его из обращения; отказ от обмена банкнот на золото и обмена их золотого содержания; усиление эмиссии денег в целях кредитования частного предпринимательства и государства; значительное расширение безналичного оборота; государственное регулирование денежного обращения.
Выпуск как бумажных, так и кредитных денег оказался в современных условиях монополизирован государством. Центральный банк, находящийся в собственности государства, иногда пытается компенсировать нехватку денежных накоплений путем увеличения денежной массы, эмиссии избыточных знаков стоимости.
Денежная масса – это совокупность наличных и безналичных покупательных и платежных средств, обеспечивающих обращение товаров и услуг в народном хозяйстве, которыми располагают частные лица, институциональные собственники (предприятия, объединения, организации) государство. В структуре денежной массы выделяется активная часть, к которой относятся денежные средства, реально обслуживающие хозяйственный оборот, и пассивная часть, включающая денежные накопления, остатки на счетах, которые потенциально могут служить расчетными средствами (см. рисунок).
рис. Структура денежной массы
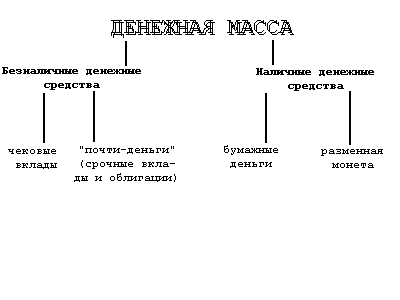
Таким образом, структура денежной массы достаточно сложна и не совпадает со стереотипом, который сложился в сознании рядового потребителя, считающего деньгами прежде всего наличные средства - бумажные деньги и мелкую разменочную монету. На деле доля бумажных денег в денежной массе весьма низка (менее 25%), а основная часть сделок между предпринимателями и организациями, даже в розничной торговле, совершается в развитой рыночной экономике путем использования банковских счетов. В результате наступила эра банковских денег-чеков, кредитных карточек, чеков для путешественников и т. п. Эти инструменты расчетов позволяют распоряжаться денежными депозитами, т. е. безналичными деньгами. При оплате товара и услуги покупатель, используя чек или кредитную карточку, приказывает банку перевести сумму покупки со своего депозита на счет продавца или выдать ему наличные.
Вместе с тем в структуру денежной массы включаются и такие компоненты, которые нельзя непосредственно использовать как покупательное или платежное средство. Речь идет о денежных средствах на срочных счетах, сберегательных вкладах в коммерческих банках, других кредитно-финансовых учреждениях, депозитных сертификатах, акциях инвестиционных фондов, которые вкладывают средства только в краткосрочные денежные обязательства и т. п. Перечисленные компоненты денежного обращения получили общее название “квази-деньги”. Квази-деньги представляют собой наиболее весомую и быстро растущую часть в структуре денежного обращения.
Экономисты называют квази-деньги ликвидными активами. Под ликвидностью какого-либо имущества или активов понимается их легкореализуемость, возможность их обращения в денежную форму без потери стоимости. Следовательно, самым ликвидным видом активов являются деньги. К высоколиквидным видам имущества относятся золото, другие драгоценные металлы, драгоценные камни, нефть, произведения искусства. Меньшей ликвидностью обладают здания, оборудование.
В структуре денежной массы выделяют такие совокупные компоненты, или, как их еще называют, денежные агрегаты, как М1, М2, М3, L, группирующие различные платежные и расчетные средства по степени их ликвидности, причем каждый их последующий агрегат включает в себя предыдущий.
М1 - это деньги в узком смысле слова, которые еще называют “деньгами для сделок”, и они включают в себя наличные деньги (бумажные деньги и монеты), обращающиеся вне банков, а также деньги на текущих счетах (счетах “до востребования”) в банках. Нужно заметить, что депозиты на текущих счетах выполняют все функции денег и могут быть спокойно превращены в наличные.
М2 - это деньги в более широком смысле слова, которые включают в себя все компоненты М1 + деньги на срочных и сберегательных счетах коммерческих банков, депозиты со специализированных финансовых институтов. Владельцы срочных вкладов получают более высокий процент по сравнению с владельцами текущих вкладов, но они не могут изъять эти вклады ранее определенного условием вклада срока. Поэтому денежные средства на срочных и сберегательных счетах нельзя непосредственно использовать как покупательное и платежное средство, хотя потенциально они могут быть использованы для расчетов. Замечу, что различие между М1 и М2 заключаются в том, что в состав М2 включены квази-деньги, которые, по крайней мере, затруднительно использовать для сделок, нелегко перевести в наличные.
Следующий агрегат М3 включает в себя М2 + крупные срочные вклады и суммы контрактов по перепродаже ценных бумаг.
Агрегат L состоит из М3 и коммерческих бумаг с определенными видами краткосрочных ценных бумаг.
Следует отметить, что в нашей стране до последнего времени денежные агрегаты не рассчитывались и не использовались. Теоретически это обосновывалось постулатами марксистской экономической науки, в соответствии с которыми считается недопустимым объединение квази-денег и наличных денег, ибо смешиваются совершенно разные категории - деньги, ценные бумаги, кредит.
Однако ясно, что между денежным рынком (движение краткосрочных ссуд), рынком инвестиций (обращение среднесрочного и долгосрочного ссудного капитала) и рынком ценных бумаг существует тесная взаимосвязь. Потенциально остатки на срочных счетах и ценные бумаги могут быть использованы для расчетов. Кроме того, владельцы срочных счетов имеют возможность переоформить их в счета до востребования. Доходы от ценных бумаг могут храниться на текущих счетах, так же, как денежные средства, вырученные от их продажи.
Безусловно, денежные агрегаты на практике играют позитивную роль как ориентиры денежной политики государства. С учетом стирания граней между наличным и безналичным оборотом в нашей стране следовало бы перейти к их активному использованию.
В настоящее время в России денежный агрегат М2 рассчитывался как сумма следующих показателей:
М2 = масса денег в обращении + сумма депозитов. В свою очередь, сумма депозитов равна средствам на счетах предприятий и вкладам населения в коммерческих банках плюс вклады населения в сбербанках (срочных и до востребования).
Из Таблицы 1 видно, что денежная масса в обращении (денежный агрегат М2) на 1 января 1995 г. составила 97,8 трлн руб. и по сравнению с 1 января 1994 г. увеличилась почти в 3 раза. Среднемесячный темп прироста составил 9,5 %, при этом максимальными темпами денежная масса увеличивалась во втором квартале (16,1%), а минимальными - в первом (5,4%).
Россия. Денежная масса в 1994 г. (трлн. руб.)
Таблица 1
|
1.01.94 |
1.04.94 |
1.07.94 |
1.10.94 |
1.01.95 |
|
|
Денежная масса (М2) - всего В том числе: |
33,2 |
38,9 |
60,7 |
78,6 |
97,8 |
| - наличные деньги в обращении* | 13,3 |
15,9 |
23,8 |
30,0 |
36,5 |
|
- безналичные средства |
19,9 |
23,0 |
36,9 |
48,6 |
61,3 |
* - наличные деньги в обращении вне банковской системы.
В структуре денежной массы наибольший удельный вес составляли наличные деньги в обращении. Так, на конец года в денежной массе наличные деньги занимали 37%, средства на расчетных счетах предприятий и организаций - 31%, вклады и депозиты - 32%.
Следует отметить, что за 1994 г. удельный вес налично-денежной составляющей денежной массы сократился с 40 до 37%, а доля вкладов значительно выросла - с 24 до 32%. Среднемесячный темп роста наличных денег составлял 9%, в то время как безналичная составляющая увеличилась в среднем на 10% в месяц.4
5. Стоимость денег.
Оценивая стоимость денег, невольно возникает вопрос: “Что придает 20-долларовой банкноте или 100-долларовому чековому счету именно эту стоимость?” Более или менее полный ответ на этот вопрос включает три момента.
1. Приемлемость. Наличные и чековые вклады являются деньгами по той простой причине, что люди принимают их в качестве денег. В силу давно установившейся практики бизнеса наличность и чековые вклады выполняют основную функцию денег; они принимаются в качестве средства обращения. Допустим, вы меняете в магазине одежды купюру в 20 долларов на рубашку или блузку. Почему торговец принимает взамен этот кусок бумаги? Ответ прост: торговец принял бумажные деньги, потому что он уверен, что другие тоже будут готовы их принять в обмен на товары или услуги. Каждый из нас принимает деньги в обмен на что-то, поскольку уверен, что они в любой момент могут быть обменяны на реальные блага или услуги.
2. Законное платежное средство. Наша уверенность в приемлемости бумажных денег отчасти основана на законе: государство объявило наличные деньги законным платежным средством. Это значит, что бумажные деньги должны приниматься при уплате долга, в противном случае кредитор теряет право на процент и на преследование должника в законном порядке за неуплату. Словом, приемлемость бумажных денег находит опору в том, что государство говорит: эти рубли или доллары - деньги. В нашей экономике бумажные деньги, по существу, являются декретивными деньгами (т. е. объявленные государством).
3. Относительная редкость. На более фундаментальном уровне стоимость денег является, по существу, феноменом спроса и предложения. То есть стоимость денег определяется их редкостью по отношению к их полезности. Полезность денег состоит, разумеется, в их уникальной способности обмениваться на товары и услуги, как сегодня, так и в будущем. Спрос на деньги в экономике зависит, таким образом, от общего долларового объема сделок плюс количества денег, которое индивидуумы и предприятия хотят иметь в распоряжении для возможных сделок в будущем. При данном более или менее постоянном спросе на деньги, стоимость, или “покупательная стоимость”, денежной единицы будет определяться предложением денег.
Итак, приемлемость, относительная редкость и законность и дают денежной банкноте определенную стоимость. Но всегда можно будет выделить еще несколько факторов, которые напрямую или косвенно влияют на стоимость денег.
6. Функции денег и их роль в экономике.
Функции денег: мера стоимости; средство обращения; средство накопления; средство платежа; мировые деньги.
МЕРА СТОИМОСТИ.
Стоимость товаров находит всеобщее выражение в деньгах, т.е. величина их стоимости определяется посредством приравнивания их к определенному количеству денег. Деньги служат всеобщим воплощением и мерилом стоимостей. Но не деньги делают товары соизмеримыми, а количество затраченного общественно необходимого труда; соизмерение их стоимости возможно, т.к. сами деньги ею обладают. При металлическом обращении эту функцию выполняли действительные деньги (золото или серебро), но они выражали стоимость товаров идеально, т.е. в виде мысленно представляемых денег.
Формой проявления стоимости является цена товара. Однако стоимость товара служит для того, чтобы превратить меновые отношения в возможность количественных оценок при помощи денег. На стадии формирования товарных отношений деньги сыграли роль средства, приравнивающего к деньгам другие товары, сделав их соизмеримыми не просто как продукты человеческого труда, а как части одного и того же денежного материала – золота или серебра. В результате товары стали относиться друг к другу в постоянной пропорции, т.е. возник масштаб цен как определенный вес золота или серебра, фиксированный в качестве единицы измерения, т.е. количество золота и серебра, принятые в стране за денежную единицу. Например, в США актом о золотом стандарте за доллар в 1900 г. было принято 1,50463 г чистого золота, но при дальнейших девальвациях доллара содержание в нем золота снижалось трижды: в 1934 г. -–до 0,889 г, в декабре 1971 г. – до 0,818 г и в феврале 1973 г. – до 0,737г.
Ямайская валютная система, введенная в 1976 – 1978 гг., отменила официальную цену на золото, а также золотые паритеты, в связи с чем потерял свое значение официальный масштаб цен. В настоящее время официальный масштаб цен заменен фактическим, который складывается стихийно в процессе рыночного обмена.
Для осуществления товарно-денежных операций используются различные денежные единицы - рубли, доллары, марки и т. д. В этих единицах измеряют и сопоставляют товарные стоимости. Правительство каждой страны обычно устанавливает свою собственную меру стоимости. Деньги, как мера стоимости, однородны, что очень важно для вычислений и видений записей о совершаемых сделках. Выражая цены в долларах и центах, люди могут сопоставлять и сравнивать стоимости различных товаров немедленно и без особых усилий. Если один товар стоит 10 долларов, а другой 5 долларов, то относительная стоимость этих товаров очевидна.
Допустим, что наша экономическая система не имеет меры стоимости. В этом случае, вместо того, чтобы однозначно выражать цену каждого товара в рублях, нам придется составлять пропорции обмена каждого товара и услуги на каждый другой товар. Для различных товаров и услуг количество возможных комбинаций достаточно велико и определение стоимости товара становится чрезвычайно сложным делом. Деньги, как мера стоимости не выполняют функцию средства обращения в период быстрой инфляции. Например, сегодня в России, рубль выполняет почти лишь функцию обращения, а доллар (условная единица) выполняет роль меры стоимости. Это позволяет совершать экономические вычисления и расчеты, пользуясь стабильной мерой стоимости, хотя реальная ценность официального средства обращения падает, хотя сейчас уже не намного, быстро. Подобное разделение функции меры стоимости и средства обращения - довольно остроумный способ приспособления к быстрой инфляции. Аналогичные процессы в последние годы имели место и в других странах (Израиле, Китае, Боливии и др.).
При обращении неразменных кредитных денег механизм действия функции меры стоимости изменяется. Товары все в большей степени получают общественное признание не столько через деньги, сколько непосредственно в процессе производства. Поскольку заключающееся в них рабочее время уже в процессе производства начинает выступать в определенной степени как общественно необходимое, товары оказываются способными соотноситься друг с другом уже на этой ступени, а не после предварительного приравнивания их к денежному товару в обращении, как было на первоначальных этапах товарного производства.
В связи с тем, что «кредитные деньги – это форма проявления денежного капитала и обслуживают они не обращение товара, а капитал, то выполнение функции меры стоимости ими осуществляется не только в сфере обмена, но и в сфере производства».5 А это означает, что при капитализме цена формируется не только на рынке, но и в сфере производства, на рынке же происходит ее окончательная корректировка. Цена товара в таких условиях зависит от двух факторов:
стоимости банкноты, которая определяется стоимостью реализуемых товаров, и количеством банкнот в обращении;
соотношения спроса и предложения на данный товар на рынке.
При обращении неразменных кредитных денег цена находит подтверждение непосредственно в товарах, а не в золоте. Поэтому цена есть форма проявления менового отношения данного товара ко всем товарам, а не специфически к одному желтому металлу.
СРЕДСТВО ОБРАЩЕНИЯ.
Товарное обращение включает две метаморфозы, т.е. два изменения форм стоимости: продажу одного товара и куплю другого. В процессе товарного обращения, Т-Д-Т, деньги играют роль посредника в обмене товаров и выполняют функцию средства обращения.
Отличие товарного обращения от непосредственного обмена товара на товар отличается тем, что оно обслуживается деньгами в качестве средства обращения, благодаря чему преодолеваются индивидуальные, временные и пространственные границы, характерные для прямого товарного обмена.
Однако если товары уходят после их реализации из обращения, то деньги остаются в этой сфере, непрерывно обслуживая товарообмен. Данное обстоятельство ведет не к ликвидации, а к усугублению противоречий обмена, так как возникающий разрыв между куплей и продажей товаров в одном звене вызывает подобный разрыв в других звеньях, что создает возможность появления экономических кризисов. Базой экономических кризисов являются структурные сдвиги в производстве и реализации общественного продукта.
Деньги как средство обращения обслуживают акты продажи и купли товаров и услуг. К этой посреднической функции непосредственно примыкает и переплетается с ней функция денег как средство платежа - оплата налогов, получение и возврат кредита, выплата зарплаты, пособий, оплата коммунальных услуг. При этом передвижение денег не сопровождается одновременным перемещением товаров.
С появлением денег возникает возможность разрыва между продажей и куплей.
Деньги как средство обращения обслуживают акты продажи и купли товаров и услуг. К этой посреднической функции непосредственно примыкает и переплетается с ней функция денег как средство платежа - оплата налогов, получение и возврат кредита, выплата зарплаты, пособий, оплата коммунальных услуг. При этом передвижение денег не сопровождается одновременным перемещением товаров.
Деньги, хорошо выполняющие функцию средства обращения, с готовностью должны приниматься каждым. Имеющие широкое распространение, деньги предоставляют их владельцу некую всеобщую покупательную способность, являющуюся весьма важным преимуществом. Использование денег позволяет осуществлять гибкий выбор типов и количества покупаемых товаров, выбор времени и места совершения покупки, а также партнеров для сделки. Если некое средство обращения используется в течение достаточно длительного времени, то его приемлемость становится стабильной.
Особенность денег как средства обращения заключается в том, что эту функцию выполняют, во – первых, реальные, или наличные, деньги, а, во – вторых, знаки стоимости – бумажные и кредитные деньги. Причем они функционируют и как покупательное средство, и как средство платежа: если метаморфоза Т – Д – Т не прерывается во времени, то обращение товаров происходит на основе денег как покупательного средства; если происходит разрыв между куплей и продажей товаров, то деньги выступают как средство платежа.
Формула Т – Д – Т соответствует простому товарному производству, когда обращение товаров реализуется на основе денег как покупательного средства. Такой вывод вытекает не только из факта количественного превалирования сделок, где деньги употребляются как покупательное средство, а не как средство платежа. Товар «деньги», по существу, не приспособлен к самостоятельному выполнению функции платежа, поскольку последняя предполагает в качестве необходимого условия принуждение, гарантию, доверие.
Иное положение складывается при капиталистическом товарном производстве. Здесь доминирует формула Д – Т – Д’, где Д, как правило, является средством обращения не товаров, а капитала.
Хотя функция платежного средства присуща кредитным деньгам, а функция покупательного средства – товару – деньгам, или денежному товару,
это не значит, что каждая из форм денег не может выполнять обе функции. И все же главное различие между металлическими и кредитными деньгами кроется в том, что они по – разному выполняют функцию средства обращения, а в том, что первые опосредствуют движение товара, а вторые – движение капитала.
СРЕДСТВО ОБРАЗОВАНИЯ СОКРОВИЩ, НАКОПЛЕНИЙ И СБЕРЕЖЕНИЙ.
Функцию сокровища выполняют полноценные и реальные деньги – золото и серебро. Поскольку деньги представляют всеобщее воплощение богатства, то возникает стремление к их накоплению. Но для этого необходимо прервать две метаморфозы в товарообмене Т – Д – Т. в данном случае за продажей товара не следует купля другого товара, а деньги выпадают из обращения и превращаются в «золотую куколку», т.е. сокровище.
Важной функцией денег является функция средства накопления, предполагающая образование некоего актива или запаса, оставшихся после продажи товаров и потребления доходов. Деньги выступают здесь в виде отложенного на будущее платежеспособного спроса, покупательной способности. Деньги могут выполнять эту функцию, поскольку наделены “совершенной ликвидностью”, т. е. в любое время готовы исполнить роль платежного средства и, накопляясь, они не меняют своей номинальной ценности. Конечно, в странах с нарастающей инфляцией деньги нет смысла накапливать, они быстро обесцениваются. В периоды быстрой инфляции деньги как средство накопления теряют свою привлекательность несмотря на высокую ликвидность. Если, день ото дня, на доллар, лиру или рубль можно будет купить все меньшее количество товаров, то люди захотят хранить стоимость в денежной форме лишь в течение очень коротких периодов времени. Известно, что иногда, в условиях гиперинфляции, рабочие требуют ежедневной, а не ежемесячной выплаты заработка, чтобы иметь возможность тратить свои деньги до того, как на следующий день вырастут цены. В тех странах, где имеет место гиперинфляция, местная валюта может частично не использоваться как средство накопления, а также как мера стоимости. При подобных обстоятельствах возникает любопытная картина: национальные денежные знаки выполняют функции обращения и масштаба цен, но средством накопления становится более устойчивая иностранная валюта, которую покупают держатели денежных активов. Продажа товара без последующей покупки дает возможность накапливать богатство, воплощенное в деньгах. Деньги выступают в функции образования сокровищ, накоплений и сбережений, когда они временно извлекаются из обращения и оседают в руках товаропроизводителей.
В докапиталистических формациях существовала «наивная форма накопления богатства», когда извлеченные из обращения золото и серебро хранились в чулках, сундуках, кубышках, закапывались в землю. В условиях металлического денежного обращения функция сокровища выполняла важную экономическую роль – стихийного регулятора закона денежного обращения.
С ростом товарного производства превращение денег в сокровище становится необходимым условием регулярного возобновления производства.
Стремление к получению наибольшей прибыли заставляет предпринимателей не хранить деньги как мертвое сокровище, а пускать их в оборот.
В условиях металлического денежного обращения центральные эмиссионные банки обязаны иметь золотые запасы в виде резервов внутреннего денежного обращения, запасы размена банкнот на золото и международных платежей. В настоящее время все эти функции золотого запаса центрального банка отпали в связи с изъятием золота из обращения, прекращением размена банкнот на золото и отменой золотых паритетов, т.е. исключением благородного металла из международного оборота.
Вместе с тем золото продолжает храниться в центральных банках и казначействе США как стратегический резерв. Так, к концу 1990 г. в капиталистических и развивающихся странах официальные золотые резервы составили 938,4 млн унций, или 29,2 тыс. т, в том числе в развитых странах 24,8 тыс. т и в развивающихся – 4.4 тыс. т.
Хранение золотого запаса связано с золотым фетишем, когда еще в средние века меркантилисты доказывали, что основой экономической политики является накопление благородных металлов в стране. Вплоть до середины 20 века считалось, что престиж нации определяется величиной золотого запаса. В сентябре 1949 г. США сосредоточили у себя 75% всех золотых резервов капиталистического мира (около 21,9 тыс.т).
Золотой фетиш продолжает существовать и в сознании частных лиц, рассматривающих золото как надежную гарантию сбережений. Активный рынок частных тезавраторов включает по меньшей мере треть населения. Кроме того. Золотые запасы обеспечивают доверие к национальным валютам,